



Les dépenses d'investissement expliquées : pourquoi investir massivement aujourd'hui peut façonner les bénéfices de demain


Table des matières
- Qu'est-ce que le CapEx ?
- Comment le CapEx affecte le bénéfice et la trésorerie
- CapEx de maintenance vs CapEx de croissance
- Pourquoi les entreprises augmentent-elles leur CapEx ?
- Comment le CapEx peut affecter les marges bénéficiaires
- Microsoft : comment des dépenses CapEx importantes peuvent affecter le flux de trésorerie disponible et les marges
- Conclusion
Qu’est-ce que le CapEx, et comment peut-il expliquer qu’une entreprise affiche des bénéfices en hausse tout en générant moins de free cash flow ? La réponse réside dans la façon dont les entreprises comptabilisent leurs investissements à long terme.
Lorsque des entreprises investissent des milliards dans des usines, des équipements ou des infrastructures technologiques, elles reconnaissent le coût progressivement sur plusieurs années, même si la trésorerie sort immédiatement. Cela crée une distinction importante entre rentabilité et génération de trésorerie.
Comprendre comment les dépenses d’investissement (CapEx) affectent la performance financière aide les investisseurs à évaluer si les dépenses d’une entreprise soutiennent sa croissance future ou exercent une pression sur sa trésorerie et ses marges bénéficiaires.
Qu’est-ce que le CapEx ?
Les dépenses d’investissement, communément appelées CapEx, désignent les sommes qu’une entreprise consacre à des actifs durables qu’elle prévoit d’utiliser pendant plus d’un an.
Ces actifs peuvent inclure des usines, des machines, des véhicules, des serveurs informatiques et des centres de données.
Contrairement aux charges d’exploitation courantes, telles que les salaires et l’électricité, le CapEx est généralement inscrit à l’actif plutôt que déduit immédiatement du bénéfice. Le coût est reconnu progressivement sur la durée de vie utile des actifs par le biais de l’amortissement.
Cette distinction est importante car le moment où une entreprise effectue ses dépenses en trésorerie et celui où les charges sont comptabilisées dans ses états financiers peuvent être très différents.
Comment le CapEx affecte le bénéfice et la trésorerie
Prenons l’exemple d’une entreprise qui acquiert un équipement pour 10 millions de dollars et prévoit de l’utiliser pendant cinq ans.
Supposons que l’entreprise paie l’intégralité du montant en trésorerie au cours de la première année et amortit l’équipement de manière linéaire sur sa durée de vie utile, sans valeur résiduelle.
| Indicateur financier | Montant |
| Acquisition de l’équipement | 10 millions de dollars |
| Sortie de trésorerie initiale | 10 millions de dollars |
| Durée de vie utile estimée | 5 ans |
| Amortissement annuel | 2 millions de dollars |
L’entreprise dépense 10 millions de dollars en trésorerie lors de l’acquisition de l’équipement. Cependant, au lieu de comptabiliser l’intégralité du montant en charge immédiatement, elle enregistre 2 millions de dollars d’amortissement par an pendant cinq ans.
Le paiement de l’équipement affecte la trésorerie, tandis que la charge réduit progressivement le bénéfice comptable.
Cette différence revêt une importance particulière lors de l’analyse du free cash flow (FCF).
Les analystes calculent généralement le free cash flow comme la trésorerie générée par les activités d’exploitation diminuée des dépenses d’investissement. Cet indicateur aide les investisseurs à évaluer le montant de trésorerie disponible après qu’une entreprise a investi dans ses actifs. Le free cash flow constitue également une donnée importante dans l’analyse des flux de trésorerie actualisés (DCF), qui estime la valeur d’une entreprise sur la base de ses flux de trésorerie futurs attendus.
Une entreprise peut ainsi afficher des bénéfices en hausse tandis que son free cash flow diminue, car elle consacre davantage de ressources à des équipements, des infrastructures ou d’autres investissements à long terme.
CapEx de maintenance vs CapEx de croissance
Toutes les dépenses d’investissement ne servent pas le même objectif.
Le CapEx de maintenance désigne les dépenses nécessaires au maintien ou au remplacement des actifs existants afin d’assurer la continuité des opérations. Par exemple, un fabricant peut remplacer des machines vieillissantes pour maintenir sa capacité de production actuelle.
Le CapEx de croissance, quant à lui, consiste à investir dans des capacités supplémentaires, de nouvelles technologies ou l’expansion vers de nouveaux marchés. Une entreprise technologique construisant de nouveaux centres de données pour répondre à une demande croissante en est un exemple.
Cette distinction est importante car les dépenses de maintenance peuvent être nécessaires au maintien des opérations, tandis que les dépenses de croissance devraient soutenir le chiffre d’affaires ou l’efficacité opérationnelle.
Cependant, les entreprises ne publient pas toujours séparément leur CapEx de maintenance et leur CapEx de croissance. Les investisseurs peuvent avoir besoin d’examiner les commentaires de la direction et les communications financières pour comprendre la finalité des dépenses.
Pourquoi les entreprises augmentent-elles leur CapEx ?
Les entreprises peuvent augmenter leurs dépenses d’investissement pour plusieurs raisons, notamment l’accroissement des capacités de production, la réponse à une demande croissante, le remplacement d’équipements vieillissants, l’adoption de nouvelles technologies ou l’expansion vers de nouveaux marchés.
Une hausse des dépenses peut indiquer que la direction anticipe une demande plus soutenue ou perçoit des opportunités d’amélioration de l’entreprise à terme.
Par exemple, une entreprise qui investit dans de nouvelles installations de production peut prévoir de fabriquer davantage de produits, tandis qu’une entreprise technologique qui étend son infrastructure informatique peut se préparer à servir davantage de clients.
Cependant, un CapEx plus élevé ne garantit pas des rendements plus élevés.
Si la demande se développe plus lentement que prévu, l’entreprise risque de sous-utiliser les actifs nouvellement acquis. Elle peut continuer à supporter des amortissements et d’autres coûts d’exploitation même si l’investissement n’a pas généré les revenus escomptés.
Cela explique pourquoi les investisseurs devraient considérer non seulement le montant des dépenses d’une entreprise, mais aussi l’objectif visé par ces dépenses.
Comment le CapEx peut affecter les marges bénéficiaires
Les dépenses d’investissement peuvent influencer la rentabilité bien après l’investissement initial.
Lorsque des actifs amortissables sont mis en service, les dotations aux amortissements sont comptabilisées sur leur durée de vie utile. L’utilisation qui est faite de ces actifs détermine si l’amortissement est intégré au coût des revenus ou aux charges d’exploitation.
Cela signifie qu’une dépréciation plus élevée peut affecter la marge brute, la marge opérationnelle ou les deux.
L’amortissement des machines utilisées pour fabriquer des produits peut contribuer au coût des revenus, et l’organisation enregistre l’amortissement de certains actifs administratifs dans les charges d’exploitation.
Si les nouveaux investissements génèrent des revenus supplémentaires suffisants ou améliorent l’efficacité opérationnelle, ils peuvent contribuer à compenser ces coûts et à soutenir la rentabilité.
Toutefois, si la croissance des revenus est plus lente que celle des charges associées, les marges bénéficiaires peuvent se trouver sous pression.
Le flux de trésorerie disponible peut refléter l’impact immédiat d’investissements importants ; les dépenses en capital donnent lieu à des paiements en espèces, entraînant des sorties de trésorerie.
Cela explique pourquoi la croissance des bénéfices et la génération de trésorerie ne progressent pas toujours dans le même sens.
Microsoft : comment des dépenses CapEx importantes peuvent affecter le flux de trésorerie disponible et les marges
Microsoft offre un exemple utile de la façon dont des dépenses en capital substantielles peuvent influencer la performance financière d’une entreprise.
L’entreprise a fortement investi dans des centres de données, des serveurs et des puces pour répondre à la demande en matière d’informatique en nuage et d’intelligence artificielle (IA).
L’exercice financier de Microsoft se termine le 30 juin. Dans cet exemple, le capex désigne les liquidités dépensées en immobilisations corporelles.
Au cours de l’exercice 2022, les dépenses en capital de Microsoft s’élevaient à 23,9 milliards de dollars. À l’exercice 2026, elles avaient augmenté pour atteindre 115,9 milliards de dollars, soit l’équivalent d’environ 35 % du chiffre d’affaires annuel.
Pourtant, cette augmentation substantielle des dépenses s’est produite parallèlement à une forte croissance de l’activité.
Au cours de l’exercice 2026, le chiffre d’affaires a progressé de 18 % pour atteindre 331,8 milliards de dollars, tandis que le bénéfice net a augmenté de 31 % pour s’établir à 133,7 milliards de dollars.
Le flux de trésorerie disponible, en revanche, a suivi une trajectoire différente.
Après avoir atteint 74,1 milliards de dollars au cours de l’exercice 2024, il a reculé à 67,0 milliards de dollars au cours de l’exercice 2026.
Ce contraste illustre pourquoi les investisseurs examinent les flux de trésorerie parallèlement aux bénéfices déclarés. Les résultats de Microsoft ont continué de croître, mais les liquidités restantes après les dépenses en capital étaient inférieures à celles enregistrées deux ans auparavant.
L’impact à long terme sur la rentabilité est également important.
La marge brute de Microsoft est passée de 69,8 % au cours de l’exercice 2024 à 67,9 % au cours de l’exercice 2026. La hausse des coûts liés aux infrastructures, notamment les amortissements, peut avoir contribué à cette évolution, bien que plusieurs facteurs influencent les marges.
La question centrale est de savoir si ces investissements généreront suffisamment de revenus supplémentaires, de capacités et de gains d’efficacité pour justifier leur coût.
La demande future et la performance de l’entreprise détermineront le résultat, et il nous est impossible de les connaître à l’avance.
Dépenses en capital et flux de trésorerie disponible de Microsoft, 2022 à 2026
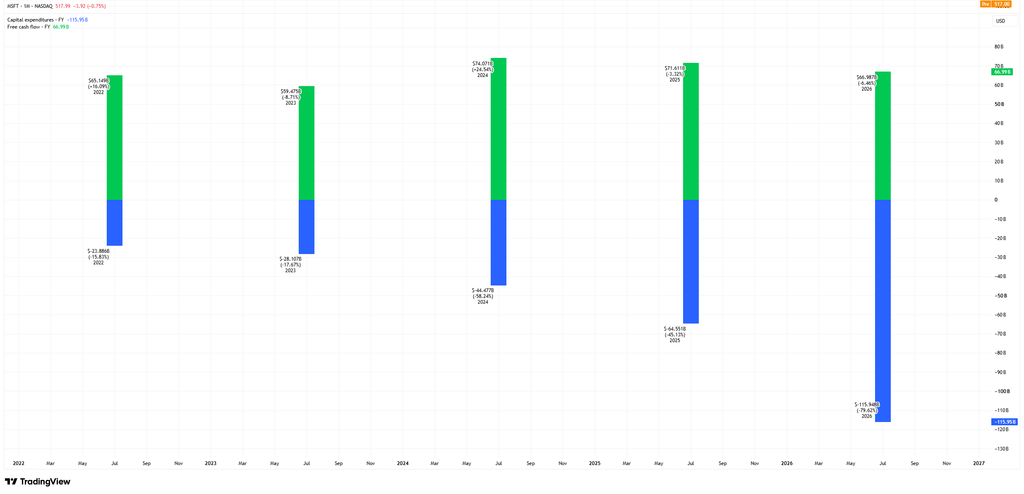
Source et méthodologie : TradingView. Le graphique compare les dépenses en capital annuelles et le flux de trésorerie disponible de Microsoft pour les exercices financiers 2022 à 2026. Ce graphique présente les deux indicateurs en dollars américains, en milliards, sous forme d’histogrammes. Les dépenses en capital sont présentées en valeurs négatives car TradingView les enregistre comme des sorties de trésorerie. Microsoft attribue les chiffres annuels à son exercice financier, qui se termine le 30 juin. Chaque observation est représentée à la fin de son exercice financier, de sorte que sa position sur l’axe du calendrier peut ne pas correspondre exactement à l’intitulé de l’exercice financier. Les données financières standardisées de TradingView peuvent différer des chiffres publiés directement dans les rapports de Microsoft en raison de la méthodologie et de la classification propres au fournisseur. Les chiffres historiques peuvent également faire l’objet de révisions. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 17 novembre 2026.
Le graphique met en évidence la différence entre la croissance des dépenses en capital de Microsoft et le flux de trésorerie disponible restant après investissement.
Le CapEx est passé d’environ 23,9 milliards de dollars au cours de l’exercice 2022 à 115,9 milliards de dollars au cours de l’exercice 2026. Sur la même période, le flux de trésorerie disponible est passé d’environ 65,1 milliards de dollars au cours de l’exercice 2022 à 59,5 milliards de dollars au cours de l’exercice 2023, avant de progresser à 74,1 milliards de dollars au cours de l’exercice 2024 puis de reculer à 67,0 milliards de dollars au cours de l’exercice 2026.
Bien que les dépenses d’investissement aient augmenté de manière substantielle, le flux de trésorerie disponible n’a pas suivi la même trajectoire ascendante.
Cela ne permet pas de déterminer si les dépenses de Microsoft généreront in fine des rendements satisfaisants. Cette analyse montre pourquoi les dépenses en capital et le flux de trésorerie disponible doivent être examinés conjointement lors de l’évaluation de la situation financière et de la stratégie d’investissement d’une entreprise.
Les chiffres standardisés utilisés dans le graphique peuvent différer de ceux publiés directement dans les résultats financiers de Microsoft.
Conclusion
Les dépenses en capital représentent un investissement dans des actifs susceptibles de soutenir les opérations et la croissance future d’une entreprise. Les liquidités diminuent lorsque les paiements sont effectués, tandis que l’entreprise comptabilise le coût des actifs amortissables sur plusieurs années.
Cette différence aide à expliquer pourquoi une entreprise peut afficher une hausse de ses bénéfices tout en générant moins de flux de trésorerie disponible. L’investissement de Microsoft dans l’IA et les infrastructures cloud illustre comment des dépenses capex importantes peuvent coexister avec une forte croissance des bénéfices et une pression sur la génération de trésorerie.
Pour les investisseurs, la question n’est pas simplement de savoir combien une entreprise dépense, mais si ces dépenses sont susceptibles de générer des rendements suffisants sur le long terme. Les investisseurs devraient donc prendre en compte le capex conjointement avec la croissance du chiffre d’affaires, le flux de trésorerie disponible, les marges bénéficiaires et les explications de la direction concernant ses décisions d’investissement.