



CapEx Explicado: Como os Grandes Investimentos de Hoje Podem Moldar os Lucros de Amanhã


O que é CapEx e como pode explicar por que uma empresa reporta lucros crescentes ao mesmo tempo que gera menos fluxo de caixa livre? A resposta está na forma como as empresas contabilizam os seus investimentos de longo prazo.
Após as empresas investirem milhares de milhões em fábricas, equipamentos ou infraestrutura tecnológica, reconhecem o custo de forma gradual ao longo de vários anos, ainda que o dinheiro saia imediatamente. Isto cria uma distinção importante entre rentabilidade e geração de caixa.
Compreender como as despesas de capital (CapEx) afetam o desempenho financeiro ajuda os investidores a avaliar se os gastos de uma empresa estão a sustentar o crescimento futuro ou a exercer pressão sobre o seu fluxo de caixa e margens de lucro.
O Que É CapEx?
As despesas de capital, comumente denominadas CapEx, correspondem ao montante que uma empresa despende em ativos duradouros que espera utilizar por mais de um ano.
Estes ativos podem incluir fábricas, maquinaria, veículos, servidores informáticos e centros de dados.
Ao contrário das despesas operacionais correntes, como salários e eletricidade, o CapEx é geralmente registado como um ativo em vez de ser deduzido imediatamente do lucro. O custo é reconhecido de forma gradual ao longo da vida útil dos ativos através da depreciação.
Esta distinção é relevante porque o momento em que uma empresa efetua os seus gastos em caixa e o reconhecimento das despesas nas suas demonstrações financeiras podem ser muito diferentes.
Como o CapEx Afeta o Lucro e o Fluxo de Caixa
Considere uma empresa que adquire equipamentos por 10 milhões de dólares e prevê utilizá-los durante cinco anos.
Suponha que a empresa paga o montante total em numerário durante o primeiro ano e deprecia o equipamento de forma linear ao longo da sua vida útil, sem valor residual.
| Medida financeira | Montante |
| Aquisição de equipamento | 10 milhões de dólares |
| Saída de caixa inicial | 10 milhões de dólares |
| Vida útil esperada | 5 anos |
| Depreciação anual | 2 milhões de dólares |
A empresa gasta 10 milhões de dólares em caixa quando adquire o equipamento. Contudo, em vez de reconhecer a totalidade do montante como despesa de imediato, regista 2 milhões de dólares em depreciação por ano durante cinco anos.
O pagamento do equipamento afeta o fluxo de caixa, enquanto a despesa reduz gradualmente o lucro contabilístico.
Esta diferença é particularmente importante ao analisar o fluxo de caixa livre (FCL).
Os analistas calculam habitualmente o fluxo de caixa livre como o caixa gerado pelas atividades operacionais menos as despesas de capital. Este indicador ajuda os investidores a avaliar o montante de caixa disponível após a empresa ter investido nos seus ativos. O fluxo de caixa livre é também um dado de entrada importante na análise de fluxo de caixa descontado (DCF), que estima o valor de uma empresa com base na geração de caixa futura esperada.
Uma empresa pode, portanto, reportar lucros crescentes enquanto o seu fluxo de caixa livre diminui, porque está a gastar mais em equipamentos, infraestrutura ou outros investimentos de longo prazo.
CapEx de Manutenção vs CapEx de Crescimento
Nem todas as despesas de capital servem o mesmo propósito.
O CapEx de manutenção refere-se aos gastos necessários para manter ou substituir os ativos existentes e assegurar a continuidade das operações. Por exemplo, um fabricante pode substituir maquinaria obsoleta para manter a sua capacidade de produção atual.
O CapEx de crescimento, por outro lado, implica o investimento em capacidade adicional, nova tecnologia ou expansão para novos mercados. Uma empresa tecnológica que constrói novos centros de dados para responder à procura crescente seria um exemplo.
A distinção é relevante porque os gastos de manutenção podem ser necessários para sustentar as operações, enquanto os gastos de crescimento deverão suportar receitas ou eficiência.
No entanto, as empresas nem sempre reportam separadamente o CapEx de manutenção e o de crescimento. Os investidores poderão ter de analisar os comentários da gestão e as divulgações financeiras para compreender a finalidade dos gastos.
Por Que as Empresas Aumentam o CapEx?
As empresas podem aumentar as despesas de capital por diversas razões, nomeadamente para expandir a capacidade de produção, responder a uma procura crescente, substituir equipamentos obsoletos, adotar novas tecnologias ou entrar em novos mercados.
Gastos mais elevados podem indicar que a gestão antecipa uma procura mais robusta ou identifica oportunidades para melhorar o negócio ao longo do tempo.
Por exemplo, uma empresa que investe em novas instalações de produção pode esperar fabricar mais produtos, enquanto uma empresa tecnológica que expande a sua infraestrutura informática pode estar a preparar-se para servir mais clientes.
No entanto, um CapEx mais elevado não garante retornos mais elevados.
Se a procura se desenvolver mais lentamente do que o esperado, a empresa poderá subutilizar os ativos recentemente adquiridos. O negócio poderá continuar a incorrer em depreciação e outros custos operacionais mesmo que o investimento não tenha gerado as receitas antecipadas.
Isto explica por que razão os investidores devem considerar não apenas o montante que uma empresa gasta, mas também o objetivo desse gasto.
Como o CapEx Pode Afetar as Margens de Lucro
As despesas de capital podem influenciar a rentabilidade muito depois do investimento inicial.
Quando os ativos depreciáveis são colocados em uso, reconhecemos as despesas de depreciação ao longo das respetivas vidas úteis. A forma como esses ativos são utilizados determina se a depreciação integra o custo das receitas ou as despesas operacionais.
Isto significa que uma depreciação mais elevada pode afetar a margem bruta, a margem operacional ou ambas.
A depreciação de maquinaria utilizada no fabrico de produtos pode contribuir para o custo das receitas, e a organização regista a depreciação de determinados ativos administrativos nos gastos operacionais.
Se os novos investimentos gerarem receitas adicionais suficientes ou melhorarem a eficiência, poderão contribuir para compensar estes custos e sustentar a rentabilidade.
No entanto, se as receitas crescerem mais lentamente do que as despesas associadas, as margens de lucro poderão ficar sob pressão.
O free cash flow pode evidenciar o impacto mais imediato de um investimento intensivo; as despesas de capital implicam pagamentos em dinheiro, originando saídas de caixa.
Isto ajuda a explicar por que razão o crescimento dos lucros e a geração de caixa nem sempre evoluem na mesma direção.
Microsoft: Como um CapEx Elevado Pode Afetar o Free Cash Flow e as Margens
A Microsoft constitui um exemplo útil de como despesas de capital substanciais podem influenciar o desempenho financeiro de uma empresa.
A empresa tem investido intensamente em centros de dados, servidores e chips para fazer face à procura de computação em nuvem e inteligência artificial (IA).
O ano fiscal da Microsoft termina a 30 de junho. Neste exemplo, o capex refere-se ao dinheiro gasto em propriedades e equipamentos.
No ano fiscal de 2022, as despesas de capital da Microsoft ascenderam a 23,9 mil milhões de dólares. No ano fiscal de 2026, aumentaram para 115,9 mil milhões de dólares, equivalente a aproximadamente 35% das receitas anuais.
No entanto, este aumento substancial das despesas ocorreu em paralelo com um forte crescimento do negócio.
No ano fiscal de 2026, as receitas cresceram 18%, para 331,8 mil milhões de dólares, enquanto o resultado líquido aumentou 31%, para 133,7 mil milhões de dólares.
O free cash flow, contudo, seguiu um caminho diferente.
Após atingir 74,1 mil milhões de dólares no ano fiscal de 2024, desceu para 67,0 mil milhões de dólares no ano fiscal de 2026.
Este contraste ilustra por que razão os investidores analisam o cash flow em conjunto com os lucros reportados. Os resultados da Microsoft continuaram a crescer, mas o dinheiro remanescente após as despesas de capital era inferior ao de dois anos antes.
O impacto a mais longo prazo na rentabilidade também é relevante.
A margem bruta da Microsoft diminuiu de 69,8% no ano fiscal de 2024 para 67,9% no ano fiscal de 2026. Os custos mais elevados relacionados com infraestruturas, incluindo a depreciação, podem ter contribuído para esta evolução, embora vários fatores influenciem as margens.
A questão central é se estes investimentos irão gerar receitas adicionais, capacidade e eficiência suficientes para justificar o seu custo.
A procura futura e o desempenho do negócio determinam o resultado, e não é possível conhecê-los antecipadamente.
Despesas de Capital e Free Cash Flow da Microsoft, 2022 a 2026
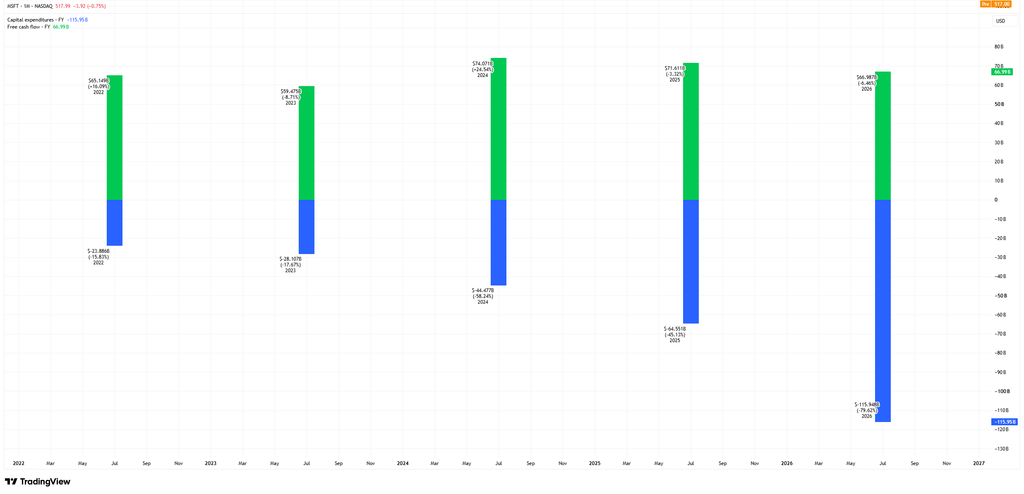
Fonte e Metodologia: TradingView. O gráfico compara as despesas de capital anuais e o free cash flow da Microsoft para os anos fiscais de 2022 a 2026. Este gráfico apresenta ambas as métricas em dólares norte-americanos, em milhares de milhões, em formato de colunas. As despesas de capital são apresentadas como valores negativos porque o TradingView as regista como saídas de caixa. A Microsoft atribui os valores anuais ao respetivo ano fiscal, com término a 30 de junho. Cada observação é representada no final do seu ano fiscal, pelo que a sua posição no eixo do calendário pode não coincidir exatamente com a etiqueta do ano fiscal. Os dados financeiros padronizados do TradingView podem diferir dos valores reportados diretamente nos relatórios da Microsoft devido à metodologia e classificação do fornecedor. Os valores históricos também podem ser revistos. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 17 de novembro de 2026.
O gráfico destaca a diferença entre as despesas de capital crescentes da Microsoft e o free cash flow remanescente após o investimento.
O CapEx aumentou de aproximadamente 23,9 mil milhões de dólares no ano fiscal de 2022 para 115,9 mil milhões de dólares no ano fiscal de 2026. No mesmo período, o free cash flow passou de aproximadamente 65,1 mil milhões de dólares no ano fiscal de 2022 para 59,5 mil milhões de dólares no ano fiscal de 2023, antes de subir para 74,1 mil milhões de dólares no ano fiscal de 2024 e descer para 67,0 mil milhões de dólares no ano fiscal de 2026.
Apesar do aumento substancial das despesas de investimento, o free cash flow não seguiu a mesma trajetória ascendente.
Isto não permite concluir se as despesas da Microsoft irão, em última análise, gerar retornos atrativos. Esta análise demonstra por que razão as despesas de capital e o free cash flow devem ser analisados em conjunto na avaliação da posição financeira e da estratégia de investimento de uma empresa.
Os valores padronizados utilizados no gráfico podem diferir dos reportados diretamente nos resultados financeiros da Microsoft.
Conclusão
As despesas de capital representam o investimento em ativos que podem sustentar as operações e o crescimento futuro de uma empresa. O dinheiro diminui quando os pagamentos são efetuados, enquanto a empresa reconhece o custo dos ativos depreciáveis ao longo de vários anos.
Esta diferença ajuda a explicar por que razão uma empresa pode reportar resultados crescentes enquanto gera menos free cash flow. O investimento da Microsoft em IA e infraestrutura de nuvem ilustra como despesas de capital substanciais podem coexistir com um forte crescimento dos lucros e pressão sobre a geração de caixa.
Para os investidores, a questão não é simplesmente quanto uma empresa gasta, mas se é provável que esse gasto gere retornos suficientes ao longo do tempo. Os investidores deverão, por isso, analisar o capex em conjunto com o crescimento das receitas, o free cash flow, as margens de lucro e a explicação da gestão sobre as suas decisões de investimento.