
النفط يسجّل أعلى مستوى في ستة أشهر في ظل مخاوف الذكاء الاصطناعي التي تُثقل كاهل الأسهم | ملخص أسبوعي: 19-23 أكتوبر 2026


يستعرض الملخص الأسبوعي للأسواق هذا الأسبوع كيف أربكت أسعار النفط المتصاعدة والمخاوف المتعلقة بتمويل الذكاء الاصطناعي والضغوط المتصاعدة على سوق السندات الأوروبية الأسواقَ العالمية.
ارتفع خام برنت إلى أعلى مستوى له منذ أبريل، فيما تكبّد الذهب أكبر تراجع أسبوعي له منذ مطلع يونيو. وشهدت أسهم التكنولوجيا الأمريكية أحد أشد موجات البيع اليومي حدةً منذ أشهر، في حين سجّلت الأسهم الأوروبية أسوأ أداء أسبوعي لها منذ مطلع سبتمبر.
في المقابل، حقّقت سندات الخزانة الأمريكية أقوى ارتداد يومي لها منذ أكثر من ثلاث سنوات، في الوقت الذي قفزت فيه تكاليف الاقتراض الفرنسية. وقد كشف هذا التباين عن إعادة المستثمرين تقييم مشهد التضخم والنمو والمخاطر المالية، في مستهل أسبوع بالغ الأهمية للبنوك المركزية.
نظرة اقتصادية عامة
حافظ النشاط الاقتصادي الأمريكي على زخمه رغم تقلبات السوق. إذ انخفضت طلبات إعانة البطالة الأسبوعية إلى 194,000، فيما بلغ مؤشر مديري المشتريات التمهيدي لقطاع التصنيع والخدمات في أكتوبر 56.0 و57.9 على التوالي، مما يشير إلى استمرار التوسع.
في المملكة المتحدة، تسارع التضخم السنوي إلى 3.5% في سبتمبر، مرتفعاً من 3.1% وفوق التوقعات البالغة 3.4%. وانخفض معدل البطالة إلى 4.7%، مما عزّز التوقعات برفع بنك إنجلترا أسعار الفائدة في نوفمبر.
كذلك تحسّن النشاط التجاري؛ إذ ارتفع مؤشر مديري المشتريات المركّب في المملكة المتحدة لشهر أكتوبر إلى 53.1، وهو أعلى مستوى منذ فبراير، مع تسجيل الطلبات الجديدة أقوى زيادة لها منذ أكثر من عامين. غير أن مبيعات التجزئة تراجعت بنسبة 0.4%، مشيرةً إلى استمرار الضغط على الإنفاق الأسري.
قدّمت منطقة اليورو صورة أضعف؛ إذ انخفض مؤشرها المركّب من 53.1 إلى 51.9، وهو أدنى مستوى في أربعة أشهر، في ظل ارتفاع تكاليف الطاقة وتشدّد الأوضاع المالية، مما أثّر على ثقة رجال الأعمال.
هبطت قراءة فرنسا إلى 48.4، دلالةً على الانكماش وسط حالة عدم اليقين السياسي والمالي، في حين بقيت ألمانيا في منطقة التوسع عند 52.8.
كان التباين واضحاً: دخلت المملكة المتحدة الربع الأخير بزخم تجاري أقوى، بينما أظهرت منطقة اليورو بوادر تباطؤ. وتبقى كلتاهما عُرضةً للتأثير التضخمي الناجم عن ارتفاع أسعار الطاقة.
الأسهم والسندات والسلع
الأسهم
أنهت الأسهم الأمريكية الأسبوع بأداء متباين، إذ أشعلت المخاوف المتعلقة بالإنفاق على البنية التحتية للذكاء الاصطناعي موجة بيع حادة في قطاع التكنولوجيا.
تراجع مؤشر S&P 500 بنسبة 0.5% ليصل إلى 7,623.68، فيما أغلق مؤشر ناسداك المركّب عند 25,955.34، (بانخفاض 0.7% على مدار الأسبوع). وحقّق مؤشر داو جونز مكاسب بنسبة 0.4% خلال الأسبوع، على الرغم من تراجعه بأكثر من 650 نقطة يوم الجمعة.
جاءت أبرز الحركات يوم الخميس، حين انهار ناسداك بنسبة 2.6%، وهو أكبر تراجع يومي له منذ يونيو، كما تراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 6.7%.
هبطت أسهم ميتا بنسبة 7% على الرغم من إيراداتها الفائقة للتوقعات، إثر مساهمة الإنفاق الضخم على الذكاء الاصطناعي في تسجيل الشركة أول تدفق نقدي خارج لها منذ أكثر من عقد. وأظهرت عمليات البيع تصاعداً في تدقيق المستثمرين حول قدرة الاستثمار في الذكاء الاصطناعي على تحقيق عوائد كافية تبرّر تكلفته.
في أوروبا، تراجع مؤشر STOXX Europe 600 بنحو 1.4% إلى 635.77، فيما انخفض مؤشر FTSE 100 بنسبة 1.76% إلى 10,690.36، مسجّلاً أكبر خسارة أسبوعية له منذ 2 أكتوبر.
أضافت النتائج الشركاتية المخيّبة للآمال مزيداً من الضغوط؛ إذ انهارت أسهم كيرينج بنسبة 16.6% يوم الجمعة في أعقاب ضعف مبيعات غوتشي، فيما تراجعت أسهم فولفو كارز بأكثر من 24% بعد الإعلان عن خسارة فصلية فاقت التوقعات.
السندات
سجّلت سندات الخزانة الأمريكية ارتداداً حاداً مع لجوء المستثمرين إلى الملاذات الآمنة خلال موجة البيع في قطاع التكنولوجيا.
هبط عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 19 نقطة أساس يوم الخميس، وهو أكبر تراجع يومي له منذ مارس 2023، مُتراجعاً بصورة عابرة دون مستوى 5%. وعلى الرغم من تعافيه يوم الجمعة، أنهى العائد الأسبوع بانخفاض يقارب تسع نقاط أساس عند 5.00%.
سارت سندات الحكومة الفرنسية في الاتجاه المعاكس تماماً.
ارتفع عائد السندات الفرنسية لأجل 10 سنوات بنحو 27 نقطة أساس خلال الأسبوع، متخطياً مستوى 5% وسط اضطرابات سياسية ومخاوف تتعلق بالمالية العامة للبلاد. واتسع فارق العائد مقارنةً بالسندات الحكومية الألمانية ليقترب من المستويات التي شُهدت آخر مرة إبّان أزمة الديون في منطقة اليورو.
أبرز هذا التباين استجابة المستثمرين المختلفة لمخاطر السوق: فهم يلجؤون إلى الدين الحكومي الأمريكي بحثاً عن الأمان، في حين يطالبون بعوائد أعلى مقابل الاحتفاظ بالسندات الفرنسية.
السلع
ارتفع خام برنت بنسبة 6% إلى 116.72 دولاراً أمريكياً للبرميل، في أعقاب تجدّد الهجمات على البنية التحتية للطاقة السعودية والمخاوف من تصعيد إضافي يشمل إيران. كذلك ارتفع خام WTI بنسبة 2.3% إلى 103.27 دولاراً أمريكياً للبرميل.
يحمل ارتفاع أسعار النفط تداعيات اقتصادية أوسع نطاقاً؛ إذ يمكن أن تؤدي الطاقة المرتفعة الثمن بصورة مستمرة إلى رفع تكاليف الإنتاج والنقل، وتقليص القدرة الشرائية للأسر، وتعقيد جهود البنوك المركزية في السيطرة على التضخم.
تراجع الذهب بنحو 4% إلى ما يقارب 4,000 دولار أمريكي للأوقية، وتداول بصورة عابرة دون هذا المستوى يوم الجمعة.
جاء هذا التراجع لافتاً للنظر؛ إذ ضعف الذهب في الوقت الذي هبطت فيه الأسهم وتراجعت عائدات سندات الخزانة. وظلّت توقعات بقاء أسعار الفائدة مرتفعة عاملاً معاكساً، فيما أشارت موجة البيع المتزامنة إلى أن العلاقات التقليدية للملاذ الآمن لا تسير باتساق.
أداء القطاعات
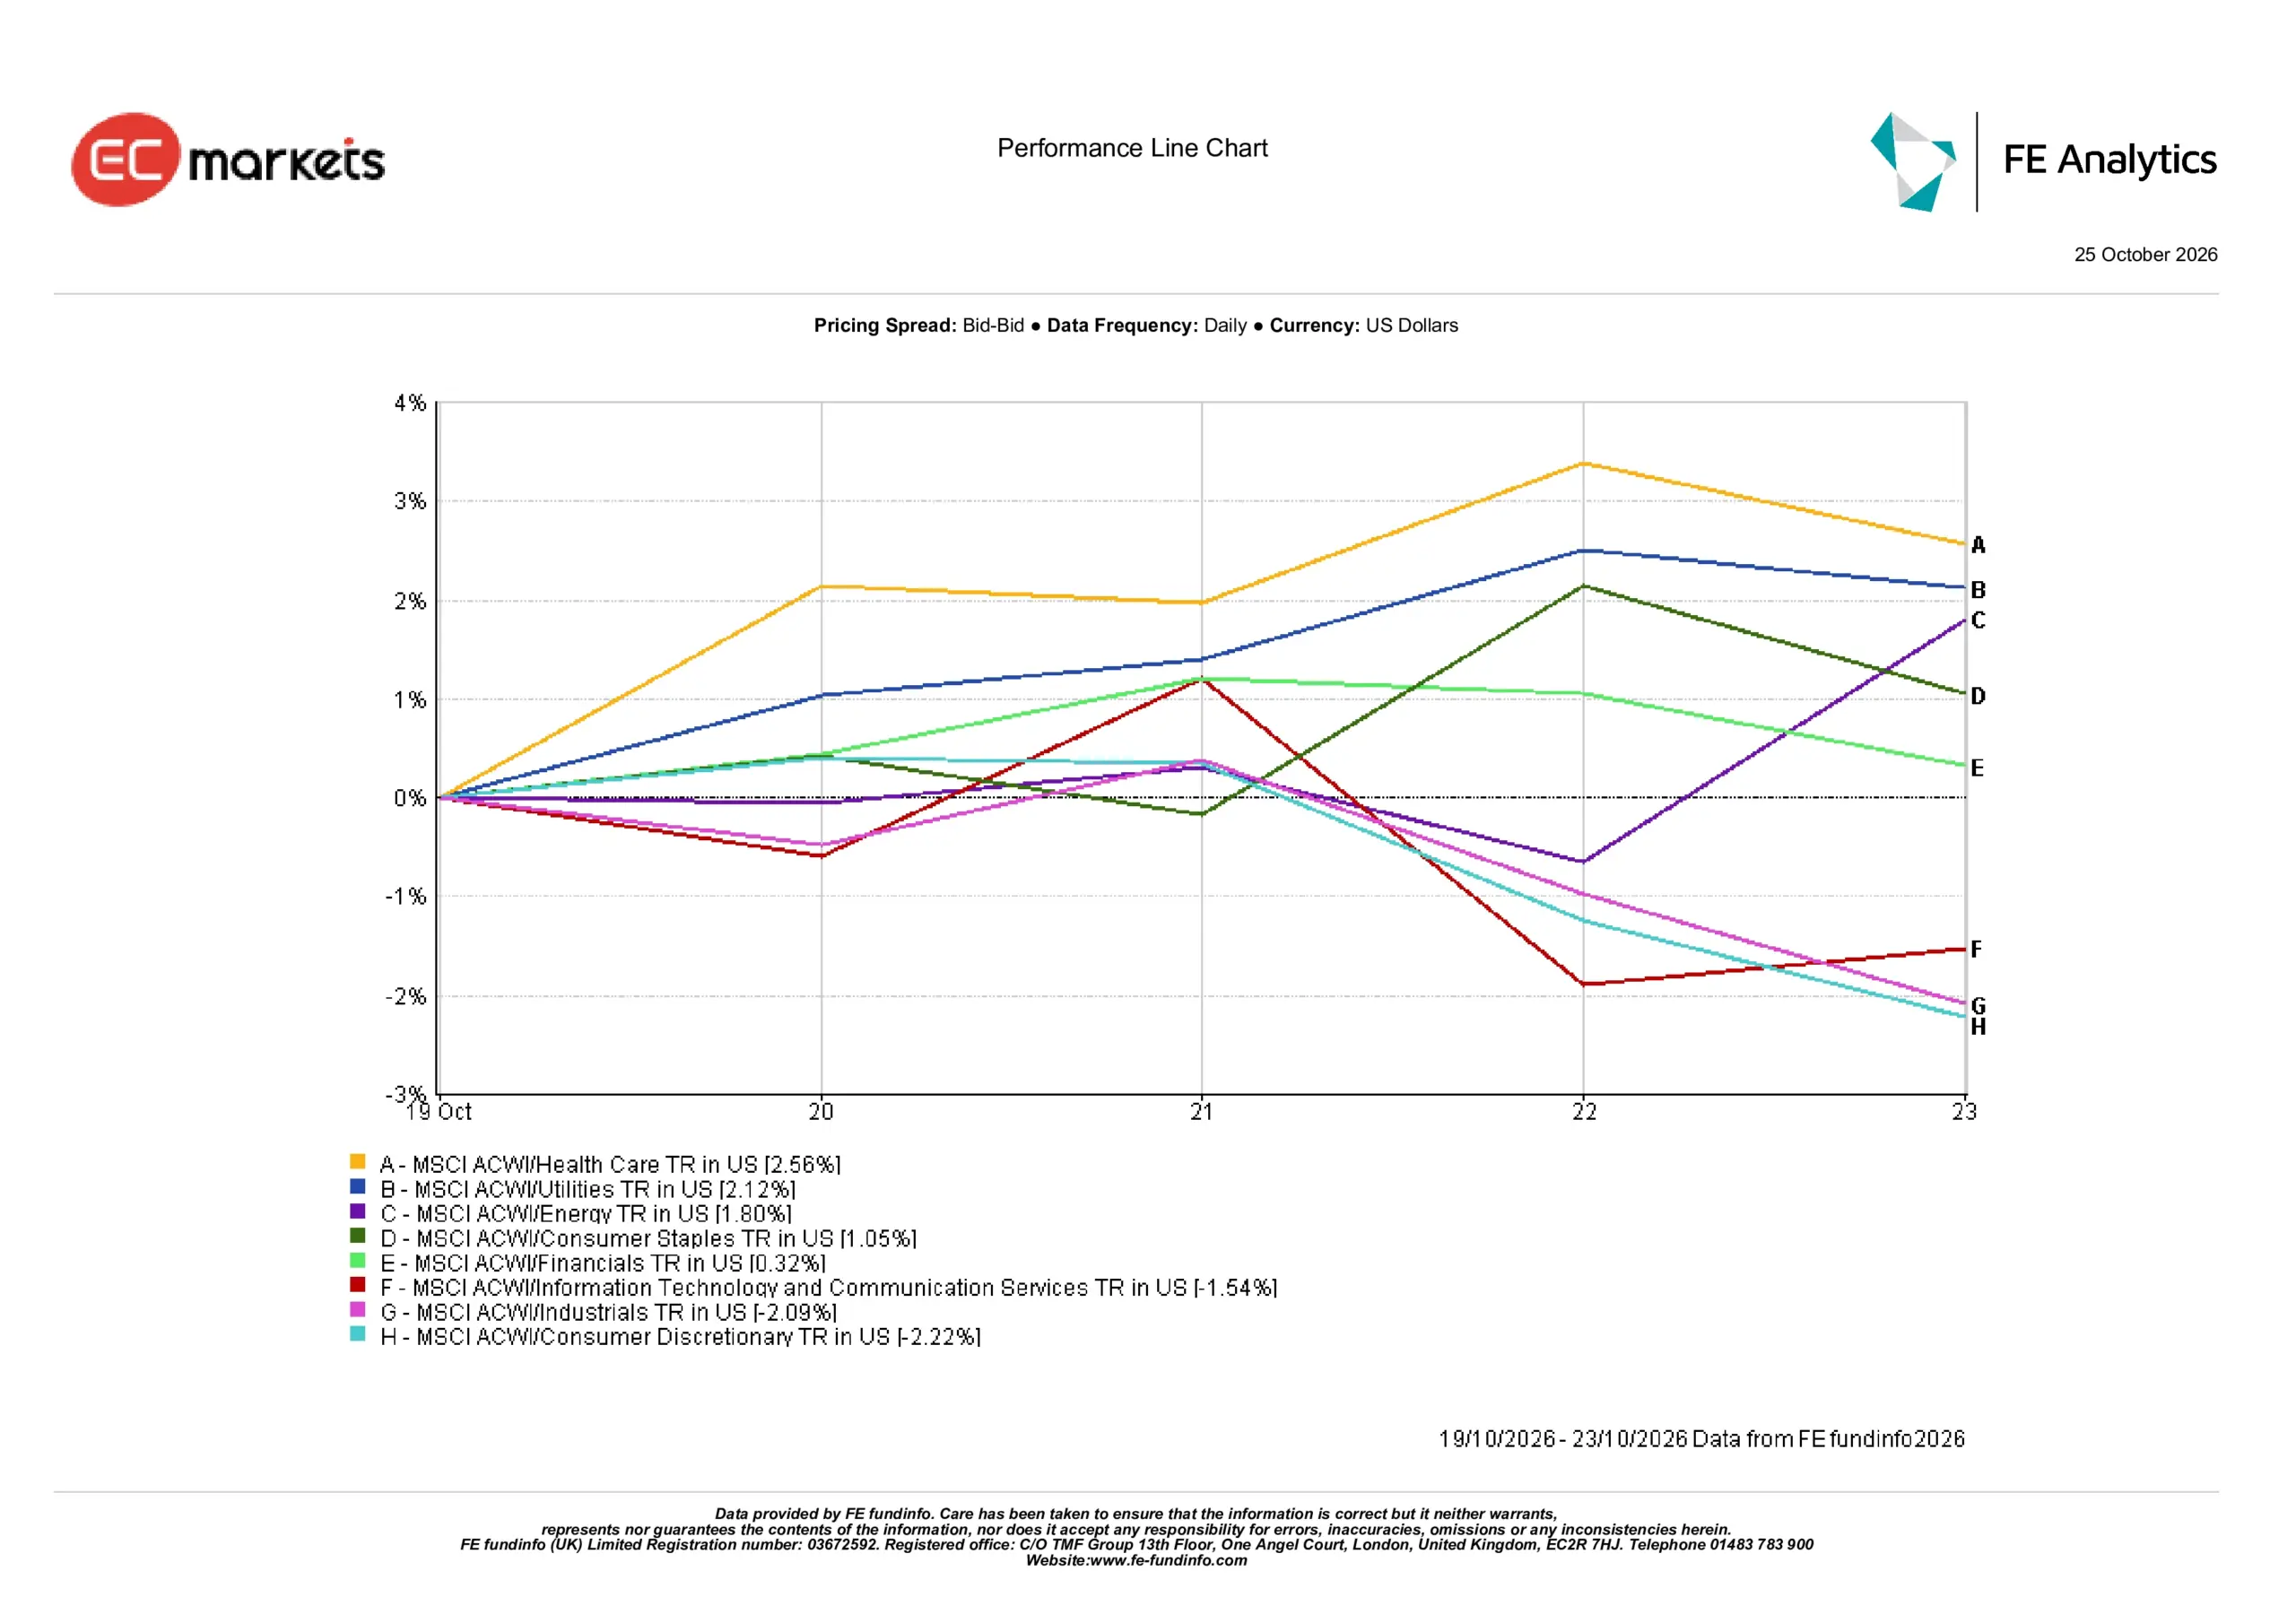
كشفت عوائد القطاعات العالمية عن تفضيل واضح للأعمال الدفاعية على حساب القطاعات الأكثر حساسية للدورة الاقتصادية.
تصدّر قطاع الرعاية الصحية بمكاسب بلغت 2.56%، تلته قطاع المرافق بنسبة 2.12%. وعكس أداؤهما المتميّز المرونة النسبية للأعمال ذات الطلب الأكثر استقراراً في فترات عدم اليقين في السوق.
تقدّم قطاع الطاقة بنسبة 1.80%، مدعوماً بارتفاع أسعار النفط الخام، فيما ارتفعت السلع الاستهلاكية الأساسية بنسبة 1.05%، والقطاع المالي بنسبة 0.32%.
في المقابل، كان قطاع السلع الاستهلاكية التقديرية الأضعف أداءً بتراجع 2.22%، تلاه الصناعات بنسبة -2.09%. ويواجه كلاهما تحديات ناجمة عن ارتفاع التكاليف التشغيلية والضغوط المحتملة على إنفاق المستهلكين والشركات.
تراجع قطاعا تقنية المعلومات وخدمات الاتصالات بنسبة 1.54%، في ظل استمرار تساؤلات المستثمرين حول العوائد المتحققة من الاستثمارات الضخمة في الذكاء الاصطناعي.
سلّط الفارق البالغ 4.78 نقطة مئوية بين أقوى القطاعات وأضعفها الضوء على تحوّل أوسع نحو التوضع الدفاعي. وامتد الضعف إلى ما هو أبعد من التكنولوجيا، مما يشير إلى تنامي قلق المستثمرين من تأثير التكاليف المرتفعة على الاقتصاد الأشمل.
أداء القطاعات: 19-23 أكتوبر 2026
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً للأداء المستقبلي. البيانات كما في 23 أكتوبر 2026.
الأسواق الإقليمية
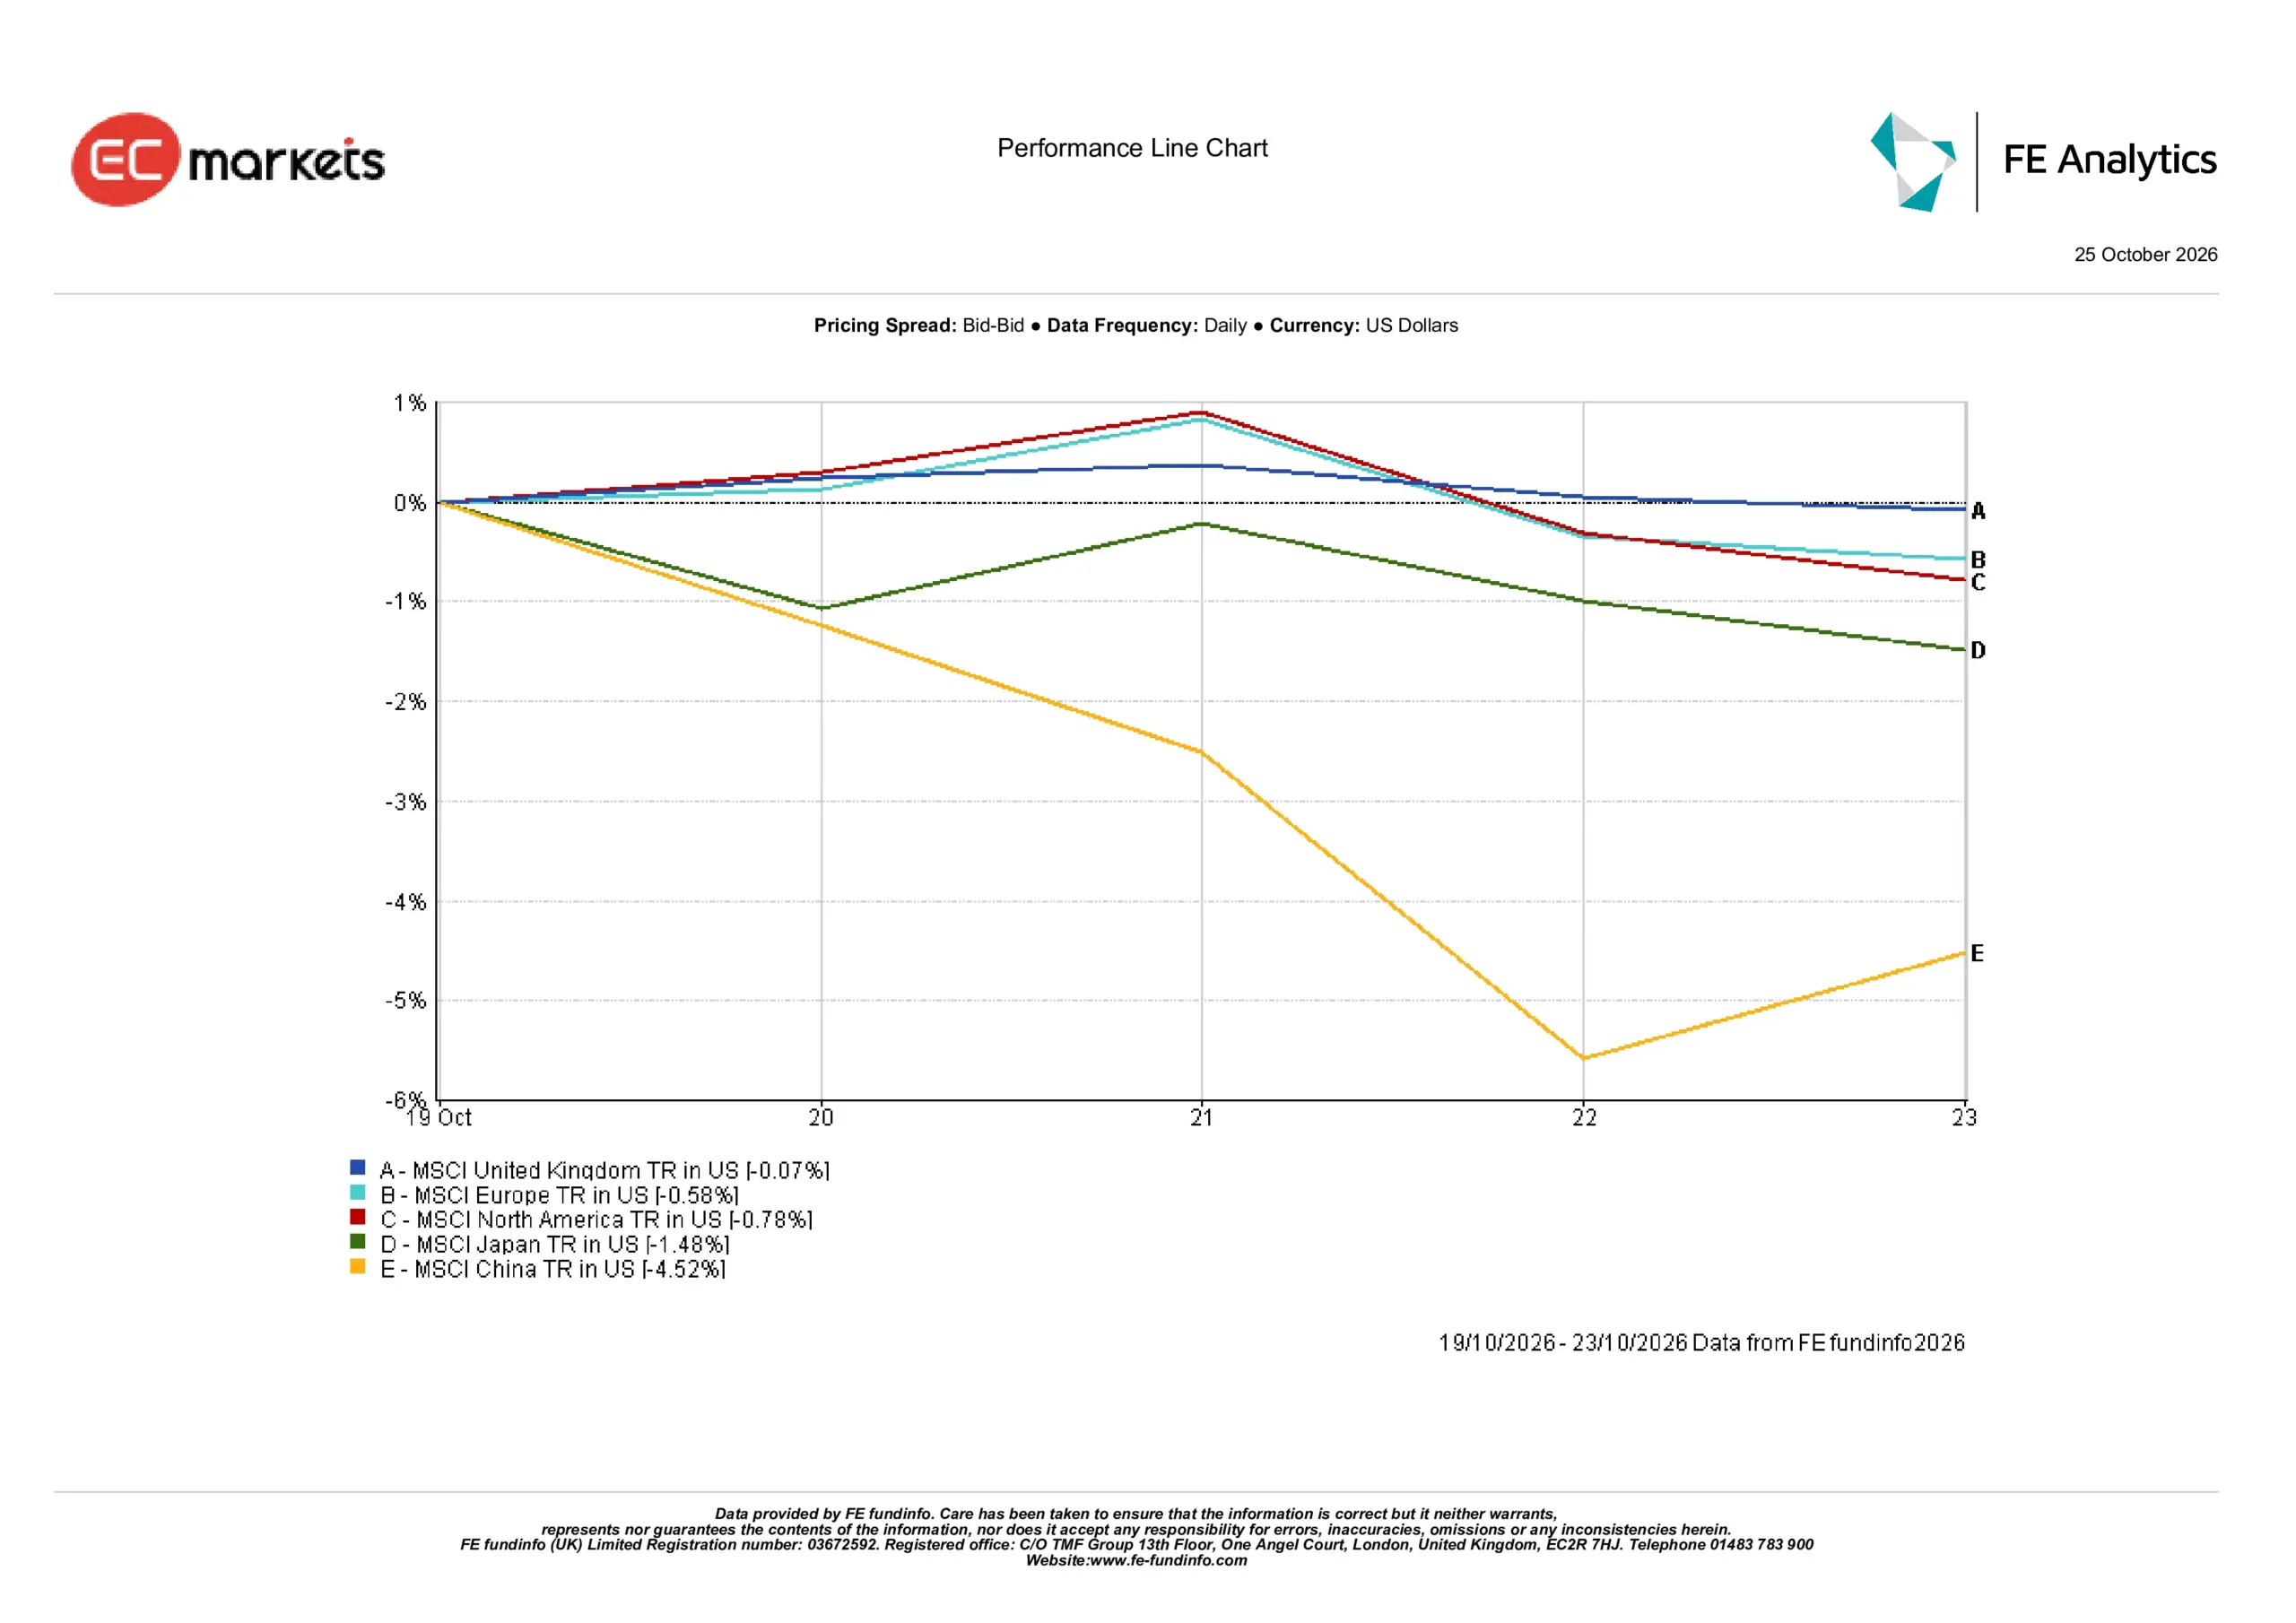
سجّلت جميع المؤشرات الإقليمية الخمسة لـ MSCI عوائد أسبوعية سلبية، وإن تفاوتت حدة الخسائر بشكل ملحوظ.
جاء مؤشر MSCI للمملكة المتحدة TR الأقوى أداءً بتراجع طفيف بلغ 0.07% فحسب بالدولار الأمريكي. وجاء ذلك مغايراً لتراجع مؤشر FTSE 100 بنسبة 1.76%، مما يعكس الاختلافات في تركيبة المؤشر ومعالجة توزيعات الأرباح وتحويل العملات.
تراجع مؤشر MSCI أوروبا TR بنسبة 0.58%، مع ثقل ضعف أرباح الشركات وارتفاع تكاليف الطاقة على المعنويات.
انخفضت أمريكا الشمالية بنسبة 0.78%، إذ أسهمت الضعف المرتبط بقطاع التكنولوجيا في الخسائر رغم البيانات الاقتصادية الأمريكية المقاوِمة نسبياً.
في آسيا، تراجعت اليابان بنسبة 1.48%، إذ أثقل ضعف قطاع التكنولوجيا وتعزّز الين على المعنويات. وشهد مؤشر نيكاي عمليات بيع حادة بشكل خاص خلال الأسبوع، مما سلّط الضوء على تعرّض المنطقة للتحولات في توقعات الاستثمار المرتبط بالذكاء الاصطناعي.
كانت الصين الأضعف إقليمياً بتراجع 4.52%. وتعرّضت الأسهم الصينية وأسهم هونج كونج لضغوط أيضاً، مع بلوغ المؤشرات الرئيسية أدنى مستوياتها في أشهر عدة قبل أن تستعيد بعض أرضيتها.
أبرزت النتائج الإقليمية طابع موجة البيع العالمية غير المتوازن. فبينما أثبتت الأسهم البريطانية والأوروبية مرونة نسبية من حيث إجمالي العوائد بالدولار الأمريكي، كانت الخسائر أكثر حدة بكثير في الأسواق الآسيوية، ولا سيما الصين.
الأداء الإقليمي: 19-23 أكتوبر 2026
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً للأداء المستقبلي. البيانات كما في 23 أكتوبر 2026.
أسواق العملات
عكست أسواق العملات تحولات في توقعات أسعار الفائدة والتباين الاقتصادي والطلب المتزايد على الأصول الأكثر أماناً.
تراجع زوج EUR/USD طفيفاً من نحو 1.1214 إلى 1.1202، مع ثقل تباطؤ النشاط في منطقة اليورو وغموض المشهد المالي على العملة الموحدة.
أنهى زوج GBP/USD تداولاته قرب مستوى 1.3373، مدعوماً ببيانات التوظيف البريطانية القوية والتضخم الفائق للتوقعات. وبلغ الجنيه الإسترليني لفترة وجيزة أعلى مستوياته في خمسة أسابيع فوق 1.34 مع تعزّز التوقعات برفع بنك إنجلترا الفائدة في نوفمبر.
انخفض زوج USD/JPY من 158.52 إلى 156.86، بما يعادل نحو 1.05%، مع دعم تراجع عائدات سندات الخزانة الأمريكية وتصاعد النفور من المخاطرة للين الياباني.
تراجع زوج GBP/JPY من 210.42 إلى 209.76، محوّلاً مكاسبه السابقة مع تصاعد الطلب على الين إبّان موجة البيع في أسواق الأسهم في نهاية الأسبوع.
بشكل عام، أبرزت تحركات العملات تنامي الفوارق في توقعات السياسة النقدية والأداء الاقتصادي. فقد استفاد الجنيه الإسترليني من البيانات البريطانية القوية، في حين تلقّى الين دعماً من تراجع عائدات السندات الأمريكية. ومع اجتماع الفيدرالي والمركزي الأوروبي والبنك الياباني الأسبوع المقبل، قد تُشكّل توجيهاتهم السياسية عاملاً حاسماً في تحديد اتجاه أزواج العملات الرئيسية.
التوقعات والأسبوع القادم
تواجه الأسواق الآن أسبوعاً بالغ الأهمية على صعيد السياسة النقدية والبيانات الاقتصادية وأرباح الشركات.
يُعلن الاحتياطي الفيدرالي قراره يوم الأربعاء، يعقبه البنك المركزي الأوروبي يوم الخميس وبنك اليابان يوم الجمعة. وسيقيّم المستثمرون كيفية موازنة صانعي السياسات بين التضخم المستمر وتشدّد أوضاع التمويل والنمو الاقتصادي غير المتوازن.
ستوفر بيانات الناتج المحلي الإجمالي الأمريكي للربع الثالث وبيانات تضخم مؤشر PCE مزيداً من المؤشرات حول مرونة الاقتصاد وضغوط الأسعار. وفي أوروبا، ستساعد إصدارات الناتج المحلي الإجمالي الأولية ومعدلات التضخم الوطنية في تحديد ما إذا كان تباطؤ النشاط التجاري يؤثر على النمو الأشمل.
كذلك ستحظى الميزانية البريطانية في 28 أكتوبر باهتمام وثيق نظراً لتداعياتها على الاقتراض الحكومي والمصداقية المالية وثقة المستثمرين.
في غضون ذلك، تستعد كل من ألفابيت ومايكروسوفت وأمازون للإعلان عن أرباحها. وستكون خططهم للإنفاق الرأسمالي وإيرادات الحوسبة السحابية وعوائد استثمارات الذكاء الاصطناعي محوراً بالغ الأهمية في أعقاب التدقيق المتجدد في تقييمات شركات التكنولوجيا.
مع بقاء أسعار النفط مرتفعة وتزايد أهمية أوضاع التمويل، يبقى السؤال المحوري: هل ستتمكن أرباح الشركات من استعادة ثقة المستثمرين في الاستثمار بالذكاء الاصطناعي في حين تواصل البنوك المركزية مواجهة التضخم المستمر؟