
Minyak Capai Paras Tertinggi Enam Bulan Apabila Kebimbangan AI Membebankan Saham | Ringkasan Mingguan: 19-23 Oktober 2026


Ringkasan Pasaran Mingguan minggu ini meneliti bagaimana lonjakan harga minyak, kebimbangan terhadap pembiayaan AI dan tekanan yang semakin meningkat ke atas pasaran bon Eropah telah mengguncang pasaran global.
Minyak mentah Brent melonjak ke penyelesaian tertinggi sejak April, manakala emas mengalami penurunan mingguan paling curam sejak awal Jun. Saham teknologi AS mengalami jualan harian paling tajam dalam beberapa bulan, dan ekuiti Eropah mencatatkan minggu paling teruk sejak awal September.
Sementara itu, Bon Perbendaharaan AS mencatatkan rali harian terkuat dalam lebih tiga tahun, walaupun kos pinjaman Perancis melonjak. Pergerakan yang bercanggah ini menonjolkan bagaimana pelabur sedang menilai semula inflasi, pertumbuhan dan risiko kewangan menjelang minggu kritikal bagi bank-bank pusat.
Gambaran Keseluruhan Ekonomi
Aktiviti ekonomi AS kekal berdaya tahan walaupun pasaran bergolak. Tuntutan ganti rugi pengangguran awal turun kepada 194,000, manakala PMI pembuatan dan perkhidmatan awalan Oktober masing-masing mencapai 56.0 dan 57.9, menandakan pengembangan yang berterusan.
Di UK, inflasi tahunan meningkat kepada 3.5% pada September, naik daripada 3.1% dan melebihi jangkaan 3.4%. Kadar pengangguran turun kepada 4.7%, mengukuhkan jangkaan kenaikan kadar faedah Bank of England pada November.
Aktiviti perniagaan turut bertambah baik. PMI komposit UK bagi Oktober meningkat kepada 53.1, paras tertinggi sejak Februari, dengan pesanan baharu mencatatkan kenaikan terkuat dalam lebih dua tahun. Walau bagaimanapun, jualan runcit merosot 0.4%, menunjukkan tekanan berterusan ke atas perbelanjaan isi rumah.
Zon euro pula menggambarkan situasi yang lebih lemah. PMI kompositnya jatuh daripada 53.1 kepada 51.9, paras terendah empat bulan, apabila kos tenaga yang lebih tinggi dan keadaan kewangan yang lebih ketat menjejaskan keyakinan perniagaan.
Bacaan Perancis jatuh kepada 48.4, menunjukkan penguncupan di tengah-tengah ketidaktentuan politik dan fiskal, manakala Jerman kekal dalam pengembangan pada 52.8.
Kontrasnya jelas: UK memasuki suku terakhir dengan momentum perniagaan yang lebih kukuh, manakala zon euro menunjukkan tanda-tanda perlambatan. Kedua-duanya kekal terdedah kepada kesan inflasi daripada harga tenaga yang lebih tinggi.
Ekuiti, Bon dan Komoditi
Ekuiti
Ekuiti AS mengakhiri minggu dengan prestasi bercampur-campur, apabila kebimbangan terhadap perbelanjaan infrastruktur AI mencetuskan jualan teknologi yang tajam.
S&P 500 merosot 0.5% kepada 7,623.68, manakala Nasdaq Composite ditutup pada 25,955.34, (penurunan sebanyak 0.7% sepanjang minggu). Dow Jones meningkat 0.4% sepanjang minggu, walaupun jatuh lebih daripada 650 mata pada hari Jumaat.
Pergerakan paling ketara berlaku pada hari Khamis, apabila Nasdaq merudum 2.6%, penurunan harian paling curam sejak Jun, dan Indeks Semikonduktor Philadelphia jatuh 6.7%.
Saham Meta jatuh 7% walaupun hasil pendapatan melebihi jangkaan, selepas perbelanjaan AI yang besar menyumbang kepada aliran keluar tunai pertama syarikat itu dalam lebih satu dekad. Jualan ini menonjolkan peningkatan penelitian pelabur terhadap sama ada pelaburan AI dapat memberikan pulangan yang mencukupi untuk mewajarkan kos tersebut.
Di Eropah, STOXX Europe 600 jatuh kira-kira 1.4% kepada 635.77, manakala FTSE 100 merosot 1.76% kepada 10,690.36, penurunan mingguan terbesar sejak 2 Oktober.
Keputusan korporat yang mengecewakan turut menambah tekanan. Kering merudum 16.6% pada hari Jumaat berikutan jualan Gucci yang lemah, manakala Volvo Cars jatuh lebih daripada 24% selepas melaporkan kerugian suku tahun yang lebih besar daripada yang dijangka.
Bon
Bon Perbendaharaan AS mencatatkan rali yang tajam apabila pelabur mencari tempat selamat semasa jualan teknologi berlaku.
Hasil Bon Perbendaharaan 10 tahun merudum kira-kira 19 mata asas pada hari Khamis, penurunan harian terbesar sejak Mac 2023, sempat jatuh di bawah 5%. Walaupun ia pulih semula pada hari Jumaat, hasil tersebut mengakhiri minggu kira-kira sembilan mata asas lebih rendah pada 5.00%.
Bon kerajaan Perancis bergerak ke arah yang bertentangan.
Hasil bon 10 tahun Perancis meningkat kira-kira 27 mata asas sepanjang minggu, melampaui 5% di tengah-tengah keresahan politik dan kebimbangan terhadap kewangan awam negara itu. Premium hasil berbanding bon kerajaan Jerman melebar ke arah paras yang terakhir dilihat semasa krisis hutang zon euro.
Perbezaan ini menonjolkan bagaimana pelabur bertindak balas secara berbeza terhadap risiko pasaran: mencari keselamatan dalam hutang kerajaan AS sambil menuntut pulangan lebih tinggi untuk memegang bon Perancis.
Komoditi
Minyak mentah Brent melonjak 6% kepada AS$116.72 sesuku tong, berikutan serangan baharu ke atas infrastruktur tenaga Arab Saudi dan kebimbangan berlakunya peningkatan konflik yang melibatkan Iran. WTI turut meningkat, naik 2.3% kepada AS$103.27 sesuku tong.
Kenaikan harga minyak membawa implikasi ekonomi yang lebih luas. Tenaga yang mahal secara berterusan boleh meningkatkan kos pengeluaran dan pengangkutan, mengehadkan kuasa beli isi rumah dan menyukarkan usaha bank-bank pusat untuk mengawal inflasi.
Emas jatuh kira-kira 4% kepada sekitar AS$4,000 sesaun, sempat didagangkan di bawah paras ini pada hari Jumaat.
Penurunan ini tidak biasa kerana emas melemah walaupun ekuiti jatuh dan hasil Bon Perbendaharaan menyusut. Jangkaan kadar faedah yang tinggi kekal sebagai halangan, manakala jualan serentak mencadangkan bahawa hubungan aset selamat tradisional tidak bertahan secara konsisten.
Prestasi Sektor
Pulangan sektor global mendedahkan keutamaan yang jelas terhadap perniagaan defensif berbanding kawasan yang lebih sensitif kepada ekonomi.
Penjagaan Kesihatan mencatatkan keuntungan tertinggi sebanyak 2.56%, diikuti oleh Utiliti pada 2.12%. Prestasi cemerlang mereka mencerminkan daya tahan relatif perniagaan dengan permintaan yang lebih stabil semasa tempoh ketidaktentuan pasaran.
Tenaga maju 1.80%, disokong oleh kenaikan harga minyak mentah, manakala Keperluan Pengguna meningkat 1.05% dan Kewangan naik 0.32%.
Di hujung yang lain, Budi Bicara Pengguna adalah sektor paling lemah, merosot 2.22%, diikuti oleh Perindustrian pada -2.09%. Kedua-duanya menghadapi cabaran daripada kos operasi yang lebih tinggi dan potensi tekanan ke atas perbelanjaan pengguna dan perniagaan.
Teknologi Maklumat & Perkhidmatan Komunikasi jatuh 1.54%, apabila pelabur terus mempersoalkan pulangan daripada pelaburan AI berskala besar.
Jurang 4.78 mata peratusan antara sektor terkuat dan paling lemah menonjolkan peralihan yang lebih luas ke arah kedudukan defensif. Kelemahan melangkaui teknologi, mencadangkan pelabur semakin bimbang tentang bagaimana kos yang lebih tinggi boleh menjejaskan ekonomi yang lebih luas.
Prestasi Sektor: 19-23 Oktober 2026
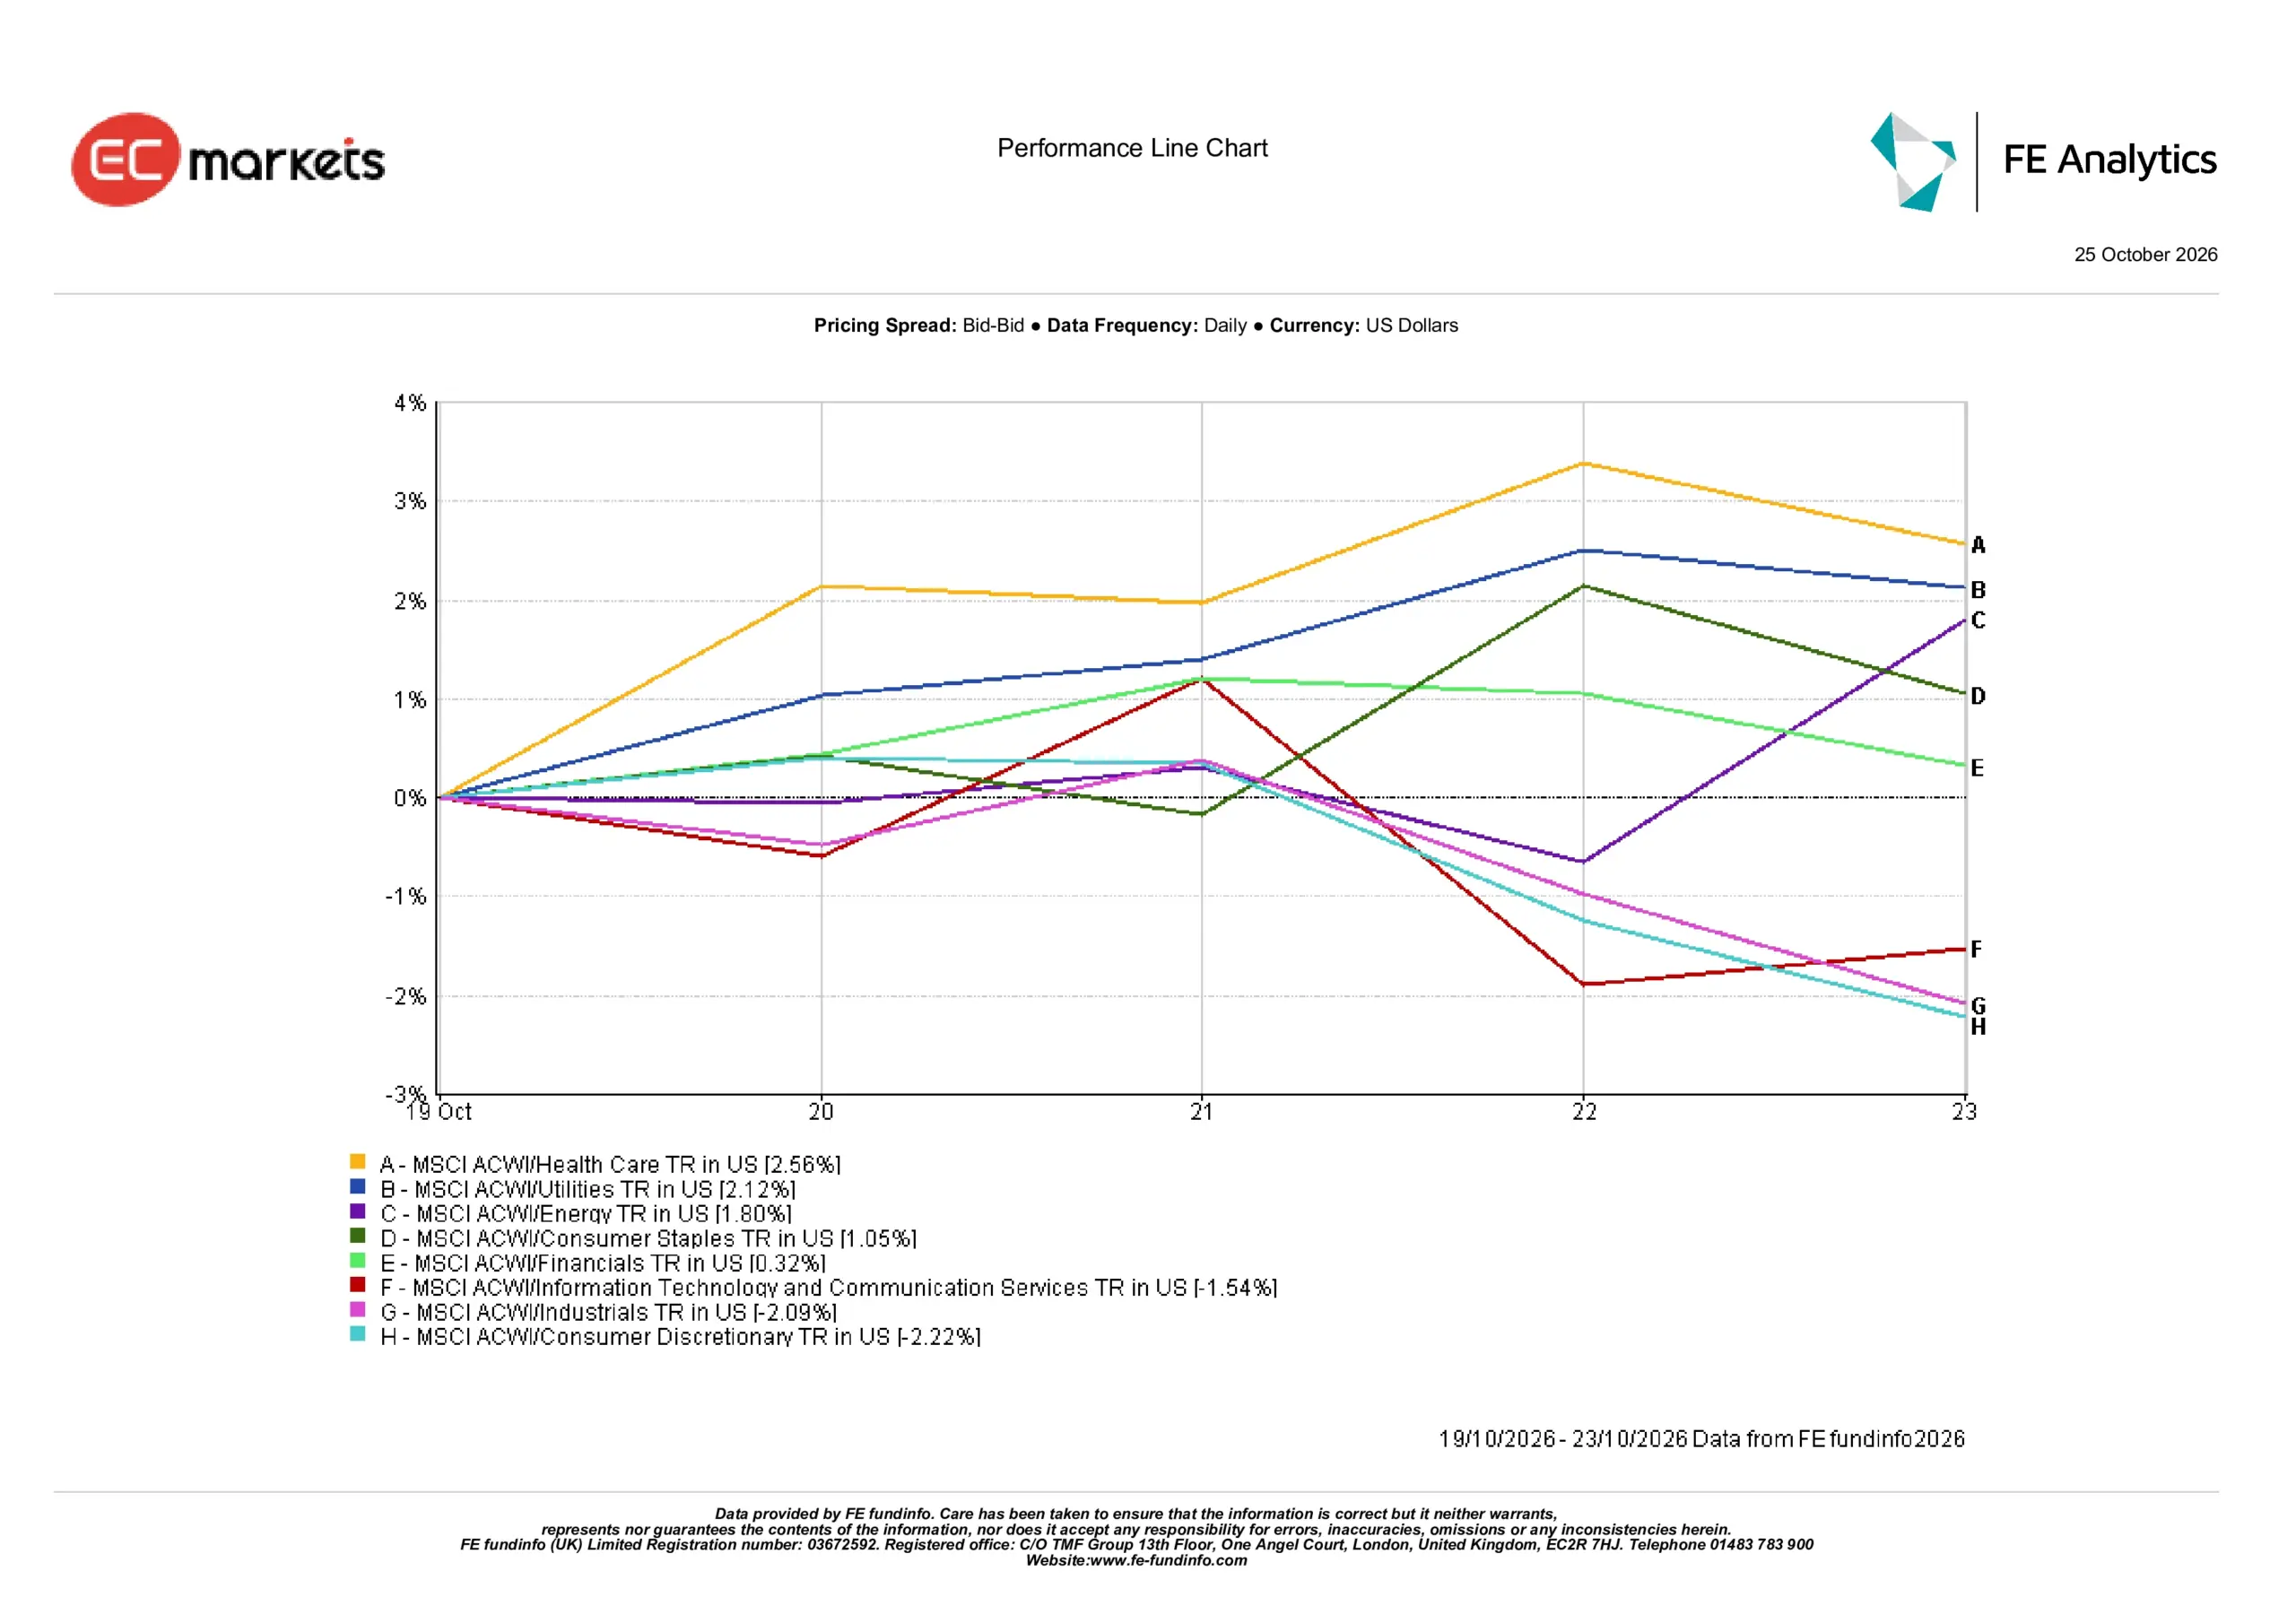
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lepas bukan petunjuk prestasi masa hadapan yang boleh dipercayai. Data setakat 23 Oktober 2026.
Pasaran Serantau
Kesemua lima indeks serantau MSCI mencatatkan pulangan mingguan negatif, walaupun skala kerugian berbeza dengan ketara.
MSCI United Kingdom TR adalah yang terkuat, merosot hanya 0.07% dalam terma dolar AS. Ini berbeza dengan penurunan 1.76% FTSE 100, mencerminkan perbezaan dalam komposisi indeks, layanan dividen dan terjemahan mata wang.
MSCI Europe TR jatuh 0.58%, apabila pendapatan korporat yang lebih lemah dan kenaikan kos tenaga membebankan sentimen.
Amerika Utara merosot 0.78%, dengan kelemahan berkaitan teknologi menyumbang kepada kerugian walaupun data ekonomi AS yang agak berdaya tahan.
Di Asia, Jepun jatuh 1.48%, apabila kelemahan sektor teknologi dan yen yang lebih kukuh membebankan sentimen. Nikkei mengalami jualan yang sangat tajam sepanjang minggu, menonjolkan pendedahan rantau ini kepada perubahan jangkaan untuk pelaburan berkaitan AI.
China adalah rantau paling lemah, jatuh 4.52%. Ekuiti China dan Hong Kong turut tertekan, dengan penanda aras utama mencapai paras terendah berbilang bulan sebelum pulih sebahagian.
Keputusan serantau menonjolkan jualan global yang tidak sekata. Walaupun ekuiti UK dan Eropah terbukti agak berdaya tahan dalam terma jumlah pulangan dolar AS, kerugian jauh lebih ketara di seluruh pasaran Asia, terutamanya China.
Prestasi Serantau: 19-23 Oktober 2026
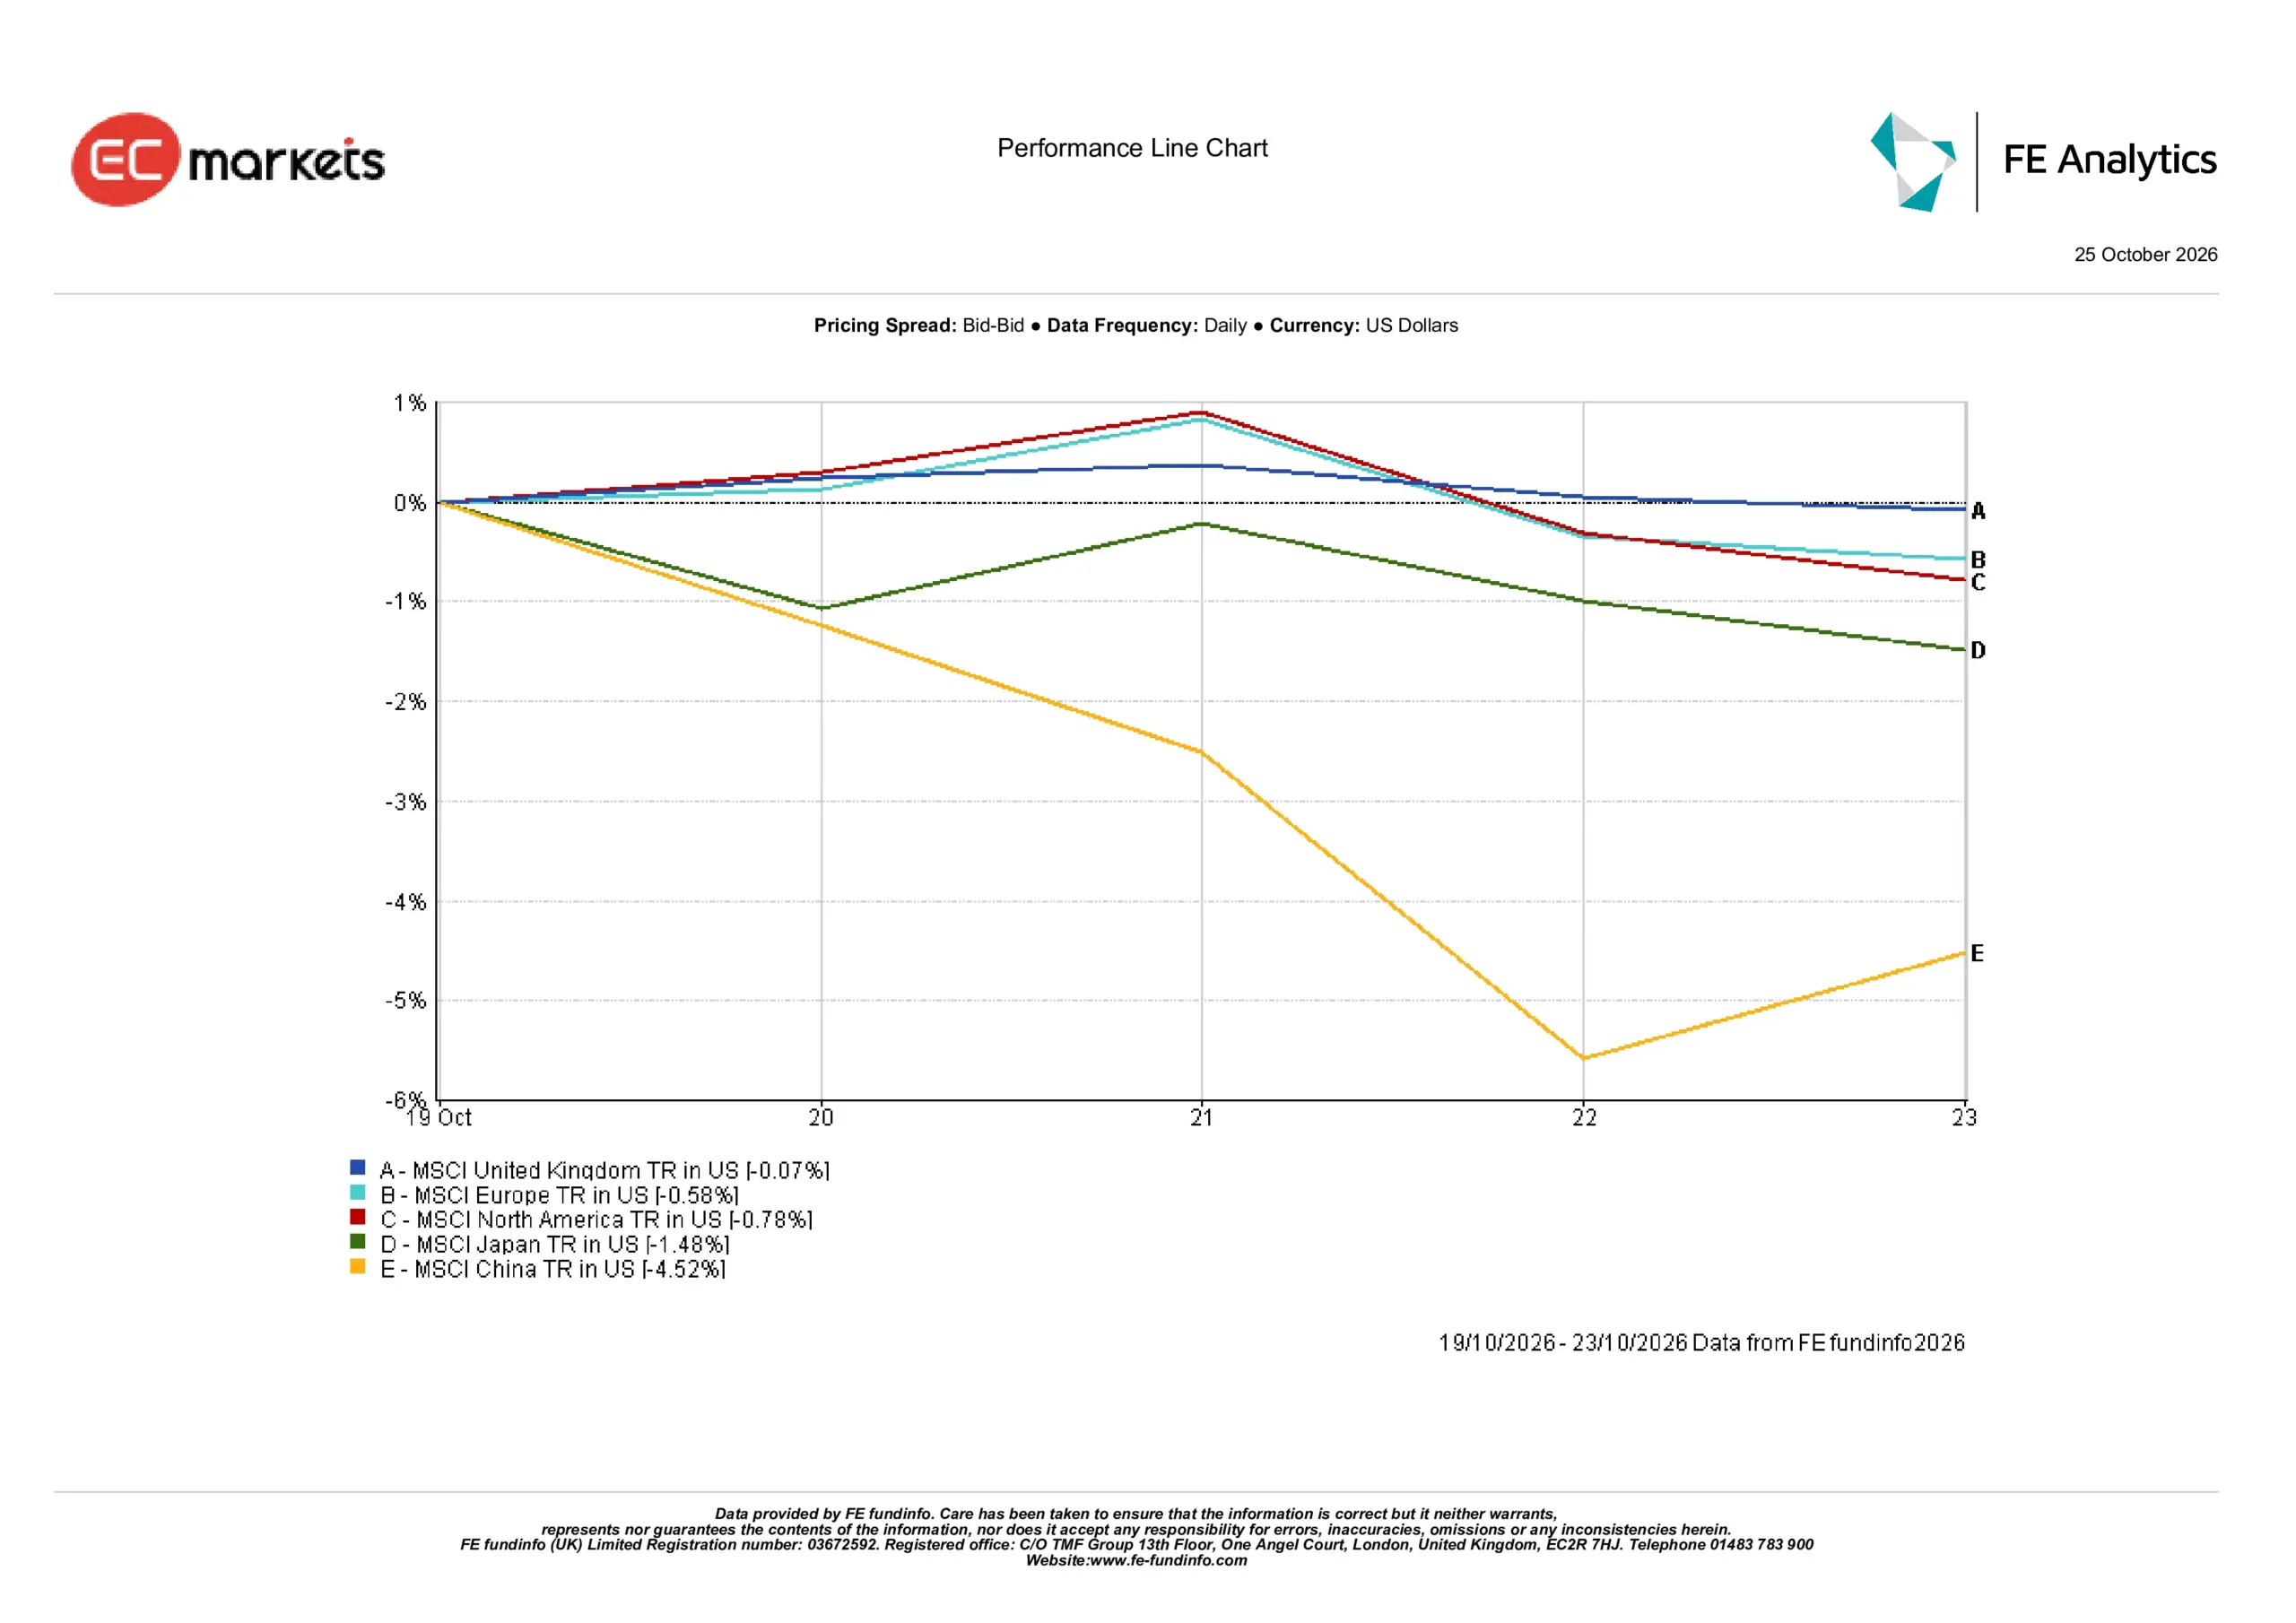
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lepas bukan petunjuk prestasi masa hadapan yang boleh dipercayai. Data setakat 23 Oktober 2026.
Pasaran Mata Wang
Pasaran mata wang mencerminkan perubahan jangkaan kadar faedah, perbezaan ekonomi dan peningkatan permintaan terhadap aset yang lebih selamat.
EUR/USD sedikit melemah daripada kira-kira 1.1214 kepada 1.1202, apabila perlambatan aktiviti zon euro dan ketidaktentuan fiskal membebankan mata wang tunggal tersebut.
GBP/USD berakhir berhampiran 1.3373, disokong oleh angka pekerjaan UK yang lebih kukuh dan inflasi melebihi jangkaan. Sterling sempat mencapai paras tertinggi lima minggu melebihi 1.34 apabila jangkaan kenaikan kadar faedah Bank of England pada November menguat.
USD/JPY merosot daripada 158.52 kepada 156.86, kira-kira 1.05%, apabila penurunan hasil Bon Perbendaharaan AS dan peningkatan penghindaran risiko menyokong yen.
GBP/JPY jatuh daripada 210.42 kepada 209.76, membalikkan keuntungan awal apabila permintaan terhadap yen menguat semasa jualan ekuiti pada penghujung minggu.
Secara keseluruhan, pergerakan mata wang menonjolkan perbezaan yang semakin melebar dalam jangkaan dasar monetari dan prestasi ekonomi. Sterling mendapat manfaat daripada data UK yang lebih kukuh, manakala yen mendapat sokongan daripada penurunan hasil AS. Memandangkan Fed, ECB dan BoJ semuanya bermesyuarat minggu depan, panduan dasar mereka boleh menjadi penentu arah pasangan mata wang utama.
Pandangan dan Minggu Hadapan
Pasaran kini menghadapi minggu kritikal untuk dasar monetari, data ekonomi dan pendapatan korporat.
Rizab Persekutuan mengumumkan keputusannya pada hari Rabu, diikuti oleh Bank Pusat Eropah pada hari Khamis dan Bank of Japan pada hari Jumaat. Pelabur akan menilai bagaimana penggubal dasar mengimbangi inflasi yang berterusan berbanding keadaan pembiayaan yang lebih ketat dan pertumbuhan ekonomi yang tidak sekata.
Data KDNK suku ketiga AS dan inflasi PCE akan memberikan pandangan lanjut tentang daya tahan ekonomi dan tekanan harga. Di Eropah, keluaran KDNK awalan dan inflasi nasional akan membantu menentukan sama ada perlambatan aktiviti perniagaan menjejaskan pertumbuhan yang lebih luas.
Bajet UK pada 28 Oktober juga akan dipantau dengan teliti kerana implikasinya terhadap pinjaman kerajaan, kredibiliti fiskal dan keyakinan pelabur.
Sementara itu, Alphabet, Microsoft dan Amazon dijadualkan melaporkan pendapatan. Pelan perbelanjaan modal, hasil pendapatan awan dan pulangan pelaburan AI mereka akan menjadi sangat penting berikutan peningkatan penelitian terhadap penilaian teknologi.
Dengan harga minyak yang tinggi dan keadaan pembiayaan yang semakin penting, persoalan utama ialah sama ada pendapatan korporat dapat memulihkan keyakinan terhadap pelaburan AI sementara bank-bank pusat terus berhadapan dengan inflasi yang berterusan.