


Biên Lợi Nhuận Gộp Cho Nhà Đầu Tư Biết Điều Gì Về Một Doanh Nghiệp


Doanh thu cho thấy lượng tiền một công ty tạo ra từ hoạt động bán hàng, nhưng không phản ánh phần còn lại sau khi trừ đi các chi phí trực tiếp để thực hiện doanh số đó. Biên lợi nhuận gộp giúp lấp đầy khoảng trống này, thể hiện tỷ lệ doanh thu được giữ lại dưới dạng lợi nhuận gộp.
Những thay đổi trong biên lợi nhuận gộp có thể cho thấy liệu một công ty đang giữ lại nhiều hơn hay ít hơn từ doanh số bán hàng, ngay cả khi doanh thu đang tăng trưởng.
Hiểu được những yếu tố dẫn đến những thay đổi đó có thể giúp nhà đầu tư đánh giá chính sách định giá, áp lực chi phí và cơ cấu doanh số của một công ty.
Lợi Nhuận Gộp Là Gì?
Lợi nhuận gộp là doanh thu trừ đi chi phí trực tiếp để sản xuất hoặc mua hàng hóa và dịch vụ mà công ty bán ra. Các chi phí trực tiếp này thường được ghi nhận là giá vốn hàng bán hoặc chi phí hàng hóa đã bán.
Hãy xét một công ty tạo ra 100 triệu đô la doanh thu và ghi nhận 60 triệu đô la giá vốn hàng bán. Lợi nhuận gộp của công ty là 40 triệu đô la.
Lợi nhuận gộp không phải là lợi nhuận cuối cùng của công ty. Các chi phí như marketing, quản lý, nghiên cứu, lãi vay và thuế vẫn chưa được khấu trừ.
Biên Lợi Nhuận Gộp Là Gì và Được Tính Như Thế Nào?
Chỉ số này thể hiện lợi nhuận gộp dưới dạng phần trăm của doanh thu.
Biên Lợi Nhuận Gộp (%) = (Lợi Nhuận Gộp ÷ Doanh Thu) × 100
Trong ví dụ trên, công ty đạt 40 triệu đô la lợi nhuận gộp từ 100 triệu đô la doanh thu. Do đó, biên lợi nhuận gộp của công ty là 40%.
Điều này có nghĩa là công ty giữ lại 40 xu lợi nhuận gộp từ mỗi 1 đô la doanh thu trước khi khấu trừ các chi phí hoạt động khác.
Biên lợi nhuận gộp khác với biên lợi nhuận hoạt động và biên lợi nhuận ròng ở chỗ nó không tính đến toàn bộ các chi phí phát sinh trong quá trình vận hành và tài trợ cho doanh nghiệp. Việc tìm hiểu các chỉ số tài chính khác có thể giúp nhà đầu tư đánh giá khả năng sinh lời song song với định giá và sức mạnh tài chính.
Đây là ví dụ giả định đơn giản hóa chỉ nhằm mục đích giáo dục và không đại diện cho bất kỳ công ty thực tế nào.
Tại Sao Biên Lợi Nhuận Gộp Có Thể Tăng
Tỷ lệ phần trăm này có thể tăng khi một công ty tăng giá bán mà không gặp phải mức tăng tương đương trong chi phí sản xuất.
Chi phí nguyên vật liệu, vận chuyển hoặc sản xuất thấp hơn cũng có thể cải thiện biên lợi nhuận. Hiệu quả hoạt động cao hơn có thể cho phép công ty sản xuất mỗi sản phẩm với chi phí thấp hơn.
Cơ cấu sản phẩm cũng có thể ảnh hưởng đến kết quả. Cơ cấu sản phẩm đề cập đến sự kết hợp các sản phẩm mà một công ty bán ra. Nếu các sản phẩm có biên lợi nhuận cao hơn chiếm tỷ trọng lớn hơn trong doanh số, biên lợi nhuận gộp tổng thể có thể tăng lên.
Một công ty cũng có thể hưởng lợi từ việc giảm chiết khấu, quản lý hàng tồn kho tốt hơn hoặc tỷ lệ bán hàng trực tiếp cao hơn.
Biên lợi nhuận gộp cải thiện cho thấy công ty đang giữ lại nhiều hơn từ mỗi lần bán hàng. Tuy nhiên, nguyên nhân của sự cải thiện đó mới là điều quan trọng. Sự sụt giảm tạm thời trong chi phí vận chuyển hoặc nguyên vật liệu có thể không tạo ra thay đổi lâu dài.
Tại Sao Biên Lợi Nhuận Gộp Có Thể Giảm
Biên lợi nhuận có thể giảm khi chi phí sản xuất hoặc mua hàng tăng nhanh hơn giá bán.
Mức chiết khấu cao hơn cũng có thể tạo áp lực lên biên lợi nhuận. Một công ty có thể giảm giá để thu hút khách hàng hoặc giải phóng hàng tồn kho không bán được như kỳ vọng.
Hàng tồn kho có thể trở nên lỗi thời hoặc kém hấp dẫn hơn. Khi đó, công ty có thể ghi nhận khoản dự phòng giảm giá trị hàng tồn kho. Đây là khoản được ghi nhận khi ban quản lý dự kiến rằng một số sản phẩm có thể cần được bán với giá thấp hơn dự kiến ban đầu hoặc có thể không bán được.
Biên lợi nhuận gộp cũng có thể giảm khi khách hàng chuyển sang các sản phẩm rẻ hơn hoặc khi các sản phẩm có biên lợi nhuận thấp hơn chiếm tỷ trọng lớn hơn trong doanh số.
Sự sụt giảm không phải lúc nào cũng là bằng chứng về điểm yếu kinh doanh lâu dài. Một công ty có thể tạm thời chấp nhận biên lợi nhuận thấp hơn để giải phóng hàng tồn kho cũ, thâm nhập thị trường mới hoặc thu hút khách hàng mới.
Nike: Doanh Thu và Biên Lợi Nhuận Gộp
Nike là một ví dụ hữu ích về cách các thay đổi trong định giá, chi phí sản xuất, chiết khấu và kênh bán hàng có thể ảnh hưởng đến biên lợi nhuận gộp, ngay cả khi doanh thu biến động theo hướng khác.
Trong giai đoạn từ năm tài chính 2020 đến 2022, doanh thu được báo cáo của Nike tăng từ 37,4 tỷ đô la lên 46,7 tỷ đô la, trong khi biên lợi nhuận gộp tăng từ 43,4% lên 46,0%. Nike cho rằng sự cải thiện biên lợi nhuận trong năm tài chính 2022 một phần là do tỷ lệ bán hàng theo giá đầy đủ cao hơn, biên lợi nhuận Nike Direct mạnh hơn và biến động tỷ giá thuận lợi, bất chấp chi phí vận chuyển và hậu cần cao hơn.
Tuy nhiên, tăng trưởng doanh thu không phải lúc nào cũng đồng nghĩa với biên lợi nhuận mạnh hơn. Trong năm tài chính 2023, doanh thu tăng lên 51,2 tỷ đô la, nhưng biên lợi nhuận giảm xuống còn 43,5%. Chi phí đầu vào sản phẩm, chi phí vận chuyển, chiết khấu cao hơn và biến động tỷ giá bất lợi đã tạo áp lực lên biên lợi nhuận.
Biên lợi nhuận gộp phục hồi lên 44,6% trong năm tài chính 2024, được hỗ trợ bởi chiến lược định giá và chi phí vận chuyển đường biển cùng logistics thấp hơn. Năm tiếp theo, doanh thu giảm xuống 46,3 tỷ đô la và biên lợi nhuận gộp giảm xuống còn 42,7%, phản ánh mức chiết khấu cao hơn, thay đổi trong cơ cấu kênh bán hàng và dự phòng giảm giá trị hàng tồn kho tăng lên.
Trong năm tài chính 2026, doanh thu gần như không đổi ở mức 46,4 tỷ đô la, trong khi biên lợi nhuận gộp cải thiện nhẹ lên 42,9%. Tuy nhiên, biên lợi nhuận vẫn thấp hơn mức ghi nhận trong năm tài chính 2024.
Các con số trên minh họa lý do tại sao các nhà đầu tư nên nhìn xa hơn tăng trưởng doanh thu. Doanh số cao hơn không nhất thiết có nghĩa là công ty đang giữ lại nhiều lợi nhuận gộp hơn từ mỗi đồng doanh thu. Hiểu được nguyên nhân đằng sau những thay đổi này là một phần quan trọng của phân tích cơ bản.
Doanh Thu Hàng Năm và Biên Lợi Nhuận Gộp Chuẩn Hóa của Nike, 2020 đến 2026
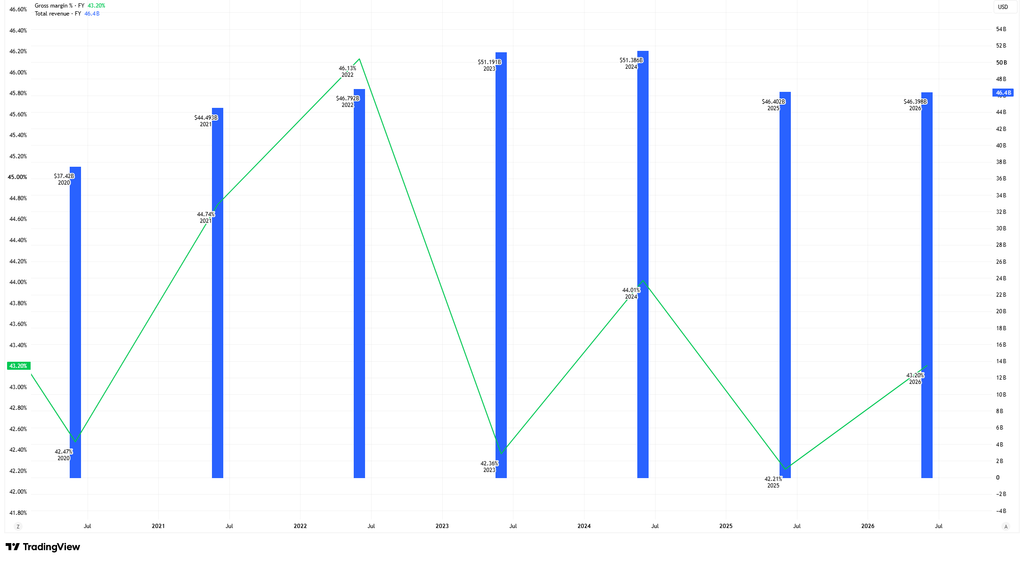
Nguồn & Phương pháp: TradingView. Biểu đồ so sánh tổng doanh thu hàng năm và biên lợi nhuận gộp chuẩn hóa của Nike cho các năm tài chính 2020 đến 2026. Biểu đồ hiển thị tổng doanh thu của Nike tính bằng đô la Mỹ, đơn vị tỷ, dưới dạng cột màu xanh lam trên trục phải. Biên lợi nhuận gộp chuẩn hóa được thể hiện theo phần trăm bằng đường màu xanh lá trên trục trái. Số liệu hàng năm được ghi nhãn theo năm tài chính của Nike, kết thúc vào ngày 31 tháng 5. Biểu đồ đặt mỗi quan sát tại thời điểm cuối năm, do đó vị trí theo lịch có thể không khớp với nhãn năm. Dữ liệu tài chính chuẩn hóa của TradingView có thể khác với số liệu được báo cáo trực tiếp trong hồ sơ của Nike do phương pháp luận và cách phân loại của nhà cung cấp. Các nhà nghiên cứu có thể điều chỉnh số liệu lịch sử. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 3 tháng 11 năm 2026.
Biểu đồ TradingView cho thấy doanh thu chuẩn hóa và biên lợi nhuận gộp của Nike không biến động cùng chiều một cách nhất quán trong giai đoạn từ năm tài chính 2020 đến 2026. Doanh thu tăng trong một số giai đoạn trong khi biên lợi nhuận gộp lại giảm, minh họa cách thay đổi trong chi phí, chiết khấu và cơ cấu doanh số có thể ảnh hưởng đến tỷ lệ doanh thu được giữ lại dưới dạng lợi nhuận gộp.
Các số liệu chuẩn hóa khác với kết quả do công ty Nike báo cáo do sự khác biệt về phương pháp luận và cách phân loại của nhà cung cấp dữ liệu.
Nhà Đầu Tư Cần Lưu Ý Điều Gì Khi So Sánh Biên Lợi Nhuận Gộp?
Chỉ số này hữu ích nhất khi được xem xét qua nhiều kỳ báo cáo và kết hợp với các chỉ số tài chính khác.
Các nhà đầu tư có thể xem xét liệu sự thay đổi biên lợi nhuận phản ánh một sự dịch chuyển lâu dài trong chính sách giá hoặc hiệu quả sản xuất, hay chỉ là một yếu tố tạm thời như chi phí vận chuyển hoặc điều chỉnh hàng tồn kho.
Việc so sánh giữa các công ty cũng đòi hỏi sự thận trọng. Biên lợi nhuận gộp có thể khác nhau đáng kể giữa các ngành vì các doanh nghiệp có cơ cấu chi phí, sản phẩm và thông lệ kế toán khác nhau.
Biên lợi nhuận gộp cao hơn không nhất thiết có nghĩa là công ty có lợi nhuận tổng thể tốt hơn. Chi phí hoạt động, chi phí lãi vay, thuế và dòng tiền đều có thể ảnh hưởng đáng kể đến tình hình tài chính của công ty.
Xem xét các yếu tố này cùng nhau, bao gồm mối quan hệ giữa lợi nhuận và dòng tiền, sẽ cung cấp một bức tranh toàn diện hơn.
Kết Luận
Biên lợi nhuận gộp cho thấy mức lợi nhuận gộp mà một công ty giữ lại từ doanh thu sau khi tính đến chi phí trực tiếp của hoạt động bán hàng.
Những thay đổi trong biên lợi nhuận có thể phản ánh sự dịch chuyển trong chính sách giá, chi phí sản xuất, chiết khấu và cơ cấu sản phẩm. Như kết quả của Nike cho thấy, tăng trưởng doanh thu và các chỉ số lợi nhuận không phải lúc nào cũng biến động cùng chiều.
Đối với các nhà đầu tư, câu hỏi quan trọng không chỉ đơn giản là biên lợi nhuận gộp đã tăng hay giảm, mà là tại sao. Hiểu được các yếu tố cơ bản, cùng với chi phí hoạt động, dòng tiền và hiệu quả tài chính tổng thể, sẽ cung cấp đánh giá có ý nghĩa hơn về khả năng sinh lời của một công ty.