


Cổ Phiếu Công Nghệ Lao Dốc Khi Các Ngân Hàng Trung Ương Thận Trọng | Tổng Kết Thị Trường Tuần 26-30 Tháng 10 Năm 2026


Thị trường toàn cầu kết thúc tháng 10 trong áp lực khi những lo ngại về chi tiêu cho trí tuệ nhân tạo (AI) gây sức ép lên cổ phiếu công nghệ Mỹ. Trong khi đó, các ngân hàng trung ương tại Mỹ, châu Âu và Nhật Bản giữ nguyên lãi suất, với lạm phát dai dẳng và căng thẳng ở Trung Đông làm phức tạp thêm triển vọng chính sách tiền tệ.
Bất chấp tăng trưởng kinh tế Mỹ mạnh mẽ, các nhà đầu tư đặt câu hỏi liệu việc đầu tư lớn vào AI có mang lại lợi nhuận như kỳ vọng hay không. Các ngành phòng thủ và cổ phiếu châu Âu trụ vững tốt hơn trong khi cổ phiếu công nghệ chịu áp lực.
Tổng Quan Kinh Tế
Các ngân hàng trung ương tại Mỹ, châu Âu và Nhật Bản giữ nguyên lãi suất trong bối cảnh lạm phát dai dẳng, giá năng lượng cao và căng thẳng Trung Đông làm phức tạp thêm triển vọng chính sách.
Cục Dự trữ Liên bang Mỹ (Fed) giữ lãi suất ở mức 3,75%–4,00% vào thứ Tư. Mười quan chức bỏ phiếu giữ nguyên, trong khi hai người, Thống đốc Lisa Cook và Chủ tịch Fed Cleveland Beth Hammack, ủng hộ tăng 25 điểm cơ bản. Chủ tịch Fed Kevin Warsh cho biết nền kinh tế tiếp tục tăng trưởng mạnh nhưng các quan chức cần thêm thông tin trước khi quyết định bước đi tiếp theo, đồng thời tái khẳng định mục tiêu lạm phát 2% của Fed.
Dữ liệu của Mỹ củng cố thêm thách thức này. Tăng trưởng GDP quý III tăng tốc lên mức hàng năm 3,4% so với 2,2%, trong khi chỉ số giá PCE – thước đo lạm phát ưa thích của Fed – tăng 0,5% trong tháng 9 và 3,6% so với cùng kỳ năm trước. Số đơn xin trợ cấp thất nghiệp lần đầu giảm xuống còn 194.000.
Ngân hàng Trung ương châu Âu (ECB) cũng giữ nguyên ba mức lãi suất chủ chốt, cảnh báo rằng giá năng lượng tăng cao có thể thúc đẩy lạm phát và làm chậm tăng trưởng. GDP khu vực đồng euro tăng 0,4% trong quý III, trong khi lạm phát Đức giảm xuống 2,8% trong tháng 10 so với 3,3% trước đó. Chủ tịch ECB Christine Lagarde cũng thông báo sẽ từ chức vào ngày 7 tháng 2 năm 2027.
Ngân hàng Trung ương Nhật Bản duy trì lãi suất ở mức 1,25%, với tám thành viên bỏ phiếu giữ nguyên và một người ủng hộ tăng. Ngân hàng này nâng dự báo lạm phát và phát tín hiệu rằng các đợt tăng lãi suất tiếp theo vẫn có thể xảy ra.
Tại Anh, Ngân sách Mùa thu đề xuất mức phát hành trái phiếu chính phủ mới ít hơn dự kiến, giúp lợi suất trái phiếu chính phủ Anh kỳ hạn dài hơn hạ xuống.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ Phiếu
Cổ phiếu Mỹ giảm khi những lo ngại về quy mô và khả năng sinh lời của đầu tư AI gây sức ép lên cổ phiếu công nghệ.
Chỉ số S&P 500 giảm 0,6% trong tuần, trong khi Nasdaq Composite mất 2,0% và Dow Jones Industrial Average giảm 0,9%.
Thứ Sáu chiếm phần lớn mức sụt giảm này. S&P 500 giảm 1,8% trong phiên, trong khi Nasdaq giảm 2,9%, khi kết quả lợi nhuận doanh nghiệp làm gia tăng lo ngại về chi tiêu công nghệ.
Cổ phiếu Intel lao dốc khoảng 29%, mức giảm mạnh nhất trong một ngày kể từ năm 1974, trong khi Amazon giảm 1,9%. Nvidia giảm 4,9%, cùng với AMD, Micron và Broadcom cũng chịu áp lực. Cổ phiếu năng lượng hoạt động tốt hơn sau kết quả lợi nhuận của Exxon Mobil và Chevron.
Cổ phiếu châu Âu trụ vững tốt hơn. Chỉ số STOXX Europe 600 tăng khoảng 1,7% trong tuần, trong khi FTSE 100 đóng cửa thứ Sáu ở mức 10.729,78. Mức tăng của AstraZeneca và BT tạo ra lực đỡ, mặc dù sự suy yếu của cổ phiếu ngân hàng và khai khoáng hạn chế đà tăng.
Trái Phiếu
Lợi suất trái phiếu Kho bạc Mỹ giảm vào cuối tuần khi các nhà đầu tư tìm kiếm tài sản an toàn hơn trong bối cảnh cổ phiếu bán tháo. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm kết thúc gần mức 4,9%, trong khi lợi suất kỳ hạn 2 năm cũng hạ xuống. Lợi suất trái phiếu chính phủ Anh kỳ hạn dài hơn giảm sau khi có Ngân sách, trong khi lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm đứng gần mức 2,8% vào thứ Sáu.
Hàng Hóa
Trên thị trường hàng hóa, giá dầu Brent tăng khoảng 1,5% lên 117,64 USD/thùng, được hỗ trợ bởi những lo ngại về các cuộc tấn công vào cơ sở hạ tầng năng lượng và tuyến vận tải biển ở Trung Đông.
Vàng diễn biến ngược chiều, giảm khoảng 3% xuống dưới mức 3.900 USD/ounce, thấp nhất trong hơn một năm. Kỳ vọng lãi suất duy trì ở mức cao gây áp lực lên kim loại quý này, trong khi đợt bán tháo cổ phiếu vào thứ Sáu cũng có thể đã thúc đẩy các nhà đầu tư bán vàng để bù đắp thua lỗ ở các khoản đầu tư khác.
Hiệu Suất Theo Ngành
Chăm sóc sức khỏe dẫn đầu đà tăng. Chỉ số MSCI ACWI Healthcare tăng 3,01% tính bằng đô la Mỹ, bao gồm cổ tức. Tiện ích công cộng tăng 1,59%, Hàng tiêu dùng thiết yếu tăng 1,18%, Năng lượng tăng 0,69%, Tài chính tăng 0,56% và Công nghiệp tăng 0,26%.
Hàng tiêu dùng tùy ý giảm 0,19%. Công nghệ thông tin và Dịch vụ truyền thông là ngành yếu nhất, giảm 2,42%.
Kết quả này nêu bật sự dịch chuyển sang các ngành phòng thủ hơn khi các nhà đầu tư định giá lại cổ phiếu công nghệ và lợi nhuận tiềm năng từ đầu tư AI.
Hiệu Suất Theo Ngành 26-30 tháng 10 năm 2026
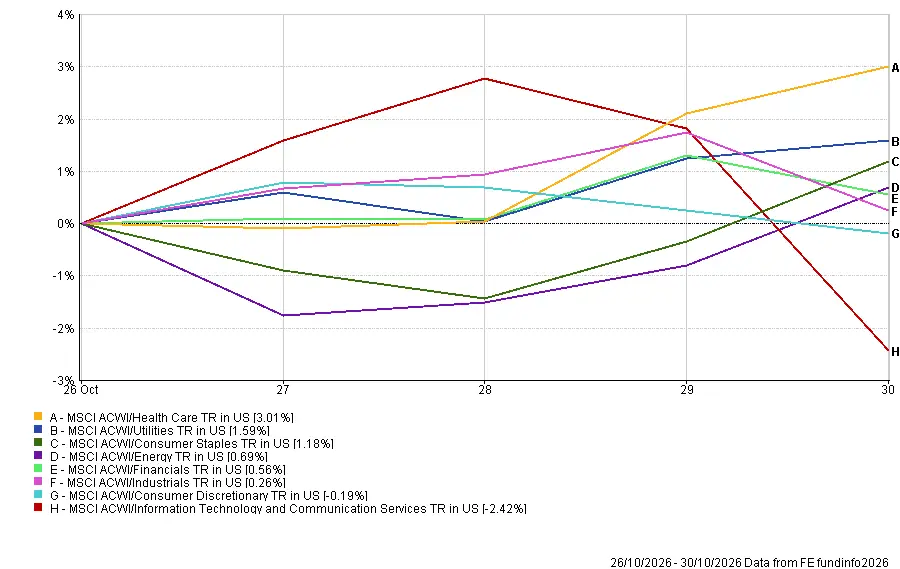
Nguồn: FE Analytics. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 30 tháng 10 năm 2026.
Thị Trường Khu Vực
Châu Âu là khu vực hoạt động tốt nhất. Chỉ số MSCI Europe tăng 0,85% tính bằng đô la Mỹ. Nhật Bản tăng 0,13%, Anh gần như đi ngang ở mức 0,02%, và Trung Quốc giảm 0,58%. Bắc Mỹ là khu vực yếu nhất, giảm 1,23%, khi đợt bán tháo công nghệ vào thứ Sáu lấn át các mức tăng trước đó.
Biến động tiền tệ cũng ảnh hưởng đến lợi nhuận khi tính bằng đô la Mỹ. Đồng euro và yên Nhật suy yếu so với đô la, làm giảm lợi nhuận tính bằng đô la từ châu Âu và Nhật Bản, trong khi bảng Anh tăng nhẹ.
Hiệu Suất Theo Khu Vực 26-30 tháng 10 năm 2026
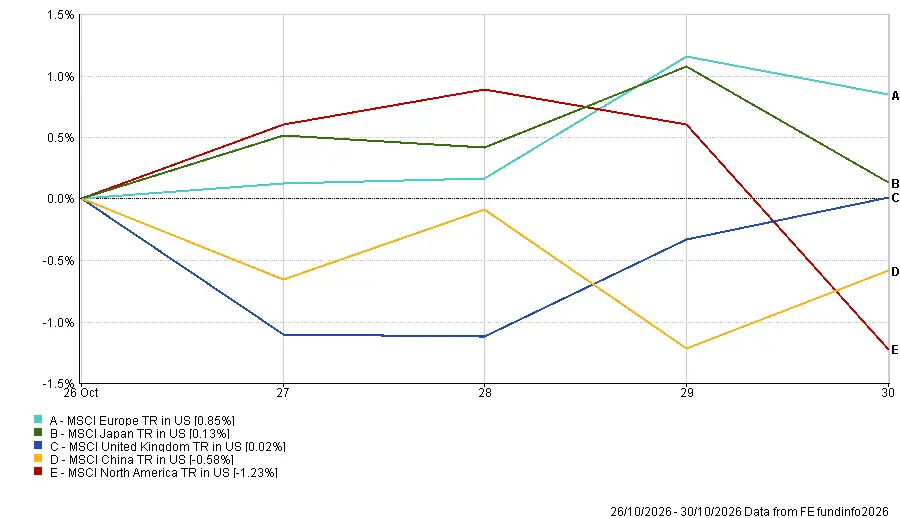
Nguồn: FE Analytics. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 30 tháng 10 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá so với euro và yên Nhật trong tuần nhưng giảm nhẹ so với bảng Anh.
So sánh mức mở cửa ngày thứ Hai với mức đóng cửa ngày thứ Sáu:
- EUR/USD: Giảm 0,37%, từ 1,1202 xuống 1,1160. Đồng euro suy yếu vào thứ Hai và thứ Ba, phục hồi vào giữa tuần, sau đó lại giảm vào thứ Sáu.
- GBP/USD: Tăng 0,10%, từ 1,3379 lên 1,3392. Đồng bảng Anh nhích lên, với Ngân sách Vương quốc Anh chỉ tạo ra phản ứng hạn chế trên thị trường.
- USD/JPY: Tăng 0,46%, từ 156,83 lên 157,55. Đồng yên suy yếu so với đồng đô la bất chấp việc Ngân hàng Trung ương Nhật Bản nâng dự báo lạm phát.
- GBP/JPY: Tăng 0,54%, từ 209,87 lên 211,00, khi đồng bảng Anh tăng giá so với đồng yên.
Triển Vọng và Tuần Tới
Sự chú ý hiện chuyển sang quyết định lãi suất của Ngân hàng Trung ương Anh và báo cáo việc làm tháng 10 của Mỹ, cùng với các dữ liệu kinh tế và kết quả lợi nhuận doanh nghiệp tiếp theo.
Các sự kiện quan trọng trong tuần 2-6 tháng 11 năm 2026 bao gồm:
- Thứ Hai: Chỉ số PMI sản xuất ISM của Mỹ. Apple công bố kết quả lợi nhuận sau khi thị trường Mỹ đóng cửa.
- Thứ Ba: Số lượng việc làm mở JOLTS của Mỹ, bầu cử giữa nhiệm kỳ Mỹ và quyết định lãi suất của Ngân hàng Dự trữ Úc (RBA). AMD công bố kết quả sau khi thị trường Mỹ đóng cửa.
- Thứ Tư: Dữ liệu việc làm ADP của Mỹ, số liệu thương mại, chỉ số PMI dịch vụ ISM và ước tính lạm phát tháng 10 của khu vực đồng euro.
- Thứ Năm: Quyết định lãi suất và Báo cáo Chính sách Tiền tệ của Ngân hàng Trung ương Anh, số đơn xin trợ cấp thất nghiệp và dữ liệu năng suất lao động của Mỹ. Chủ tịch Fed Cleveland Beth Hammack phát biểu.
- Thứ Sáu: Báo cáo việc làm tháng 10 của Mỹ.
Ngân hàng Trung ương Anh được kỳ vọng sẽ tăng lãi suất thêm 25 điểm cơ bản lên 4,00%, đánh dấu lần tăng đầu tiên trong hơn ba năm. Thị trường cũng dự báo xác suất khoảng 79% khả năng RBA tăng lãi suất vào thứ Ba.
Báo cáo việc làm của Mỹ vào thứ Sáu sẽ đặc biệt quan trọng sau các số liệu GDP và lạm phát mạnh. Dữ liệu này có thể ảnh hưởng đến kỳ vọng đối với quyết định tháng 12 của Fed, trong khi cuộc bầu cử giữa nhiệm kỳ Mỹ có thể tạo thêm bất ổn xung quanh chính sách tài khóa và tâm lý thị trường.