



El Poder de Fijación de Precios: Lo Que Revela Sobre una Empresa


El poder de fijación de precios es la capacidad de una empresa para subir precios sin reducir significativamente la demanda. Descubra lo que revela sobre la fortaleza competitiva, el crecimiento de los ingresos y la rentabilidad, utilizando Coca-Cola como ejemplo real.
Índice
- ¿Qué Es el Poder de Fijación de Precios?
- ¿Por Qué Importa el Poder de Fijación de Precios?
- ¿Cómo Pueden los Inversores Evaluar el Poder de Fijación de Precios?
- Coca-Cola: Cómo el Poder de Fijación de Precios Afecta a los Ingresos y el Volumen
- Por Qué el Poder de Fijación de Precios No Siempre Conduce a Mayores Beneficios
- Conclusión
La capacidad de una empresa para subir precios sin perder una demanda sustancial puede revelar información importante sobre su posición competitiva.
Esta capacidad se conoce como poder de fijación de precios. Puede indicar que los clientes valoran los productos de la empresa, reconocen su marca o tienen pocas alternativas atractivas. Sin embargo, los precios más altos no conducen automáticamente a mayores beneficios. Los inversores también deben tener en cuenta los volúmenes de ventas, los costes operativos y los cambios en la composición del negocio de la empresa.
¿Qué Es el Poder de Fijación de Precios?
El poder de fijación de precios es la capacidad de aumentar los precios manteniendo un nivel de demanda relativamente estable.
Consideremos una empresa simplificada que vende un millón de productos a 10 £ cada uno, generando 10 millones de libras en ingresos. Si sube el precio a 11 £ y sigue vendiendo aproximadamente un millón de productos, los ingresos aumentan a 11 millones de libras. Esto sugiere que los clientes estaban dispuestos a aceptar el precio más elevado.
Sin embargo, si la empresa sube su precio a 11 £ pero las ventas caen a 700.000 productos, los ingresos descienden a 7,7 millones de libras. La empresa subió su precio pero no generó más ingresos porque perdió demasiado volumen.
Este es un ejemplo hipotético simplificado con fines exclusivamente educativos y no representa a ninguna empresa real.
¿Por Qué Importa el Poder de Fijación de Precios?
Un fuerte poder de fijación de precios puede ayudar a una empresa a proteger sus ingresos y márgenes de beneficio cuando aumentan los salarios, las materias primas, el transporte u otros gastos.
Las empresas con un poder de fijación de precios limitado pueden verse obligadas a absorber costes más elevados. Si suben los precios, los clientes pueden pasarse a la competencia o reducir sus compras. Si mantienen los precios sin cambios, sus márgenes de beneficio pueden reducirse.
El poder de fijación de precios puede proceder de diversas fuentes. Una marca reconocible puede fomentar la fidelidad de los clientes, mientras que un producto único puede tener pocas alternativas directas. Las patentes, los efectos de red, la regulación o los elevados costes de cambio también pueden reforzar la posición de una empresa.
Sin embargo, el poder de fijación de precios tiene límites. Incluso los clientes más fieles pueden comprar menos, elegir envases más pequeños o pasarse a alternativas más baratas si los precios suben demasiado.
¿Cómo Pueden los Inversores Evaluar el Poder de Fijación de Precios?
Ninguna cifra financiera por sí sola ofrece una medida completa del poder de fijación de precios. Los inversores pueden, en cambio, examinar varias métricas financieras junto con los comentarios de la dirección.
El crecimiento de los ingresos acompañado de volúmenes de ventas estables puede sugerir que los clientes han aceptado precios más elevados. Unos márgenes de beneficio estables o en mejora pueden indicar que la empresa ha trasladado con éxito los costes más altos a los clientes.
Algunas empresas comunican una métrica conocida como precio y mix. Esta combina los efectos de los cambios directos en los precios con los desplazamientos entre productos, tamaños de envase, canales de venta y mercados geográficos. Una cifra positiva de precio y mix no representa, por tanto, únicamente subidas de precios.
La cuota de mercado puede aportar contexto adicional. Una empresa puede subir los precios y mantener los ingresos mientras pierde clientes frente a la competencia. Comparar su desempeño con el del sector en general puede ayudar a distinguir una fortaleza real en la fijación de precios de incrementos temporales en los precios de venta.
Coca-Cola: Cómo el Poder de Fijación de Precios Afecta a los Ingresos y el Volumen
Coca-Cola ofrece un ejemplo útil de cómo pueden interactuar la fijación de precios, el volumen y los ingresos.
En 2022 y 2023, el precio y mix aumentó un 11% y un 10% respectivamente, junto con un crecimiento del volumen del 5% y el 2%.
Coca-Cola continuó registrando un sólido crecimiento del precio y mix en 2024. El precio y mix aumentó un 11%, mientras que el volumen de cajas unitarias creció un 1%. Los ingresos netos declarados aumentaron un 3% hasta los 47.100 millones de dólares, y los ingresos orgánicos crecieron un 12%.
En 2025, el precio y mix aumentó un 4%, mientras que el volumen de cajas unitarias se mantuvo sin cambios. Los ingresos netos declarados aumentaron un 2% hasta los 47.900 millones de dólares, y los ingresos orgánicos crecieron un 5%. El precio y mix contribuyó, por tanto, menos al crecimiento que en los tres años anteriores, mientras que el volumen de cajas unitarias se mantuvo plano.
Estas cifras son coherentes con el poder de fijación de precios, pero no prueban que Coca-Cola pueda subir los precios indefinidamente. El precio y mix incluye factores que van más allá de los aumentos directos de precios. Su crecimiento se desaceleró hasta el 4% en 2025 tras alcanzar el 10% o el 11% en cada año del período comprendido entre 2022 y 2024, lo que demuestra que la contribución de la fijación de precios puede cambiar a medida que evolucionan las condiciones económicas y el comportamiento de los consumidores.
Por Qué el Poder de Fijación de Precios No Siempre Conduce a Mayores Beneficios
Los precios más altos pueden apoyar la rentabilidad, pero otros gastos pueden seguir impidiendo que los márgenes declarados mejoren.
El margen operativo declarado de Coca-Cola descendió del 24,7% en 2023 al 21,2% en 2024. Sin embargo, su margen operativo comparable, que excluye determinadas partidas, aumentó del 29,1% al 30,0%.
La diferencia fue significativa porque el resultado declarado incluyó un cargo de 3.100 millones de dólares relacionado con la revalorización de un pasivo por contraprestación contingente asociado a fairlife. Esto afectó al margen declarado sin reflejar necesariamente un deterioro equivalente en el negocio subyacente. Los movimientos de divisas, los costes de insumos y los gastos operativos también influyeron en la rentabilidad.
El año siguiente mostró el efecto contrario. En 2025, el margen operativo declarado de Coca-Cola aumentó al 28,7% desde el 21,2%. El resultado de 2024 incluyó el cargo de 3.100 millones de dólares por fairlife, lo que afecta a la comparación. El margen operativo comparable aumentó del 30,0% al 31,2%.
Los márgenes declarados pueden variar considerablemente de un año a otro debido a cargos extraordinarios, incluso cuando el negocio subyacente cambia mucho menos. Un descenso en el margen operativo declarado no significa necesariamente que una empresa haya perdido su poder de fijación de precios.
Estas diferencias muestran por qué los inversores deben distinguir entre los resultados declarados, las métricas ajustadas por la empresa y los datos financieros estandarizados al evaluar si el poder de fijación de precios se está traduciendo en una mayor rentabilidad.
Ingresos y Margen Operativo de Coca-Cola, 2019-2025
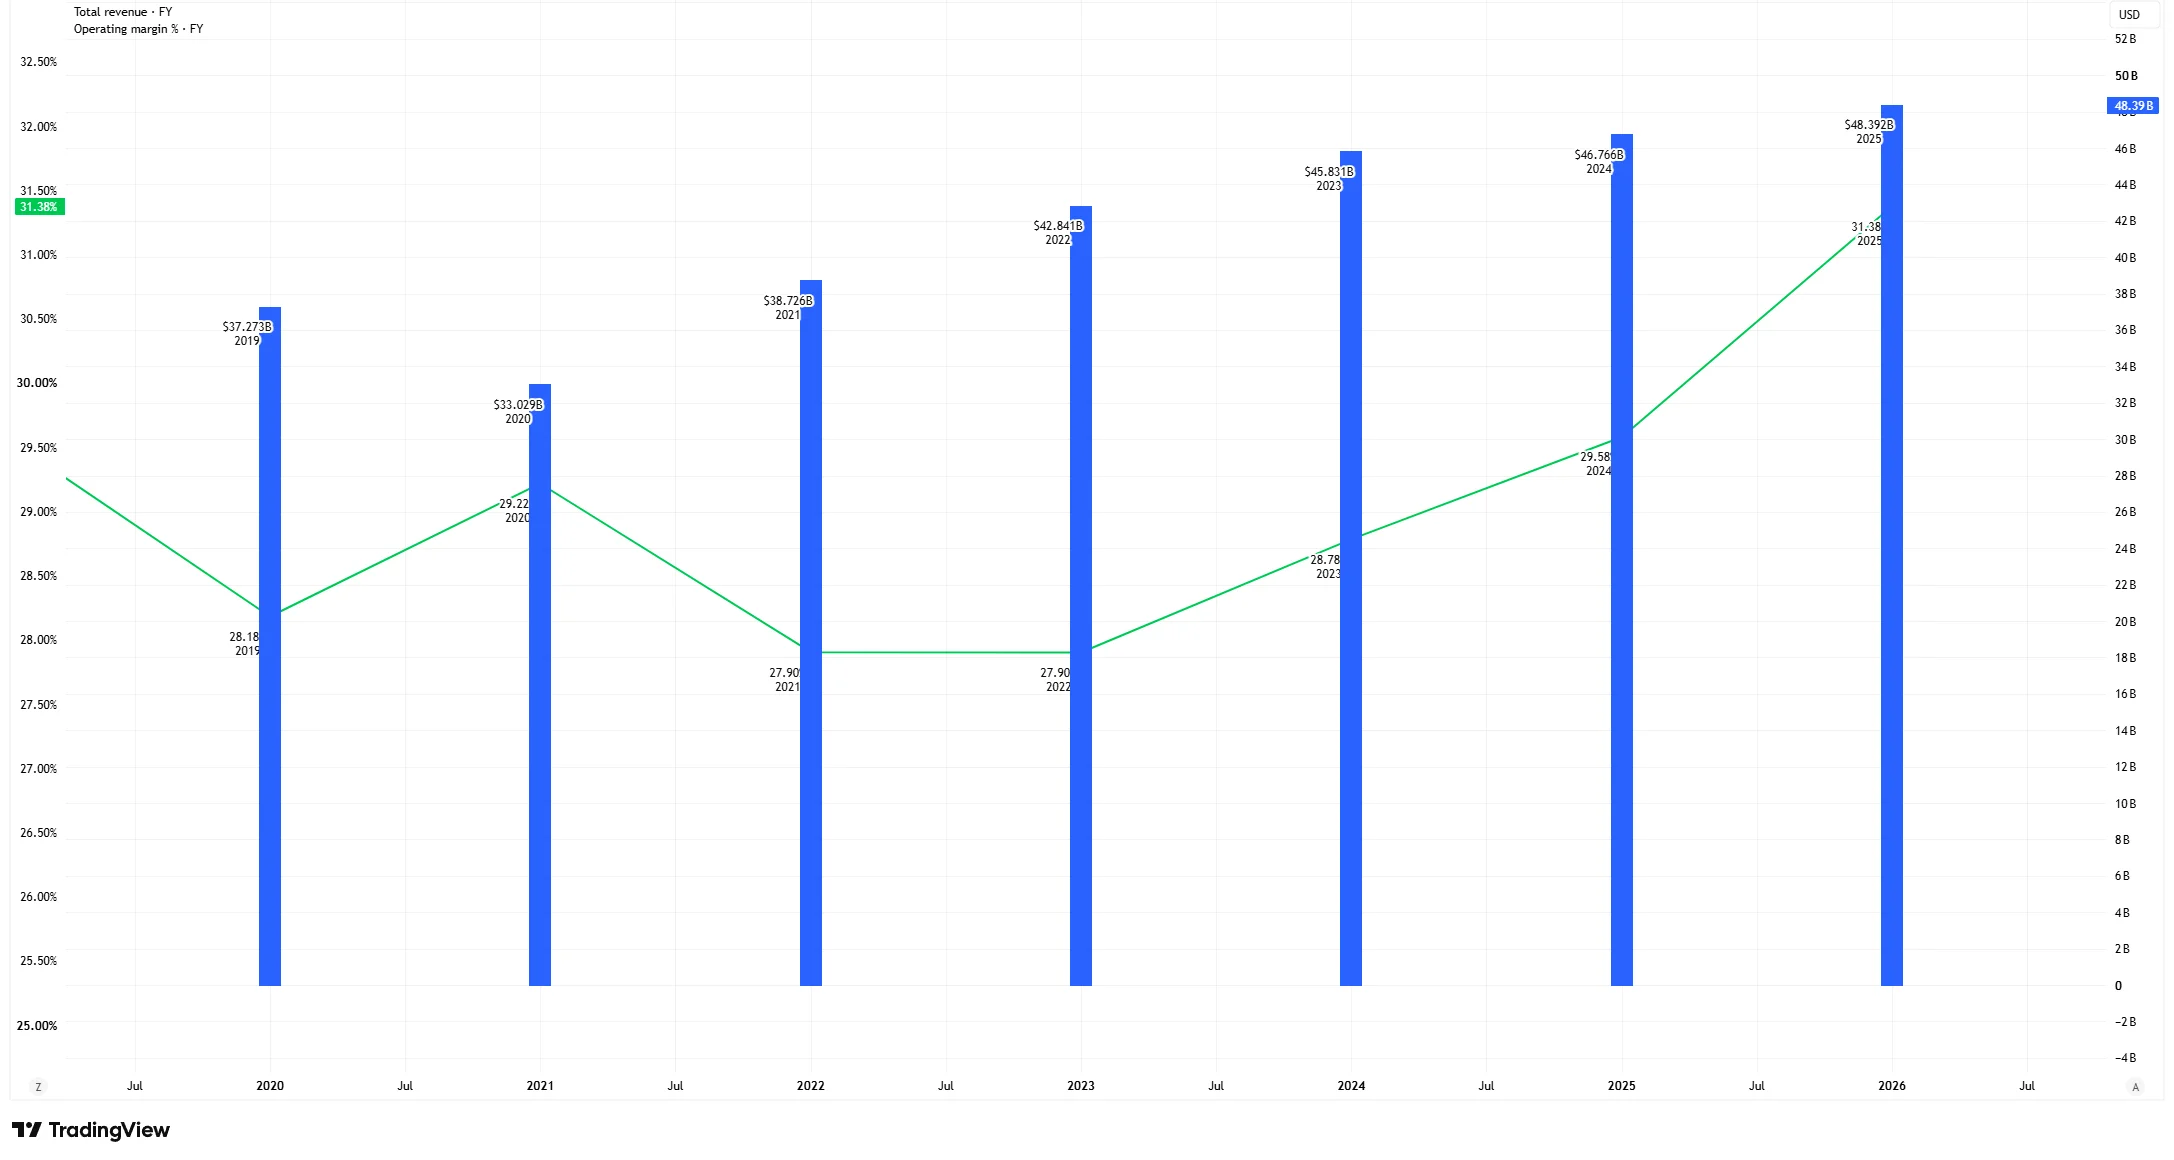
Fuente y metodología: TradingView. El gráfico compara los ingresos totales anuales y el margen operativo estandarizado de Coca-Cola para los ejercicios financieros 2019 a 2025. Los ingresos totales se muestran en miles de millones de dólares estadounidenses como columnas azules en el eje derecho. El margen operativo estandarizado se muestra como porcentaje mediante la línea verde en el eje izquierdo. Las cifras anuales están etiquetadas por el ejercicio financiero de Coca-Cola. Las posiciones de las columnas en el eje temporal pueden no coincidir exactamente con las etiquetas de año. Los datos financieros estandarizados de TradingView pueden diferir de las cifras declaradas directamente en los informes de Coca-Cola debido a la metodología y clasificación del proveedor. Las cifras históricas también pueden ser revisadas. Datos a 13 de octubre de 2026.
Los ingresos estandarizados de Coca-Cola cayeron durante el año pandémico de 2020, luego aumentaron cada año siguiente hasta aproximadamente 48.400 millones de dólares en 2025. Su margen operativo estandarizado descendió al 27,9% en 2021 y 2022 antes de recuperarse hasta el 31,4% en 2025, lo que muestra que el crecimiento de los ingresos estuvo finalmente acompañado de una mejora en el margen operativo según la medida estandarizada de TradingView.
Conclusión
El poder de fijación de precios puede indicar que una empresa cuenta con una marca sólida, productos diferenciados o una competencia limitada. Puede ayudar a proteger los ingresos y la rentabilidad cuando aumentan los costes empresariales.
Sin embargo, los aumentos de precios deben analizarse junto con los volúmenes de ventas, la cuota de mercado, los márgenes de beneficio y los comentarios de la dirección. Los precios más altos son más alentadores cuando la demanda se mantiene resiliente y la empresa retiene una parte significativa de los ingresos adicionales en forma de beneficio.
El poder de fijación de precios es, por tanto, una evidencia útil sobre la calidad del negocio, pero no debe evaluarse de forma aislada.