



定价权解析:它揭示了一家公司的哪些信息


定价权是指企业在不显著降低需求的情况下提高价格的能力。了解它如何揭示竞争实力、营收增长和盈利能力,并以可口可乐为现实案例加以说明。
一家公司在不大幅流失需求的情况下提高价格的能力,可以揭示其竞争地位的重要信息。
这种能力被称为定价权。它可能表明客户重视该公司的产品、认可其品牌,或缺乏具有吸引力的替代选择。然而,更高的价格并不会自动带来更高的利润。投资者还需考量销售量、运营成本以及公司业务结构的变化。
什么是定价权?
定价权是指在维持相对稳定需求水平的同时提高价格的能力。
以一个简化的案例为例:某公司以每件10英镑的价格销售100万件产品,产生1000万英镑的营收。若将价格提高至11英镑,仍能售出约100万件产品,则营收增至1100万英镑。这表明客户愿意接受更高的价格。
然而,若该公司将价格提高至11英镑,但销量下滑至70万件,则营收将降至770万英镑。公司虽提高了价格,却因销量损失过大而未能实现更多营收。
以上为仅供教育目的而设的简化假设案例,不代表任何实际公司。
定价权为何重要?
强大的定价权有助于企业在薪资、原材料、运输或其他费用上涨时保护其营收和利润率。
定价权有限的企业可能被迫自行承担更高的成本。若其提高价格,客户可能转向竞争对手或减少购买;若维持价格不变,其利润率可能下滑。
定价权可来自多个方面。知名品牌可能培养客户忠诚度,而独特产品可能几乎没有直接替代品。专利、网络效应、监管要求或较高的转换成本也可能强化企业的市场地位。
然而,定价权也有其局限性。即便是忠实客户,若价格涨幅过大,也可能减少购买、选择小包装或转向更廉价的替代品。
投资者如何评估定价权?
没有单一财务指标能够全面衡量定价权。投资者可综合考察多项财务指标以及管理层的评述。
在销售量稳定的情况下实现营收增长,可能表明客户已接受更高的价格。利润率稳定或提升,则可能意味着公司已成功将更高的成本转嫁给客户。
部分公司会披露一项称为”价格与结构”的指标。该指标综合了直接价格变动与产品、包装规格、销售渠道及地理市场之间转移所带来的影响。因此,正向的价格与结构数据并不仅代表价格上涨。
市场份额可提供进一步的背景参考。一家公司可能在提高价格、维持营收的同时,将客户拱手相让于竞争对手。将其表现与整个行业进行比较,有助于区分真正的定价实力与暂时性的售价上涨。
可口可乐:定价权如何影响营收与销量
可口可乐为定价、销量与营收之间的相互作用提供了一个实用的案例。
2022年和2023年,价格与结构分别上涨11%和10%,同期销量分别增长5%和2%。
2024年,可口可乐继续录得强劲的价格与结构增长。价格与结构上涨11%,单箱销量增长1%。报告净营收增长3%至471亿美元,有机营收增长12%。
2025年,价格与结构上涨4%,单箱销量持平。报告净营收增长2%至479亿美元,有机营收增长5%。价格与结构对增长的贡献低于此前三年,而单箱销量维持不变。
上述数据与定价权的存在相符,但并不能证明可口可乐可以无限期地提高价格。价格与结构涵盖了直接价格上涨以外的多重因素。在2022年至2024年间,其年增幅均达10%或11%,而2025年放缓至4%,表明定价贡献的大小会随经济环境和消费者行为的变化而改变。
定价权为何并不总能带来更高利润
更高的价格有助于支撑盈利能力,但其他费用仍可能阻碍报告利润率的改善。
可口可乐的报告经营利润率从2023年的24.7%下降至2024年的21.2%。然而,其剔除特定项目后的可比经营利润率则从29.1%提升至30.0%。
两者之间的差异十分显著,原因在于报告结果中包含了一笔与fairlife相关的或有对价负债重新计量费用,金额达31亿美元。这一费用影响了报告利润率,但不一定反映基础业务的同等程度恶化。汇率变动、原材料成本及运营费用也对盈利能力产生了影响。
次年则呈现出相反的效果。2025年,可口可乐的报告经营利润率从21.2%回升至28.7%。2024年的结果包含了上述31亿美元的fairlife费用,这影响了两年间的比较基础。可比经营利润率则从30.0%提升至31.2%。
即便基础业务变化幅度远小于此,异常费用也可能导致报告利润率在年度之间大幅波动。报告经营利润率的下降并不一定意味着公司已失去定价权。
上述差异表明,投资者在评估定价权能否转化为更强盈利能力时,需区分报告结果、公司调整后指标与标准化财务数据之间的差异。
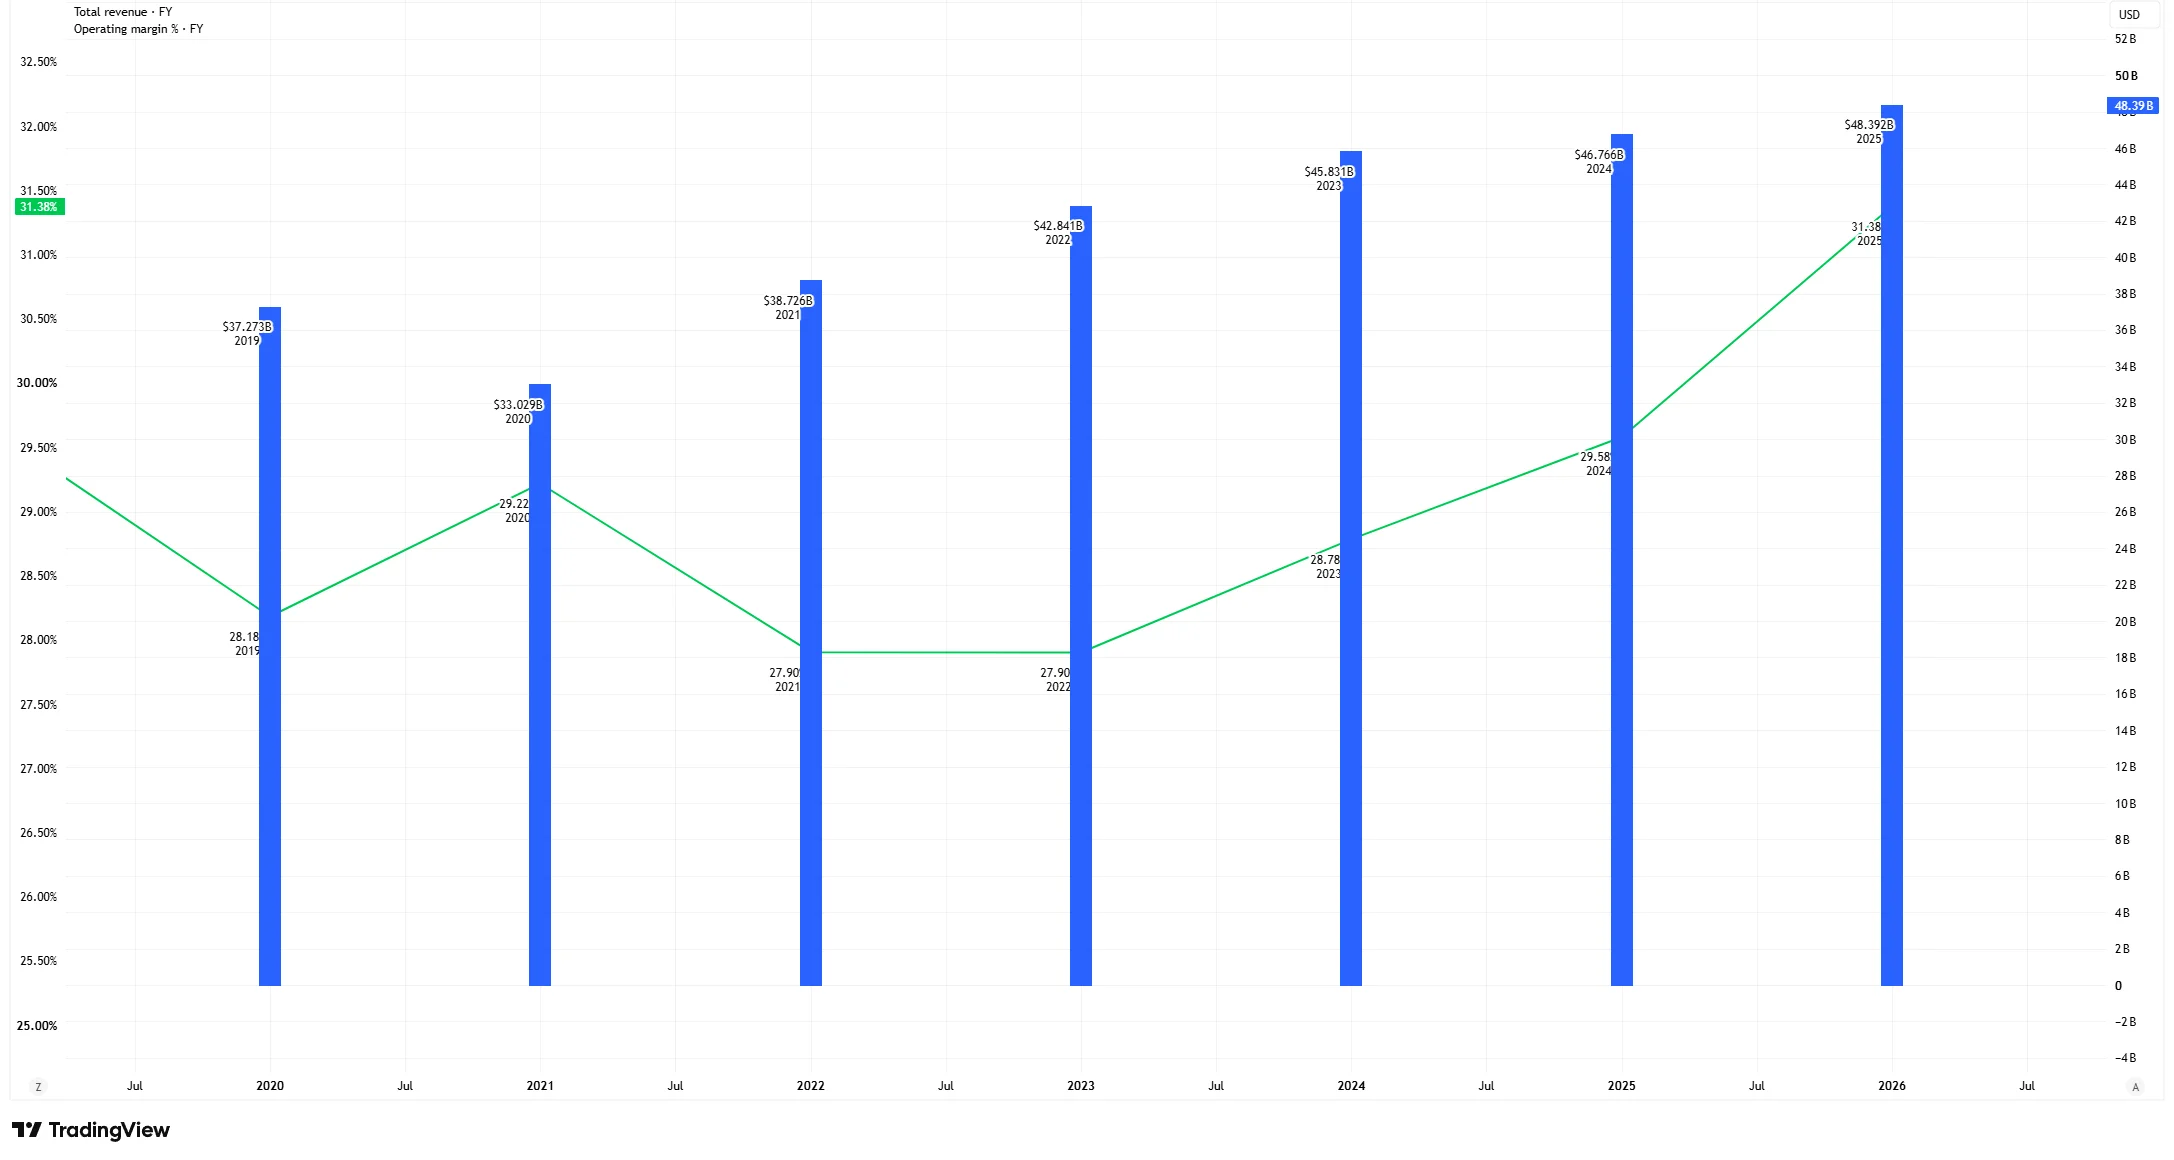
数据来源与方法论:TradingView。该图表比较了可口可乐2019至2025财年的年度总营收与标准化经营利润率。总营收以十亿美元为单位,以蓝色柱状图显示于右轴。标准化经营利润率以百分比表示,以绿色折线显示于左轴。年度数据按可口可乐财政年度标注。时间轴上的柱状图位置可能与年份标签不完全对应。TradingView的标准化财务数据可能因提供商方法论与分类方式的差异而与可口可乐公司财务文件中的直接披露数据有所不同。历史数据也可能经过修订。数据截至2026年10月13日。
可口可乐的标准化营收在2020年疫情年间有所下滑,此后逐年回升,至2025年达到约484亿美元。其标准化经营利润率在2021年和2022年回落至27.9%,随后于2025年回升至31.4%,表明按TradingView标准化指标衡量,营收增长最终伴随着经营利润率的改善。
总结
定价权可以表明一家公司拥有强大的品牌、差异化的产品或有限的竞争压力。在经营成本上升时,它有助于保护营收和盈利能力。
然而,价格上涨应结合销售量、市场份额、利润率及管理层评述综合考量。当需求依然稳健,且公司能够从额外营收中保留相当比例的利润时,价格上涨才最具参考价值。
因此,定价权是衡量企业质量的有效依据,但不应孤立地加以评估。