



定價能力解析:它揭示了一家公司的什麼


定價能力是指一家公司在不大幅削減需求的情況下提高價格的能力。了解它如何揭示競爭優勢、收入增長與盈利能力,並以可口可樂為現實案例加以說明。
一家公司在不大幅流失需求的情況下提高價格的能力,可以揭示其競爭地位的重要資訊。
這種能力被稱為定價能力。它可能表明客戶重視該公司的產品、認可其品牌,或幾乎沒有具吸引力的替代選擇。然而,較高的價格並不自動帶來更高的利潤。投資者還必須考量銷售量、營運成本以及公司業務組合的變化。
什麼是定價能力?
定價能力是指在維持相對穩定需求水準的同時提高價格的能力。
以一家簡化的公司為例,該公司以每件10英鎊的價格銷售一百萬件產品,產生1,000萬英鎊的收入。若其將價格提高至11英鎊,仍能售出約一百萬件產品,收入便增加至1,100萬英鎊。這表明客戶願意接受較高的價格。
然而,若公司將價格提高至11英鎊,但銷量下降至70萬件,收入則降至770萬英鎊。公司雖然提高了價格,但因為流失了過多的銷量,並未帶來更多收入。
這是一個僅供教育目的的簡化假設性例子,並不代表任何實際公司。
定價能力為何重要?
強大的定價能力有助於公司在薪資、原材料、運輸或其他費用上升時,保護其收入和利潤率。
定價能力有限的企業可能被迫自行承擔較高的成本。若它們提高價格,客戶可能轉向競爭對手或減少購買。若維持價格不變,其利潤率可能下降。
定價能力可來自多個來源。具有認知度的品牌可能有助於培養客戶忠誠度,而獨特的產品可能幾乎沒有直接替代品。專利、網絡效應、監管或較高的轉換成本也可能增強公司的市場地位。
然而,定價能力存在限度。若價格漲幅過大,即使是忠實客戶也可能減少購買、選擇較小包裝,或轉向更廉價的替代品。
投資者如何評估定價能力?
沒有任何單一財務指標能全面衡量定價能力。投資者或許會同時審視多項財務指標以及管理層的評述。
收入增長伴隨穩定的銷售量,可以表明客戶已接受較高的價格。穩定或改善的利潤率可能表明公司已成功將較高成本轉嫁給客戶。
部分公司會披露一個稱為「價格與組合」的指標。這一指標結合了直接價格變動的影響,以及產品、包裝規格、銷售渠道和地理市場之間轉變的效應。因此,正向的價格與組合數字並不單純代表價格上調。
市場份額可提供進一步的背景資訊。公司可能在提高價格並維持收入的同時,卻將客戶拱手相讓給競爭對手。將其表現與整體行業進行比較,有助於區分真正的定價實力與售價的暫時性提升。
可口可樂:定價能力如何影響收入與銷量
可口可樂提供了一個有用的案例,說明定價、銷量與收入之間如何相互影響。
2022年及2023年,價格與組合分別上升11%及10%,同期銷量增長分別為5%及2%。
可口可樂在2024年繼續錄得強勁的價格與組合增長。價格與組合上升11%,單位箱銷量增長1%。報告淨收入增長3%至471億美元,有機收入增長12%。
2025年,價格與組合增長4%,單位箱銷量維持不變。報告淨收入增長2%至479億美元,有機收入增長5%。因此,價格與組合對增長的貢獻低於前三年,而單位箱銷量則保持持平。
這些數字與定價能力相符,但並不能證明可口可樂可以無限期地提高價格。價格與組合包含直接價格上調以外的因素。在2022年至2024年每年均達到10%或11%之後,其增幅在2025年放緩至4%,顯示定價貢獻可能隨著經濟狀況和消費者行為的發展而改變。
定價能力為何不一定帶來更高利潤
較高的價格可以支撐盈利能力,但其他費用仍可能阻礙報告利潤率的改善。
可口可樂的報告營業利潤率從2023年的24.7%下降至2024年的21.2%。然而,其可比營業利潤率(剔除若干項目)則從29.1%提升至30.0%。
兩者之間的差距十分顯著,因為報告結果包含了一項31億美元的費用,該費用與fairlife相關或有對價負債的重新計量有關。這一費用影響了報告利潤率,但未必反映基本業務出現同等程度的惡化。匯率波動、投入成本及營運費用也對盈利能力產生了影響。
翌年則出現了相反的情況。2025年,可口可樂的報告營業利潤率從21.2%上升至28.7%。2024年的結果包含了31億美元的fairlife費用,這影響了兩年之間的比較。可比營業利潤率則從30.0%提升至31.2%。
由於異常費用的影響,報告利潤率可能在一年與下一年之間出現大幅波動,即使基本業務的變化幅度小得多。報告營業利潤率的下降,並不一定意味著公司已喪失定價能力。
這些差異說明了為何投資者在評估定價能力是否轉化為更強盈利能力時,需要區分報告業績、公司調整後指標與標準化財務數據之間的不同。
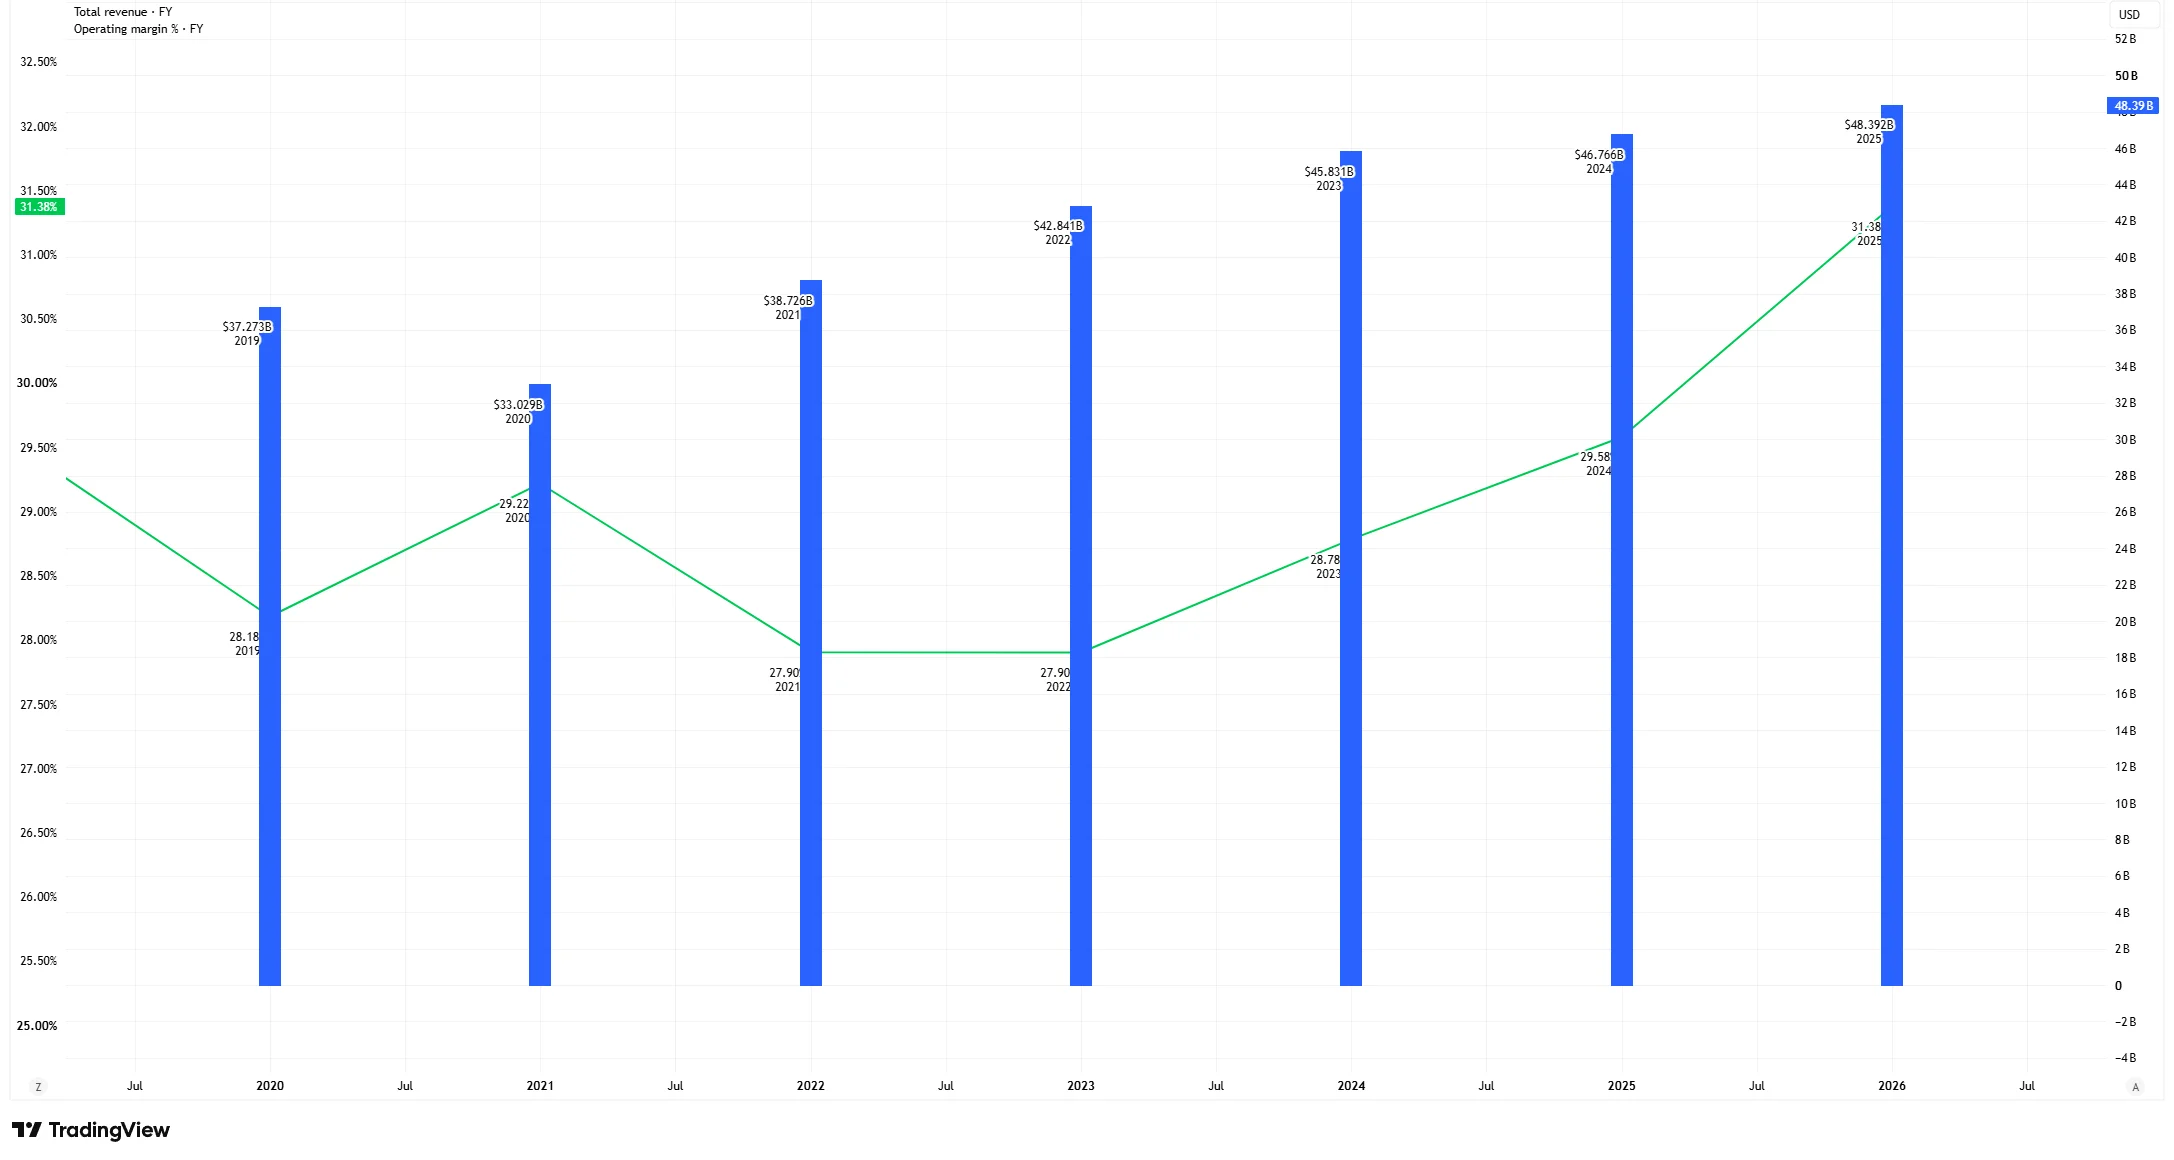
資料來源及方法論:TradingView。圖表比較了可口可樂2019至2025財年的年度總收入及標準化營業利潤率。總收入以十億美元計,以藍色柱狀圖顯示於右軸。標準化營業利潤率以百分比表示,以綠色折線顯示於左軸。年度數字按可口可樂財政年度標示。時間軸上的柱狀圖位置可能與年份標籤未能完全對齊。TradingView的標準化財務數據可能因供應商方法論及分類差異,而與可口可樂文件中直接披露的數字有所不同。歷史數字亦可能經過修訂。數據截至2026年10月13日。
可口可樂的標準化收入在2020年疫情期間有所下滑,此後逐年回升,至2025年達到約484億美元。其標準化營業利潤率在2021年及2022年回落至27.9%,隨後逐步回升,至2025年達到31.4%,顯示收入增長最終伴隨著TradingView標準化指標下營業利潤率的改善。
總結
定價能力可以表明一家公司擁有強大的品牌、差異化的產品或有限的競爭。它有助於在業務成本上升時保護收入和盈利能力。
然而,價格上漲應與銷售量、市場份額、利潤率及管理層評述一併考量。當需求保持韌性,且公司能夠將額外收入的相當部分轉化為利潤時,較高的價格才最具正面意義。
因此,定價能力是評估業務質量的有用依據,但不應孤立地加以評估。