


中央銀行が慎重姿勢を維持する中、テクノロジー株が下落 | ウィークリー・マーケット・レポート:2026年10月26日〜30日


10月の世界市場は軟調な展開で取引を終えました。人工知能(AI)への投資をめぐる懸念が米国のテクノロジー株の重荷となったほか、米国・欧州・日本の各中央銀行が政策金利を据え置く中、根強いインフレと中東情勢の緊張が金融政策の見通しを複雑にしました。
米国経済が力強い成長を続ける一方、投資家はAIへの多額投資が期待通りのリターンをもたらすかどうかに懐疑的な見方を強めました。テクノロジー株が売り圧力に晒される中、ディフェンシブセクターや欧州株は相対的に底堅く推移しました。
経済概況
根強いインフレ、高止まりするエネルギー価格、中東情勢の緊張が政策見通しを複雑にする中、米国・欧州・日本の各中央銀行はいずれも政策金利を据え置きました。
米連邦準備制度理事会(Fed)は水曜日に政策金利を3.75%〜4.00%に据え置きました。10名の当局者が据え置きに賛票を投じた一方、リサ・クック理事とクリーブランド連銀のベス・ハマック総裁の2名が25ベーシスポイントの利上げを支持しました。ケビン・ウォーシュFed議長は、経済は力強い成長を続けているものの、次の行動を決定する前にさらなる情報が必要との認識を示し、Fedのインフレ目標である2%を改めて確認しました。
米国の経済指標もこの課題を裏付けるものでした。第3四半期のGDP成長率は年率換算で2.2%から3.4%に加速し、Fedが重視するインフレ指標であるPCE価格指数は9月に前月比0.5%、前年同期比3.6%上昇しました。新規失業保険申請件数は19万4,000件に減少しました。
欧州中央銀行(ECB)も主要3政策金利を据え置き、エネルギー価格の上昇がインフレを押し上げ成長を鈍化させるリスクがあると警告しました。ユーロ圏のGDPは第3四半期に0.4%拡大し、ドイツのインフレ率は10月に3.3%から2.8%へ低下しました。また、クリスティーヌ・ラガルドECB総裁は2027年2月7日をもって退任すると発表しました。
日本銀行は政策金利を1.25%に維持し、8名が据え置きに賛票を投じ、1名が利上げを支持しました。日銀はインフレ見通しを引き上げ、追加利上げの可能性も残っているとのシグナルを発しました。
英国では、秋季予算案において新規国債の発行額が予想を下回ったことを受け、長期英国債利回りが低下しました。
株式・債券・コモディティ
株式
AIへの投資規模と収益性に対する懸念がテクノロジー株の重荷となり、米国株は下落しました。
S&P 500は週間で0.6%下落し、ナスダック総合指数は2.0%下落、ダウ・ジョーンズ工業株平均は0.9%下落しました。
週間の下落の大部分は金曜日に集中しました。企業業績がテクノロジー投資への懸念を強める中、S&P 500はセッション中に1.8%下落し、ナスダックは2.9%下落しました。
インテルの株価は約29%急落し、1974年以来最大の1日の下げ幅を記録した一方、アマゾンは1.9%下落しました。エヌビディアは4.9%下落し、AMD、マイクロン、ブロードコムも売り圧力に晒されました。一方、エクソンモービルとシェブロンの決算発表を受け、エネルギー株は底堅く推移しました。
欧州株は相対的に堅調を維持しました。STOXX Europe 600は週間で約1.7%上昇し、FTSE 100は金曜日に10,729.78で引けました。アストラゼネカとBTの上昇が相場を支えた一方、銀行株と鉱業株の軟調が上昇幅を抑制しました。
債券
株式の売り局面で投資家が安全資産を求めたことから、米国債利回りは週後半に低下しました。10年米国債利回りは4.9%近辺で週を終え、2年債利回りも低下しました。英国の長期国債利回りは予算発表後に低下し、日本の10年国債利回りは金曜日に2.8%近辺で推移しました。
コモディティ
コモディティ市場では、中東のエネルギーインフラや海上輸送ルートへの攻撃をめぐる懸念を背景に、ブレント原油が約1.5%上昇し、1バレル117.64ドルとなりました。
金は逆の動きを見せ、約3%下落して1オンス3,900ドルを下回り、1年以上ぶりの安値で引けました。金利高止まりへの予想が金価格の重荷となったほか、金曜日の株安を受けた投資家が他の損失を穴埋めするために金を売却した可能性もあります。
セクター別パフォーマンス
ヘルスケアセクターが最も好調でした。MSCI ACWI ヘルスケア指数は配当込みで米ドルベースにて3.01%上昇しました。公益事業は1.59%、生活必需品は1.18%、エネルギーは0.69%、金融は0.56%、資本財・サービスは0.26%それぞれ上昇しました。
一般消費財・サービスは0.19%下落しました。情報技術・通信サービスは2.42%下落と最も弱いセクターとなりました。
この結果は、投資家がテクノロジー株のバリュエーションやAI投資から見込まれるリターンを再評価する中、よりディフェンシブなセクターへのシフトが進んでいることを示しています。
セクター別パフォーマンス 2026年10月26日〜30日
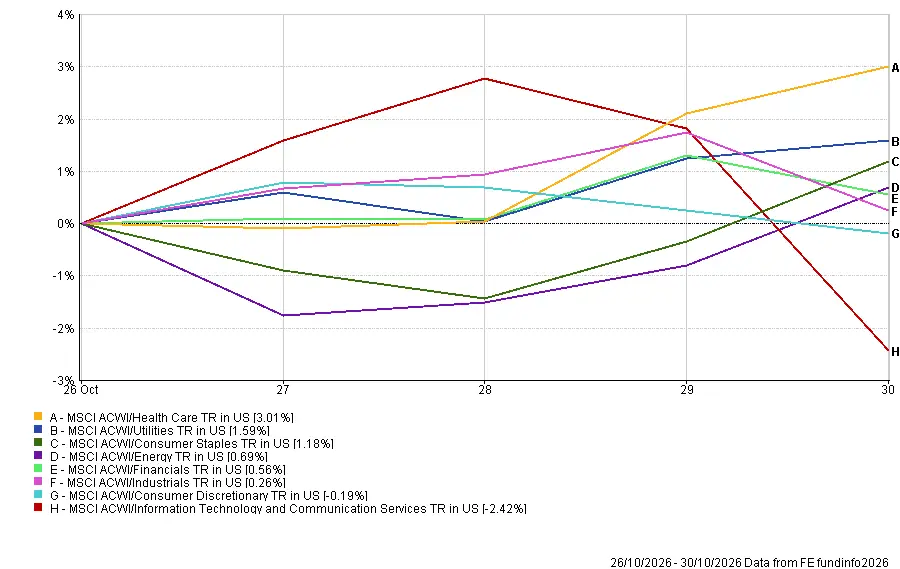
出所:FE Analytics。過去のパフォーマンスは将来の成果を示す信頼できる指標ではありません。データは2026年10月30日時点。
地域別市場
欧州が最も好調な地域となりました。MSCI欧州指数は米ドルベースで0.85%上昇しました。日本は0.13%上昇、英国はほぼ横ばいの0.02%上昇、中国は0.58%下落しました。北米は金曜日のテクノロジー株安が週前半の上昇を打ち消し、1.23%下落と最も低調な地域となりました。
米ドル建てリターンへの影響という観点では、為替変動も収益に影響を与えました。ユーロと円がドルに対して下落したことで欧州および日本からのドル建てリターンが目減りした一方、ポンドはわずかに上昇しました。
地域別パフォーマンス 2026年10月26日〜30日
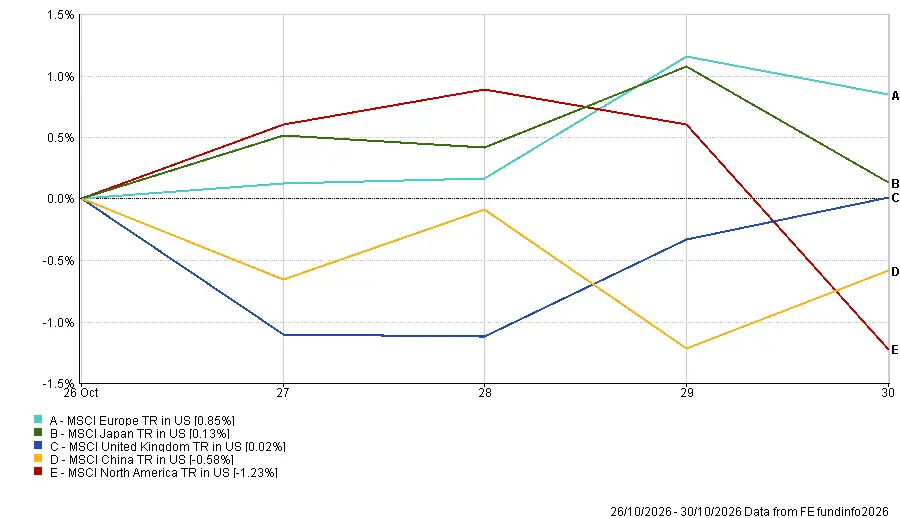
出所:FE Analytics。過去のパフォーマンスは将来の成果を示す信頼できる指標ではありません。データは2026年10月30日時点。
為替市場
週を通じて、米ドルはユーロおよび日本円に対して上昇した一方、ポンドに対してはわずかに下落しました。
月曜日の始値と金曜日の終値を比較すると以下の通りです:
- EUR/USD:1.1202から1.1160へ0.37%下落しました。ユーロは月曜・火曜に下落した後、週央にかけて持ち直したものの、金曜日に再び軟化しました。
- GBP/USD: 1.3379から1.3392へ0.10%上昇。英ポンドは小幅に上昇し、英国予算案に対する市場の反応は限定的にとどまりました。
- USD/JPY: 156.83から157.55へ0.46%上昇。日本銀行がインフレ見通しを引き上げたにもかかわらず、円はドルに対して下落しました。
- GBP/JPY: ポンドが円に対して上昇したことを受け、209.87から211.00へ0.54%上昇しました。
今後の見通しと来週の注目イベント
市場の注目は、イングランド銀行の金利決定および米国10月雇用統計、そのほかの経済指標や企業決算発表に移っています。
2026年11月2日〜6日の主要イベントは以下の通りです:
- 月曜日: 米ISM製造業PMI。Appleが米国市場の引け後に決算を発表。
- 火曜日: 米JOLTS求人件数、米中間選挙、およびオーストラリア準備銀行(RBA)の金利決定。AMDが米国市場の引け後に決算を発表。
- 水曜日: 米ADP雇用統計、貿易収支、ISMサービス業PMI、およびユーロ圏10月インフレ速報値。
- 木曜日: イングランド銀行の金利決定および金融政策報告書、米新規失業保険申請件数、生産性統計。クリーブランド連銀総裁Beth Hammack氏が講演。
- 金曜日: 米国10月雇用統計。
イングランド銀行は政策金利を25ベーシスポイント引き上げ4.00%とする見込みで、これは3年以上ぶりの利上げとなります。また、市場はRBAが火曜日に利上げを実施する確率を約79%と見込んでいます。
強いGDPおよびインフレ指標を受け、金曜日の米雇用統計は特に注目されます。同データはFRBの12月決定に対する市場の期待に影響を与える可能性があり、一方で米中間選挙は財政政策および市場センチメントに一段の不透明感をもたらす可能性があります。