
12月の政策方針を探る市場、FRBの金利決定に注目


10月28日のFED金利決定では、米国の金利が据え置かれると予想されている。政策当局者は12月に向けたシグナルを発する可能性があり、投資家はこれらのシグナルを注視している。
CME FedWatchによると、金利先物は金利が3.75%〜4.00%に据え置かれる確率を90.6%と示しており、1か月前のわずか29.1%から大きく上昇している。目前の決定がほぼ織り込み済みとなる中、連邦準備制度(FRB)の声明とケビン・ウォーシュ議長のコメントが年内のさらなる引き締めを示唆するかどうかに注目が集まっている。
連邦準備制度は9月に25ベーシスポイントの利上げを実施した。政策当局者は現在、より複雑な経済見通しに直面している。金利を据え置くことで、中央銀行はこれまでの決定の影響を評価する時間をより多く確保できる。その評価対象はインフレ、雇用、そして経済活動への影響である。ただし、一時停止はFRBが利上げを終了したことを意味するわけではない。
12月については依然として追加利上げへの期待が強く、特に重要な局面となっている。ロイターは10月16日から20日にかけてエコノミストを対象に調査を実施した。100人中94人が今月の金利据え置きを予想した。全員が12月の利上げを見込んでいた。先物市場もさらなる引き締めへの期待を反映しているが、これらの確率は新たな経済情報が入手されるにつれて変動する可能性がある。
インフレは引き続き主要な懸念事項である。9月の消費者物価指数(CPI)は前月比0.6%上昇し、年率インフレ率は8月の3.4%から3.7%に上昇した。食品とエネルギーを除くコアインフレは前月比0.3%上昇し、年率では2.6%に達した。ガソリン価格の上昇がヘッドラインインフレの押し上げに寄与しており、物価上昇圧力が高止まりするとの懸念を強めている。
一方、雇用の伸びは低調であった。9月の米国の雇用増加数はわずか2万9,000人にとどまり、失業率は4.2%となった。これにより、政策当局者は難しいバランスを迫られている。追加利上げはインフレ抑制に寄与する一方、雇用や経済成長にさらなる圧力をかける可能性がある。
市場、10月のFED金利据え置きを強く予想
CME FedWatchの最新データは、過去1か月間で市場の期待がいかに急速に変化したかを示しており、現在では市場が10月会合において連邦準備制度が金利を据え置く確率をはるかに高く見込んでいる。
FED金利決定:2026年10月の金利確率
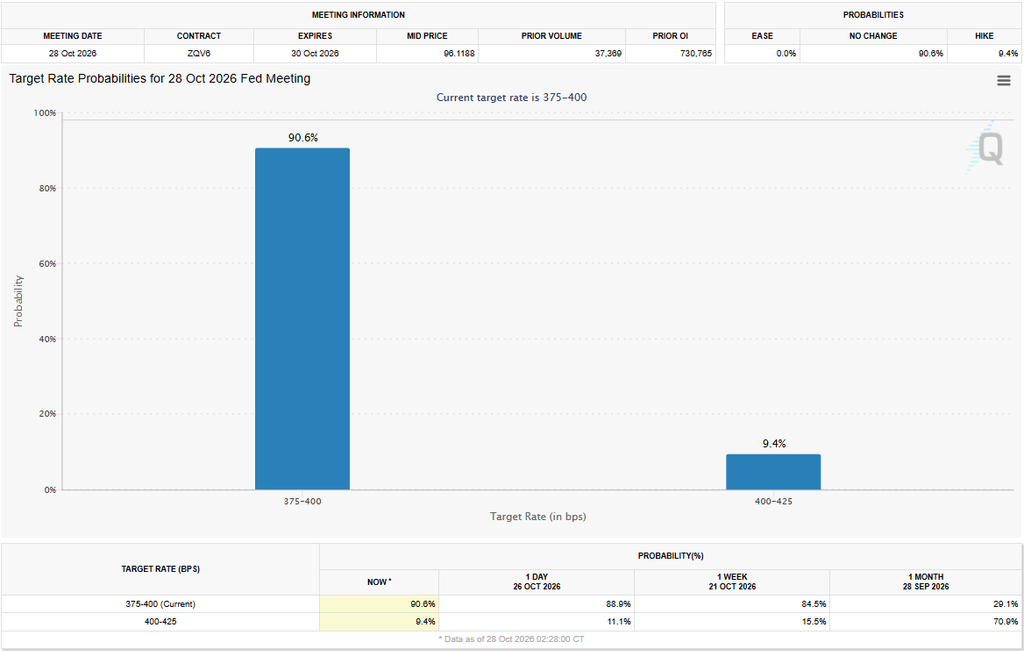
出典:CMEグループ FedWatchツール。データは2026年10月28日時点。
市場の期待は10月の据え置きに向けて大きくシフトした。CME FedWatchは、連邦準備制度が10月会合で金利を3.75%〜4.00%に据え置く確率を90.6%と示しており、1か月前の29.1%から上昇している。25ベーシスポイントの利上げ確率は9.4%に低下しており、政策発表を前にした期待の変化が鮮明となっている。
金利見通しは通貨市場および債券市場にも影響を与えている。米ドル指数は決定前に102.2〜102.4付近で推移し、米10年国債利回りは5.00%近辺にあった。借入コストが高水準で維持される可能性があるとの期待はドルおよび国債利回りを下支えする可能性があるが、動向はより広範な経済・国際情勢にも左右される。
株式市場にとっての影響はより複雑である。借入コストの上昇は、将来の収益が株価に大きな影響を与えるセクターを中心に、企業評価額を押し下げる可能性がある。しかし、さらなる引き締めへの慎重なアプローチは、政策当局者が経済成長へのリスクを考慮しているという安心感を投資家に与える可能性もある。
投資家は、米国東部時間午後2時に発表される決定の際に、FRBのインフレ、雇用、および今後の政策調整に関する評価を注視するだろう。東部時間午後2時30分に予定されているウォーシュ議長の記者会見は、12月の見通しについてさらなる手がかりを提供する可能性がある。今回の会合では経済予測の更新は予定されていないため、政策当局者のコメントが特に重要となる。
現時点で、市場が直面している問いは、10月に金利が据え置かれるかどうかにとどまらない。FRBのコミュニケーションは12月の期待に影響を与える可能性があり、今後のインフレおよび雇用データは、政策当局者が金融政策の次の段階にどのようにアプローチするかを左右する重要な要素であり続けるだろう。
最新ニュースをすべてフォローしたい方へ。詳しくはこちら。