



美联储加息,全球央行应对持续通胀 | 每周市场回顾:2026年9月14日至18日


随着美联储和日本银行相继加息,全球货币政策再度成为市场焦点,而英格兰银行虽维持利率不变,但警告称持续的能源压力可能需要进一步收紧政策。
市场反应参差不齐。科技股在利率上升背景下仍保持韧性,美元走强,政府债券收益率维持高位。与此同时,油价录得三周以来首次周度下跌,为近期主导市场走势的能源驱动型通胀压力带来一定缓解。
经济概况
央行决策主导市场,各国政策制定者相继回应持续通胀及能源价格高企的局面。
美联储于周三将目标利率区间上调25个基点至3.75%-4.00%,为2023年以来首次加息,决定获全票通过。美联储主席凯文·沃什表示,通胀仍处于过高水平,潜在价格压力并未出现实质性改善,同时指出经济活动稳健,劳动力市场接近充分就业。
最新预测进一步强化了偏紧缩的政策信号。政策制定者将2026年底联邦基金利率中值预测从6月的3.8%上调至4.1%,暗示再次加息仍存在可能。2026年经济增长中值预测上调至2.3%,失业率预测下调至4.1%。整体PCE和核心PCE通胀预测分别上调至3.7%和3.4%。
美国8月零售销售环比增长1.2%,为今年3月以来最强增幅;用于GDP核算的控制组数据增长1.4%。工业生产持平,制造业产出下降0.3%。初请失业金人数降至19.6万,显示劳动力市场持续具有韧性。
英格兰银行以6比3的投票结果将基准利率维持在3.75%,其中三名委员倾向于加息至4.00%。政策制定者警告称,中东冲突持续及能源价格上涨已加大通胀上行风险。英格兰银行还推出了一项多年期量化紧缩计划,在债券到期之外每年额外出售200亿英镑英国国债。
英国8月CPI同比涨幅从7月的2.9%加速至3.1%,但核心通胀维持在2.6%,服务业通胀保持在3.4%。8月零售销售量环比增长0.5%,超出市场预期。
日本银行将政策利率从1.00%上调至1.25%,达到31年来最高水平,并暗示未来仍可能进一步加息。在中国,8月工业生产同比增速加快至5.2%,但零售销售增速放缓至0.4%,前八个月固定资产投资下降7.2%。
总体而言,本周数据表明经济活动仍具韧性,但持续的通胀和能源价格不确定性正促使主要央行维持或采取更为紧缩的政策立场。
股票、债券与大宗商品
美国股市走势分化,市场对人工智能的持续热情助力科技股抵御了利率上升带来的压力。纳斯达克综合指数上涨0.7%,标普500指数小幅下跌0.1%,道琼斯工业平均指数下跌1.7%。
科技股相对保持韧性,投资者持续青睐受益于人工智能及数据中心投资的企业。然而,美联储加息及政策路径上调对利率敏感性更强、经济周期性更高的板块形成了较大压力。
欧洲市场走弱。STOXX欧洲600指数本周下跌0.6%,周五收于635.45点。大众汽车因中国市场疲软、重组成本及与保时捷相关的计提费用而下调业绩展望,股价随之下跌。富时100指数本周小幅上涨,尽管周五在金融和能源股承压下跌1.4%,收于10,659.13点。
政府债券市场持续波动,投资者消化货币政策再度转向紧缩的信号。**美国10年期国债收益率在美联储决议后回升至约5%**,而日本银行加息后日本国债收益率亦承压。
英格兰银行宣布决议并调整长期量化紧缩框架后,英国国债收益率有所回落,30年期国债收益率从1998年以来的最高水平回撤。
布伦特原油周五收于每桶104.87美元,录得三周以来首次周度下跌(较周一开盘高点下跌约4.20%)。本周早些时候,因沙特阿拉伯东西管道遭到袭击,油价一度逼近四个月高位,但随后因中国敦促伊朗协助限制胡塞武装进一步袭击、沙特着力恢复产能,油价有所回落。
黄金本周累计上涨约1%,触及一周高点,周五交投于每盎司4,390美元附近。油价下跌缓解了部分通胀担忧,促使投资者平仓空头头寸,但美元走强和利率上升仍构成阻力。
板块表现
板块表现折射出本周市场的整体分化态势,科技板块大幅跑赢大市,人工智能与数据中心需求持续吸引投资者,尽管利率有所上升。
信息技术与通信服务板块上涨2.83%,领跑所有板块;医疗保健为唯一另一个实现正收益的板块,上涨0.22%。
工业板块基本持平,跌幅为0.03%,随后依次为公用事业(-0.44%)、能源(-0.81%)、非必需消费品(-1.26%)及金融(-1.79%)。必需消费品为表现最弱的板块,下跌2.13%。
这一格局反映出科技板块的集中强势,而利率上升和风险偏好减弱则对大部分大盘股造成压力。
2026年9月14日至18日板块表现
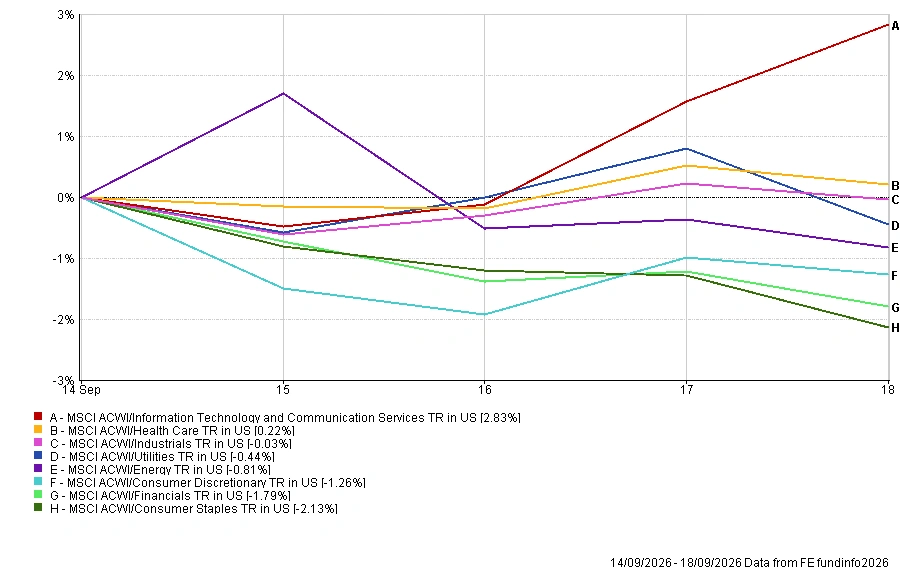
数据来源:FE Analytics。所有指数以美元计算的总回报。过往表现不代表未来表现。数据截至2026年9月18日。
区域市场
北美为表现最强的区域,MSCI北美全收益指数以美元计上涨0.37%,受益于科技股的强劲韧性。
中国下跌0.31%,工业生产数据向好,但被消费及投资数据疲软所抵消。欧洲下跌0.79%,日本下跌0.84%,英国以-1.27%成为表现最弱的区域。
汇率变动同样对美元回报产生影响,英镑、欧元及日元本周均兑美元走弱。
2026年9月14日至18日区域市场表现
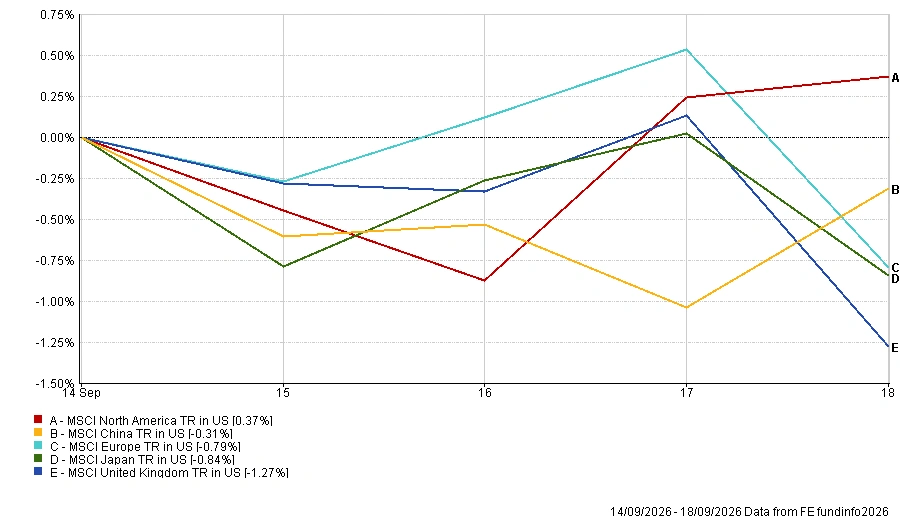
数据来源:FE Analytics。所有指数以美元计算的总回报。过往表现不代表未来表现。数据截至2026年9月18日。
外汇市场
美联储加息及更为紧缩的政策预期推动美元全面走强。
欧元兑美元从1.1593跌至1.1484,英镑兑美元尽管英国零售销售数据表现强劲,仍从1.3525跌至1.3395。
日元尽管日本银行宣布加息,但仍出现贬值,美元兑日元从153.45升至156.89。英镑兑日元从207.67升至210.15,意味着英镑兑日元走强,尽管其兑美元有所走弱。
总体而言,本周外汇市场的走势凸显了美元的相对强势,市场正持续消化美联储更高政策利率路径的影响。
展望与下周前瞻
经历了以央行政策为主导的一周后,市场焦点重新转向经济活动,以及利率上升是否已开始对经济增长产生更显著的拖累。
美国、英国和欧元区9月PMI初值将是最新一轮政策决策后,对商业活动、就业及价格压力的首次全面评估。
在美国,每周初请失业金人数及新屋销售数据将于周四公布,耐用品订单及密歇根大学消费者信心终值将于周五发布。投资者还将密切关注美联储官员讲话,以寻求是否可能再次加息的进一步指引。
企业层面,好市多(Costco)将于周四公布季度业绩,将为消费者韧性及通胀对家庭支出的影响提供新的参考。
地缘政治将持续成为重要的不确定性来源,市场将密切关注中东局势发展,以及中美在贸易、人工智能和关键矿产领域的磋商动态。
在主要央行维持紧缩立场的背景下,市场现在面临一个关键问题:随着高利率和持续通胀继续在全球经济中发酵,经济活动能否继续保持韧性?