


Dầu Thô Vượt $100 Khi Lạm Phát Dai Dẳng Gây Áp Lực Lên Thị Trường Toàn Cầu | Tổng Kết Tuần: 7-11 Tháng 9 Năm 2026


Giá dầu tăng vọt lên trên 100 USD/thùng và lạm phát dai dẳng củng cố kỳ vọng về chính sách tiền tệ thắt chặt hơn trong một tuần đầy khó khăn đối với thị trường toàn cầu. Cổ phiếu Mỹ, châu Âu và châu Á đều giảm, trong khi lợi suất trái phiếu chính phủ leo thang khi các nhà đầu tư tái đánh giá triển vọng lãi suất.
Năng lượng là ngành duy nhất trên toàn cầu kết thúc tuần trong sắc xanh, hưởng lợi từ sự gián đoạn nguồn cung mới tại Trung Đông. Trong khi đó, lạm phát Mỹ cao hơn dự báo và việc ECB tăng lãi suất làm gia tăng lo ngại rằng các ngân hàng trung ương có thể cần duy trì chính sách tiền tệ thắt chặt trong thời gian dài hơn.
Tổng Quan Kinh Tế
Lạm phát Mỹ tiếp tục là chủ đề kinh tế vĩ mô nổi bật nhất khi chi phí năng lượng tăng cao bổ sung thêm vào các áp lực giá hiện có và củng cố kỳ vọng về một đợt tăng lãi suất nữa từ Cục Dự trữ Liên bang.
Giá tiêu dùng tăng 0,4% theo tháng trong tháng 8, tăng tốc so với mức 0,1% trong tháng 7, trong khi lạm phát hàng năm duy trì ở mức 3,4%. Lạm phát lõi, không bao gồm thực phẩm và năng lượng, tăng 0,3% theo tháng và 2,4% theo năm.
Giá sản xuất củng cố thêm bức tranh này. Chỉ số PPI cho nhu cầu cuối cùng tăng 0,4% trong tháng 8 và 5,4% theo năm, với giá hàng hóa tăng 1,1% khi giá năng lượng tăng vọt 4,2%. Chỉ số loại trừ thực phẩm, năng lượng và dịch vụ thương mại tăng 0,3% theo tháng và 4,7% theo năm.
Tổng hợp lại, các số liệu này củng cố kỳ vọng rằng Cục Dự trữ Liên bang có thể tăng lãi suất tại cuộc họp tháng 9, với thị trường vào thứ Sáu đặt xác suất khoảng 87% cho một đợt tăng 25 điểm cơ bản.
Thị trường lao động Mỹ vẫn tương đối vững chắc, với số đơn xin trợ cấp thất nghiệp lần đầu giảm nhẹ xuống 206.000 trong tuần kết thúc ngày 5 tháng 9.
Tại châu Âu, Ngân hàng Trung ương châu Âu (ECB) tăng lãi suất tiền gửi thêm 25 điểm cơ bản lên 2,50%, đây là lần tăng thứ hai trong năm. ECB cũng nâng dự báo lạm phát năm 2026 lên 3,0% và dự báo tăng trưởng lên 0,9%, đồng thời cảnh báo rằng các rủi ro vẫn nghiêng về phía lạm phát cao hơn và tăng trưởng yếu hơn.
Ở các nơi khác, kinh tế Anh tăng trưởng 0,4% theo tháng trong tháng 7, trong khi tăng trưởng hàng năm hóa quý II của Nhật Bản được điều chỉnh lên 1,4%, củng cố kỳ vọng về việc Ngân hàng Nhật Bản tiếp tục thắt chặt chính sách. Xuất khẩu của Trung Quốc tăng 25% theo năm trong tháng 8, trong khi nhập khẩu tăng 28,2%.
Nhìn chung, hoạt động kinh tế vẫn duy trì được sức bền, nhưng lạm phát dai dẳng và chi phí năng lượng tăng cao củng cố thêm luận điểm về chính sách tiền tệ thắt chặt hơn.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ phiếu toàn cầu chịu áp lực khi giá dầu tăng, lợi suất trái phiếu chính phủ cao hơn và kỳ vọng chính sách tiền tệ thắt chặt lấn át những kết quả kinh doanh doanh nghiệp đáng khích lệ.
Tại Mỹ, S&P 500 giảm 0,8%, Nasdaq Composite giảm 0,7% và Dow Jones Industrial Average mất 1,6%. Cả ba chỉ số đều phục hồi vào thứ Sáu khi giá dầu hạ nhiệt, nhưng đà tăng không đủ để bù đắp những khoản lỗ trước đó.
Oracle là một trong những câu chuyện doanh nghiệp nổi bật nhất trong tuần, báo cáo doanh thu quý I đạt 19,3 tỷ USD, tăng 30% theo năm. Doanh thu đám mây tăng 62% lên 11,6 tỷ USD, trong khi doanh thu cơ sở hạ tầng đám mây tăng vọt 121% lên 7,4 tỷ USD. Tuy nhiên, những lo ngại về chi tiêu vốn, nợ và dòng tiền tự do âm đã hạn chế phản ứng tích cực của thị trường.
Thị trường châu Âu cũng giảm điểm, với STOXX Europe 600 giảm 1,66% và FTSE 100 giảm 1,67% trong tuần, mặc dù đã phục hồi 0,4% vào thứ Sáu.
Thị trường trái phiếu chính phủ bán tháo khi lạm phát dai dẳng và kỳ vọng chính sách tiền tệ thắt chặt đẩy lợi suất lên cao hơn.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm kết thúc tuần gần mức 4,97%, trong khi lợi suất kỳ hạn 2 năm tăng lên khoảng 4,60%. Áp lực bán lan rộng ra quốc tế, với lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm kết thúc gần 3%, gilt kỳ hạn 10 năm của Anh quanh mức 5,35% và lợi suất tương đương của Đức gần 3,50%.
Đà tăng rộng của lợi suất trái phiếu chính phủ phản ánh mối lo ngại ngày càng tăng rằng lạm phát dai dẳng có thể giữ lãi suất ở mức cao hơn trên nhiều nền kinh tế lớn.
Dầu thô Brent tăng khoảng 8,7% trong tuần lên 104,61 USD/thùng, khi các cuộc tấn công nhắm vào tàu chở dầu, tuyến đường vận chuyển và các cơ sở năng lượng làm gia tăng lo ngại về sự gián đoạn kéo dài nguồn cung từ Trung Đông.
Vàng diễn biến ngược chiều, giảm khoảng 1,5% trong tuần khi lợi suất trái phiếu kho bạc cao hơn và kỳ vọng mạnh mẽ hơn về việc Cục Dự trữ Liên bang tăng lãi suất làm giảm sức hút của các tài sản không sinh lời.
Hiệu Suất Theo Ngành
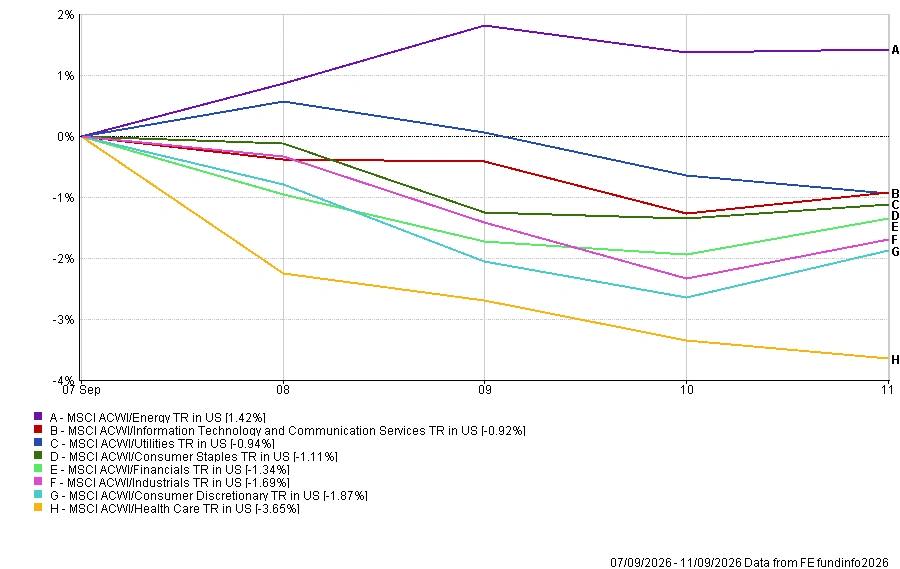
Dữ liệu ngành từ FE Analytics phản ánh tác động của cú sốc dầu mỏ trong tuần, với Năng lượng là ngành duy nhất kết thúc tuần trong sắc xanh.
Năng lượng là ngành duy nhất tăng điểm, ghi nhận mức tăng 1,42% khi dầu thô Brent vượt ngưỡng 100 USD/thùng. Công nghệ Thông tin và Dịch vụ Truyền thông cùng giảm 0,92%, trong khi Tiện ích giảm 0,94%.
Hàng tiêu dùng Thiết yếu giảm 1,11% và Tài chính mất 1,34%. Công nghiệp giảm 1,69%, trong khi Hàng tiêu dùng Tùy ý giảm 1,87% khi chi phí nhiên liệu cao hơn và điều kiện tài chính thắt chặt hơn tạo áp lực lên các công ty hướng đến người tiêu dùng.
Chăm sóc Sức khỏe là ngành hoạt động kém nhất, giảm 3,65%. Sự yếu kém của các công ty dược phẩm lớn, bao gồm mức giảm mạnh của Novartis sau các thất bại trong phát triển thuốc, đã góp phần vào hiệu suất kém của ngành này.
Hiệu Suất Theo Ngành Tuần 7-11 Tháng 9 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 11 tháng 9 năm 2026.
Thị Trường Khu Vực
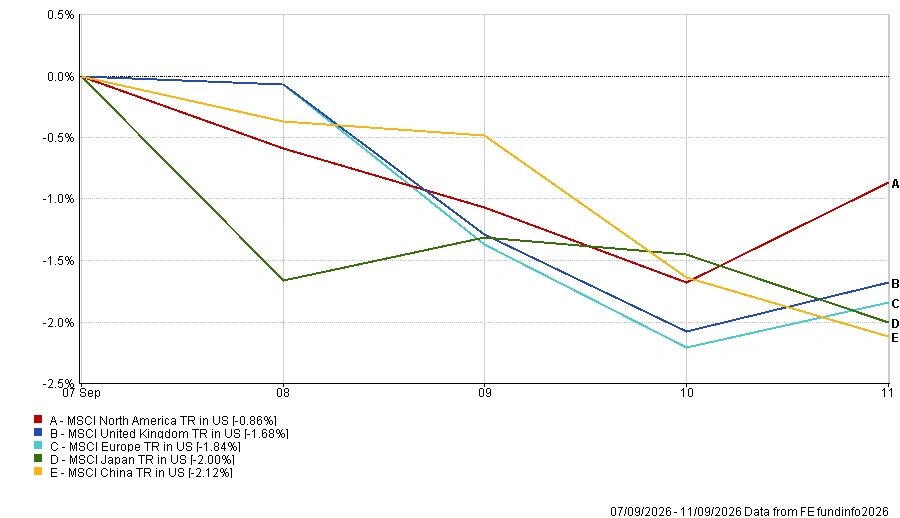
Cả năm khu vực được FE Analytics theo dõi đều giảm trong tuần khi giá năng lượng cao hơn, lợi suất trái phiếu tăng và kỳ vọng chính sách tiền tệ thắt chặt tạo áp lực lên cổ phiếu toàn cầu.
Bắc Mỹ là khu vực mạnh nhất mặc dù giảm 0,86%, phản ánh hiệu suất tương đối vững chắc của cổ phiếu Mỹ. Vương quốc Anh giảm 1,68%, trong khi châu Âu giảm 1,84% khi giá năng lượng cao hơn, chi phí đi vay tăng và việc ECB tăng lãi suất ảnh hưởng đến tâm lý thị trường.
Nhật Bản giảm 2,00%, mặc dù đồng yên tăng giá đã giảm bớt mức sụt giảm khi lợi nhuận được quy đổi sang USD. Trung Quốc là khu vực yếu nhất, giảm 2,12%, khi dữ liệu thương mại tích cực không đủ bù đắp những lo ngại về nhu cầu trong nước và điều kiện tài chính toàn cầu thắt chặt hơn.
Hiệu Suất Khu Vực Tuần 7-11 Tháng 9 Năm 2026
Nguồn: FE Analytics. Tổng lợi nhuận của tất cả các chỉ số tính bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 11 tháng 9 năm 2026.
Thị Trường Ngoại Hối
Thị trường ngoại hối phản ánh sự phân kỳ trong kỳ vọng chính sách tiền tệ, với đồng yên Nhật ghi nhận biến động mạnh nhất trong số các đồng tiền chính được theo dõi.
EUR/USD dịch chuyển từ 1,1618 xuống 1,1600, khiến đồng euro suy yếu nhẹ. Việc ECB tăng lãi suất ban đầu tạo hỗ trợ, nhưng lạm phát Mỹ mạnh hơn đã củng cố kỳ vọng về việc Cục Dự trữ Liên bang thắt chặt chính sách.
GBP/USD tăng nhẹ từ 1,3515 lên 1,3520, được hỗ trợ bởi dữ liệu tăng trưởng kinh tế Anh cao hơn dự báo vào cuối tuần.
Biến động đáng chú ý hơn đến từ đồng yên. USD/JPY giảm từ 156,03 xuống 153,55, trong khi GBP/JPY giảm từ 210,99 xuống 207,59, khi kỳ vọng về việc Ngân hàng Nhật Bản tiếp tục thắt chặt chính sách ngày càng mạnh.
Nhìn chung, đồng yên là đồng tiền vượt trội rõ rệt nhất trong tuần, phản ánh kỳ vọng ngày càng tăng rằng Ngân hàng Nhật Bản có thể tiếp tục thắt chặt chính sách hơn nữa.
Triển Vọng và Tuần Tới
Các ngân hàng trung ương sẽ là tâm điểm của tuần tới, với các quyết định chính sách tiền tệ dự kiến từ Cục Dự trữ Liên bang, Ngân hàng Anh và Ngân hàng Nhật Bản.
Cục Dự trữ Liên bang họp vào ngày 15-16 tháng 9, với các nhà đầu tư tập trung vào quyết định lãi suất, các dự báo kinh tế cập nhật và định hướng của Chủ tịch Kevin Warsh về việc liệu có cần thắt chặt thêm hay không. Sau khi dữ liệu lạm phát mới nhất tăng kỳ vọng về một đợt tăng lãi suất vào tháng 9, quyết định này có thể định hướng cho thị trường toàn cầu.
Tại Anh, dữ liệu thị trường lao động công bố vào thứ Ba, tiếp theo là lạm phát vào thứ Tư, trước quyết định của Ngân hàng Anh vào thứ Năm. Ngân hàng Anh dự kiến giữ nguyên lãi suất cơ bản ở mức 3,75%, với doanh số bán lẻ công bố vào thứ Sáu.
Ngân hàng Nhật Bản công bố quyết định chính sách vào thứ Sáu, ngay sau khi dữ liệu lạm phát quốc gia được công bố, với kỳ vọng về việc thắt chặt thêm tiếp tục là trọng tâm chú ý.
Ở các nơi khác, doanh số bán lẻ, dữ liệu nhà ở và sản xuất công nghiệp của Mỹ sẽ cung cấp thêm bằng chứng về sức mạnh của nền kinh tế Mỹ. Trung Quốc sẽ công bố sản xuất công nghiệp, doanh số bán lẻ và số liệu thất nghiệp, trong khi khu vực đồng euro công bố dữ liệu sản xuất công nghiệp, thương mại và lạm phát cuối cùng.
Hiện tại, thị trường đang đối mặt với sự kết hợp khó khăn giữa chi phí năng lượng tăng, lạm phát dai dẳng và kỳ vọng chính sách tiền tệ thắt chặt. Với ba quyết định lớn của ngân hàng trung ương sắp tới, tuần tới có thể quyết định liệu những áp lực đó sẽ leo thang hay bắt đầu giảm bớt.