


Minyak Melonjak di Atas $100 Karena Inflasi yang Persisten Menekan Pasar Global | Rekap Mingguan: 7-11 September 2026


Harga minyak melonjak di atas $100 per barel dan inflasi yang persisten memperkuat ekspektasi terhadap kebijakan moneter yang lebih ketat selama sepekan yang sulit bagi pasar global. Ekuitas AS, Eropa, dan Asia mengalami penurunan, sementara imbal hasil obligasi pemerintah naik seiring investor menilai ulang prospek suku bunga.
Energi menjadi satu-satunya sektor global yang ditutup lebih tinggi, mendapat manfaat dari gangguan baru terhadap pasokan Timur Tengah. Sementara itu, inflasi AS yang lebih tinggi dari perkiraan dan kenaikan suku bunga ECB mempertegas kekhawatiran bahwa bank-bank sentral mungkin perlu mempertahankan kebijakan moneter yang ketat lebih lama.
Tinjauan Ekonomi
Inflasi AS tetap menjadi tema makroekonomi yang dominan karena biaya energi yang lebih tinggi menambah tekanan harga yang sudah ada dan memperkuat ekspektasi kenaikan suku bunga Federal Reserve berikutnya.
Harga konsumen naik 0,4% secara bulanan pada Agustus, meningkat dari 0,1% pada Juli, sementara inflasi tahunan tetap di 3,4%. Inflasi inti, tidak termasuk makanan dan energi, naik 0,3% secara bulanan dan 2,4% secara tahunan.
Harga produsen memperkuat gambaran tersebut. PPI untuk permintaan akhir naik 0,4% pada Agustus dan 5,4% secara tahunan, dengan harga barang meningkat 1,1% seiring harga energi melompat 4,2%. Ukuran yang tidak termasuk makanan, energi, dan jasa perdagangan naik 0,3% secara bulanan dan 4,7% secara tahunan.
Secara keseluruhan, rilis data tersebut memperkuat ekspektasi bahwa Federal Reserve dapat menaikkan suku bunga pada pertemuan September, dengan pasar memberikan probabilitas sekitar 87% untuk kenaikan seperempat poin pada hari Jumat.
Kondisi pasar tenaga kerja AS tetap relatif tangguh, dengan klaim pengangguran awal yang sedikit menurun menjadi 206.000 dalam pekan yang berakhir 5 September.
Di Eropa, Bank Sentral Eropa menaikkan suku bunga deposito sebesar 25 basis poin menjadi 2,50%, kenaikan kedua tahun ini. ECB juga menaikkan proyeksi inflasi 2026 menjadi 3,0% dan proyeksi pertumbuhannya menjadi 0,9%, seraya memperingatkan bahwa risiko masih condong ke arah inflasi yang lebih tinggi dan pertumbuhan yang lebih lemah.
Di tempat lain, perekonomian Inggris tumbuh 0,4% secara bulanan pada Juli, sementara pertumbuhan tahunan kuartal kedua Jepang direvisi lebih tinggi menjadi 1,4%, memperkuat ekspektasi pengetatan lebih lanjut dari Bank of Japan. Ekspor China meningkat 25% secara tahunan pada Agustus, sementara impor naik 28,2%.
Secara keseluruhan, aktivitas ekonomi tetap tangguh, tetapi inflasi yang persisten dan kenaikan biaya energi memperkuat argumen untuk kebijakan moneter yang lebih ketat.
Ekuitas, Obligasi, dan Komoditas
Ekuitas global mengalami tekanan karena kenaikan harga minyak, imbal hasil obligasi pemerintah yang lebih tinggi, dan ekspektasi kebijakan moneter yang lebih ketat mengalahkan hasil korporasi yang menggembirakan.
Di AS, S&P 500 turun 0,8%, Nasdaq Composite turun 0,7%, dan Dow Jones Industrial Average kehilangan 1,6%. Ketiga indeks tersebut pulih pada hari Jumat seiring harga minyak yang mundur, tetapi pemulihan tersebut tidak cukup untuk membalikkan kerugian sebelumnya.
Oracle menjadi salah satu berita korporasi utama pekan ini, melaporkan pendapatan kuartal pertama sebesar US$19,3 miliar, naik 30% secara tahunan. Pendapatan cloud meningkat 62% menjadi US$11,6 miliar, sementara pendapatan infrastruktur cloud melonjak 121% menjadi US$7,4 miliar. Namun, kekhawatiran seputar belanja modal, utang, dan arus kas bebas negatif membatasi respons pasar yang positif.
Pasar Eropa juga melemah, dengan STOXX Europe 600 turun 1,66% dan FTSE 100 turun 1,67% sepanjang pekan, meskipun pulih 0,4% pada hari Jumat.
Pasar obligasi pemerintah mengalami aksi jual karena inflasi yang persisten dan ekspektasi kebijakan moneter yang lebih ketat mendorong imbal hasil lebih tinggi.
Imbal hasil Treasury AS tenor 10 tahun ditutup mendekati 4,97%, sementara imbal hasil dua tahun naik ke sekitar 4,60%. Tekanan jual meluas secara internasional, dengan imbal hasil obligasi pemerintah Jepang tenor 10 tahun ditutup mendekati 3%, gilt Inggris 10 tahun sekitar 5,35%, dan imbal hasil setara Jerman mendekati 3,50%.
Kenaikan imbal hasil obligasi negara secara luas mencerminkan meningkatnya kekhawatiran bahwa inflasi yang persisten dapat mempertahankan suku bunga lebih tinggi di beberapa ekonomi utama.
Minyak mentah Brent melonjak sekitar 8,7% sepanjang pekan menjadi US$104,61 per barel, karena serangan yang mempengaruhi tanker, jalur pengiriman, dan fasilitas energi mempertegas kekhawatiran tentang gangguan berkepanjangan terhadap pasokan Timur Tengah.
Emas bergerak ke arah berlawanan, turun sekitar 1,5% sepanjang pekan karena imbal hasil Treasury yang lebih tinggi dan ekspektasi yang lebih kuat untuk kenaikan suku bunga Federal Reserve mengurangi daya tarik aset tanpa imbal hasil.
Kinerja Sektor
Data sektor FE Analytics mencerminkan dampak guncangan minyak pekan ini, dengan Energi sebagai satu-satunya sektor yang ditutup lebih tinggi.
Energi menjadi satu-satunya sektor yang ditutup lebih tinggi, naik 1,42% seiring minyak mentah Brent bergerak di atas US$100 per barel. Teknologi Informasi dan Layanan Komunikasi turun 0,92%, sementara Utilitas turun 0,94%.
Kebutuhan Pokok Konsumen turun 1,11% dan Keuangan kehilangan 1,34%. Industri turun 1,69%, sementara Barang Konsumsi Diskresioner turun 1,87% karena biaya bahan bakar yang lebih tinggi dan kondisi keuangan yang lebih ketat menekan perusahaan yang berorientasi konsumen.
Layanan Kesehatan menjadi sektor berkinerja terlemah, turun 3,65%. Kelemahan pada perusahaan farmasi besar, termasuk penurunan tajam Novartis menyusul kemunduran pengembangan obat, berkontribusi pada kinerja sektor yang di bawah ekspektasi.
Kinerja Sektor 7-11 September 2026
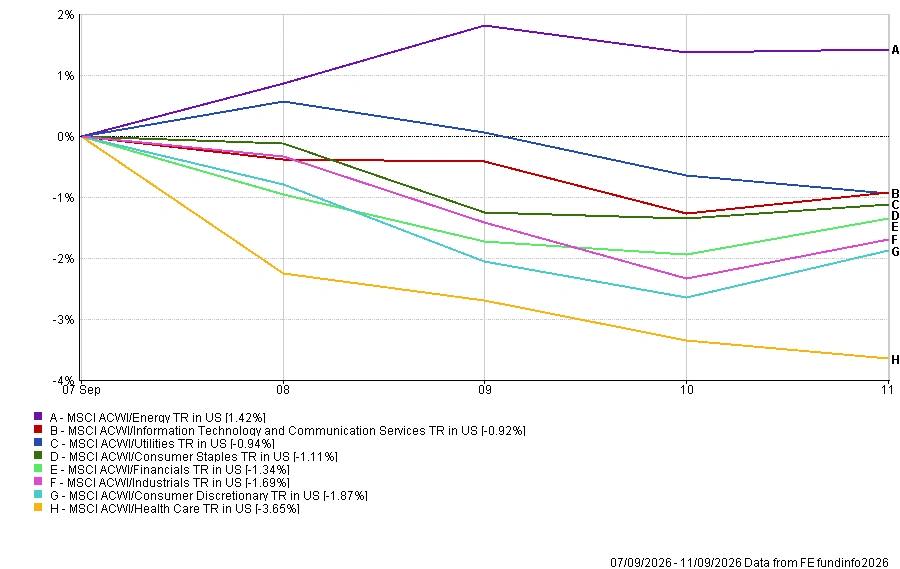
Sumber: FE Analytics. Semua indeks total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 11 September 2026.
Pasar Regional
Kelima wilayah yang dicakup oleh FE Analytics mengalami penurunan selama pekan ini karena harga energi yang lebih tinggi, imbal hasil obligasi yang meningkat, dan ekspektasi kebijakan moneter yang lebih ketat menekan ekuitas global.
Amerika Utara menjadi wilayah terkuat meskipun turun 0,86%, mencerminkan kinerja ekuitas AS yang relatif tangguh. Inggris turun 1,68%, sementara Eropa turun 1,84% karena harga energi yang lebih tinggi, biaya pinjaman, dan kenaikan suku bunga ECB menekan sentimen.
Jepang turun 2,00%, meskipun apresiasi yen meredam penurunan ketika return dikonversi ke dolar AS. China menjadi wilayah terlemah, turun 2,12%, karena data perdagangan yang kuat gagal mengimbangi kekhawatiran seputar permintaan domestik dan kondisi keuangan global yang lebih ketat.
Kinerja Regional 7-11 September 2026
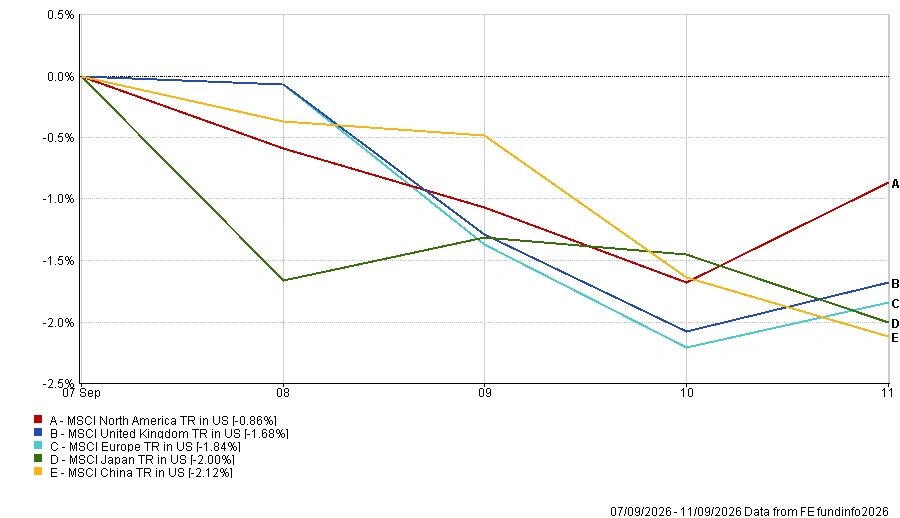
Sumber: FE Analytics. Semua indeks total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 11 September 2026.
Pasar Mata Uang
Pasar mata uang mencerminkan ekspektasi kebijakan moneter yang berbeda-beda, dengan yen Jepang mencatatkan pergerakan terkuat di antara mata uang utama yang dicakup.
EUR/USD bergerak dari 1,1618 ke 1,1600, membuat euro sedikit melemah. Kenaikan suku bunga ECB awalnya memberikan dukungan, tetapi inflasi AS yang lebih kuat memperkuat ekspektasi pengetatan Federal Reserve.
GBP/USD sedikit menguat dari 1,3515 ke 1,3520, didukung oleh data pertumbuhan Inggris yang lebih kuat dari perkiraan pada akhir pekan.
Pergerakan yang lebih signifikan datang dari yen. USD/JPY turun dari 156,03 ke 153,55, sementara GBP/JPY turun dari 210,99 ke 207,59, seiring ekspektasi pengetatan lebih lanjut dari Bank of Japan menguat.
Secara keseluruhan, yen menjadi mata uang yang paling unggul dalam pekan ini, mencerminkan ekspektasi yang semakin besar bahwa Bank of Japan dapat memperketat kebijakan lebih lanjut.
Prospek dan Minggu ke Depan
Bank-bank sentral menjadi pusat perhatian minggu depan, dengan keputusan kebijakan moneter yang dijadwalkan dari Federal Reserve, Bank of England, dan Bank of Japan.
Federal Reserve bertemu pada 15-16 September, dengan investor berfokus pada keputusan suku bunga, proyeksi ekonomi terbaru, dan panduan dari Ketua Kevin Warsh mengenai apakah pengetatan lebih lanjut mungkin diperlukan. Setelah data inflasi terbaru meningkatkan ekspektasi kenaikan suku bunga September, keputusan ini dapat menentukan arah pasar global.
Di Inggris, data pasar tenaga kerja dirilis Selasa, diikuti inflasi pada Rabu, menjelang keputusan Bank of England pada Kamis. Bank diperkirakan akan mempertahankan Bank Rate tidak berubah di 3,75%, dengan penjualan ritel menyusul pada Jumat.
Bank of Japan mengumumkan keputusan kebijakannya pada Jumat, tak lama setelah data inflasi nasional, dengan ekspektasi pengetatan lebih lanjut tetap menjadi fokus perhatian.
Di tempat lain, penjualan ritel AS, data perumahan, dan produksi industri akan memberikan bukti lebih lanjut mengenai kekuatan perekonomian AS. China akan merilis produksi industri, penjualan ritel, dan angka pengangguran, sementara kawasan euro menerbitkan produksi industri, perdagangan, dan data inflasi final.
Untuk saat ini, pasar menghadapi kombinasi yang sulit antara kenaikan biaya energi, inflasi yang persisten, dan ekspektasi kebijakan moneter yang lebih ketat. Dengan tiga keputusan bank sentral besar yang akan datang, minggu mendatang bisa menentukan apakah tekanan-tekanan tersebut semakin meningkat atau mulai mereda.