


ارتفاع أسعار النفط فوق 100 دولار مع استمرار ضغوط التضخم على الأسواق العالمية | الملخص الأسبوعي: 7-11 سبتمبر 2026


ارتفعت أسعار النفط فوق 100 دولار للبرميل، وعزّز التضخم المستمر التوقعات بتشديد السياسة النقدية خلال أسبوع عسير على الأسواق العالمية. تراجعت الأسهم الأمريكية والأوروبية والآسيوية، في حين ارتفعت عوائد السندات الحكومية مع إعادة المستثمرين تقييم آفاق أسعار الفائدة.
كان قطاع الطاقة القطاع الوحيد الذي أنهى الأسبوع على ارتفاع، مستفيداً من اضطرابات متجددة في الإمدادات الشرق أوسطية. وفي الوقت ذاته، عزّز التضخم الأمريكي الأقوى من المتوقع ورفع المركزي الأوروبي لأسعار الفائدة المخاوف من ضرورة إبقاء السياسة النقدية مقيّدة لفترة أطول.
النظرة الاقتصادية العامة
ظلّ التضخم الأمريكي المحور الاقتصادي الكلي الرئيسي، إذ أضافت تكاليف الطاقة المرتفعة إلى الضغوط السعرية القائمة وعزّزت التوقعات برفع آخر لأسعار الفائدة من قِبَل الاحتياطي الفيدرالي.
ارتفعت أسعار المستهلكين بنسبة 0.4% على أساس شهري في أغسطس، متسارعةً من 0.1% في يوليو، فيما بقي التضخم السنوي عند 3.4%. وارتفع التضخم الأساسي، المستثنى منه الغذاء والطاقة، بنسبة 0.3% على أساس شهري و2.4% على أساس سنوي.
عزّزت أسعار المنتجين هذه الصورة. ارتفع مؤشر أسعار المنتجين للطلب النهائي 0.4% في أغسطس و5.4% على أساس سنوي، مع ارتفاع أسعار السلع 1.1% وقفز أسعار الطاقة 4.2%. وارتفع المقياس المستثنى منه الغذاء والطاقة وخدمات التجارة 0.3% على أساس شهري و4.7% سنوياً.
أسهمت هذه البيانات مجتمعةً في تعزيز التوقعات بأن الاحتياطي الفيدرالي قد يرفع أسعار الفائدة في اجتماع سبتمبر، إذ رجّح السوق باحتمال بلغ نحو 87% رفعاً بمقدار ربع نقطة بحلول يوم الجمعة.
حافظت أوضاع سوق العمل الأمريكي على مرونة نسبية، إذ انخفضت طلبات إعانة البطالة الأولية قليلاً إلى 206,000 في الأسبوع المنتهي في 5 سبتمبر.
في أوروبا، رفع البنك المركزي الأوروبي سعر الفائدة على الودائع بمقدار 25 نقطة أساس إلى 2.50%، في رفعه الثاني خلال العام. كما رفع البنك توقعاته للتضخم في 2026 إلى 3.0% وتوقعاته للنمو إلى 0.9%، محذّراً من أن المخاطر لا تزال مائلة نحو تضخم أعلى ونمو أضعف.
على صعيد آخر، نما الاقتصاد البريطاني 0.4% على أساس شهري في يوليو، فيما جرى تعديل النمو السنوي المعدّل لليابان في الربع الثاني إلى 1.4%، مما عزّز التوقعات بمزيد من التشديد من بنك اليابان. وارتفعت صادرات الصين 25% على أساس سنوي في أغسطس، بينما ارتفعت الواردات 28.2%.
في المجمل، حافظ النشاط الاقتصادي على مرونته، غير أن التضخم المستمر وارتفاع تكاليف الطاقة عزّزا الحجة لصالح تشديد السياسة النقدية.
الأسهم والسندات والسلع
تعرّضت الأسهم العالمية لضغوط متصاعدة مع تفوّق تأثير ارتفاع أسعار النفط وعوائد السندات الحكومية وتوقعات تشديد السياسة النقدية على النتائج المشجعة للشركات.
في الولايات المتحدة، تراجع مؤشر S&P 500 بنسبة 0.8%، وهبط مؤشر ناسداك المركب 0.7%، وخسر مؤشر داو جونز الصناعي 1.6%. تعافت المؤشرات الثلاثة يوم الجمعة مع تراجع أسعار النفط، إلا أن الارتداد لم يكن كافياً لتعويض الخسائر السابقة.
أبرمت أوراكل إحدى أبرز القصص المؤسسية لهذا الأسبوع، إذ أعلنت عن إيرادات الربع الأول بلغت 19.3 مليار دولار أمريكي، بارتفاع 30% على أساس سنوي. وارتفعت إيرادات الحوسبة السحابية 62% لتبلغ 11.6 مليار دولار، فيما ارتفعت إيرادات البنية التحتية السحابية بشكل حاد بنسبة 121% إلى 7.4 مليار دولار. بيد أن المخاوف المتعلقة بالنفقات الرأسمالية والديون والتدفق النقدي الحر السلبي حدّت من استجابة السوق الإيجابية.
كانت الأسواق الأوروبية أيضاً في منطقة الضعف، إذ هبط مؤشر STOXX Europe 600 بنسبة 1.66% وتراجع مؤشر FTSE 100 بنسبة 1.67% خلال الأسبوع، على الرغم من تعافيه 0.4% يوم الجمعة.
شهدت أسواق السندات الحكومية موجة بيع مع دفع التضخم المستمر وتوقعات تشديد السياسة النقدية العوائد نحو الارتفاع.
أنهى عائد سندات الخزانة الأمريكية لأجل 10 سنوات تداولاته قرب 4.97%، فيما ارتفع عائد السند لأجل عامين إلى نحو 4.60%. امتدّ ضغط البيع دولياً، إذ أنهى عائد السندات الحكومية اليابانية لأجل 10 سنوات قرب 3%، وبلغ عائد السندات البريطانية لأجل 10 سنوات نحو 5.35%، فيما اقترب نظيره الألماني من 3.50%.
عكس الارتفاع الواسع في عوائد السندات السيادية تصاعد المخاوف من أن التضخم المستمر قد يُبقي أسعار الفائدة مرتفعة في عدد من الاقتصادات الكبرى.
ارتفع خام برنت بنحو 8.7% خلال الأسبوع ليصل إلى 104.61 دولار للبرميل، مع تصاعد الهجمات المؤثرة على ناقلات النفط وطرق الشحن والمنشآت الطاقوية، مما أثار مخاوف من اضطراب مطوّل في الإمدادات الشرق أوسطية.
تحرّك الذهب في الاتجاه المعاكس، إذ تراجع بنحو 1.5% خلال الأسبوع مع تقليص عوائد سندات الخزانة المرتفعة والتوقعات الأقوى برفع الاحتياطي الفيدرالي لأسعار الفائدة من جاذبية الأصول غير المُدرّة للعائد.
أداء القطاعات
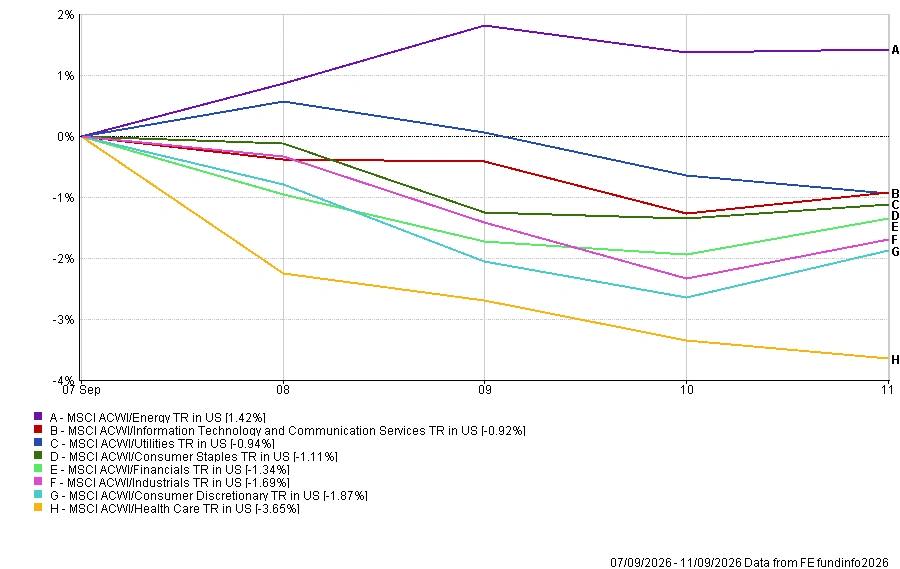
عكست بيانات قطاعات FE Analytics تأثير صدمة النفط خلال الأسبوع، إذ كان قطاع الطاقة القطاع الوحيد الذي أنهى تداولاته على ارتفاع.
حقّق قطاع الطاقة مكاسب بلغت 1.42% مع تجاوز خام برنت حاجز 100 دولار للبرميل، وهو القطاع الوحيد الذي أنهى الأسبوع على ارتفاع. وتراجع قطاعا تقنية المعلومات وخدمات الاتصالات بنسبة 0.92%، فيما هبط قطاع المرافق 0.94%.
تراجعت السلع الاستهلاكية الأساسية 1.11% وخسر قطاع الخدمات المالية 1.34%. وهبط قطاع الصناعات 1.69%، فيما انخفضت السلع الاستهلاكية الاختيارية 1.87% مع ثقل تكاليف الوقود المرتفعة والأوضاع المالية الأكثر تشدداً على الشركات الموجّهة للمستهلكين.
كان قطاع الرعاية الصحية الأضعف أداءً، إذ تراجع 3.65%. وأسهم ضعف كبرى شركات الأدوية، بما فيها التراجع الحاد في سهم نوفارتيس في أعقاب نكسات تطوير الأدوية، في ضعف أداء القطاع.
أداء القطاعات للفترة 7-11 سبتمبر 2026
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 11 سبتمبر 2026.
الأسواق الإقليمية
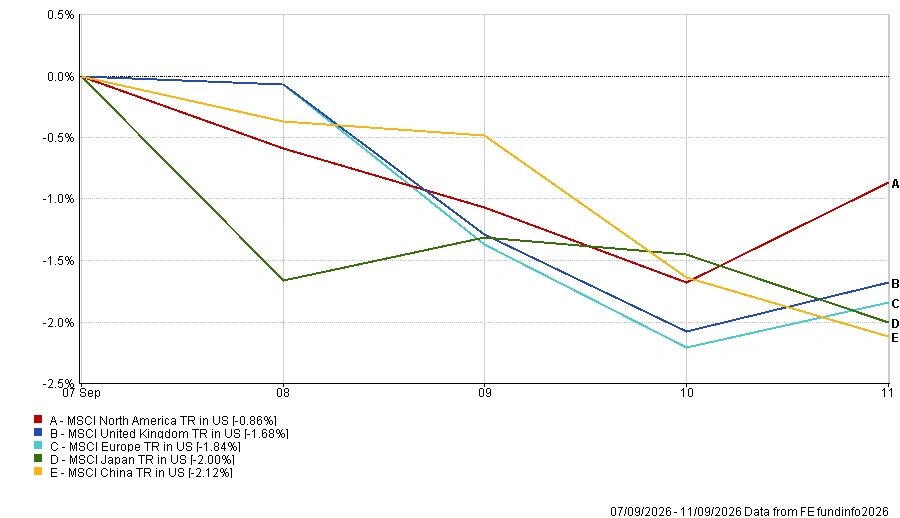
تراجعت المناطق الخمس التي يرصدها FE Analytics خلال الأسبوع، مع ثقل أسعار الطاقة المرتفعة وارتفاع عوائد السندات وتوقعات تشديد السياسة النقدية على الأسهم العالمية.
كانت أمريكا الشمالية الأقوى إقليمياً رغم تراجعها 0.86%، مما يعكس الأداء المقاوم نسبياً للأسهم الأمريكية. وتراجع المملكة المتحدة 1.68%، فيما هبطت أوروبا 1.84% مع ثقل أسعار الطاقة المرتفعة وتكاليف الاقتراض ورفع المركزي الأوروبي للفائدة على المعنويات.
تراجعت اليابان 2.00%، وإن كان ارتفاع الين قد خفّف من حدة التراجع عند تحويل العوائد إلى الدولار الأمريكي. وكانت الصين الأضعف إقليمياً بتراجع 2.12%، إذ لم تتمكن البيانات التجارية القوية من تعويض المخاوف المتعلقة بالطلب المحلي والأوضاع المالية العالمية الأكثر تشدداً.
الأداء الإقليمي للفترة 7-11 سبتمبر 2026
المصدر: FE Analytics. إجمالي عوائد جميع المؤشرات بالدولار الأمريكي. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 11 سبتمبر 2026.
أسواق العملات
عكست أسواق العملات تبايناً في توقعات السياسة النقدية، مع تسجيل الين الياباني أقوى تحرك بين العملات الرئيسية المرصودة.
تحرّك زوج EUR/USD من 1.1618 إلى 1.1600، تاركاً اليورو في منطقة الضعف الطفيف. دعم رفع المركزي الأوروبي للفائدة اليورو في البداية، غير أن قوة التضخم الأمريكي عزّز توقعات تشديد الاحتياطي الفيدرالي.
ارتفع زوج GBP/USD بشكل طفيف من 1.3515 إلى 1.3520، مدعوماً ببيانات النمو البريطاني الأقوى من المتوقع في وقت لاحق من الأسبوع.
جاء التحرك الأبرز من الين. انخفض زوج USD/JPY من 156.03 إلى 153.55، فيما تراجع زوج GBP/JPY من 210.99 إلى 207.59، مع تعزّز التوقعات بمزيد من التشديد من بنك اليابان.
في المجمل، كان الين أوضح عملة متفوقة خلال الأسبوع، مما يعكس تنامي التوقعات بإمكانية تشديد بنك اليابان لسياسته النقدية.
التوقعات والأسبوع القادم
تتصدّر البنوك المركزية المشهد الأسبوع المقبل، مع صدور قرارات السياسة النقدية من الاحتياطي الفيدرالي وبنك إنجلترا وبنك اليابان.
يجتمع الاحتياطي الفيدرالي في 15-16 سبتمبر، مع تركيز المستثمرين على قرار أسعار الفائدة والتوقعات الاقتصادية المحدّثة وتوجيهات الرئيس كيفن وارش بشأن ما إذا كان مزيد من التشديد قد يكون مطلوباً. ومع رفع بيانات التضخم الأخيرة لتوقعات رفع الفائدة في سبتمبر، قد يحدد هذا القرار اتجاه الأسواق العالمية.
في المملكة المتحدة، تصدر بيانات سوق العمل يوم الثلاثاء، يعقبها التضخم يوم الأربعاء، في انتظار قرار بنك إنجلترا يوم الخميس. ومن المتوقع أن يُبقي البنك على سعر الفائدة الأساسي دون تغيير عند 3.75%، مع صدور بيانات مبيعات التجزئة يوم الجمعة.
يُعلن بنك اليابان عن قراره بشأن السياسة النقدية يوم الجمعة، بُعيد صدور بيانات التضخم الوطنية، مع بقاء التوقعات بمزيد من التشديد في دائرة الاهتمام.
على صعيد آخر، ستوفر بيانات مبيعات التجزئة والإسكان والإنتاج الصناعي الأمريكية أدلة إضافية على متانة الاقتصاد الأمريكي. وستُصدر الصين بيانات الإنتاج الصناعي والمبيعات التجزئة والبطالة، فيما تنشر منطقة اليورو بيانات الإنتاج الصناعي والتجارة والتضخم النهائي.
في الوقت الراهن، تواجه الأسواق مزيجاً صعباً من تصاعد تكاليف الطاقة والتضخم المستمر وتوقعات تشديد السياسة النقدية. ومع ثلاثة قرارات كبرى للبنوك المركزية في الأفق، قد يحدد الأسبوع المقبل ما إذا كانت هذه الضغوط ستتصاعد أم تبدأ في التراجع.