



现金流折现(DCF):DCF估值的原理与方法


分析师广泛使用现金流折现(DCF)作为估值方法。DCF通过预测企业未来产生的现金来估算其价值。
尽管这个名称听起来颇为专业,但现金流折现(DCF)的基本原理相对简单。该模型以企业未来产生的现金为基础来估算其价值,并对未来现金的较低价值进行调整。
理解DCF分析的基本原理,有助于投资者了解分析师如何估算企业的内在价值,以及为何企业的市场价格可能与该估值存在差异。
什么是现金流折现(DCF)模型?
现金流折现模型是一种估值方法,用于估算企业预期未来现金流的现值。该模型不仅关注当期利润,还尝试估算企业在未来多年内可能产生的现金,并将这些未来金额折算为今日价值。
在此背景下,分析师通常将这一估算价值称为企业的内在价值。内在价值是基于企业基本面表现(而非当前股价)对企业价值的估算。
为什么未来的钱在今天价值更低?
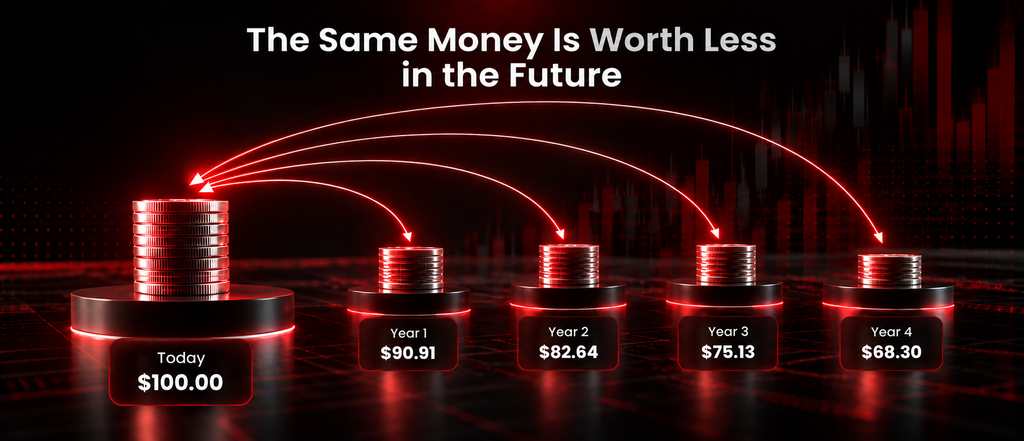
DCF分析的核心理念是货币的时间价值。简而言之,人们更看重当下可用的资金,而非未来才能收到的同等金额。
投资者可以将今日的资金投入以获取回报,用于商业活动;而未来的款项则涉及不确定性和机会成本。正因如此,在计算现值时,我们需要对未来现金流进行折现。
DCF模型中的自由现金流是什么?
现金流是指企业在支付运营费用并完成维持及扩大业务所需投资后,实际产生的现金。
此外,许多DCF模型聚焦于自由现金流。这是一项重要指标,原因如下:
- 它衡量企业在支付维持和发展业务所需投资后剩余的现金。
- 它关注真实资金的流动,而非会计利润。
- 投资者可通过股息或股票回购获得资金回报。
由于企业最终通过产生现金来创造价值,许多投资者将自由现金流视为衡量财务实力的重要指标。
DCF模型如何运作?
尽管专业的DCF模型可能非常复杂,但基本流程只需遵循四个简单步骤。
第一步:估算未来现金流
预计A公司在未来四年内将产生以下自由现金流。
| 年份 | 预期自由现金流 |
| 1 | 1亿美元 |
| 2 | 1.1亿美元 |
| 3 | 1.2亿美元 |
| 4 | 1.3亿美元 |
这些估算基于对未来销售额、运营成本及业务增长的假设。
第二步:选择折现率
接下来,分析师选择合适的折现率。
折现率用于将未来现金流转换为今日价值,反映货币的时间价值及与业务相关的风险。
对于未来现金流不确定性较高的企业,分析师会采用高于稳定型企业的折现率进行评估。
在本示例中,假设分析师选择10%的折现率。
第三步:将未来现金流转换为今日价值
我们使用以下公式将每笔未来现金流转换为现值:
现值 = 未来现金流 ÷ (1 + 折现率) 年数
其中:
PV = 现值
FCF = 未来现金流
r = 折现率
n = 期数
以第一年的预期现金流为例:
1亿美元 ÷ (1 + 10%) ¹
= 1亿美元 ÷ 1.10
= 9090万美元
随后,对每一后续年份应用相同的计算方法。
| 年份 | 未来现金流 | 现值(10%) |
| 1 | 1.000亿美元 | 9090万美元 |
| 2 | 1.100亿美元 | 9090万美元 |
| 3 | 1.200亿美元 | 9020万美元 |
| 4 | 1.300亿美元 | 8880万美元 |
尽管公司的预期现金流逐年增长,但其以今日货币计算的价值却更低,因为这些现金流在更遥远的未来才能收到。
第四步:将各现值加总
最后,将四年预测现金流的现值相加。
9090万 + 9090万 + 9020万 + 8880万 = 3.608亿美元
因此,这四年的预测现金流估算现值约为3.61亿美元。这并非企业完整的内在价值,因为它未包含第四年之后产生的现金流。完整的DCF模型通常会通过纳入终值来体现这部分额外价值。
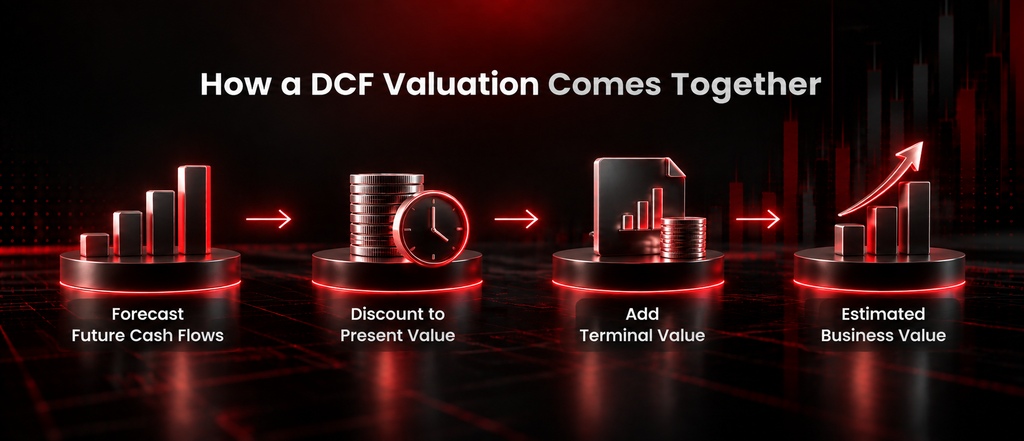
以下是一个简化的现金流折现示例。
| 步骤 | 示例 |
| 估算未来现金流 | 预测四年现金流分别为1亿、1.1亿、1.2亿和1.3亿美元 |
| 选择折现率 | 10% |
| 对未来现金流进行折现 | 将未来现金流转换为今日价值 |
| 计算现值 | 四年现金流现值 ≈ 3.61亿美元 |
所示示例仅供教育目的,不应被解读为投资建议。
DCF模型中的终值是什么?
DCF预测通常涵盖有限的年限,但企业在该期限之后可能仍会持续产生现金流。终值用于估算明确预测期结束后未来现金流的价值。
由于终值可能占DCF估值的相当大比例,计算终值所采用的假设对最终估算结果具有重大影响。
为什么DCF估值会存在差异?
DCF分析依赖于对未来的假设。不同分析师可能在以下方面持有不同预期:
- 未来营收增长
- 营业利润率
- 长期现金流生成能力
- 利率
- 业务风险
- 长期经济环境
即使这些假设发生相对较小的变化,也可能产生明显不同的估值结果。因此,DCF分析应被视为一种估值框架,而非精确预测。
DCF估值更高意味着股票被低估吗?
不一定。如果DCF模型得出的估算内在价值高于公司当前市价,部分投资者可能将这一差异解读为股票可能被低估的信号。若估算价值低于市价,则相对于该特定估值而言,股票可能显得偏贵。
然而,结果取决于模型所采用的假设。因此,DCF估值仅是投资决策过程的一个组成部分。投资者还可能综合考量竞争优势、管理层、财务实力、行业状况及宏观经济趋势等因素。
总结
现金流折现分析是金融领域最广泛使用的估值方法之一,其核心在于一个简单的原理:企业的价值可以通过其预期未来产生的现金来估算。
DCF模型无法确定地预测未来。其结果在很大程度上取决于对未来现金流、增长、风险及折现率的假设,这也是不同分析师对同一企业可能得出不同估值的原因。
对投资者而言,理解DCF的意义,与其说在于构建复杂的财务模型,不如说在于理解未来现金生成能力、风险与时间如何影响对企业价值的估算。
想保持最新资讯?阅读我们最新的市场分析,或浏览我们的教育指南,持续学习。