



التدفق النقدي المخصوم (DCF): كيف يعمل نموذج التقييم


يستخدم المحللون على نطاق واسع التدفق النقدي المخصوم (DCF) كأسلوب للتقييم. يُقدّر هذا الأسلوب قيمة الشركة بناءً على التدفقات النقدية التي ستولّدها في المستقبل.
على الرغم من أن الاسم قد يبدو تقنياً، إلا أن المبدأ الأساسي للتدفق النقدي المخصوم (DCF) بسيط نسبياً. علاوة على ذلك، يُبنى النموذج على قيمة الشركة استناداً إلى التدفقات النقدية التي ستولّدها في المستقبل، مع الأخذ بعين الاعتبار انخفاض قيمة التدفقات النقدية المستقبلية.
إن فهم المبادئ الأساسية لتحليل DCF يمكن أن يساعد المستثمرين على استيعاب كيفية تقدير المحللين للقيمة الجوهرية للأعمال، ولماذا قد يختلف سعر السوق للشركة عن تقديرات تلك القيمة.
ما هو نموذج التدفق النقدي المخصوم (DCF)؟
يُعدّ نموذج التدفق النقدي المخصوم أسلوب تقييم يُقدّر القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة للشركة. بدلاً من التركيز فقط على الأرباح الحالية، يحاول النموذج تقدير حجم التدفقات النقدية التي قد تولّدها الشركة على مدى سنوات عديدة، ثم تحويل تلك المبالغ المستقبلية إلى قيمتها الحالية.
في هذا السياق، كثيراً ما يطلق المحللون على هذه القيمة المُقدَّرة اسم القيمة الجوهرية للشركة. والقيمة الجوهرية هي تقدير لما قد تستحقه الشركة بناءً على أدائها التشغيلي الفعلي، لا على سعر سهمها الحالي.
لماذا تكون قيمة المال المستقبلي أقل اليوم؟
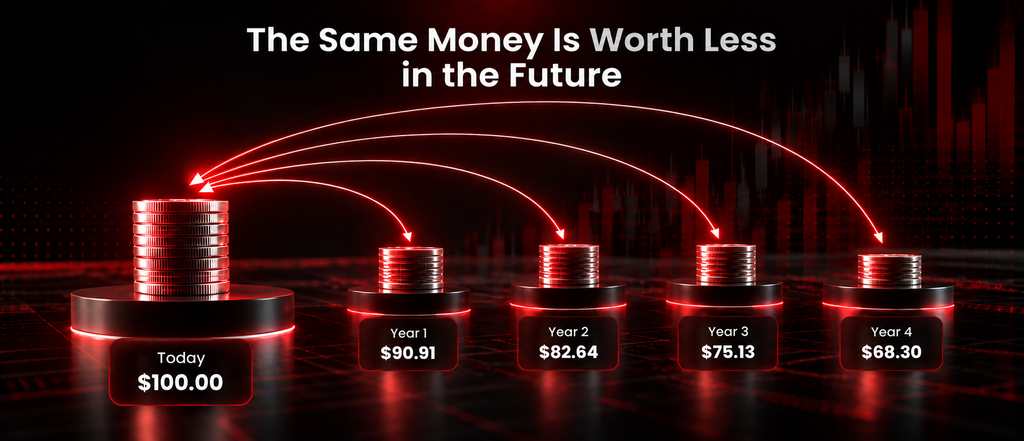
تقوم الفكرة الأساسية لتحليل DCF على مفهوم القيمة الزمنية للنقود. ببساطة، يُفضّل الناس الحصول على المال اليوم أكثر من الحصول على المبلغ ذاته في المستقبل.
يمكن للمستثمرين استثمار الأموال المتاحة اليوم لتحقيق عوائد، واستخدامها في النشاط التجاري، في حين تنطوي المدفوعات المستقبلية على حالة من عدم اليقين وتكلفة الفرصة البديلة. لهذا السبب نخصم التدفقات النقدية المستقبلية عند احتساب قيمتها الحالية.
ما هو التدفق النقدي الحر في نموذج DCF؟
يشير التدفق النقدي إلى النقد الفعلي الذي تولّده الشركة بعد سداد نفقاتها التشغيلية وإجراء الاستثمارات اللازمة للحفاظ على أعمالها وتنميتها.
علاوة على ذلك، تركّز كثير من نماذج DCF على التدفق النقدي الحر. ويُعدّ هذا المقياس مهماً للأسباب التالية:
- يقيس النقد المتبقي بعد أن تُسدّد الشركة تكاليف الاستثمارات اللازمة للحفاظ على أعمالها وتنميتها.
- يركّز على حركة الأموال الفعلية بدلاً من الأرباح المحاسبية.
- قد يحصل المستثمرون على أموال من خلال توزيعات الأرباح أو إعادة شراء الأسهم.
نظراً لأن الشركات تخلق قيمتها في نهاية المطاف من خلال توليد النقد، يعتبر كثير من المستثمرين التدفق النقدي الحر مقياساً مهماً للقوة المالية.
كيف يعمل نموذج DCF؟
على الرغم من أن نماذج DCF الاحترافية يمكن أن تصبح بالغة التفصيل، إلا أن العملية الأساسية تتبع أربع خطوات بسيطة.
الخطوة الأولى: تقدير التدفقات النقدية المستقبلية
من المتوقع أن تولّد الشركة (أ) التدفقات النقدية الحرة التالية خلال السنوات الأربع القادمة.
| السنة | التدفق النقدي الحر المتوقع |
| 1 | 100 مليون دولار |
| 2 | 110 مليون دولار |
| 3 | 120 مليون دولار |
| 4 | 130 مليون دولار |
تستند هذه التقديرات إلى افتراضات تتعلق بالمبيعات المستقبلية والتكاليف التشغيلية ونمو الأعمال.
الخطوة الثانية: اختيار معدل الخصم
بعد ذلك، يختار المحلل معدل خصم مناسباً.
يُحوّل معدل الخصم التدفقات النقدية المستقبلية إلى قيمتها الحالية، ويعكس القيمة الزمنية للنقود والمخاطر المرتبطة بالشركة.
يستخدم المحللون معدلات خصم أعلى لتقييم الشركات ذات التدفقات النقدية المستقبلية الأكثر غموضاً مقارنةً بالشركات الأكثر استقراراً.
في هذا المثال، لنفترض أن المحلل اختار معدل خصم بنسبة 10%.
الخطوة الثالثة: تحويل التدفقات النقدية المستقبلية إلى قيمتها الحالية
نحوّل كل تدفق نقدي مستقبلي إلى قيمته الحالية باستخدام الصيغة التالية:
القيمة الحالية = التدفق النقدي المستقبلي ÷ (1 + معدل الخصم) عدد السنوات
حيث:
PV = القيمة الحالية
FCF = التدفق النقدي المستقبلي
r = معدل الخصم
n = عدد الفترات
باستخدام التدفق النقدي المتوقع للسنة الأولى:
100 مليون دولار ÷ (1 + 10%) ¹
= 100 مليون دولار ÷ 1.10
= 90.9 مليون دولار
ونتيجةً لذلك، نطبّق الحساب ذاته على كل سنة لاحقة.
| السنة | التدفق النقدي المستقبلي | القيمة الحالية (10%) |
| 1 | 100.0 مليون دولار | 90.9 مليون دولار |
| 2 | 110.0 مليون دولار | 90.9 مليون دولار |
| 3 | 120.0 مليون دولار | 90.2 مليون دولار |
| 4 | 130.0 مليون دولار | 88.8 مليون دولار |
على الرغم من أن التدفقات النقدية المتوقعة للشركة ترتفع كل عام، إلا أن قيمتها بالأسعار الحالية أقل، لأن تلك التدفقات النقدية ستُستلم في وقت أبعد في المستقبل.
ثم، الخطوة الرابعة: جمع القيم الحالية معاً
أخيراً، تُجمع القيم الحالية للتدفقات النقدية الأربع المتوقعة معاً.
90.9 م + 90.9 م + 90.2 م + 88.8 م = 360.8 مليون دولار
وبالتالي فإن التدفقات النقدية المتوقعة لهذه السنوات الأربع تبلغ قيمتها الحالية المُقدَّرة نحو 361 مليون دولار. وهذه ليست القيمة الجوهرية الكاملة للشركة، إذ لا تشمل أي تدفقات نقدية تتولّد بعد السنة الرابعة. وعادةً ما يأخذ نموذج DCF الكامل هذه القيمة الإضافية بالحسبان، وغالباً من خلال إدراج قيمة نهائية.
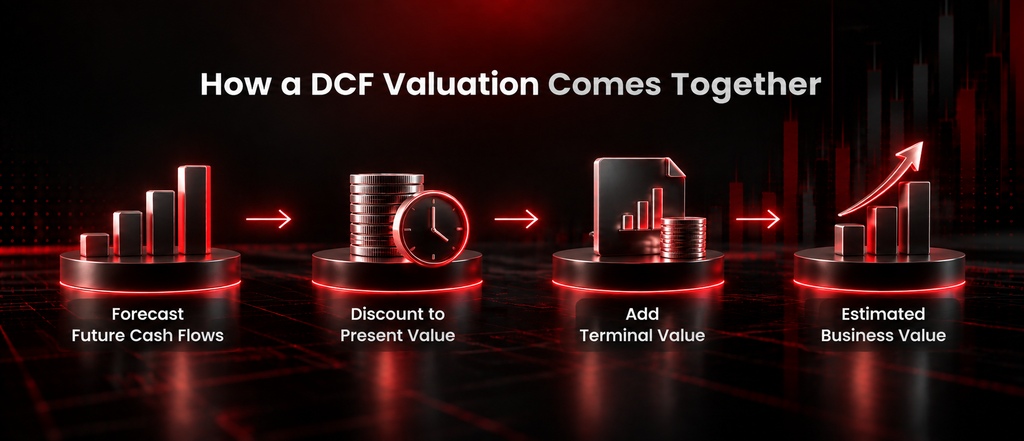
وإضافةً إلى ذلك، إليك مثالاً مبسطاً على التدفق النقدي المخصوم.
| الخطوة | المثال |
| تقدير التدفقات النقدية المستقبلية | التنبؤ بـ 100 م، و110 م، و120 م، و130 م على مدى أربع سنوات |
| اختيار معدل الخصم | 10% |
| خصم التدفقات النقدية المستقبلية | تحويل التدفقات النقدية المستقبلية إلى قيمتها الحالية |
| احتساب القيمة الحالية | القيمة الحالية للتدفقات النقدية لأربع سنوات ≈ 361 مليون دولار |
الأمثلة الواردة هي لأغراض تعليمية فحسب ولا ينبغي تفسيرها على أنها توصيات استثمارية.
ما هي القيمة النهائية في نموذج DCF؟
عادةً ما يغطي توقع DCF عدداً محدوداً من السنوات، غير أن الشركات قد تستمر في توليد التدفقات النقدية بعد تلك الفترة. تُستخدم القيمة النهائية لتقدير قيمة تلك التدفقات النقدية المستقبلية التي تقع خارج نطاق فترة التوقع الصريحة.
نظراً لأن القيمة النهائية قد تمثّل جزءاً كبيراً من تقييم DCF، فإن الافتراضات المستخدمة لاحتسابها يمكن أن تؤثر تأثيراً جوهرياً على التقدير النهائي.
لماذا قد تختلف تقييمات DCF؟
يعتمد تحليل DCF على افتراضات تتعلق بالمستقبل. وقد يكون لدى المحللين المختلفين توقعات متفاوتة بشأن:
- نمو الإيرادات المستقبلي
- هوامش الربح التشغيلي
- توليد التدفقات النقدية على المدى البعيد
- أسعار الفائدة
- مخاطر الأعمال
- الظروف الاقتصادية طويلة الأمد
حتى التغييرات الطفيفة نسبياً في هذه الافتراضات يمكن أن تُنتج تقديرات تقييم مختلفة بشكل ملحوظ. لهذا السبب، ينبغي النظر إلى تحليل DCF باعتباره إطاراً للتقييم لا تنبؤاً دقيقاً.
هل يعني ارتفاع تقييم DCF أن السهم مُقيَّم بأقل من قيمته؟
ليس بالضرورة. إذا أنتج نموذج DCF قيمةً جوهريةً مُقدَّرة تفوق السعر السوقي الحالي للشركة، فقد يفسّر بعض المستثمرين هذا الفارق باعتباره مؤشراً على احتمال تراجع تقييم الأسهم. أما إذا كانت القيمة المُقدَّرة أدنى من سعر السوق، فقد تبدو الأسهم مُرتفعة السعر نسبياً وفق ذلك التقييم بالتحديد.
غير أن النتيجة تعتمد على الافتراضات المستخدمة في النموذج. لذلك، يُعدّ تقييم DCF جزءاً واحداً فحسب من عملية الاستثمار. وقد يأخذ المستثمرون في الاعتبار أيضاً عوامل من قبيل المزايا التنافسية والإدارة والقوة المالية وظروف القطاع والاتجاهات الاقتصادية الأشمل.
خلاصة القول
يُعدّ تحليل التدفق النقدي المخصوم من أكثر أساليب التقييم استخداماً في مجال التمويل، وذلك لأنه يرتكز على مبدأ بسيط: يمكن تقدير قيمة الشركة من خلال التدفقات النقدية التي يُتوقع أن تولّدها في المستقبل.
لا تستطيع نماذج DCF التنبؤ بالمستقبل بيقين تام. وتعتمد نتائجها اعتماداً كبيراً على الافتراضات المتعلقة بالتدفقات النقدية المستقبلية والنمو والمخاطر ومعدل الخصم، وهذا ما يجعل محللين مختلفين يصلون إلى تقييمات متباينة للشركة ذاتها.
بالنسبة للمستثمرين، فإن فهم DCF لا يتعلق ببناء نماذج مالية معقدة بقدر ما يتعلق بفهم كيف يمكن لتوليد التدفقات النقدية المستقبلية والمخاطر والزمن أن تؤثر على تقديرات قيمة الأعمال.
هل تريد البقاء على اطلاع دائم؟ اقرأ أحدث تحليلات السوق لدينا أو تصفّح أدلتنا التعليمية لمواصلة التعلم.