



現金流折現(DCF):DCF估值的運作原理


分析師廣泛使用現金流折現(DCF)作為估值方法。DCF根據企業未來將產生的現金來估算其價值。
雖然名稱聽起來較為技術性,但現金流折現(DCF)的基本原理相對直觀。此外,該模型根據企業未來將產生的現金來估算其價值,並對未來現金的較低價值進行調整。
了解DCF分析的基本原理,有助於投資者理解分析師如何估算企業的內在價值,以及為何公司的市場價格可能與這些估值存在差異。
什麼是現金流折現(DCF)模型?
現金流折現模型是一種估值方法,用於估算企業預期未來現金流的現值。該模型不僅關注當前利潤,還嘗試估算企業在多年內可能產生的現金,並將這些未來金額換算成今日價值。
在此背景下,分析師通常將這一估算價值稱為企業的內在價值。內在價值是根據企業基本業務表現而非當前股價所估算的企業價值。
為何未來的錢今天價值較低?
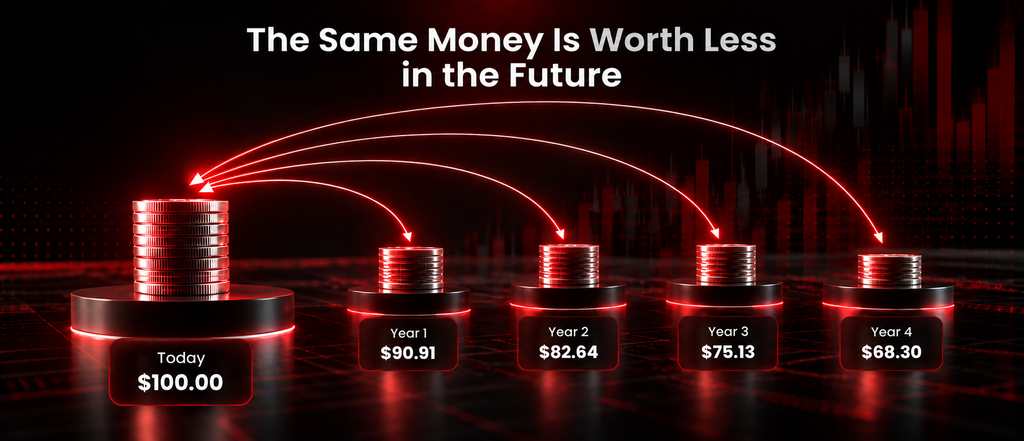
DCF分析的核心概念是貨幣的時間價值。簡而言之,人們對今日可用的資金的重視程度,高於未來才能收到的同等金額。
投資者可以將今日可用的資金進行投資以獲取回報,也可以用於商業活動,而未來的款項則涉及不確定性和機會成本。正因如此,在計算今日價值時,我們會對未來現金流進行折現。
DCF模型中的自由現金流是什麼?
現金流是指企業在支付營運費用並進行維持及發展業務所需投資後,實際產生的現金。
此外,許多DCF模型側重於自由現金流。這是一個重要的指標,原因如下:
- 它衡量企業在支付維持及發展業務所需投資後剩餘的現金。
- 它關注實際資金的流動,而非會計利潤。
- 投資者可透過股息或股票回購獲得資金。
由於企業最終透過產生現金來創造價值,許多投資者視自由現金流為衡量財務實力的重要指標。
DCF模型如何運作?
雖然專業DCF模型可能非常詳細,但基本流程遵循四個簡單步驟。
步驟一:估算未來現金流
預計A公司在未來四年將產生以下自由現金流。
| 年份 | 預期自由現金流 |
| 1 | 1億美元 |
| 2 | 1.1億美元 |
| 3 | 1.2億美元 |
| 4 | 1.3億美元 |
這些估算基於對未來銷售、營運成本及業務增長的假設。
步驟二:選擇折現率
接下來,分析師選擇適當的折現率。
折現率將未來現金流換算成今日價值,反映貨幣的時間價值及業務相關風險。
對於未來現金流較不確定的公司,分析師採用比穩定型企業更高的折現率。
在本例中,假設分析師選擇的折現率為10%。
步驟三:將未來現金流換算成今日價值
我們使用以下公式將每筆未來現金流換算成現值:
現值 = 未來現金流 ÷ (1 + 折現率) 年數
其中:
PV = 現值
FCF = 未來現金流
r = 折現率
n = 期數
以第一年的預期現金流為例:
1億美元 ÷ (1 + 10%) ¹
= 1億美元 ÷ 1.10
= 9,090萬美元
因此,我們對隨後每一年採用相同的計算方法。
| 年份 | 未來現金流 | 現值(10%) |
| 1 | 1.000億美元 | 9,090萬美元 |
| 2 | 1.100億美元 | 9,090萬美元 |
| 3 | 1.200億美元 | 9,020萬美元 |
| 4 | 1.300億美元 | 8,880萬美元 |
雖然公司的預期現金流每年均有所增加,但其以今日貨幣計算的價值卻更低,因為這些現金流的收取時間更為遙遠。
接下來,步驟四:將現值加總
最後,將四個預測現金流的現值加總。
9,090萬 + 9,090萬 + 9,020萬 + 8,880萬 = 3.608億美元
因此,這四年的預測現金流的估計現值約為3.61億美元。這並非公司完整的內在價值,因為它不包括第四年後產生的現金流。完整的DCF模型通常會透過加入終值來計入這部分額外價值。
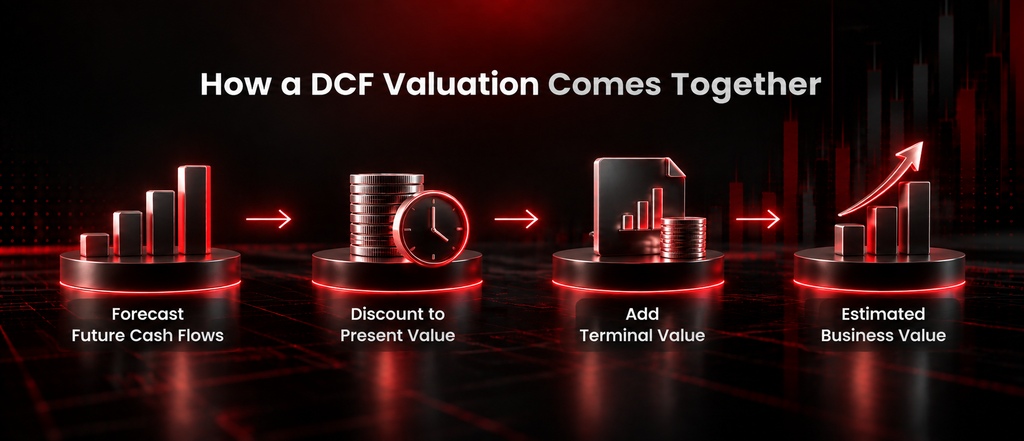
此外,以下是一個簡化的現金流折現示例。
| 步驟 | 示例 |
| 估算未來現金流 | 預測四年內現金流分別為1億、1.1億、1.2億及1.3億美元 |
| 選擇折現率 | 10% |
| 折現未來現金流 | 將未來現金流換算成今日價值 |
| 計算現值 | 四年現金流的現值約為3.61億美元 |
所示示例僅供教育目的,不應被解讀為投資建議。
DCF模型中的終值是什麼?
DCF預測通常涵蓋有限的年數,但企業可能在該期間之後繼續產生現金流。終值用於估算明確預測期結束後的未來現金流價值。
由於終值可能佔DCF估值的相當大比例,用於計算終值的假設對最終估算結果可能產生重大影響。
為何DCF估值會有差異?
DCF分析依賴對未來的假設。不同的分析師對以下方面可能持有不同預期:
- 未來收入增長
- 營業利潤率
- 長期現金流產生能力
- 利率
- 業務風險
- 長期經濟狀況
即使這些假設發生相對細微的變化,也可能產生明顯不同的估值結果。因此,DCF分析應被視為一個估值框架,而非精確的預測。
較高的DCF估值是否意味著股票被低估?
不一定。如果DCF模型得出的估計內在價值高於公司當前市場價格,部分投資者可能將這一差距解讀為股票可能被低估的信號。如果估計價值低於市場價格,則相對於該估值而言,股票可能顯得偏貴。
然而,結果取決於模型所採用的假設。因此,DCF估值只是投資決策過程的一部分。投資者還可能考量競爭優勢、管理層、財務實力、行業狀況及更廣泛的經濟趨勢等因素。
結語
現金流折現分析是金融領域最廣泛使用的估值方法之一,因為它建立在一個直觀的原則之上:企業的價值可根據其預期在未來產生的現金來估算。
DCF模型無法確定地預測未來。其結果在很大程度上取決於對未來現金流、增長、風險及折現率的假設,這也是不同分析師對同一公司可能得出不同估值的原因。
對於投資者而言,理解DCF與其說是建立複雜的財務模型,不如說是理解未來現金產生能力、風險和時間如何影響企業價值的估算。
想保持最新資訊?閱讀我們最新的市場分析,或瀏覽我們的教育指南持續學習。