



AI樂觀情緒提振市場,美國強勁數據推升殖利率|每週市場回顧:2026年9月21日至25日


上週全球市場在多股力量的博弈中前行:強勁的經濟數據推升債券殖利率,而圍繞人工智慧的再度熱情則支撐了科技股走勢。
美國商業活動及勞動市場數據強化了經濟韌性的判斷,令限制性貨幣政策預期牢固確立。美元走強,美國公債殖利率攀升,但科技股持續上揚,助力那斯達克指數跑贏大盤。
經濟概況
美國商業活動於9月大幅加速,進一步印證了經濟持續韌性的態勢。標普全球美國綜合PMI閃值從8月的56.0升至58.4,創2021年7月以來最高水準。就業增長同步加快,而投入成本壓力達到近四年來最強,加劇了通膨持續偏高的隱憂。首次申請失業救濟人數維持在19.7萬的低位,再度印證勞動市場的韌性。
房市數據亦表現強勁。8月新屋銷售增長6.4%,年化率達68.4萬套,耐久財訂單整體變化不大。扣除運輸類訂單後小幅上升,顯示企業基礎投資持續擴張。
聯準會官員在9月升息後維持謹慎立場。堅實的經濟活動數據與持續的通膨壓力提升了市場對再度升息的預期,推動長期公債殖利率走高。
在歐洲,歐元區綜合PMI從52.0升至9月的53.1,創2023年4月以來新高,而能源及投入成本的持續偏高令歐洲央行進一步緊縮的預期維持在焦點之中。英國經濟活動擴張步伐放緩,服務業PMI在成本壓力加劇的背景下從52.5降至51.7。
美中峰會取得的進展有限,但有助遏制市場對貿易緊張局勢即時升級的憂慮。現有貿易休戰協議獲得延續,部分商品的關稅削減措施宣告落實,兩國並同意建立一個處理人工智慧相關事件的溝通渠道。雙方在技術、先進半導體及關鍵礦產上的結構性分歧仍未獲解決。
整體而言,強勁的經濟活動數據鞏固了主要經濟體(尤其是美國)具備足夠韌性以承受限制性貨幣政策的觀點。然而,持續的通膨壓力與偏高的能源成本繼續令利率前景撲朔迷離。
股票、債券與大宗商品
美國股市走高,圍繞人工智慧的熱情蓋過了債券殖利率上升帶來的壓力。那斯達克綜合指數上漲2.1%,跑贏標普500指數(+1.2%)及道瓊工業平均指數(+0.3%)。
科技股領漲。Meta Platforms因其Muse人工智慧助理獲市場正面反應而大幅上揚,半導體企業則受惠於市場對資料中心及運算基礎設施持續投資的預期。整體市場表現則相對遜色,金融股及利率敏感型股票在借貸成本上升的壓力下承壓。
歐洲股市亦出現回升。STOXX歐洲600指數上漲0.5%,終結連續三週的跌勢;富時100指數上漲0.3%。週初油價下跌提振市場情緒,但政府債券殖利率走高及中東局勢的不確定性限制了升幅。
債市走弱,強勁的經濟數據促使投資者重新評估利率前景。美國10年期公債殖利率本週收盤接近5.18%,此前曾觸及2007年以來的最高水準。
歐元區政府債券殖利率亦隨之上升,偏高的能源成本令歐洲央行進一步緊縮的預期持續。英國公債殖利率維持高位,日本政府債券殖利率則攀升至新的多年高點。
布蘭特原油週五收盤報每桶104.32美元,較上週下跌約0.5%。市場在持續的中東供應風險與有關霍爾木茲海峽分階段重開談判報導之間進行權衡,油價走勢因此波動較大。
黃金本週下跌逾2%,至每盎司約4,284美元。美元走強、公債殖利率上升及美國利率可能維持高位的預期,削弱了市場對這一無息金屬的需求。
板塊表現
板塊表現折射出殖利率走高的影響——科技板塊繼續跑贏大市,而利率敏感型板塊則承受壓力。
資訊科技與通訊服務板塊表現最強,上漲0.93%,投資者需求持續集中於人工智慧、半導體及資料中心相關企業。醫療保健板塊上漲0.43%,必需消費品板塊上漲0.10%。
工業板塊下跌0.17%,能源板塊下跌0.39%。非必需消費品板塊下跌1.62%,金融板塊下跌1.77%,公用事業板塊表現最弱,下跌2.32%。債券殖利率走高對防禦性、收益敏感型板塊的打壓尤為明顯,而科技板塊則受惠於重燃的人工智慧樂觀情緒。
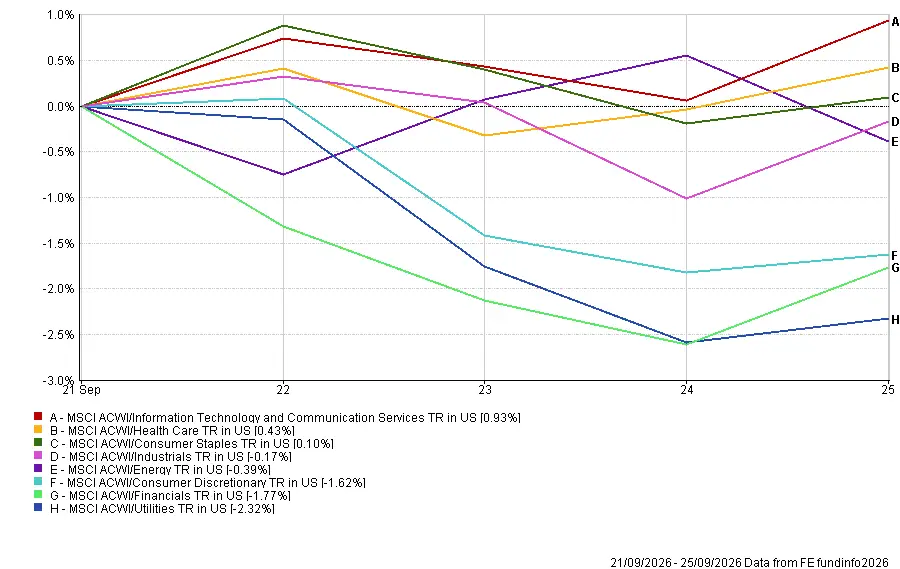
資料來源:FE Analytics。所有指數均為美元計總回報。過往表現不代表未來表現的可靠指標。數據截至2026年9月25日。
區域市場
MSCI日本指數(美元計總回報)為表現最強的區域指數,上漲1.17%。日本股市受惠於科技板塊敞口及全球風險情緒改善,但日圓走勢對美元回報產生一定影響。
根據FE Analytics數據,MSCI北美指數(美元計總回報)下跌0.34%。該區域廣泛指數的表現弱於主要美國股市基準所錄得的升幅,反映了指數構成及計量方式的差異。
MSCI歐洲指數(美元計總回報)下跌1.01%,MSCI英國指數(美元計總回報)下跌1.37%。MSCI中國指數(美元計總回報)為表現最弱的區域指數,下跌2.04%,國內消費及投資方面的憂慮持續困擾市場。美中峰會降低了貿易緊張局勢即時升級的風險,但未能化解雙方在貿易、技術及關鍵礦產上的長期分歧。
美元走強壓低了歐洲、英國及中國的換算回報。日圓波動相對溫和,助力日本在美元計回報方面跑贏其他區域。
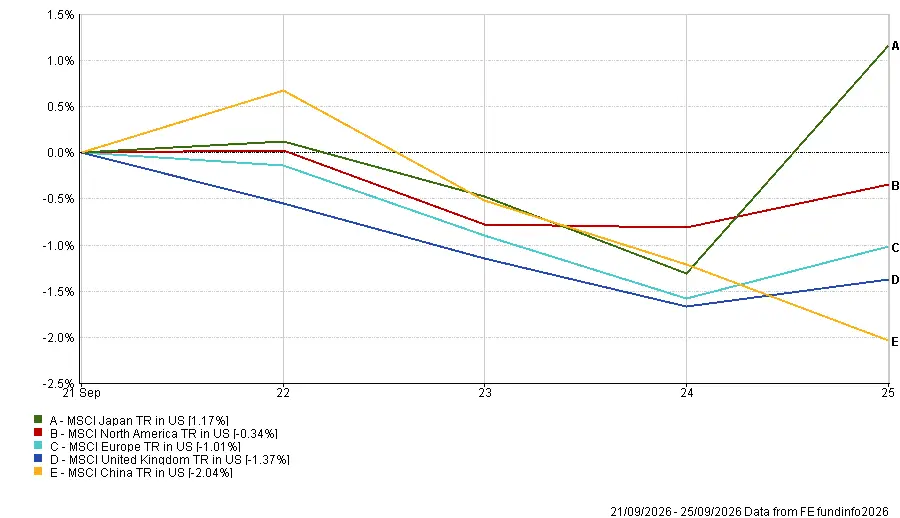
資料來源:FE Analytics。所有指數均為美元計總回報。過往表現不代表未來表現的可靠指標。數據截至2026年9月25日。
外匯市場
美元兌歐元及英鎊走強,韌性十足的美國數據與公債殖利率走高支撐了市場對聯準會可能再度收緊政策的預期。
美元整體走強,韌性的經濟數據與公債殖利率上升鞏固了聯準會政策可能維持限制性立場的預期。
儘管歐元區商業活動數據表現強勁,EUR/USD仍從1.1487跌至1.1391;隨著英國服務業增長放緩,GBP/USD從1.3388跌至1.3253。
USD/JPY從156.81升至157.28,日圓本週小幅走弱,儘管週五收復部分失地。GBP/JPY從210.04跌至208.44,即便英鎊與日圓均兌美元走弱,英鎊對日圓仍出現貶值。
整體而言,外匯市場反映出美國韌性經濟數據與其他地區疲軟走勢之間日益擴大的差距。
展望與下週要聞
市場焦點現轉向美國通膨及就業數據,這些數據或將在塑造聯準會下一次政策決策預期方面發揮重要作用。
聯準會偏好的通膨指標——8月PCE通膨數據——將於週三公布,同步出爐的還有個人收入、消費者支出及美國第二季GDP第三次估算值。市場將密切關注這份數據,以判斷在9月升息後,核心通膨壓力是否仍具持續性。
9月美國就業報告將於週五發布,投資者聚焦非農就業人數、失業率及平均時薪,以進一步評估勞動市場韌性及薪資壓力。
其他待公布數據包括JOLTS職位空缺及ISM製造業調查。此外,歐元區通膨數據將有助於形塑市場對歐洲央行的預期,澳洲儲備銀行亦將公布最新利率決議。中國PMI及日本銀行短觀調查將為亞洲各地經濟狀況提供進一步訊號。
油價走勢及中東局勢發展仍值得高度關注,美中關係的任何新進展亦然。隨著市場日益質疑限制性政策能否與韌性增長長期並存,本週通膨及就業數據或將對利率預期的下一步走向起到關鍵作用。