



Lạc Quan về AI Hỗ Trợ Thị Trường khi Dữ Liệu Mỹ Mạnh Đẩy Lợi Suất Tăng | Tổng Kết Tuần: 21-25 Tháng 9 Năm 2026


Thị trường toàn cầu đã phải đối mặt với những lực tác động trái chiều trong tuần qua khi dữ liệu kinh tế mạnh hơn đẩy lợi suất trái phiếu lên cao trong khi sự nhiệt tình trở lại xung quanh trí tuệ nhân tạo đã hỗ trợ cổ phiếu công nghệ.
Dữ liệu hoạt động kinh doanh và thị trường lao động của Mỹ củng cố bức tranh về một nền kinh tế vẫn kiên cường, duy trì vững chắc kỳ vọng về chính sách tiền tệ thắt chặt. Đồng đô la Mỹ tăng giá và lợi suất Trái phiếu Kho bạc tăng lên, nhưng cổ phiếu công nghệ tiếp tục tăng, giúp Nasdaq vượt trội so với thị trường chứng khoán rộng hơn.
Tổng Quan Kinh Tế
Hoạt động kinh doanh của Mỹ tăng tốc mạnh trong tháng 9, củng cố thêm bằng chứng về sự kiên cường kinh tế liên tục. Chỉ số PMI Tổng Hợp Sơ Bộ Mỹ của S&P Global tăng lên 58,4 từ mức 56,0 vào tháng 8, mức cao nhất kể từ tháng 7 năm 2021. Tăng trưởng việc làm cũng tăng tốc, trong khi áp lực chi phí đầu vào đạt mức cao nhất trong gần bốn năm, làm dấy lên lo ngại rằng lạm phát có thể tiếp tục duy trì ở mức cao. Số đơn xin trợ cấp thất nghiệp lần đầu tiếp tục thấp ở mức 197.000, củng cố bằng chứng về thị trường lao động kiên cường.
Dữ liệu nhà ở cũng tích cực hơn. Doanh số nhà mới tăng 6,4% trong tháng 8 lên tốc độ hàng năm 684.000 căn, trong khi đơn đặt hàng hàng hóa lâu bền về cơ bản không thay đổi. Đơn đặt hàng ngoại trừ vận tải tăng, cho thấy đầu tư kinh doanh cơ bản tiếp tục duy trì.
Các quan chức Cục Dự trữ Liên bang duy trì lập trường thận trọng sau đợt tăng lãi suất của tháng 9. Dữ liệu hoạt động vững chắc và áp lực giá cả dai dẳng làm tăng kỳ vọng rằng một đợt tăng lãi suất khác có thể được xem xét, đẩy lợi suất Trái phiếu Kho bạc kỳ hạn dài lên cao hơn.
Tại châu Âu, chỉ số PMI Tổng Hợp khu vực đồng euro tăng lên 53,1 vào tháng 9 từ mức 52,0, cao nhất kể từ tháng 4 năm 2023, trong khi chi phí năng lượng và chi phí đầu vào cao tiếp tục giữ triển vọng thắt chặt thêm của ECB trong tầm ngắm. Hoạt động kinh tế Anh tăng chậm hơn, với chỉ số PMI dịch vụ giảm xuống 51,7 từ mức 52,5 trong bối cảnh áp lực chi phí ngày càng tăng.
Hội nghị thượng đỉnh Mỹ-Trung đạt được tiến triển hạn chế nhưng giúp kiềm chế lo ngại về một sự leo thang ngay lập tức trong căng thẳng thương mại. Thỏa thuận đình chiến thương mại hiện tại được gia hạn, việc giảm thuế quan được công bố cho các hàng hóa được chọn và hai nước đồng ý thiết lập kênh liên lạc cho các sự cố liên quan đến trí tuệ nhân tạo. Các bất đồng về cấu trúc liên quan đến công nghệ, chất bán dẫn tiên tiến và khoáng sản quan trọng vẫn chưa được giải quyết.
Nhìn chung, dữ liệu hoạt động mạnh hơn củng cố quan điểm rằng các nền kinh tế lớn, đặc biệt là Hoa Kỳ, vẫn đủ kiên cường để chịu đựng chính sách tiền tệ thắt chặt. Tuy nhiên, áp lực giá cả dai dẳng và chi phí năng lượng cao tiếp tục làm phức tạp triển vọng lãi suất.
Cổ Phiếu, Trái Phiếu và Hàng Hóa
Cổ phiếu Mỹ tăng khi sự nhiệt tình xung quanh trí tuệ nhân tạo vượt trội áp lực từ lợi suất trái phiếu tăng. Nasdaq Composite tăng 2,1%, vượt trội so với S&P 500 ở mức +1,2% và Chỉ số Trung Bình Công Nghiệp Dow Jones ở mức +0,3%.
Cổ phiếu công nghệ dẫn đầu mức tăng. Meta Platforms tăng mạnh sau khi trợ lý trí tuệ nhân tạo Muse nhận được phản hồi tích cực, trong khi các công ty bán dẫn hưởng lợi từ kỳ vọng đầu tư liên tục vào trung tâm dữ liệu và cơ sở hạ tầng điện toán. Hiệu suất thị trường rộng hơn kém thuyết phục hơn khi cổ phiếu tài chính và nhạy cảm với lãi suất chịu áp lực từ chi phí vay tăng cao.
Cổ phiếu châu Âu cũng phục hồi. STOXX Europe 600 tăng 0,5%, kết thúc ba tuần thua lỗ liên tiếp, trong khi FTSE 100 tăng 0,3%. Giá dầu giảm vào đầu tuần đã hỗ trợ tâm lý thị trường, mặc dù lợi suất trái phiếu chính phủ tăng cao và sự không chắc chắn xung quanh Trung Đông đã hạn chế đà tăng.
Thị trường trái phiếu suy yếu khi dữ liệu kinh tế mạnh hơn thúc đẩy các nhà đầu tư đánh giá lại triển vọng lãi suất. Lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm kết thúc tuần gần mức 5,18%, sau khi đạt mức cao nhất kể từ năm 2007.
Lợi suất trái phiếu chính phủ khu vực đồng euro cũng tăng khi chi phí năng lượng cao tiếp tục giữ triển vọng thắt chặt thêm của ECB trong tầm ngắm. Lợi suất gilt Anh duy trì ở mức cao, trong khi lợi suất trái phiếu chính phủ Nhật Bản leo lên mức cao mới trong nhiều năm.
Dầu Brent chốt ở mức 104,32 USD/thùng vào thứ Sáu, thấp hơn khoảng 0,5% so với tuần trước. Giá biến động khi thị trường cân nhắc rủi ro nguồn cung liên tục ở Trung Đông với các báo cáo về đàm phán liên quan đến việc mở cửa trở lại dần dần Eo biển Hormuz.
Vàng giảm hơn 2% trong tuần xuống còn khoảng 4.284 USD/ounce. Đồng đô la mạnh hơn, lợi suất Trái phiếu Kho bạc tăng và kỳ vọng rằng lãi suất Mỹ có thể duy trì ở mức cao đã làm giảm nhu cầu đối với kim loại không sinh lời này.
Hiệu Suất Theo Ngành
Hiệu suất theo ngành phản ánh tác động của lợi suất tăng cao, với công nghệ tiếp tục vượt trội trong khi các lĩnh vực nhạy cảm với lãi suất chịu áp lực.
Công nghệ Thông tin và Dịch vụ Truyền thông là ngành mạnh nhất, tăng 0,93%, khi nhu cầu của nhà đầu tư vẫn tập trung vào các công ty liên quan đến trí tuệ nhân tạo, chất bán dẫn và trung tâm dữ liệu. Chăm sóc Sức khỏe tăng 0,43%, trong khi Hàng Tiêu Dùng Thiết Yếu tăng 0,10%.
Công Nghiệp giảm 0,17% và Năng Lượng giảm 0,39%. Hàng Tiêu Dùng Tùy Ý mất 1,62%, Tài Chính giảm 1,77% và Tiện Ích là ngành yếu nhất, giảm 2,32%. Lợi suất trái phiếu tăng cao tác động đặc biệt nặng nề lên các ngành phòng thủ nhạy cảm với thu nhập, trong khi công nghệ hưởng lợi từ sự lạc quan trí tuệ nhân tạo trở lại.
Hiệu Suất Theo Ngành Ngày 21-25 Tháng 9 Năm 2026
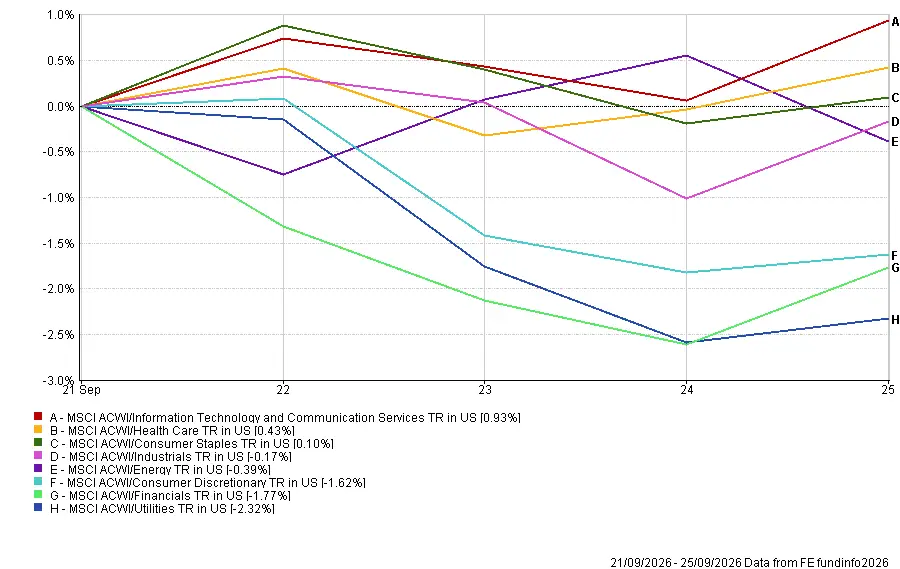
Nguồn: FE Analytics. Tất cả các chỉ số tính theo tổng lợi nhuận bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 25 tháng 9 năm 2026.
Thị Trường Khu Vực
MSCI Japan TR tính bằng đô la Mỹ là chỉ số khu vực mạnh nhất, tăng 1,17%. Cổ phiếu Nhật Bản hưởng lợi từ mức độ tiếp xúc với công nghệ và bối cảnh rủi ro toàn cầu được cải thiện, mặc dù biến động của đồng yên đã ảnh hưởng đến lợi nhuận tính bằng đô la Mỹ.
MSCI North America TR tính bằng đô la Mỹ giảm 0,34% theo FE Analytics. Hiệu suất trong chỉ số khu vực rộng hơn yếu hơn so với mức tăng được ghi nhận bởi các chỉ số cổ phiếu Mỹ chính, phản ánh sự khác biệt trong thành phần và phương pháp đo lường chỉ số.
MSCI Europe TR tính bằng đô la Mỹ giảm 1,01%, trong khi MSCI United Kingdom TR tính bằng đô la Mỹ giảm 1,37%. MSCI China TR tính bằng đô la Mỹ là chỉ số khu vực yếu nhất, giảm 2,04%, khi lo ngại về tiêu dùng và đầu tư trong nước tiếp tục. Hội nghị thượng đỉnh Mỹ-Trung làm giảm nguy cơ leo thang ngay lập tức nhưng không giải quyết được các bất đồng dài hạn về thương mại, công nghệ và khoáng sản quan trọng.
Đồng đô la Mỹ mạnh hơn đã làm giảm lợi nhuận quy đổi từ châu Âu, Vương quốc Anh và Trung Quốc. Biến động của đồng yên hạn chế hơn, giúp Nhật Bản vượt trội so với các khu vực khác tính bằng đô la Mỹ.
Hiệu Suất Khu Vực Ngày 21-25 Tháng 9 Năm 2026
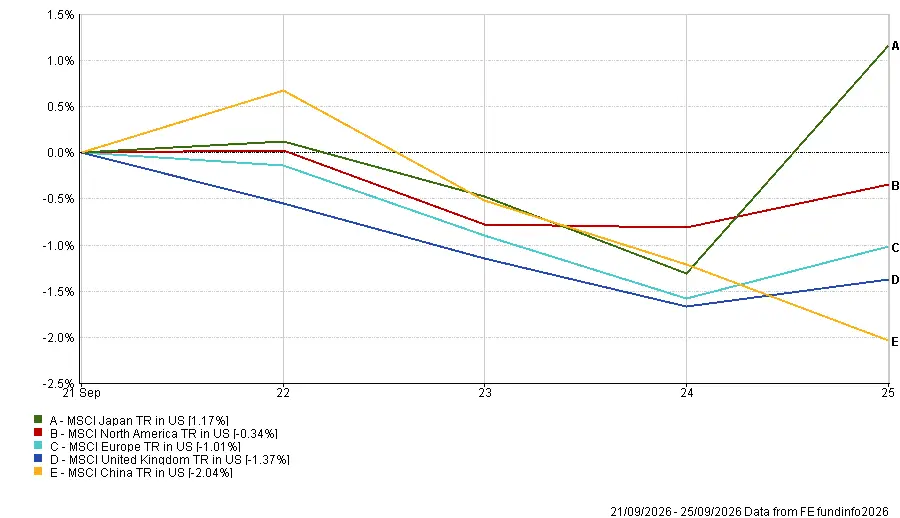
Nguồn: FE Analytics. Tất cả các chỉ số tính theo tổng lợi nhuận bằng USD. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho hiệu suất trong tương lai. Dữ liệu tính đến ngày 25 tháng 9 năm 2026.
Thị Trường Tiền Tệ
Đồng đô la Mỹ tăng giá so với euro và bảng Anh khi dữ liệu Mỹ kiên cường và lợi suất Trái phiếu Kho bạc tăng cao củng cố kỳ vọng rằng Cục Dự trữ Liên bang có thể thắt chặt chính sách một lần nữa.
Đồng đô la Mỹ tăng mạnh trên diện rộng khi dữ liệu kinh tế kiên cường và lợi suất Trái phiếu Kho bạc tăng củng cố kỳ vọng rằng chính sách của Cục Dự trữ Liên bang có thể tiếp tục thắt chặt.
EUR/USD giảm từ 1,1487 xuống 1,1391, bất chấp hoạt động kinh doanh khu vực đồng euro mạnh hơn, trong khi GBP/USD giảm từ 1,3388 xuống 1,3253 khi tăng trưởng dịch vụ Anh chậm lại.
USD/JPY tăng từ 156,81 lên 157,28, khiến đồng yên yếu hơn một chút trong tuần mặc dù đã lấy lại một phần giá trị vào thứ Sáu. GBP/JPY giảm từ 210,04 xuống 208,44, có nghĩa là bảng Anh yếu đi so với đồng yên ngay cả khi cả hai đồng tiền đều giảm so với đô la Mỹ.
Nhìn chung, thị trường tiền tệ phản ánh khoảng cách ngày càng mở rộng giữa dữ liệu kinh tế Mỹ kiên cường và hoạt động yếu hơn ở các nơi khác.
Triển Vọng và Tuần Tới
Sự chú ý hiện chuyển sang dữ liệu lạm phát và việc làm của Mỹ, có thể đóng vai trò quan trọng trong việc định hình kỳ vọng cho quyết định chính sách tiếp theo của Cục Dự trữ Liên bang.
Lạm phát PCE tháng 8, thước đo lạm phát ưa thích của Fed, dự kiến công bố vào thứ Tư cùng với thu nhập cá nhân, chi tiêu tiêu dùng và ước tính lần thứ ba của GDP Mỹ quý hai. Báo cáo này sẽ được theo dõi chặt chẽ để tìm bằng chứng về việc liệu áp lực giá cơ bản có còn dai dẳng sau đợt tăng lãi suất tháng 9 hay không.
Báo cáo việc làm tháng 9 của Mỹ được công bố vào thứ Sáu, với các nhà đầu tư tập trung vào bảng lương phi nông nghiệp, tỷ lệ thất nghiệp và thu nhập theo giờ trung bình để tìm thêm bằng chứng về sức kiên cường của thị trường lao động và áp lực tiền lương.
Các dữ liệu khác bao gồm số lượng việc làm còn trống JOLTS và khảo sát sản xuất ISM. Ở các nơi khác, lạm phát khu vực đồng euro sẽ giúp định hình kỳ vọng đối với ECB, trong khi Ngân hàng Dự trữ Úc đưa ra quyết định lãi suất mới nhất. Các chỉ số PMI của Trung Quốc và cuộc khảo sát Tankan của Ngân hàng Nhật Bản sẽ cung cấp thêm tín hiệu về điều kiện kinh tế trên khắp châu Á.
Giá dầu và các diễn biến ở Trung Đông sẽ tiếp tục quan trọng, cùng với bất kỳ diễn biến nào thêm trong quan hệ Mỹ-Trung. Với thị trường ngày càng đặt câu hỏi về việc chính sách thắt chặt có thể cùng tồn tại với tăng trưởng kiên cường trong bao lâu, dữ liệu lạm phát và việc làm trong tuần này có thể trở nên quyết định đối với bước đi tiếp theo trong kỳ vọng lãi suất.