



L'optimisme autour de l'IA soutient les marchés tandis que des données américaines solides poussent les rendements à la hausse | Récapitulatif hebdomadaire : 21-25 septembre 2026


Les marchés mondiaux ont navigué entre des forces contradictoires la semaine dernière, alors que des données économiques plus solides poussaient les rendements obligataires à la hausse, tandis qu’un regain d’enthousiasme autour de l’intelligence artificielle soutenait les valeurs technologiques.
Les données américaines sur l’activité des entreprises et le marché du travail ont renforcé l’image d’une économie résiliente, maintenant fermement les anticipations d’une politique monétaire restrictive. Le dollar américain s’est apprécié et les rendements des bons du Trésor ont progressé, mais les valeurs technologiques ont continué d’avancer, permettant au Nasdaq de surperformer les marchés actions au sens large.
Vue d’ensemble économique
L’activité des entreprises américaines a nettement accéléré en septembre, renforçant les signes d’une résilience économique persistante. L’indice PMI composite flash américain de S&P Global est monté à 58,4 contre 56,0 en août, son niveau le plus élevé depuis juillet 2021. La croissance de l’emploi s’est également accélérée, tandis que les pressions sur les coûts des intrants ont atteint leur niveau le plus élevé depuis près de quatre ans, alimentant les craintes d’une inflation durablement élevée. Les inscriptions hebdomadaires au chômage sont restées faibles à 197 000, confirmant la résilience du marché du travail.
Les données immobilières ont également été plus solides. Les ventes de logements neufs ont augmenté de 6,4 % en août, à un rythme annualisé de 684 000 unités, tandis que les commandes de biens durables sont restées globalement stables. Les commandes hors transport ont progressé, indiquant une poursuite de l’investissement des entreprises.
Les responsables de la Réserve fédérale ont maintenu une attitude prudente à la suite de la hausse des taux de septembre. La solidité des données d’activité et la persistance des pressions sur les prix ont renforcé les anticipations d’une nouvelle hausse possible, poussant les rendements des bons du Trésor à long terme à la hausse.
En Europe, l’indice PMI composite de la zone euro est monté à 53,1 en septembre contre 52,0, son niveau le plus élevé depuis avril 2023, tandis que l’énergie coûteuse et les coûts des intrants élevés maintenaient le resserrement de la BCE dans le viseur. L’activité au Royaume-Uni s’est développée plus lentement, l’indice PMI des services tombant à 51,7 contre 52,5 en raison de l’intensification des pressions sur les coûts.
Le sommet sino-américain a produit des avancées limitées, mais a contribué à contenir les inquiétudes concernant une escalade immédiate des tensions commerciales. La trêve commerciale existante a été prolongée, des réductions tarifaires ont été annoncées pour certains biens et les deux pays ont convenu d’établir un canal pour les incidents liés à l’intelligence artificielle. Les désaccords structurels portant sur la technologie, les semi-conducteurs avancés et les minéraux critiques sont restés sans solution.
Dans l’ensemble, la vigueur des données d’activité a renforcé l’opinion selon laquelle les grandes économies, en particulier les États-Unis, restent suffisamment résilientes pour résister à une politique monétaire restrictive. Cependant, la persistance des pressions sur les prix et la cherté de l’énergie ont continué de compliquer les perspectives en matière de taux d’intérêt.
Actions, obligations et matières premières
Les actions américaines ont progressé, l’enthousiasme autour de l’intelligence artificielle ayant surpassé la pression exercée par la hausse des rendements obligataires. Le Nasdaq Composite a gagné 2,1 %, surperformant le S&P 500 (+1,2 %) et le Dow Jones Industrial Average (+0,3 %).
Les valeurs technologiques ont mené la hausse. Meta Platforms a progressé à la suite d’un accueil favorable de son assistant d’intelligence artificielle Muse, tandis que les fabricants de semi-conducteurs ont bénéficié des anticipations d’une poursuite des investissements dans les centres de données et les infrastructures informatiques. La performance du marché au sens large était moins convaincante, les valeurs financières et sensibles aux taux d’intérêt subissant la pression de la hausse des coûts d’emprunt.
Les actions européennes ont également rebondi. Le STOXX Europe 600 a gagné 0,5 %, mettant fin à trois semaines consécutives de pertes, tandis que le FTSE 100 a progressé de 0,3 %. La baisse des prix du pétrole en début de semaine a soutenu le sentiment, bien que la hausse des rendements des obligations d’État et l’incertitude au Moyen-Orient aient limité l’avance.
Les marchés obligataires se sont affaiblis, les données économiques solides amenant les investisseurs à réévaluer les perspectives des taux d’intérêt. Le rendement du bon du Trésor américain à 10 ans a terminé la semaine aux alentours de 5,18 %, après avoir atteint son niveau le plus élevé depuis 2007.
Les rendements des obligations d’État de la zone euro ont également augmenté, la cherté de l’énergie maintenant le resserrement de la BCE dans le viseur. Les rendements des gilts britanniques sont restés élevés, tandis que les rendements des obligations d’État japonaises ont grimpé à de nouveaux sommets pluriannuels.
Le Brent a clôturé à 104,32 USD le baril vendredi, en baisse d’environ 0,5 % sur la semaine. Les prix ont été volatils, les marchés pesant les risques continus d’approvisionnement au Moyen-Orient contre les informations faisant état de négociations portant sur une réouverture progressive du détroit d’Ormuz.
L’or a reculé de plus de 2 % sur la semaine, à environ 4 284 USD l’once. La hausse du dollar, la progression des rendements des bons du Trésor et les anticipations de maintien des taux d’intérêt américains à un niveau élevé ont réduit la demande pour ce métal sans rendement.
Performance sectorielle
La performance sectorielle a reflété l’impact de la hausse des rendements, la technologie continuant de surperformer tandis que les secteurs sensibles aux taux subissaient des pressions.
Les technologies de l’information et les services de communication ont constitué le secteur le plus performant, gagnant 0,93 %, la demande des investisseurs restant concentrée sur les entreprises liées à l’intelligence artificielle, aux semi-conducteurs et aux centres de données. La santé a progressé de 0,43 %, tandis que la consommation de base a augmenté de 0,10 %.
L’industrie a reculé de 0,17 % et l’énergie a chuté de 0,39 %. La consommation discrétionnaire a perdu 1,62 %, les services financiers ont reculé de 1,77 % et les services aux collectivités ont constitué le secteur le plus faible, en baisse de 2,32 %. La hausse des rendements obligataires a pesé particulièrement lourdement sur les secteurs défensifs et sensibles aux revenus, tandis que la technologie a bénéficié d’un regain d’optimisme autour de l’intelligence artificielle.
Performance sectorielle du 21 au 25 septembre 2026
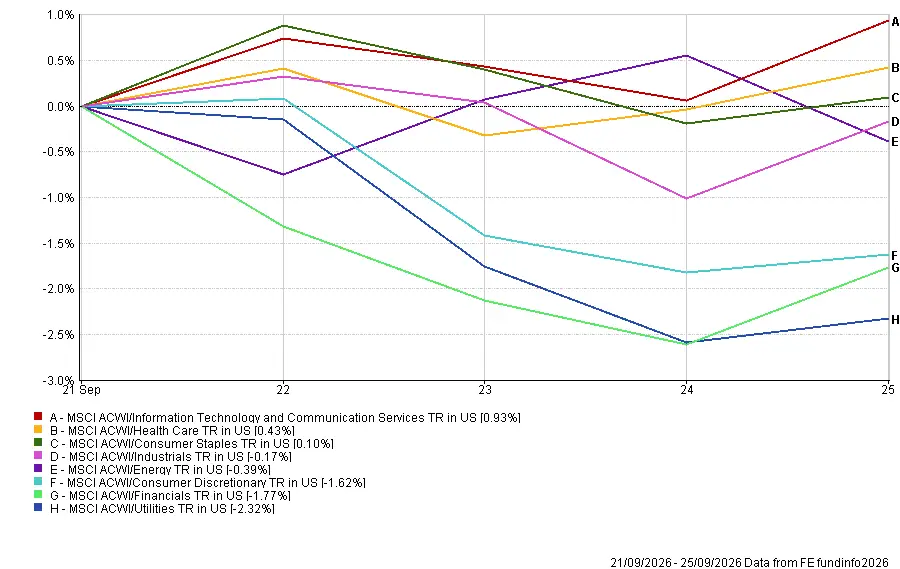
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne sont pas un indicateur fiable des performances futures. Données au 25 septembre 2026.
Marchés régionaux
Le MSCI Japan TR en dollars américains a été l’indice régional le plus performant, gagnant 1,17 %. Les actions japonaises ont bénéficié de leur exposition aux valeurs technologiques et de l’amélioration du contexte mondial en matière de risque, bien que les variations du yen aient influencé le rendement en dollars américains.
Le MSCI North America TR en dollars américains a reculé de 0,34 % selon FE Analytics. La performance au sein de l’indice régional au sens large a été plus faible que les gains enregistrés par les principaux indices boursiers américains de référence, reflétant des différences de composition des indices et de méthode de mesure.
Le MSCI Europe TR en dollars américains a baissé de 1,01 %, tandis que le MSCI United Kingdom TR en dollars américains a reculé de 1,37 %. Le MSCI China TR en dollars américains a été l’indice régional le plus faible, en baisse de 2,04 %, les inquiétudes concernant la consommation intérieure et l’investissement persistant. Le sommet sino-américain a réduit le risque d’une escalade immédiate, mais n’a pas résolu les désaccords à long terme portant sur le commerce, la technologie et les minéraux critiques.
La vigueur du dollar américain a réduit les rendements traduits depuis l’Europe, le Royaume-Uni et la Chine. Les variations du yen ont été plus limitées, permettant au Japon de surperformer les autres régions en termes de dollars américains.
Performance régionale du 21 au 25 septembre 2026
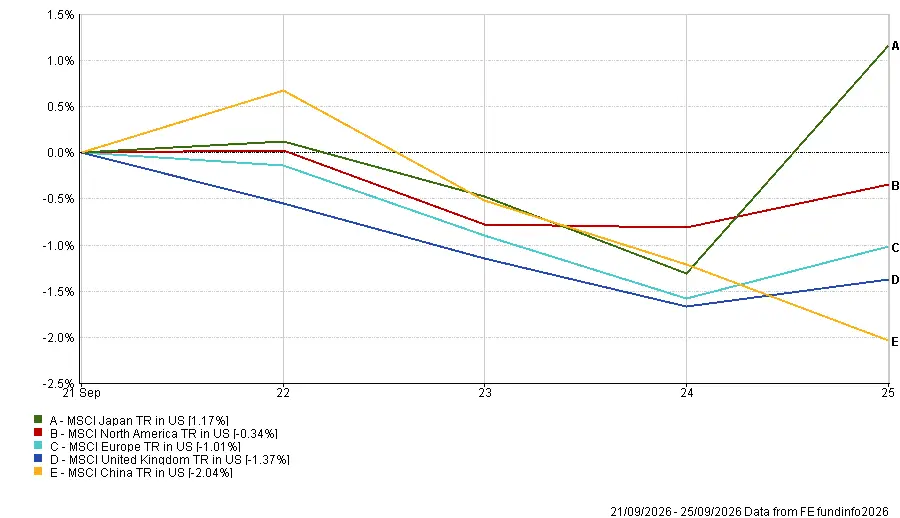
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne sont pas un indicateur fiable des performances futures. Données au 25 septembre 2026.
Marchés des devises
Le dollar américain s’est apprécié face à l’euro et à la livre sterling, les données américaines solides et la hausse des rendements des bons du Trésor soutenant les anticipations d’un nouveau resserrement de la politique de la Réserve fédérale.
Le dollar américain s’est généralement apprécié, les données économiques solides et la hausse des rendements des bons du Trésor renforçant les anticipations d’un maintien de la politique restrictive de la Réserve fédérale.
L’EUR/USD est tombé de 1,1487 à 1,1391, malgré la vigueur de l’activité des entreprises dans la zone euro, tandis que le GBP/USD a reculé de 1,3388 à 1,3253 en raison du ralentissement de la croissance des services au Royaume-Uni.
L’USD/JPY est passé de 156,81 à 157,28, laissant le yen modestement plus faible sur la semaine malgré un certain regain en fin de semaine vendredi. Le GBP/JPY est tombé de 210,04 à 208,44, la livre sterling s’étant ainsi dépréciée face au yen même si les deux devises ont reculé par rapport au dollar américain.
Dans l’ensemble, les marchés des devises ont reflété l’écart grandissant entre la résilience des données économiques américaines et la moindre vigueur de l’activité ailleurs.
Perspectives et semaine à venir
L’attention se tourne désormais vers les données américaines sur l’inflation et l’emploi, qui pourraient jouer un rôle important dans la formation des anticipations concernant la prochaine décision de politique monétaire de la Réserve fédérale.
L’inflation PCE d’août, la mesure de l’inflation privilégiée par la Fed, est attendue mercredi, accompagnée des revenus des ménages, des dépenses de consommation et de la troisième estimation du PIB américain du deuxième trimestre. Cette publication sera scrutée attentivement pour déceler des signes indiquant si les pressions sous-jacentes sur les prix restent persistantes à la suite de la hausse des taux de septembre.
Le rapport sur l’emploi américain de septembre suivra vendredi, les investisseurs étant attentifs aux créations d’emplois non agricoles, au taux de chômage et aux salaires horaires moyens pour obtenir des signaux supplémentaires sur la résilience du marché du travail et les pressions salariales.
Parmi les autres publications figurent les offres d’emploi JOLTS et l’enquête ISM sur le secteur manufacturier. Par ailleurs, l’inflation dans la zone euro contribuera à façonner les anticipations concernant la BCE, tandis que la Reserve Bank of Australia annoncera sa dernière décision de taux. Les PMI chinois et l’enquête Tankan de la Banque du Japon fourniront des signaux supplémentaires sur les conditions économiques en Asie.
Les prix du pétrole et les développements au Moyen-Orient resteront importants, tout comme les nouvelles évolutions des relations sino-américaines. Les marchés remettant de plus en plus en question la durabilité de la coexistence d’une politique restrictive avec une croissance résiliente, les données sur l’inflation et l’emploi de cette semaine pourraient s’avérer déterminantes pour la prochaine évolution des anticipations en matière de taux d’intérêt.