



ความหวังด้าน AI หนุนตลาด ขณะข้อมูลเศรษฐกิจสหรัฐฯ ที่แข็งแกร่งดันบอนด์ยีลด์สูงขึ้น | สรุปรายสัปดาห์: 21-25 กันยายน 2569


ตลาดโลกเผชิญกับแรงกดดันหลายทิศทางในสัปดาห์ที่ผ่านมา โดยข้อมูลเศรษฐกิจที่แข็งแกร่งขึ้นผลักดันให้บอนด์ยีลด์สูงขึ้น ในขณะที่ความกระตือรือร้นที่กลับมาในด้านปัญญาประดิษฐ์ช่วยหนุนหุ้นเทคโนโลยี
ข้อมูลกิจกรรมทางธุรกิจและตลาดแรงงานของสหรัฐฯ ยืนยันภาพเศรษฐกิจที่ยืดหยุ่น ทำให้ความคาดหวังเกี่ยวกับนโยบายการเงินแบบเข้มงวดยังคงอยู่อย่างมั่นคง ดอลลาร์สหรัฐฯ แข็งค่าขึ้นและบอนด์ยีลด์ของกระทรวงการคลังพุ่งสูงขึ้น แต่หุ้นเทคโนโลยียังคงปรับตัวเพิ่มขึ้น ช่วยให้ Nasdaq ทำผลงานได้ดีกว่าตลาดหุ้นในวงกว้าง
ภาพรวมเศรษฐกิจ
กิจกรรมทางธุรกิจของสหรัฐฯ เร่งตัวขึ้นอย่างเห็นได้ชัดในเดือนกันยายน ตอกย้ำหลักฐานของความยืดหยุ่นทางเศรษฐกิจที่ต่อเนื่อง ดัชนี S&P Global Flash US Composite PMI ปรับตัวขึ้นสู่ระดับ 58.4 จาก 56.0 ในเดือนสิงหาคม ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2564 การจ้างงานก็เร่งตัวขึ้นด้วยเช่นกัน ขณะที่แรงกดดันด้านต้นทุนปัจจัยการผลิตแตะระดับสูงสุดในรอบเกือบสี่ปี เพิ่มความกังวลว่าเงินเฟ้ออาจยังคงอยู่ในระดับสูง ผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ยังคงต่ำที่ 197,000 ราย ยืนยันหลักฐานของตลาดแรงงานที่ยืดหยุ่น
ข้อมูลภาคอสังหาริมทรัพย์ก็แข็งแกร่งขึ้นด้วยเช่นกัน ยอดขายบ้านใหม่เพิ่มขึ้น 6.4% ในเดือนสิงหาคม สู่อัตราขยายตัวประจำปีที่ 684,000 หน่วย ขณะที่คำสั่งซื้อสินค้าคงทนโดยรวมแทบไม่เปลี่ยนแปลง คำสั่งซื้อที่ไม่รวมการขนส่งเพิ่มขึ้น ชี้ให้เห็นถึงการลงทุนทางธุรกิจพื้นฐานที่ต่อเนื่อง
เจ้าหน้าที่ธนาคารกลางสหรัฐฯ (เฟด) ยังคงท่าทีระมัดระวังภายหลังการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน ข้อมูลกิจกรรมที่แข็งแกร่งและแรงกดดันด้านราคาที่ต่อเนื่องเพิ่มความคาดหวังว่าอาจมีการพิจารณาปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ส่งผลให้บอนด์ยีลด์ระยะยาวของกระทรวงการคลังปรับตัวสูงขึ้น
ในยุโรป ดัชนี PMI รวมของยูโรโซนปรับตัวขึ้นสู่ระดับ 53.1 ในเดือนกันยายน จาก 52.0 ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2566 ขณะที่ต้นทุนพลังงานและปัจจัยการผลิตที่สูงทำให้การเข้มงวดนโยบายของ ECB ยังคงอยู่ในจุดสนใจ กิจกรรมในสหราชอาณาจักรขยายตัวช้าลง โดยดัชนี PMI ภาคบริการลดลงสู่ระดับ 51.7 จาก 52.5 ท่ามกลางแรงกดดันด้านต้นทุนที่รุนแรงขึ้น
การประชุมสุดยอดสหรัฐฯ-จีนมีความคืบหน้าจำกัด แต่ช่วยบรรเทาความกังวลเกี่ยวกับการยกระดับความตึงเครียดทางการค้าในทันที มีการขยายการสงบศึกทางการค้าที่มีอยู่ ประกาศลดภาษีสำหรับสินค้าที่เลือกไว้ และทั้งสองประเทศตกลงจัดตั้งช่องทางสำหรับเหตุการณ์ที่เกี่ยวข้องกับปัญญาประดิษฐ์ ความขัดแย้งเชิงโครงสร้างเกี่ยวกับเทคโนโลยี เซมิคอนดักเตอร์ขั้นสูง และแร่ธาตุที่สำคัญยังคงไม่ได้รับการแก้ไข
โดยรวมแล้ว ข้อมูลกิจกรรมที่แข็งแกร่งขึ้นตอกย้ำมุมมองที่ว่าเศรษฐกิจหลักๆ โดยเฉพาะสหรัฐฯ ยังคงยืดหยุ่นเพียงพอที่จะรับมือกับนโยบายการเงินแบบเข้มงวด อย่างไรก็ตาม แรงกดดันด้านราคาที่ต่อเนื่องและต้นทุนพลังงานที่สูงยังคงทำให้แนวโน้มอัตราดอกเบี้ยซับซ้อนขึ้น
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้นสหรัฐฯ ปรับตัวขึ้นเนื่องจากความกระตือรือร้นเกี่ยวกับปัญญาประดิษฐ์มีน้ำหนักมากกว่าแรงกดดันจากบอนด์ยีลด์ที่สูงขึ้น Nasdaq Composite ปรับตัวขึ้น 2.1% ทำผลงานได้ดีกว่า S&P 500 ที่ +1.2% และ Dow Jones Industrial Average ที่ +0.3%
หุ้นเทคโนโลยีนำการปรับตัวขึ้น Meta Platforms ร่วงหลังได้รับการตอบรับเชิงบวกสำหรับผู้ช่วย AI ชื่อ Muse ขณะที่บริษัทเซมิคอนดักเตอร์ได้รับประโยชน์จากความคาดหวังการลงทุนที่ต่อเนื่องในดาต้าเซ็นเตอร์และโครงสร้างพื้นฐานด้านการประมวลผล ผลการดำเนินงานของตลาดในวงกว้างน่าเชื่อถือน้อยกว่า เนื่องจากหุ้นในกลุ่มการเงินและหุ้นที่อ่อนไหวต่ออัตราดอกเบี้ยเผชิญแรงกดดันจากต้นทุนการกู้ยืมที่สูงขึ้น
หุ้นยุโรปก็ฟื้นตัวเช่นกัน STOXX Europe 600 ปรับตัวขึ้น 0.5% ยุติการปรับตัวลงสามสัปดาห์ติดต่อกัน ขณะที่ FTSE 100 ขึ้น 0.3% ราคาน้ำมันที่ลดลงในช่วงต้นสัปดาห์ช่วยหนุนความเชื่อมั่น แม้ว่าบอนด์ยีลด์รัฐบาลที่สูงขึ้นและความไม่แน่นอนเกี่ยวกับตะวันออกกลางจะจำกัดการปรับตัวขึ้น
ตลาดพันธบัตรอ่อนแอลงเมื่อข้อมูลเศรษฐกิจที่แข็งแกร่งขึ้นผลักดันให้นักลงทุนประเมินแนวโน้มอัตราดอกเบี้ยใหม่ บอนด์ยีลด์กระทรวงการคลังสหรัฐฯ อายุ 10 ปี สิ้นสุดสัปดาห์ใกล้ระดับ 5.18% หลังแตะระดับสูงสุดนับตั้งแต่ปี 2550
บอนด์ยีลด์รัฐบาลของยูโรโซนก็ปรับตัวสูงขึ้นเช่นกัน เนื่องจากต้นทุนพลังงานที่สูงทำให้การเข้มงวดนโยบายของ ECB ยังคงอยู่ในจุดสนใจ บอนด์ยีลด์ gilts ของสหราชอาณาจักรยังคงอยู่ในระดับสูง ขณะที่บอนด์ยีลด์รัฐบาลญี่ปุ่นพุ่งแตะระดับสูงสุดใหม่ในรอบหลายปี
น้ำมันดิบเบรนต์ปิดตลาดที่ 104.32 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในวันศุกร์ ลดลงประมาณ 0.5% ในช่วงสัปดาห์ ราคามีความผันผวนเนื่องจากตลาดชั่งน้ำหนักความเสี่ยงด้านอุปทานในตะวันออกกลางที่ต่อเนื่องกับรายงานการเจรจาเกี่ยวกับการเปิดช่องแคบฮอร์มุซอีกครั้งแบบค่อยเป็นค่อยไป
ทองคำปรับตัวลงมากกว่า 2% ในช่วงสัปดาห์ สู่ประมาณ 4,284 ดอลลาร์สหรัฐฯ ต่อออนซ์ ดอลลาร์ที่แข็งค่าขึ้น บอนด์ยีลด์ที่สูงขึ้น และความคาดหวังว่าอัตราดอกเบี้ยสหรัฐฯ อาจยังคงอยู่ในระดับสูง ลดความต้องการถือครองโลหะที่ไม่มีผลตอบแทน
ผลการดำเนินงานรายภาคส่วน
ผลการดำเนินงานรายภาคส่วนสะท้อนผลกระทบของบอนด์ยีลด์ที่สูงขึ้น โดยเทคโนโลยียังคงทำผลงานได้ดีกว่า ขณะที่กลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ยเผชิญแรงกดดัน
กลุ่มเทคโนโลยีสารสนเทศและบริการสื่อสารเป็นภาคส่วนที่แข็งแกร่งที่สุด ปรับตัวขึ้น 0.93% เนื่องจากความต้องการของนักลงทุนยังคงมุ่งเน้นไปที่บริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์ เซมิคอนดักเตอร์ และดาต้าเซ็นเตอร์ กลุ่มสาธารณสุขปรับตัวขึ้น 0.43% ขณะที่กลุ่มสินค้าอุปโภคบริโภคพื้นฐานขึ้น 0.10%
กลุ่มอุตสาหกรรมลดลง 0.17% และกลุ่มพลังงานลดลง 0.39% กลุ่มสินค้าอุปโภคบริโภคดิสครีชันนารีสูญเสีย 1.62% กลุ่มการเงินลดลง 1.77% และกลุ่มสาธารณูปโภคเป็นภาคส่วนที่อ่อนแอที่สุด ลดลง 2.32% บอนด์ยีลด์ที่สูงขึ้นกดดันกลุ่มป้องกันความเสี่ยงและกลุ่มที่มีรายได้คงที่อย่างหนักเป็นพิเศษ ขณะที่เทคโนโลยีได้รับประโยชน์จากความหวังด้านปัญญาประดิษฐ์ที่กลับมา
ผลการดำเนินงานรายภาคส่วน 21-25 กันยายน 2569
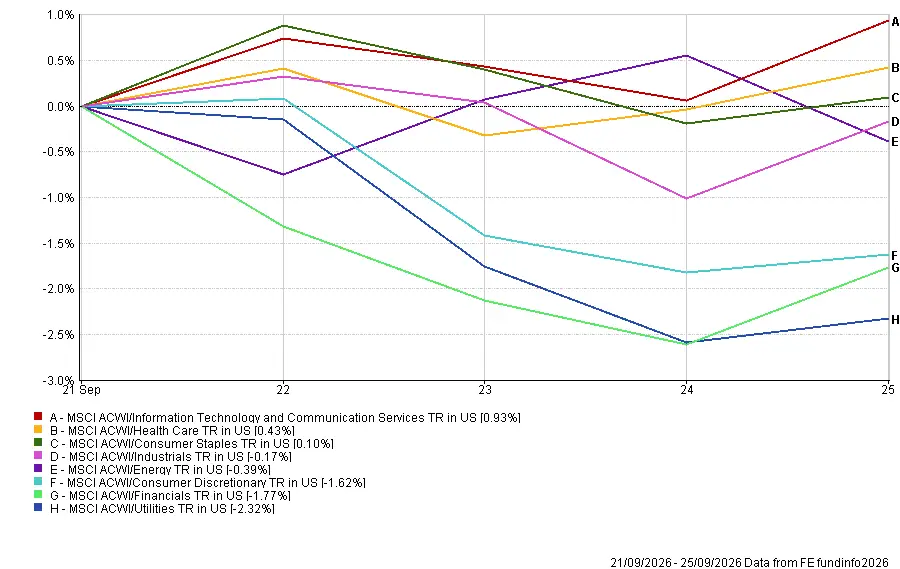
ที่มา: FE Analytics ดัชนีทั้งหมดเป็นผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่เครื่องบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 25 กันยายน 2569
ตลาดรายภูมิภาค
MSCI Japan TR ในสกุลเงินดอลลาร์สหรัฐฯ เป็นดัชนีภูมิภาคที่แข็งแกร่งที่สุด ปรับตัวขึ้น 1.17% หุ้นญี่ปุ่นได้รับประโยชน์จากการเปิดรับเทคโนโลยีและบรรยากาศความเสี่ยงโลกที่ดีขึ้น แม้ว่าการเคลื่อนไหวของเงินเยนจะมีผลต่อผลตอบแทนในสกุลเงินดอลลาร์สหรัฐฯ
MSCI North America TR ในสกุลเงินดอลลาร์สหรัฐฯ ปรับตัวลง 0.34% ตาม FE Analytics ผลการดำเนินงานภายในดัชนีภูมิภาคในวงกว้างอ่อนแอกว่าผลกำไรที่บันทึกโดยดัชนีหุ้นสหรัฐฯ หลัก สะท้อนความแตกต่างในองค์ประกอบดัชนีและวิธีการวัด
MSCI Europe TR ในสกุลเงินดอลลาร์สหรัฐฯ ลดลง 1.01% ขณะที่ MSCI United Kingdom TR ในสกุลเงินดอลลาร์สหรัฐฯ ลดลง 1.37% MSCI China TR ในสกุลเงินดอลลาร์สหรัฐฯ เป็นดัชนีภูมิภาคที่อ่อนแอที่สุด ลดลง 2.04% เนื่องจากความกังวลเกี่ยวกับการบริโภคภายในประเทศและการลงทุนยังคงดำเนินต่อไป การประชุมสุดยอดสหรัฐฯ-จีนลดความเสี่ยงของการยกระดับทันที แต่ไม่ได้แก้ไขความขัดแย้งระยะยาวเกี่ยวกับการค้า เทคโนโลยี และแร่ธาตุที่สำคัญ
ดอลลาร์สหรัฐฯ ที่แข็งค่าขึ้นลดผลตอบแทนที่แปลงค่าจากยุโรป สหราชอาณาจักร และจีน การเคลื่อนไหวของเงินเยนมีจำกัดมากกว่า ช่วยให้ญี่ปุ่นทำผลงานได้ดีกว่าภูมิภาคอื่นในแง่ของสกุลเงินดอลลาร์สหรัฐฯ
ผลการดำเนินงานรายภูมิภาค 21-25 กันยายน 2569
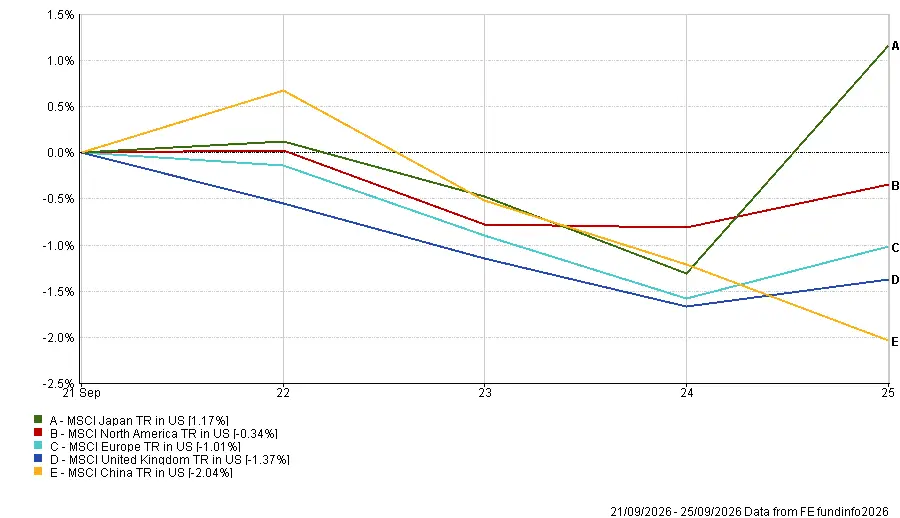
ที่มา: FE Analytics ดัชนีทั้งหมดเป็นผลตอบแทนรวมในสกุลเงิน USD ผลการดำเนินงานในอดีตไม่ใช่เครื่องบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 25 กันยายน 2569
ตลาดสกุลเงิน
ดอลลาร์สหรัฐฯ แข็งค่าขึ้นเมื่อเทียบกับยูโรและปอนด์สเตอร์ลิง เนื่องจากข้อมูลสหรัฐฯ ที่ยืดหยุ่นและบอนด์ยีลด์กระทรวงการคลังที่สูงขึ้นหนุนความคาดหวังว่าเฟดอาจเข้มงวดนโยบายอีกครั้ง
ดอลลาร์สหรัฐฯ แข็งค่าขึ้นในวงกว้าง เนื่องจากข้อมูลเศรษฐกิจที่ยืดหยุ่นและบอนด์ยีลด์ที่สูงขึ้นตอกย้ำความคาดหวังว่านโยบายของเฟดอาจยังคงเข้มงวดต่อไป
EUR/USD ลดลงจาก 1.1487 สู่ 1.1391 แม้ว่ากิจกรรมทางธุรกิจของยูโรโซนจะแข็งแกร่งขึ้น ขณะที่ GBP/USD ลดลงจาก 1.3388 สู่ 1.3253 เนื่องจากการเติบโตภาคบริการของสหราชอาณาจักรชะลอตัว
USD/JPY ขึ้นจาก 156.81 สู่ 157.28 ทำให้เงินเยนอ่อนค่าลงเล็กน้อยในช่วงสัปดาห์ แม้จะฟื้นตัวบางส่วนในวันศุกร์ GBP/JPY ลดลงจาก 210.04 สู่ 208.44 หมายความว่าปอนด์สเตอร์ลิงอ่อนค่าลงเมื่อเทียบกับเงินเยน แม้ว่าทั้งสองสกุลเงินจะอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐฯ
โดยรวมแล้ว ตลาดสกุลเงินสะท้อนช่องว่างที่ขยายกว้างขึ้นระหว่างข้อมูลเศรษฐกิจสหรัฐฯ ที่ยืดหยุ่นและกิจกรรมที่อ่อนแอกว่าในประเทศอื่นๆ
แนวโน้มและสัปดาห์ข้างหน้า
ความสนใจหันมาสู่ข้อมูลเงินเฟ้อและการจ้างงานของสหรัฐฯ ซึ่งอาจมีบทบาทสำคัญในการกำหนดความคาดหวังสำหรับการตัดสินใจนโยบายครั้งถัดไปของเฟด
ข้อมูลเงินเฟ้อ PCE เดือนสิงหาคม ซึ่งเป็นมาตรวัดเงินเฟ้อที่เฟดชื่นชอบ จะประกาศในวันพุธ พร้อมกับรายได้ส่วนบุคคล การใช้จ่ายของผู้บริโภค และการประมาณการครั้งที่สามของ GDP สหรัฐฯ ไตรมาสที่สอง การเปิดเผยข้อมูลดังกล่าวจะถูกจับตามองอย่างใกล้ชิดเพื่อหาหลักฐานว่าแรงกดดันด้านราคาพื้นฐานยังคงต่อเนื่องภายหลังการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนหรือไม่
รายงานการจ้างงานของสหรัฐฯ ประจำเดือนกันยายนจะตามมาในวันศุกร์ โดยนักลงทุนมุ่งเน้นไปที่ตัวเลขการจ้างงานนอกภาคเกษตร อัตราการว่างงาน และรายได้รายชั่วโมงเฉลี่ย เพื่อหาหลักฐานเพิ่มเติมเกี่ยวกับความยืดหยุ่นของตลาดแรงงานและแรงกดดันด้านค่าจ้าง
ข้อมูลอื่นๆ ได้แก่ จำนวนตำแหน่งงานว่าง JOLTS และการสำรวจภาคการผลิต ISM นอกจากนี้ ข้อมูลเงินเฟ้อยูโรโซนจะช่วยกำหนดความคาดหวังสำหรับ ECB ขณะที่ธนาคารกลางออสเตรเลียจะประกาศการตัดสินใจอัตราดอกเบี้ยล่าสุด ดัชนี PMI ของจีนและการสำรวจ Tankan ของธนาคารกลางญี่ปุ่นจะให้สัญญาณเพิ่มเติมเกี่ยวกับสภาวะเศรษฐกิจทั่วเอเชีย
ราคาน้ำมันและพัฒนาการในตะวันออกกลางจะยังคงมีความสำคัญ ควบคู่ไปกับพัฒนาการใดๆ ในความสัมพันธ์สหรัฐฯ-จีน เมื่อตลาดตั้งคำถามมากขึ้นว่านโยบายที่เข้มงวดสามารถอยู่ร่วมกับการเติบโตที่ยืดหยุ่นได้นานแค่ไหน ข้อมูลเงินเฟ้อและการจ้างงานในสัปดาห์นี้อาจมีความสำคัญอย่างยิ่งต่อการเคลื่อนไหวครั้งถัดไปของความคาดหวังอัตราดอกเบี้ย