



AI乐观情绪提振市场,强劲美国数据推高收益率 | 每周回顾:2026年9月21日至25日


上周全球市场在多重力量的角力中运行——强劲的经济数据推高债券收益率,与此同时围绕人工智能的新一轮热情为科技股提供了支撑。
美国商业活动及劳动力市场数据再度印证经济韧性,令紧缩性货币政策的预期得以巩固。美元走强,美国国债收益率攀升,但科技股持续上行,助力纳斯达克指数跑赢大盘。
经济概览
9月美国商业活动大幅加速,进一步印证经济持续韧性。标普全球美国综合PMI闪值从8月的56.0升至58.4,创2021年7月以来最高水平。就业增长同步加速,而投入成本压力达到近四年来最强,加剧了通胀可能持续高企的担忧。初请失业金人数维持在197,000的低位,再度印证劳动力市场的韧性。
住房数据同样表现强劲。8月新屋销售增长6.4%,折年率达684,000套;耐用品订单总体持平,但剔除运输设备后的订单有所上升,显示企业基础投资持续扩张。
美联储官员在9月加息后继续保持谨慎立场。坚实的经济活动数据与持续的价格压力提升了市场对再次加息的预期,推动长期美国国债收益率进一步走高。
欧洲方面,欧元区综合PMI从52.0升至9月的53.1,创2023年4月以来最高;高企的能源及投入成本使欧洲央行进一步收紧政策的预期持续受到关注。英国经济活动扩张放缓,服务业PMI从52.5降至51.7,成本压力进一步加剧。
美中峰会进展有限,但有助于缓解市场对贸易紧张局势立即升级的担忧。现有贸易休战协议得以延续,部分商品关税获得下调,两国还同意建立一个处理人工智能相关事件的沟通渠道。然而,有关技术、先进半导体及关键矿产的结构性分歧仍悬而未决。
总体而言,强劲的经济活动数据强化了主要经济体——尤其是美国——足以承受紧缩性货币政策的判断。然而,持续的价格压力与高企的能源成本继续令利率前景趋于复杂。
股票、债券与大宗商品
在人工智能热情压过债券收益率上行压力的背景下,美股整体上涨。纳斯达克综合指数上涨2.1%,跑赢标普500指数(+1.2%)和道琼斯工业平均指数(+0.3%)。
科技股领涨。Meta Platforms因其Muse人工智能助手获得积极市场反响而大幅反弹,半导体公司则受益于数据中心及计算基础设施持续投资的预期。受借贷成本上升拖累,金融及利率敏感型股票承压,整体市场表现相对逊色。
欧洲股市亦有所回升。STOXX欧洲600指数上涨0.5%,终结连续三周的跌势;富时100指数上涨0.3%。周初油价下跌提振了市场情绪,但较高的政府债券收益率及中东局势的不确定性限制了涨幅。
强劲的经济数据促使投资者重新评估利率前景,债市走弱。美国10年期国债收益率周末收于5.18%附近,此前已触及2007年以来最高水平。
受高企的能源成本推动欧洲央行进一步收紧预期影响,欧元区政府债券收益率亦有所上行。英国国债收益率维持高位,日本政府债券收益率则攀升至多年新高。
布伦特原油周五收于每桶104.32美元,周内跌幅约0.5%。市场在持续的中东供应风险与有关霍尔木兹海峡分阶段重新开放谈判的报道之间寻求平衡,油价波动较为剧烈。
黄金周内跌幅超过2%,至约每盎司4,284美元。美元走强、美国国债收益率上升以及美国利率可能持续高企的预期,共同压低了这一无息资产的需求。
板块表现
板块表现折射出收益率上行的影响——科技板块继续领跑,利率敏感型板块则承压回落。
信息技术与通信服务板块表现最为强劲,上涨0.93%,投资者需求持续集中于人工智能、半导体及数据中心相关公司。医疗保健板块上涨0.43%,必需消费品板块小幅上涨0.10%。
工业板块下跌0.17%,能源板块下跌0.39%。可选消费品板块跌1.62%,金融板块跌1.77%,公用事业板块表现最弱,下跌2.32%。较高的债券收益率对防御性、收益敏感型板块的打压尤为明显,而科技板块则受益于人工智能乐观情绪的再度升温。
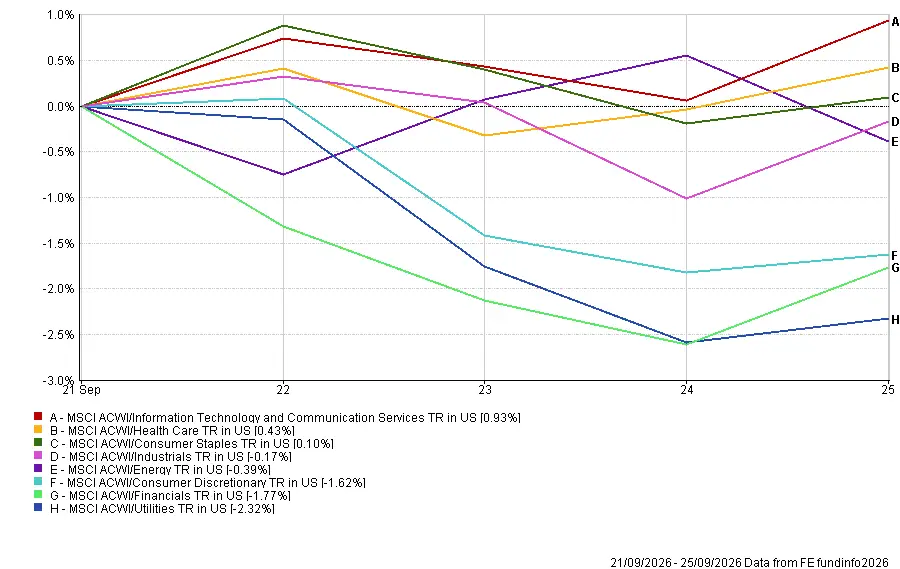
来源:FE Analytics。所有指数为美元计总回报。过往表现不代表未来表现。数据截至2026年9月25日。
区域市场
MSCI日本美元总回报指数以1.17%的涨幅领跑各区域指数。日本股市受益于科技板块敞口及全球风险偏好改善,但日元走势对美元计回报有所影响。
据FE Analytics数据,MSCI北美美元总回报指数下跌0.34%。该区域综合指数的表现弱于美国主要股指所录得的涨幅,反映出指数构成与计量方式的差异。
MSCI欧洲美元总回报指数下跌1.01%,MSCI英国美元总回报指数下跌1.37%。MSCI中国美元总回报指数以-2.04%的跌幅垫底,国内消费与投资前景的担忧持续施压。美中峰会降低了贸易紧张局势立即升级的风险,但未能化解有关贸易、技术及关键矿产的长期分歧。
美元走强压低了欧洲、英国和中国以美元计算的换算回报。日元波动幅度相对有限,助力日本在美元计回报方面跑赢其他区域。
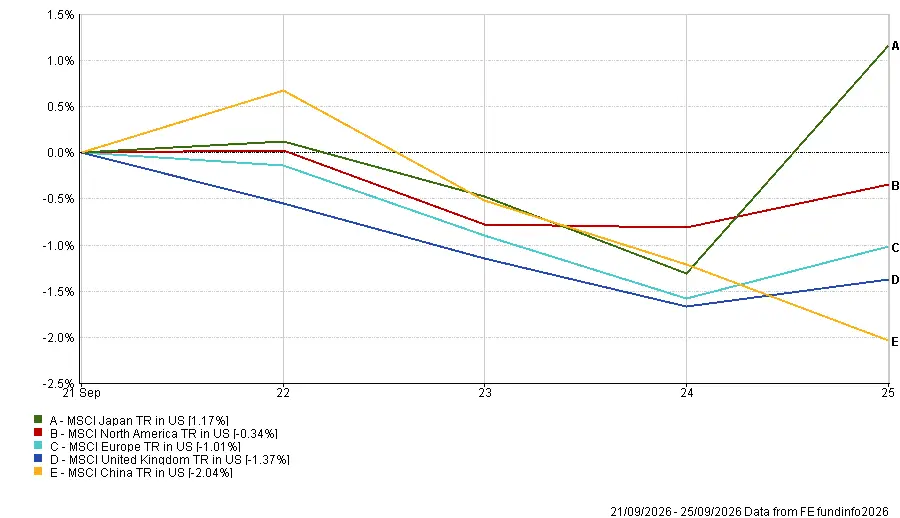
来源:FE Analytics。所有指数为美元计总回报。过往表现不代表未来表现。数据截至2026年9月25日。
外汇市场
受美国经济数据韧性及美国国债收益率上升支撑市场对美联储可能再度收紧政策的预期,美元兑欧元和英镑走强。
美元整体走强,强劲的经济数据与上升的美国国债收益率共同强化了美联储政策将维持紧缩的预期。
尽管欧元区商业活动数据向好,欧元/美元仍从1.1487跌至1.1391;英国服务业增长放缓,英镑/美元从1.3388降至1.3253。
美元/日元从156.81升至157.28,日元周内小幅贬值,尽管周五有所反弹收复部分失地。英镑/日元从210.04降至208.44,意味着英镑兑日元走弱,尽管两者均对美元走软。
总体而言,外汇市场走势反映出美国经济数据强劲与其他地区活动相对疲软之间差距持续扩大的格局。
展望与未来一周
市场焦点现已转向美国通胀与就业数据,这些数据或将在塑造美联储下次政策决定预期方面发挥重要作用。
美联储首选通胀指标——8月PCE通胀数据将于周三公布,同期发布的还有个人收入、消费者支出及美国第二季度GDP第三次预估值。市场将密切关注上述数据,以研判9月加息后核心价格压力是否依然持续。
9月美国就业报告将于周五发布,投资者重点关注非农就业人数、失业率及平均时薪,以进一步评估劳动力市场韧性与工资压力。
其他重要数据包括JOLTS职位空缺及ISM制造业调查。此外,欧元区通胀数据将影响市场对欧洲央行的预期;澳大利亚储备银行将公布最新利率决议;中国PMI及日本银行短观调查将提供亚洲经济状况的进一步信号。
油价走势与中东局势发展将持续受到关注,美中关系的最新动态亦然。随着市场越来越多地质疑紧缩政策与强劲增长能否长期并存,本周通胀与就业数据或将成为利率预期下一步走向的关键。