



VWAP详解:成交量如何改变均价的意义


普通均值对每一个观察值赋予同等权重。然而,金融市场在每个时间段内的交易活跃程度并不相同。有些K线代表的交易量相对较少,而另一些则包含相当大的成交量。
成交量加权平均价格(Volume Weighted Average Price),通常简称为VWAP,正是为了弥补这一差异而设计的。它在计算均价时,对交易量较大的时间段赋予更高的权重。
VWAP可帮助交易者观察当前价格是否高于或低于该交易时段的成交量加权均价。但它反映的是已发生的交易活动,并不预测下一步的价格走势。
什么是VWAP?
VWAP是成交量加权平均价格(Volume Weighted Average Price)的缩写,代表某一时间段内按交易量加权计算的金融工具平均价格。
该指标通常以价格图表上的单一曲线形式呈现。成交量较高的时间段对该曲线的影响更大,而成交量较低的时间段影响则较小。
交易时段VWAP会随交易日内新的价格和成交量信息的出现而实时更新。它通常从交易时段开盘时开始计算,并在下一个交易时段开始时重置。
VWAP主要用于日内图表。机构投资者在评估执行订单过程中所达到的平均价格时,也可能将其作为基准指标。
VWAP如何计算?
计算从每根K线的典型价格开始:
典型价格 = (最高价 + 最低价 + 收盘价)÷ 3
然后将典型价格乘以该K线期间的成交量,并从交易时段开始将这些数值累计相加。
VWAP的计算公式为:
VWAP = 累计(典型价格 × 成交量)÷ 累计成交量
每根新K线都会不断补充新的价格和成交量信息。这使得VWAP具有累积性,而非基于固定数量的K线滚动计算。
为什么VWAP会重置?
交易时段VWAP通常在每个新交易时段开始时重置,以防止前一时段的活动继续影响当前时段的均价计算。
这一重置机制使VWAP有别于传统移动平均线。传统移动平均线通常使用固定数量的滚动K线,而交易时段VWAP则从当前时段开盘起累积计算。
交易时段的具体定义取决于交易品种、交易所、数据提供商和图表设置。
交易时段VWAP通常适用于每个时段内包含多根K线的日内图表。若将时段锚点应用于日线图,VWAP将在每根K线上重置,导致该曲线实际意义有限。
解读价格与VWAP的关系
价格高于VWAP
当价格高于VWAP时,意味着当前市场价格高于该时段截至目前的成交量加权均价。
这可能伴随着较强的日内上行走势,但并不保证价格将继续上涨。价格高于VWAP不应被视为自动买入信号。
价格低于VWAP
当价格低于VWAP时,意味着当前市场价格低于该时段的成交量加权均价。
这可能伴随着较强的日内下行走势,但并不保证价格将进一步下跌,也不构成自动卖出信号。
价格反复穿越VWAP
当市场缺乏一致的日内方向时,价格可能在VWAP上下来回波动。
若将每一次穿越该曲线的动作都视为入场或离场信号,反复穿越可能产生误导性信号。理解价格背后的含义需要结合价格行为和更宏观的市场结构来综合判断。
VWAP的实际应用
苹果公司15分钟图表(含交易时段VWAP),2026年9月21日至22日
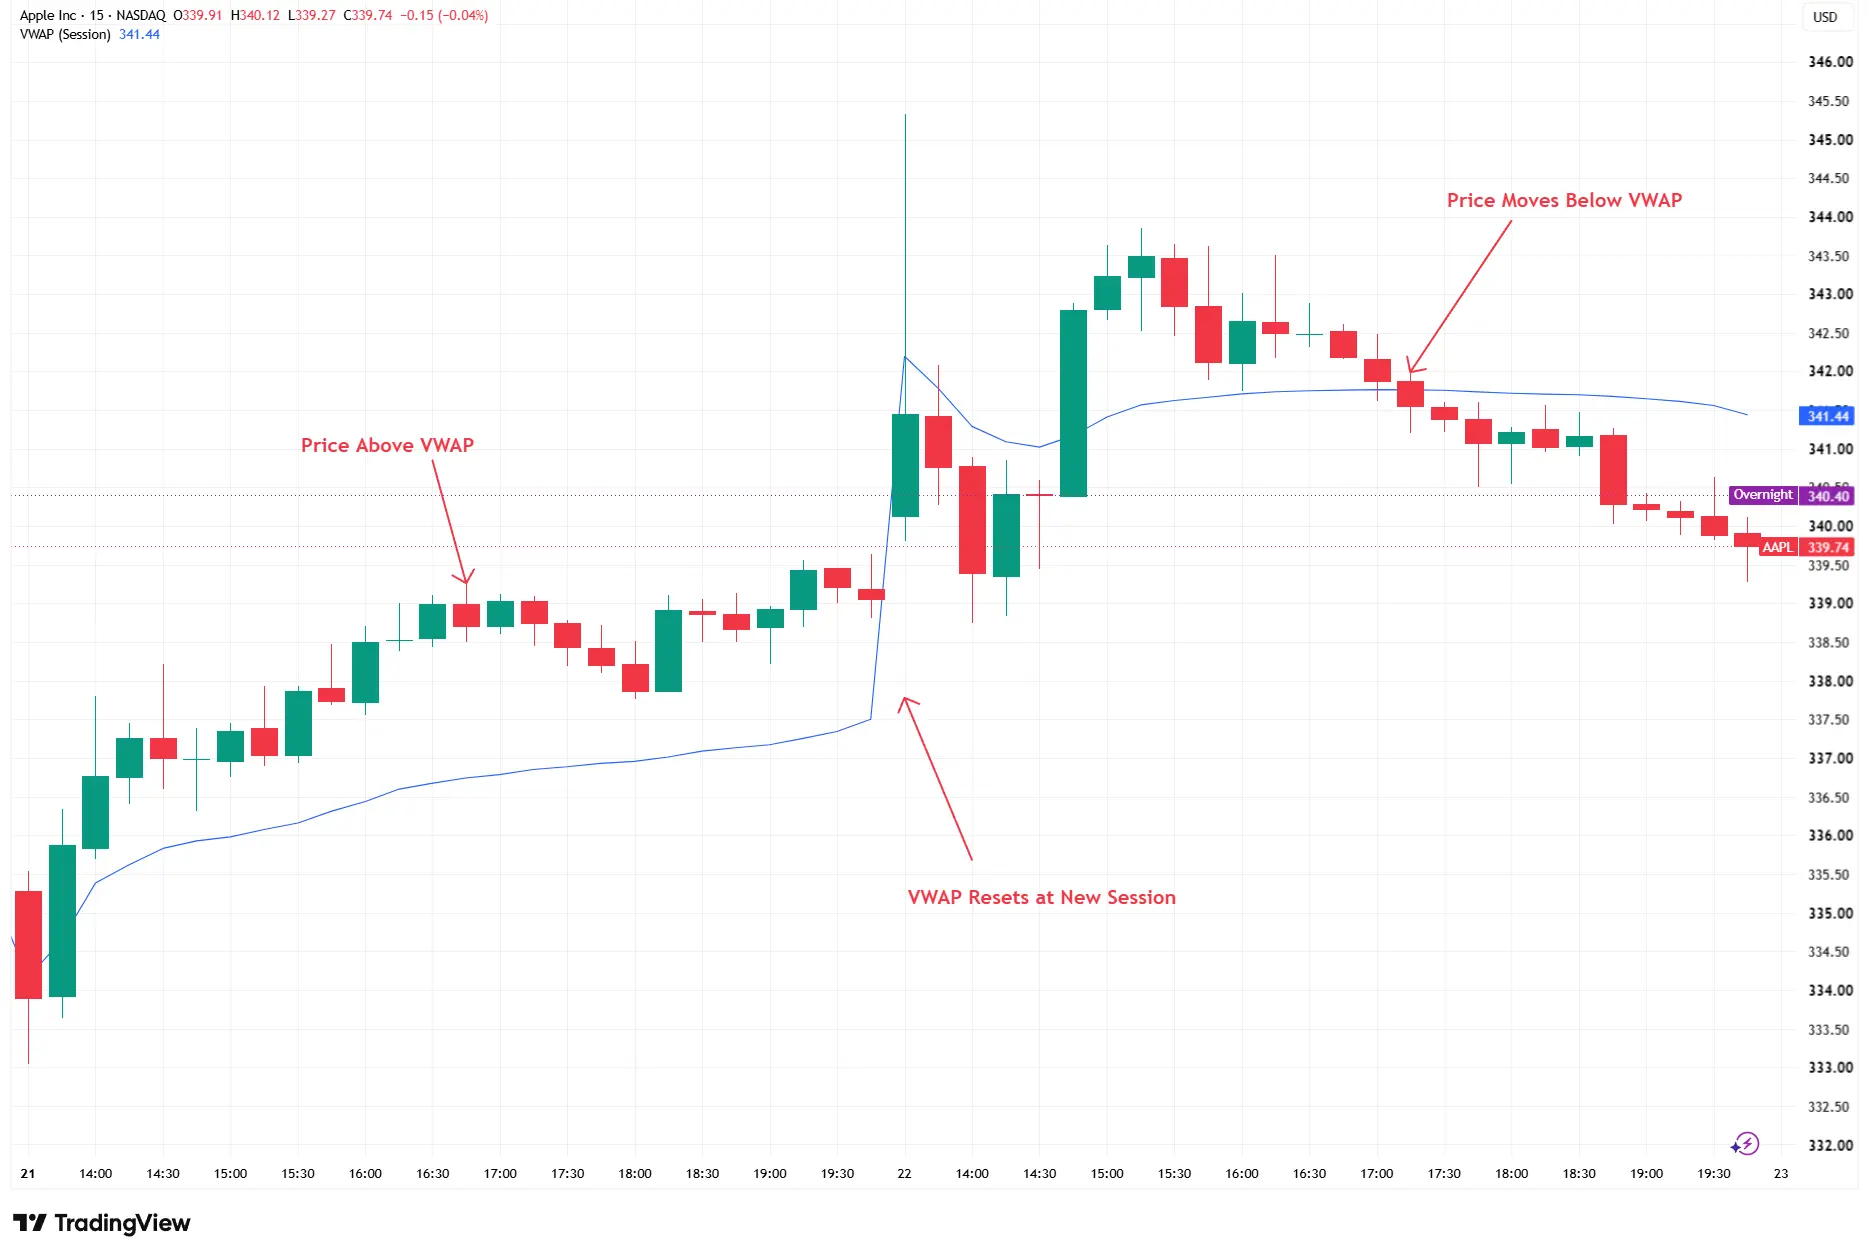
来源:TradingView。历史表现不代表未来表现的可靠指标。数据截至2026年9月23日。
该图表展示了苹果公司股价在2026年9月21日至22日期间围绕交易时段VWAP上下波动的情况。VWAP曲线在9月22日新交易时段开始时重置,并随新的价格和成交量信息的录入而重新发展。
在9月21日的交易时段,苹果公司股价初期走高,随后在所示的大部分时间内保持在蓝色VWAP曲线上方,这意味着市场价格高于根据该时段早些时候的交易活动计算出的成交量加权均价。
在9月22日交易时段开始时,蓝色曲线重置并以新时段的价格和成交量数据开始全新计算。曲线的急剧变化并不代表前一交易时段均价的突然改变,而是反映了一次独立计算的开始。
在9月22日的交易时段,随着日内涨势的发展,价格初期在VWAP上方运行。此后价格走弱,并于图表所示约17:00至17:30前后跌破该曲线,并在该时段余下大部分时间内持续运行于VWAP下方。
该示例展示了VWAP在一个交易时段内的动态演变过程,以及价格与该曲线之间关系的变化。这并不意味着VWAP预测了价格的上涨或下跌走势。
VWAP的局限性
VWAP基于历史价格和成交量数据,可能滞后于当前市场行情。
由于计算过程中纳入了不断增加的累积数据,VWAP在交易时段后期的响应速度可能会减慢。突发新闻也可能导致价格大幅偏离该曲线。
价格高于VWAP并不保证进一步上涨,价格低于VWAP也不保证进一步下跌。穿越信号不构成自动入场或离场的依据。
VWAP不应被视为精确的公允价值,也不应被视为确定的支撑位或阻力位。其读数还取决于交易时段的定义,以及可用成交量数据的质量和覆盖范围。
交易者可将VWAP与价格行为、支撑与阻力、市场结构、时段最高价与最低价、成交量以及相关公司或经济事件结合使用。综合运用这些工具并不能消除虚假信号或意外市场波动的可能性。
总结
VWAP结合价格与交易量,计算交易时段的成交量加权平均价格。成交量越大的时间段,对计算结果的影响越大。价格高于或低于VWAP可提供日内走势的参考背景,但并不预测后续走势。VWAP最有价值的用途在于描述交易时段内持续演变的交易活动,而非作为独立的交易信号。