



VWAP คืออะไร: วิธีที่ปริมาณการซื้อขายเปลี่ยนความหมายของราคาเฉลี่ย


ค่าเฉลี่ยทั่วไปให้ความสำคัญเท่ากันกับทุกข้อมูล อย่างไรก็ตาม ตลาดการเงินไม่ได้มีระดับกิจกรรมการซื้อขายเท่ากันในทุกช่วงเวลา บางแท่งเทียนมีกิจกรรมน้อยมาก ในขณะที่บางแท่งมีปริมาณการซื้อขายสูงกว่ามาก
ราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณการซื้อขาย หรือที่รู้จักกันทั่วไปในชื่อ VWAP คำนึงถึงความแตกต่างนี้ โดยคำนวณราคาเฉลี่ยโดยให้น้ำหนักมากขึ้นกับช่วงเวลาที่มีกิจกรรมการซื้อขายมากกว่า
VWAP ช่วยให้ผู้ซื้อขายสังเกตได้ว่าราคาปัจจุบันอยู่สูงหรือต่ำกว่าค่าเฉลี่ยถ่วงน้ำหนักด้วยปริมาณของรอบการซื้อขาย อย่างไรก็ตาม VWAP อธิบายกิจกรรมการซื้อขายที่เกิดขึ้นแล้ว และไม่ได้ทำนายทิศทางราคาในอนาคต
VWAP คืออะไร?
VWAP ย่อมาจาก Volume Weighted Average Price หรือราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณการซื้อขาย ซึ่งแสดงถึงราคาเฉลี่ยของเครื่องมือทางการเงินในช่วงเวลาที่เลือก โดยถ่วงน้ำหนักตามปริมาณการซื้อขาย
ตัวชี้วัดนี้มักปรากฏเป็นเส้นเดี่ยวบนกราฟราคา ช่วงเวลาที่มีปริมาณการซื้อขายสูงกว่าจะมีอิทธิพลต่อเส้นมากกว่า ในขณะที่ช่วงเวลาที่มีปริมาณต่ำกว่าจะมีอิทธิพลน้อยกว่า
VWAP ของรอบการซื้อขายจะอัปเดตอย่างต่อเนื่องเมื่อมีข้อมูลราคาและปริมาณใหม่เข้ามาระหว่างวันซื้อขาย โดยปกติจะเริ่มคำนวณตั้งแต่เปิดรอบการซื้อขายและรีเซ็ตเมื่อเริ่มรอบใหม่
VWAP ใช้งานหลักบนกราฟในกรอบเวลาระหว่างวัน นักลงทุนสถาบันอาจใช้เป็นเกณฑ์มาตรฐานในการประเมินราคาเฉลี่ยที่ทำได้ขณะดำเนินการคำสั่งซื้อขาย
VWAP คำนวณอย่างไร?
การคำนวณเริ่มต้นด้วยราคาทั่วไปของแต่ละแท่งเทียน:
ราคาทั่วไป = (ราคาสูงสุด + ราคาต่ำสุด + ราคาปิด) ÷ 3
จากนั้นราคาทั่วไปจะถูกคูณด้วยปริมาณการซื้อขายที่บันทึกในแท่งเทียนนั้น ค่าเหล่านี้จะถูกรวมกันตั้งแต่ต้นรอบการซื้อขาย
VWAP คำนวณดังนี้:
VWAP = ผลรวมสะสม (ราคาทั่วไป × ปริมาณการซื้อขาย) ÷ ปริมาณการซื้อขายสะสม
แท่งเทียนใหม่แต่ละแท่งจะเพิ่มข้อมูลราคาและปริมาณเพิ่มเติม ทำให้ VWAP เป็นค่าสะสมแทนที่จะอิงจากจำนวนแท่งเทียนคงที่แบบย้อนหลัง
เหตุใด VWAP จึงรีเซ็ต?
VWAP ของรอบการซื้อขายมักจะรีเซ็ตเมื่อเริ่มต้นรอบการซื้อขายใหม่แต่ละรอบ เพื่อป้องกันไม่ให้กิจกรรมจากรอบก่อนหน้ายังคงส่งผลต่อค่าเฉลี่ยของรอบปัจจุบัน
การรีเซ็ตนี้แยก VWAP ออกจากค่าเฉลี่ยเคลื่อนที่แบบทั่วไป ค่าเฉลี่ยเคลื่อนที่ปกติใช้จำนวนแท่งเทียนแบบย้อนหลังคงที่ ในขณะที่ VWAP ของรอบการซื้อขายจะสะสมข้อมูลตั้งแต่จุดเปิดของรอบปัจจุบัน
นิยามที่แน่นอนของรอบการซื้อขายขึ้นอยู่กับเครื่องมือทางการเงิน ตลาดหลักทรัพย์ ผู้ให้บริการข้อมูล และการตั้งค่ากราฟ
VWAP ของรอบการซื้อขายมักใช้กับกราฟในกรอบเวลาระหว่างวันที่มีหลายแท่งเทียนในแต่ละรอบ การใช้จุดอ้างอิงระดับรอบกับกราฟรายวันจะทำให้ VWAP รีเซ็ตทุกแท่งเทียน ซึ่งทำให้เส้นนี้มีประโยชน์ในทางปฏิบัติน้อยมาก
การอ่านราคาเทียบกับ VWAP
ราคาอยู่สูงกว่า VWAP
เมื่อราคาอยู่สูงกว่า VWAP หมายความว่าราคาตลาดล่าสุดสูงกว่าค่าเฉลี่ยถ่วงน้ำหนักด้วยปริมาณของรอบการซื้อขายจนถึงจุดนั้น
สิ่งนี้อาจสอดคล้องกับการเคลื่อนไหวขาขึ้นในกรอบเวลาระหว่างวันที่แข็งแกร่งขึ้น อย่างไรก็ตาม ไม่ได้รับประกันว่าราคาจะยังคงขึ้นต่อไป ไม่ควรตีความว่าการที่ราคาอยู่เหนือ VWAP เป็นสัญญาณซื้ออัตโนมัติ
ราคาอยู่ต่ำกว่า VWAP
เมื่อราคาอยู่ต่ำกว่า VWAP หมายความว่าราคาตลาดล่าสุดต่ำกว่าค่าเฉลี่ยถ่วงน้ำหนักด้วยปริมาณของรอบการซื้อขาย
สิ่งนี้อาจสอดคล้องกับการเคลื่อนไหวขาลงในกรอบเวลาระหว่างวันที่แข็งแกร่งขึ้น ไม่ได้รับประกันว่าราคาจะลดลงต่อไป หรือเป็นสัญญาณขายอัตโนมัติ
ราคาตัด VWAP ซ้ำๆ
ราคาอาจเคลื่อนไหวขึ้นลงข้าม VWAP ซ้ำๆ เมื่อตลาดขาดทิศทางที่ชัดเจนในกรอบเวลาระหว่างวัน
การตัดซ้ำๆ อาจให้สัญญาณที่ทำให้เข้าใจผิดได้ หากทุกการเคลื่อนไหวผ่านเส้นถูกตีความเป็นสัญญาณเข้าหรือออก การวิเคราะห์ Price Action และโครงสร้างตลาดในวงกว้างเป็นสิ่งจำเป็นเพื่อทำความเข้าใจบริบท
VWAP ในทางปฏิบัติ
กราฟ 15 นาทีของ Apple พร้อม VWAP รายรอบ วันที่ 21 ถึง 22 กันยายน 2026
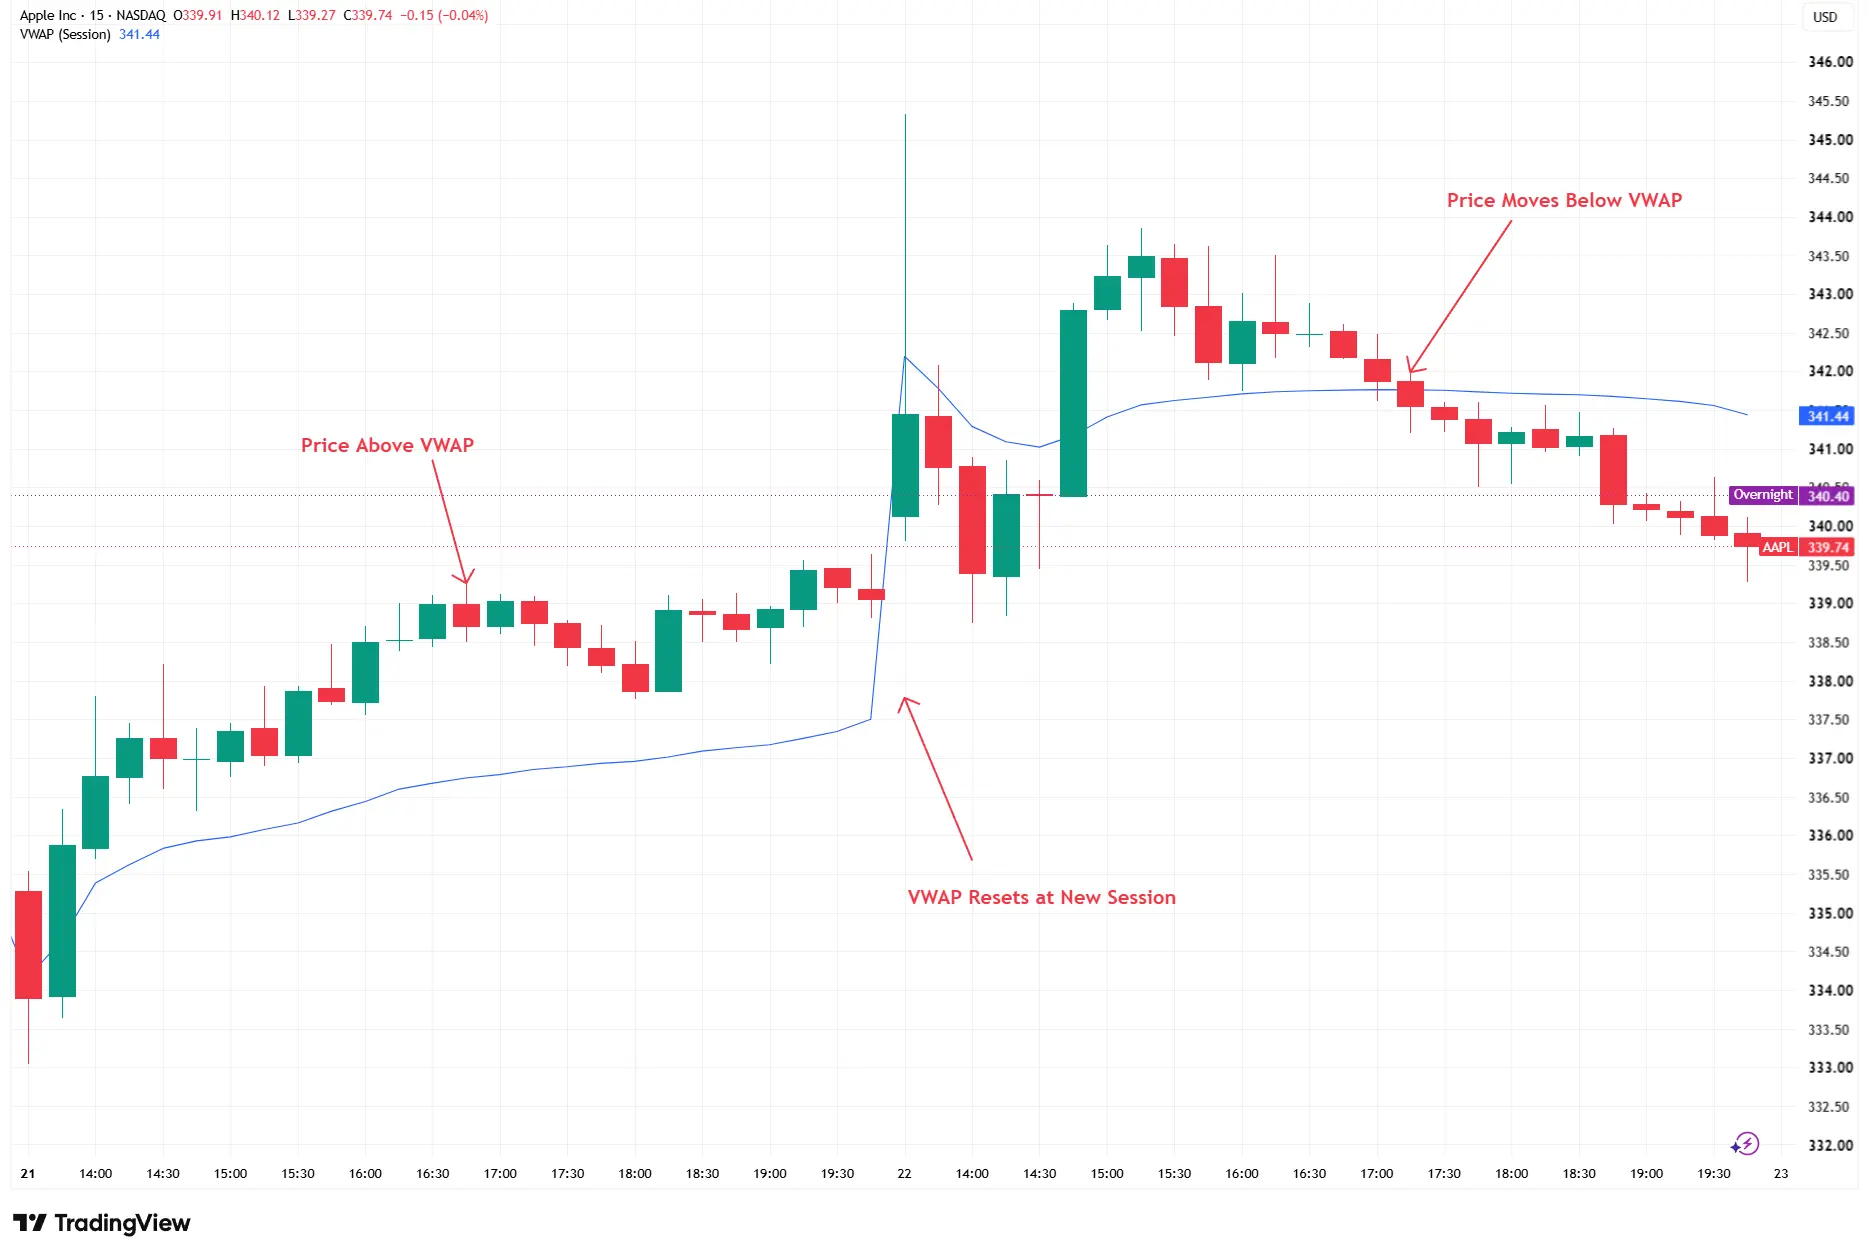
ที่มา: TradingView. ผลการดำเนินงานในอดีตไม่ใช่ตัวชี้วัดที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต ข้อมูลถูกต้อง ณ วันที่ 23 กันยายน 2026
กราฟแสดงการซื้อขายหุ้น Apple ที่เคลื่อนไหวสูงกว่าและต่ำกว่า VWAP รายรอบตลอดวันที่ 21 และ 22 กันยายน 2026 เส้น VWAP รีเซ็ตเมื่อเริ่มต้นรอบใหม่ในวันที่ 22 กันยายน ก่อนที่จะพัฒนาขึ้นเมื่อมีข้อมูลราคาและปริมาณการซื้อขายใหม่ถูกบันทึก
ในระหว่างรอบการซื้อขายวันที่ 21 กันยายน ราคาหุ้น Apple เริ่มต้นปรับตัวขึ้นแล้วคงอยู่เหนือเส้น VWAP สีน้ำเงินตลอดช่วงเวลาส่วนใหญ่ที่แสดง ซึ่งหมายความว่าราคาตลาดสูงกว่าค่าเฉลี่ยถ่วงน้ำหนักด้วยปริมาณที่คำนวณจากกิจกรรมก่อนหน้าในรอบนั้น
เมื่อเริ่มต้นรอบการซื้อขายวันที่ 22 กันยายน เส้นสีน้ำเงินจะรีเซ็ตและเริ่มการคำนวณใหม่โดยใช้ข้อมูลราคาและปริมาณของรอบใหม่ การเปลี่ยนแปลงอย่างฉับพลันของเส้นไม่ได้สะท้อนถึงการเปลี่ยนแปลงกะทันหันในค่าเฉลี่ยของรอบก่อนหน้า แต่เป็นการสะท้อนถึงการเริ่มต้นการคำนวณแยกต่างหาก
ในวันที่ 22 กันยายน ราคาเริ่มต้นเคลื่อนตัวสูงกว่า VWAP เมื่อการปรับตัวขึ้นในกรอบเวลาระหว่างวันพัฒนาขึ้น ต่อมาราคาอ่อนตัวลงและตัดลงต่ำกว่าเส้นในช่วงประมาณ 17:00 ถึง 17:30 บนกราฟ จากนั้นราคายังคงอยู่ต่ำกว่า VWAP ตลอดช่วงเวลาส่วนใหญ่ที่เหลือของรอบ
ตัวอย่างนี้แสดงให้เห็นว่า VWAP พัฒนาอย่างไรตลอดรอบการซื้อขาย และความสัมพันธ์ระหว่างราคากับเส้นสามารถเปลี่ยนแปลงได้อย่างไร ตัวอย่างนี้ไม่ได้บ่งชี้ว่า VWAP ทำนายการเคลื่อนไหวของราคาขึ้นหรือลงแต่อย่างใด
ข้อจำกัดของ VWAP
VWAP อ้างอิงจากข้อมูลราคาและปริมาณในอดีต และอาจตามหลังตลาดปัจจุบัน
การคำนวณอาจตอบสนองช้าลงในช่วงหลังของรอบการซื้อขาย เนื่องจากมีข้อมูลสะสมเพิ่มขึ้นเรื่อยๆ ข่าวฉับพลันอาจทำให้ราคาเคลื่อนไหวออกห่างจากเส้นอย่างรวดเร็วได้เช่นกัน
ราคาที่อยู่สูงกว่า VWAP ไม่ได้รับประกันว่าจะปรับตัวขึ้นต่อ ในขณะที่ราคาต่ำกว่า VWAP ก็ไม่ได้รับประกันว่าจะลดลงต่อ การตัดผ่านเส้นไม่ถือเป็นสัญญาณเข้าหรือออกอัตโนมัติ
ไม่ควรตีความ VWAP ว่าเป็นมูลค่ายุติธรรมที่แน่นอน หรือเป็นระดับแนวรับและแนวต้านที่รับประกันได้ ค่าที่อ่านได้ยังขึ้นอยู่กับนิยามของรอบการซื้อขาย และคุณภาพรวมถึงขอบเขตของข้อมูลปริมาณการซื้อขายที่มีอยู่
ผู้ซื้อขายอาจพิจารณา VWAP ร่วมกับ Price Action แนวรับแนวต้าน โครงสร้างตลาด ราคาสูงสุดและต่ำสุดของรอบ ปริมาณการซื้อขาย และเหตุการณ์ที่เกี่ยวข้องของบริษัทหรือเศรษฐกิจ การนำเครื่องมือเหล่านี้มาใช้ร่วมกันไม่ได้ขจัดความเป็นไปได้ของสัญญาณหลอกหรือการเคลื่อนไหวของตลาดที่ไม่คาดคิด
สรุป
VWAP ผสมผสานราคาและปริมาณการซื้อขายเพื่อคำนวณราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณของรอบการซื้อขาย ช่วงเวลาที่มีปริมาณการซื้อขายมากกว่าจะมีอิทธิพลต่อการคำนวณมากกว่า ราคาที่อยู่สูงหรือต่ำกว่า VWAP สามารถให้บริบทเกี่ยวกับการเคลื่อนไหวในกรอบเวลาระหว่างวัน แต่ไม่ได้ทำนายสิ่งที่จะเกิดขึ้นต่อไป VWAP มีประโยชน์สูงสุดในฐานะตัวบอกถึงกิจกรรมการซื้อขายที่กำลังพัฒนาในรอบนั้น มากกว่าการใช้เป็นสัญญาณการซื้อขายเพียงอย่างเดียว