



VWAP Dijelaskan: Bagaimana Volume Mengubah Makna Harga Rata-Rata


Rata-rata biasa memberikan bobot yang sama pada setiap data. Namun, pasar keuangan tidak mencatat tingkat aktivitas perdagangan yang sama di setiap periode. Beberapa candle mewakili aktivitas yang relatif sedikit, sementara yang lain mengandung volume yang jauh lebih besar.
Volume Weighted Average Price, yang umumnya dikenal sebagai VWAP, memperhitungkan perbedaan ini. Indikator ini menghitung harga rata-rata dengan memberikan pengaruh yang lebih besar pada periode di mana lebih banyak perdagangan terjadi.
VWAP dapat membantu trader mengamati apakah harga saat ini berada di atas atau di bawah rata-rata berbobot volume sesi tersebut. Namun, indikator ini hanya menggambarkan aktivitas perdagangan yang telah terjadi dan tidak memprediksi pergerakan harga berikutnya.
Apa Itu VWAP?
VWAP adalah singkatan dari Volume Weighted Average Price (Harga Rata-Rata Berbobot Volume). Indikator ini mewakili harga rata-rata suatu instrumen selama periode tertentu, yang dibobot berdasarkan volume perdagangan.
Indikator ini biasanya ditampilkan sebagai satu garis di atas grafik harga. Periode dengan volume lebih tinggi memiliki pengaruh lebih besar terhadap garis tersebut, sementara periode dengan volume lebih rendah memiliki pengaruh lebih kecil.
VWAP sesi diperbarui seiring tersedianya informasi harga dan volume baru selama hari perdagangan. Biasanya perhitungan dimulai pada saat pembukaan sesi dan direset ketika sesi berikutnya dimulai.
VWAP terutama digunakan pada grafik intraday. Investor institusional juga dapat menggunakannya sebagai tolok ukur dalam menilai harga rata-rata yang dicapai saat mengeksekusi suatu order.
Bagaimana VWAP Dihitung?
Perhitungan dimulai dengan harga tipikal setiap candle:
Harga tipikal = (Tertinggi + Terendah + Penutupan) ÷ 3
Harga tipikal kemudian dikalikan dengan volume yang tercatat selama candle tersebut. Nilai-nilai ini dijumlahkan dari awal sesi.
VWAP dihitung sebagai:
VWAP = Kumulatif (harga tipikal × volume) ÷ volume kumulatif
Setiap candle baru memberikan informasi harga dan volume tambahan. Hal ini menjadikan VWAP bersifat kumulatif, bukan berdasarkan jumlah candle tetap yang bergulir.
Mengapa VWAP Direset?
VWAP sesi biasanya direset pada awal setiap sesi perdagangan baru. Hal ini mencegah aktivitas dari sesi sebelumnya terus memengaruhi rata-rata sesi saat ini.
Reset ini membedakan VWAP dari moving average konvensional. Moving average biasanya menggunakan jumlah candle bergulir yang tetap, sementara VWAP sesi mengakumulasi informasi dari pembukaan sesi saat ini.
Definisi tepat sebuah sesi bergantung pada instrumen, bursa, penyedia data, dan pengaturan grafik.
VWAP sesi umumnya digunakan pada grafik intraday yang memuat beberapa candle dalam setiap sesi. Menerapkan anchor sesi pada grafik harian akan menyebabkan VWAP direset di setiap candle, sehingga garis tersebut menjadi kurang berguna secara praktis.
Membaca Harga Relatif terhadap VWAP
Harga di Atas VWAP
Ketika harga berada di atas VWAP, harga pasar terkini lebih tinggi dari rata-rata berbobot volume sesi hingga titik tersebut.
Hal ini dapat menyertai pergerakan intraday ke atas yang lebih kuat. Namun, ini tidak menjamin bahwa harga akan terus naik. Pergerakan di atas VWAP tidak boleh diperlakukan sebagai sinyal beli otomatis.
Harga di Bawah VWAP
Ketika harga berada di bawah VWAP, harga pasar terkini lebih rendah dari rata-rata berbobot volume sesi.
Hal ini dapat menyertai pergerakan intraday ke bawah yang lebih kuat. Ini tidak menjamin penurunan lebih lanjut atau menciptakan sinyal jual otomatis.
Harga Memotong VWAP Berulang Kali
Harga dapat bergerak bolak-balik melintasi VWAP ketika pasar tidak memiliki arah intraday yang konsisten.
Pemotongan yang berulang dapat menghasilkan indikasi yang menyesatkan jika setiap pergerakan melalui garis tersebut diperlakukan sebagai sinyal masuk atau keluar. Price action dan struktur pasar yang lebih luas diperlukan untuk memahami konteksnya.
VWAP dalam Praktik
Grafik 15 menit Apple dengan VWAP sesi, 21 hingga 22 September 2026
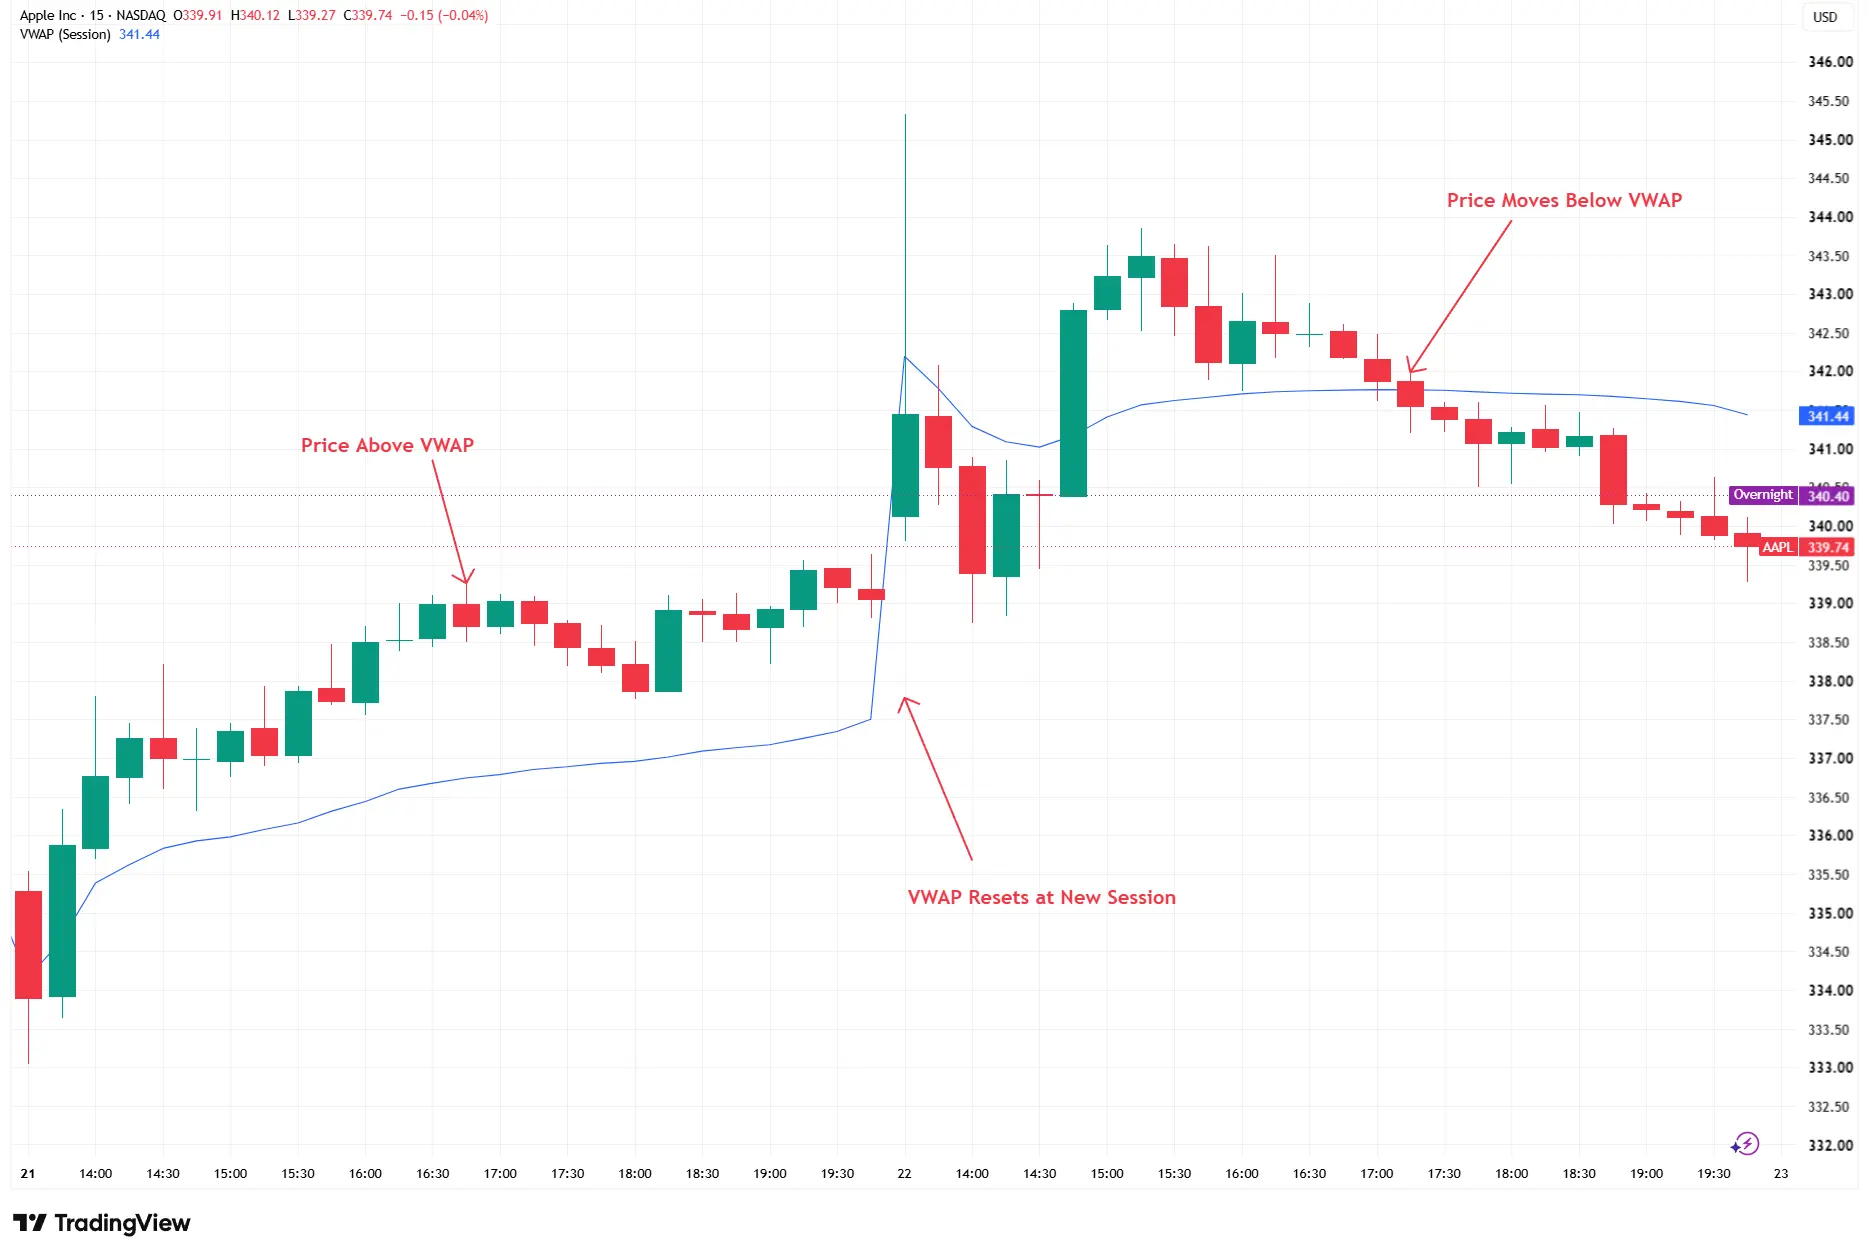
Sumber: TradingView. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja di masa depan. Data akurat per 23 September 2026.
Grafik menunjukkan Apple diperdagangkan di atas dan di bawah VWAP sesinya pada 21 dan 22 September 2026. Garis VWAP direset pada awal sesi baru tanggal 22 September, sebelum berkembang seiring dicatatnya informasi harga dan volume baru.
Selama sesi pada 21 September, Apple awalnya bergerak lebih tinggi dan kemudian bertahan di atas garis VWAP biru untuk sebagian besar periode yang ditampilkan. Ini berarti harga pasar berada di atas rata-rata berbobot volume yang dihitung dari aktivitas sebelumnya dalam sesi tersebut.
Pada awal sesi 22 September, garis biru direset dan memulai perhitungan baru menggunakan data harga dan volume sesi baru. Perubahan tajam pada garis tersebut tidak mewakili perubahan mendadak pada rata-rata sesi sebelumnya. Ini mencerminkan dimulainya perhitungan yang terpisah.
Selama 22 September, harga awalnya bergerak di atas VWAP seiring berkembangnya kenaikan intraday. Harga kemudian melemah dan melintasi ke bawah garis tersebut pada sekitar pukul 17:00 hingga 17:30 pada grafik. Selanjutnya harga tetap berada di bawah VWAP untuk sebagian besar sisa sesi.
Contoh ini menunjukkan bagaimana VWAP berkembang sepanjang sesi dan bagaimana hubungan antara harga dan garis tersebut dapat berubah. Contoh ini tidak menyiratkan bahwa VWAP memprediksi pergerakan harga naik maupun turun.
Keterbatasan VWAP
VWAP didasarkan pada informasi harga dan volume historis dan dapat tertinggal dari kondisi pasar saat ini.
Perhitungan dapat menjadi lebih lambat merespons di kemudian hari dalam sesi karena mencakup jumlah data kumulatif yang terus bertambah. Berita mendadak juga dapat menggerakkan harga jauh dari garis secara tiba-tiba.
Harga di atas VWAP tidak menjamin kenaikan lebih lanjut, sementara harga di bawah VWAP tidak menjamin penurunan lebih lanjut. Perpotongan tidak menciptakan sinyal masuk atau keluar secara otomatis.
VWAP tidak boleh diperlakukan sebagai nilai wajar yang pasti atau sebagai level support atau resistance yang terjamin. Pembacaannya juga bergantung pada definisi sesi serta kualitas dan cakupan data volume yang tersedia.
Trader dapat mempertimbangkan VWAP bersama dengan price action, support dan resistance, struktur pasar, harga tertinggi dan terendah sesi, volume, serta peristiwa perusahaan atau ekonomi yang relevan. Menggabungkan alat-alat ini tidak menghilangkan kemungkinan sinyal palsu atau pergerakan pasar yang tidak terduga.
Kesimpulan
VWAP menggabungkan harga dan volume perdagangan untuk menghitung harga rata-rata berbobot volume sesi. Periode dengan volume lebih besar memiliki pengaruh lebih besar pada perhitungan. Harga di atas atau di bawah VWAP dapat memberikan konteks tentang pergerakan intraday, namun tidak memprediksi apa yang terjadi selanjutnya. VWAP paling berguna sebagai gambaran aktivitas perdagangan sesi yang sedang berkembang, bukan sebagai sinyal perdagangan yang berdiri sendiri.