



VWAP Explicado: Como o Volume Altera o Significado do Preço Médio


Uma média simples atribui igual importância a cada observação. Os mercados financeiros, porém, não registam o mesmo nível de atividade de negociação em todos os períodos. Algumas velas representam uma atividade relativamente reduzida, enquanto outras contêm um volume consideravelmente maior.
O Preço Médio Ponderado pelo Volume, comumente conhecido como VWAP, tem em conta esta diferença. Calcula um preço médio conferindo maior influência aos períodos em que ocorreu mais negociação.
O VWAP pode ajudar os traders a observar se o preço atual está acima ou abaixo da média ponderada pelo volume da sessão. No entanto, descreve a atividade de negociação que já ocorreu e não prevê o próximo movimento de preço.
O Que É o VWAP?
VWAP é a sigla para Volume Weighted Average Price (Preço Médio Ponderado pelo Volume). Representa o preço médio de um instrumento ao longo de um período selecionado, ponderado de acordo com o volume de negociação.
O indicador aparece normalmente como uma única linha sobre o gráfico de preços. Os períodos com volume mais elevado exercem maior influência sobre a linha, enquanto os períodos com volume mais baixo exercem menor influência.
O VWAP de sessão atualiza-se à medida que novas informações de preço e volume ficam disponíveis durante o dia de negociação. Normalmente começa a calcular na abertura da sessão e é reiniciado quando a sessão seguinte tem início.
O VWAP é utilizado principalmente em gráficos intradiários. Os investidores institucionais também podem utilizá-lo como referência ao avaliar o preço médio obtido durante a execução de uma ordem.
Como É Calculado o VWAP?
O cálculo começa com o preço típico de cada vela:
Preço típico = (Máximo + Mínimo + Fecho) ÷ 3
O preço típico é então multiplicado pelo volume registado durante essa vela. Estes valores são somados desde o início da sessão.
O VWAP é calculado da seguinte forma:
VWAP = Cumulativo (preço típico × volume) ÷ volume cumulativo
Cada nova vela contribui com informações adicionais de preço e volume. Isto torna o VWAP cumulativo, em vez de baseado num número fixo e rotativo de velas.
Por Que o VWAP É Reiniciado?
O VWAP de sessão é normalmente reiniciado no início de cada nova sessão de negociação. Isto impede que a atividade de sessões anteriores continue a influenciar a média da sessão atual.
O reinício distingue o VWAP de uma média móvel convencional. Uma média móvel utiliza normalmente um número rotativo de velas, enquanto o VWAP de sessão acumula informações desde a abertura da sessão atual.
A definição exata de uma sessão depende do instrumento, da bolsa, do fornecedor de dados e das definições do gráfico.
O VWAP de sessão é geralmente utilizado em gráficos intradiários que contêm várias velas em cada sessão. Aplicar uma âncora de sessão a um gráfico diário faria com que o VWAP fosse reiniciado em cada vela, tornando a linha de utilidade prática limitada.
Leitura do Preço em Relação ao VWAP
Preço Acima do VWAP
Quando o preço está acima do VWAP, o preço de mercado mais recente é superior à média ponderada pelo volume da sessão até esse momento.
Isto pode acompanhar um movimento intradiário ascendente mais forte. No entanto, não garante que o preço continue a subir. Um movimento acima do VWAP não deve ser tratado como um sinal de compra automático.
Preço Abaixo do VWAP
Quando o preço está abaixo do VWAP, o preço de mercado mais recente é inferior à média ponderada pelo volume da sessão.
Isto pode acompanhar um movimento intradiário descendente mais forte. Não garante quedas adicionais nem cria um sinal de venda automático.
Preço a Cruzar o VWAP Repetidamente
O preço pode mover-se para cima e para baixo em torno do VWAP quando o mercado não apresenta uma direção intradiária consistente.
Cruzamentos repetidos podem produzir indicações enganosas se cada movimento através da linha for tratado como um sinal de entrada ou saída. São necessários a ação do preço e uma estrutura de mercado mais ampla para compreender o contexto.
VWAP na Prática
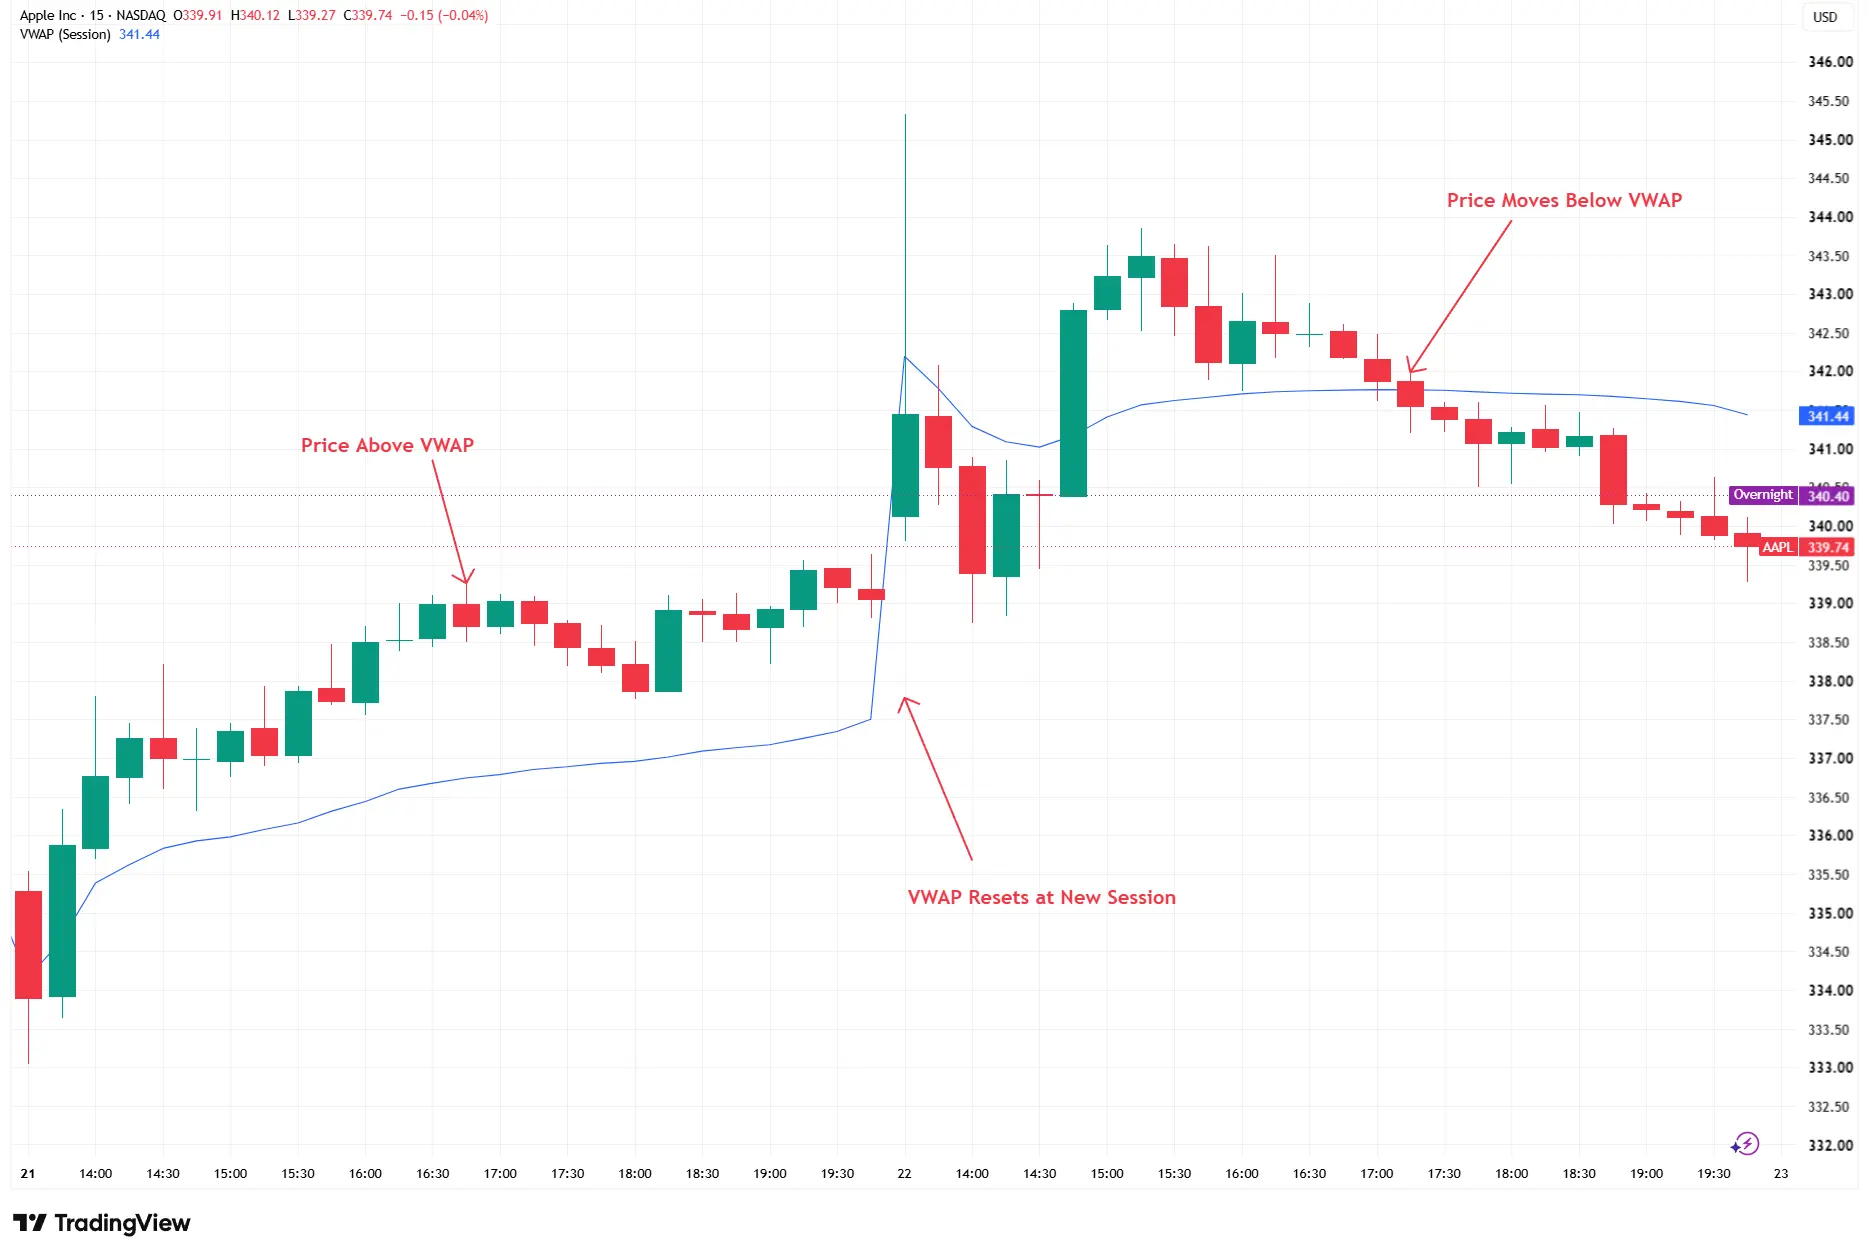
Gráfico de 15 minutos da Apple com VWAP de sessão, de 21 a 22 de setembro de 2026
Fonte: TradingView. O desempenho passado não é um indicador fiável do desempenho futuro. Dados precisos a 23 de setembro de 2026.
O gráfico mostra a Apple a negociar acima e abaixo do seu VWAP de sessão nos dias 21 e 22 de setembro de 2026. A linha do VWAP é reiniciada no início da nova sessão de 22 de setembro, desenvolvendo-se à medida que novas informações de preço e volume são registadas.
Durante a sessão de 21 de setembro, a Apple inicialmente sobe e depois permanece acima da linha azul do VWAP durante grande parte do período apresentado. Isto significa que o preço de mercado está acima da média ponderada pelo volume calculada com base na atividade anterior dessa sessão.
No início da sessão de 22 de setembro, a linha azul é reiniciada e começa um novo cálculo utilizando os dados de preço e volume da nova sessão. A mudança abrupta na linha não representa uma alteração súbita na média da sessão anterior. Reflete o início de um cálculo separado.
Durante o dia 22 de setembro, o preço sobe inicialmente acima do VWAP à medida que o avanço intradiário se desenvolve. Mais tarde, o preço enfraquece e cruza abaixo da linha aproximadamente entre as 17h00 e as 17h30 no gráfico. Subsequentemente, permanece abaixo do VWAP durante grande parte do resto da sessão.
O exemplo demonstra como o VWAP se desenvolve ao longo de uma sessão e como a relação entre o preço e a linha pode mudar. Não sugere que o VWAP tenha previsto o movimento de preço ascendente ou descendente.
Limitações do VWAP
O VWAP baseia-se em informações históricas de preço e volume e pode ficar desfasado em relação ao mercado atual.
O cálculo pode tornar-se mais lento a responder no final da sessão, porque inclui uma quantidade crescente de dados cumulativos. Notícias inesperadas também podem afastar o preço abruptamente da linha.
O preço acima do VWAP não garante ganhos adicionais, assim como o preço abaixo do VWAP não garante quedas adicionais. Um cruzamento não cria automaticamente um sinal de entrada ou saída.
O VWAP não deve ser tratado como um valor justo exato nem como um nível garantido de suporte ou resistência. As suas leituras também dependem das definições de sessão e da qualidade e abrangência dos dados de volume disponíveis.
Os traders podem considerar o VWAP em conjunto com a ação do preço, suporte e resistência, estrutura de mercado, máximos e mínimos da sessão, volume e eventos relevantes da empresa ou de natureza económica. A combinação destas ferramentas não elimina a possibilidade de sinais falsos ou de movimentos de mercado inesperados.
Conclusão
O VWAP combina preço e volume de negociação para calcular o preço médio ponderado pelo volume da sessão. Os períodos com maior volume exercem mais influência no cálculo. O preço acima ou abaixo do VWAP pode fornecer contexto sobre o movimento intradiário, mas não prevê o que acontece a seguir. O VWAP é mais útil como descrição da atividade de negociação em desenvolvimento durante a sessão do que como sinal de negociação isolado.