



Aliran Tunai Terdiskaun (DCF): Cara Penilaian DCF Berfungsi


Penganalisis secara meluas menggunakan Aliran Tunai Terdiskaun (DCF) sebagai kaedah penilaian. DCF menganggarkan nilai sesebuah syarikat berdasarkan tunai yang akan dijana pada masa hadapan.
Isi Kandungan
- Apakah Model Aliran Tunai Terdiskaun (DCF)?
- Mengapa Wang Masa Hadapan Bernilai Lebih Rendah Hari Ini?
- Apakah Aliran Tunai Bebas dalam Model DCF?
- Bagaimana Model DCF Berfungsi?
- Apakah Nilai Terminal dalam Model DCF?
- Mengapa Penilaian DCF Boleh Berbeza?
- Adakah Penilaian DCF yang Lebih Tinggi Bermaksud Saham Dinilai Terlalu Rendah?
- Kesimpulan
Walaupun namanya kedengaran teknikal, prinsip asas Aliran Tunai Terdiskaun (DCF) adalah agak mudah difahami. Tambahan pula, model ini mendasarkan nilai sesebuah syarikat pada tunai yang akan dijana pada masa hadapan. Ia menyesuaikan untuk nilai tunai masa hadapan yang lebih rendah.
Memahami prinsip asas analisis DCF dapat membantu pelabur memahami cara penganalisis menganggarkan nilai intrinsik sesebuah perniagaan dan mengapa harga pasaran sesebuah syarikat mungkin berbeza daripada anggaran nilai tersebut.
Apakah Model Aliran Tunai Terdiskaun (DCF)?
Model Aliran Tunai Terdiskaun berfungsi sebagai kaedah penilaian yang menganggarkan nilai semasa aliran tunai masa hadapan yang dijangkakan bagi sesebuah syarikat. Daripada hanya memberi tumpuan kepada keuntungan hari ini, model ini cuba menganggarkan berapa banyak tunai yang mungkin dijana oleh sesebuah perniagaan sepanjang bertahun-tahun dan kemudian menukar jumlah masa hadapan tersebut kepada nilai hari ini.
Dalam konteks ini, penganalisis sering menyebut nilai anggaran ini sebagai nilai intrinsik syarikat. Nilai intrinsik adalah anggaran nilai sesebuah syarikat berdasarkan prestasi perniagaan asasnya dan bukan harga saham semasa.
Mengapa Wang Masa Hadapan Bernilai Lebih Rendah Hari Ini?
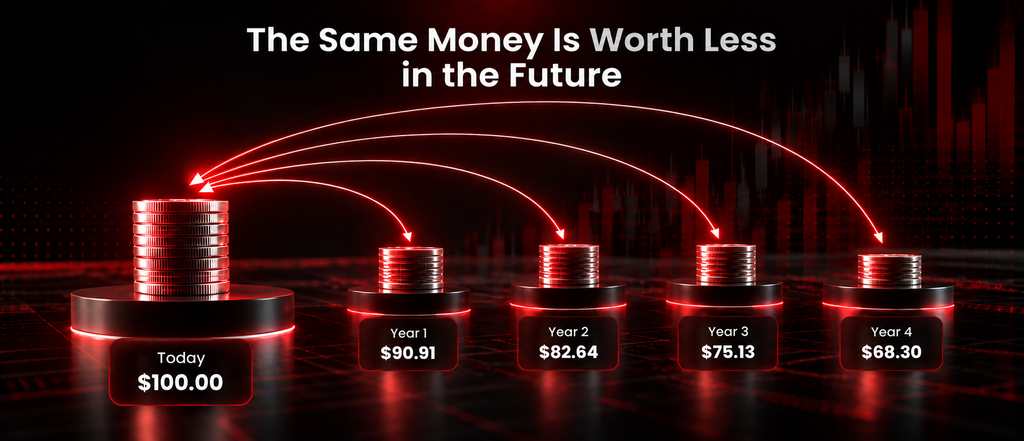
Idea utama di sebalik analisis DCF ialah nilai masa wang. Ringkasnya, orang lebih menghargai wang yang tersedia hari ini berbanding jumlah yang sama yang akan diterima pada masa hadapan.
Pelabur boleh melabur wang yang tersedia hari ini untuk memperoleh pulangan. Mereka boleh menggunakannya untuk aktiviti perniagaan, manakala pembayaran masa hadapan melibatkan ketidakpastian dan kos peluang. Atas sebab inilah kami mendiskaun aliran tunai masa hadapan apabila mengira nilai hari ini.
Apakah Aliran Tunai Bebas dalam Model DCF?
Aliran tunai merujuk kepada tunai sebenar yang dijana oleh sesebuah perniagaan selepas membayar perbelanjaan operasinya dan membuat pelaburan yang diperlukan untuk mengekalkan dan mengembangkan perniagaan.
Selain itu, banyak model DCF memberi tumpuan kepada aliran tunai bebas. Ini adalah metrik penting kerana:
- Ia mengukur tunai yang tinggal selepas sesebuah syarikat membayar untuk pelaburan yang diperlukan bagi mengekalkan dan mengembangkan perniagaannya.
- Ia memberi tumpuan kepada pergerakan wang sebenar dan bukan keuntungan perakaunan.
- Pelabur mungkin menerima dana melalui dividen atau pembelian balik saham.
Kerana perniagaan akhirnya mencipta nilai dengan menjana tunai, ramai pelabur menganggap aliran tunai bebas sebagai ukuran penting kekuatan kewangan.
Bagaimana Model DCF Berfungsi?
Walaupun model DCF profesional boleh menjadi sangat terperinci, proses asasnya mengikuti empat langkah mudah.
Langkah 1: Anggarkan Aliran Tunai Masa Hadapan
Kami menjangkakan Syarikat A akan menjana aliran tunai bebas berikut sepanjang empat tahun akan datang.
| Tahun | Aliran Tunai Bebas Dijangkakan |
| 1 | $100 juta |
| 2 | $110 juta |
| 3 | $120 juta |
| 4 | $130 juta |
Anggaran ini berdasarkan andaian mengenai jualan masa hadapan, kos operasi dan pertumbuhan perniagaan.
Langkah 2: Pilih Kadar Diskaun
Seterusnya, penganalisis memilih kadar diskaun yang sesuai.
Kadar diskaun menukar aliran tunai masa hadapan kepada nilai hari ini. Ia mencerminkan nilai masa wang dan risiko yang berkaitan dengan perniagaan tersebut.
Penganalisis menilai syarikat yang mempunyai aliran tunai masa hadapan yang lebih tidak menentu menggunakan kadar diskaun yang lebih tinggi berbanding perniagaan yang lebih stabil.
Untuk contoh ini, anggaplah penganalisis memilih kadar diskaun sebanyak 10%.
Langkah 3: Tukar Aliran Tunai Masa Hadapan kepada Nilai Hari Ini
Kami menukar setiap aliran tunai masa hadapan kepada nilai semasanya menggunakan formula berikut:
Nilai Semasa = Aliran Tunai Masa Hadapan ÷ (1 + Kadar Diskaun) bilangan tahun
Di mana:
PV = Nilai Semasa
FCF = Aliran Tunai Masa Hadapan
r = Kadar Diskaun
n = Bilangan tempoh
Menggunakan aliran tunai dijangkakan tahun pertama:
$100 juta ÷ (1 + 10%) ¹
= $100 juta ÷ 1.10
= $90.9 juta
Hasilnya, kami menggunakan pengiraan yang sama untuk setiap tahun berikutnya.
| Tahun | Aliran Tunai Masa Hadapan | Nilai Semasa (10%) |
| 1 | $100.0 juta | $90.9 juta |
| 2 | $110.0 juta | $90.9 juta |
| 3 | $120.0 juta | $90.2 juta |
| 4 | $130.0 juta | $88.8 juta |
Walaupun aliran tunai dijangkakan syarikat meningkat setiap tahun, nilai mereka dalam wang hari ini adalah lebih rendah kerana aliran tunai tersebut diterima lebih jauh ke masa hadapan.
Seterusnya, Langkah 4: Tambahkan Nilai Semasa Bersama-sama
Akhirnya, nilai semasa empat aliran tunai ramalan tersebut ditambahkan bersama.
$90.9j + $90.9j + $90.2j + $88.8j = $360.8 juta
Empat tahun aliran tunai ramalan ini oleh itu mempunyai nilai semasa anggaran kira-kira $361 juta. Ini bukanlah nilai intrinsik lengkap syarikat kerana ia tidak memasukkan sebarang aliran tunai yang dijana selepas tahun keempat. Model DCF penuh biasanya akan mengambil kira nilai tambahan ini, selalunya dengan memasukkan nilai terminal.
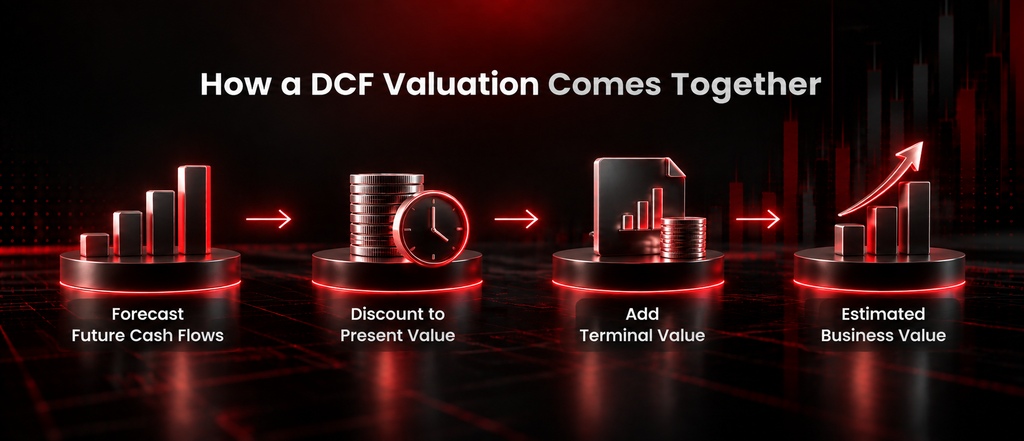
Selain Itu, Berikut Adalah Contoh Aliran Tunai Terdiskaun yang Dipermudahkan.
| Langkah | Contoh |
| Anggarkan aliran tunai masa hadapan | Ramalkan $100j, $110j, $120j dan $130j sepanjang empat tahun |
| Pilih kadar diskaun | 10% |
| Diskaun aliran tunai masa hadapan | Tukar aliran tunai masa hadapan kepada nilai hari ini |
| Kira nilai semasa | Nilai semasa aliran tunai empat tahun ≈ $361 juta |
Contoh yang ditunjukkan adalah untuk tujuan pendidikan sahaja dan tidak boleh ditafsirkan sebagai cadangan pelaburan.
Apakah Nilai Terminal dalam Model DCF?
Ramalan DCF biasanya meliputi bilangan tahun yang terhad, tetapi syarikat mungkin terus menjana aliran tunai melangkaui tempoh tersebut. Nilai terminal digunakan untuk menganggarkan nilai aliran tunai masa hadapan tersebut di luar tempoh ramalan eksplisit.
Kerana nilai terminal boleh mewakili bahagian yang signifikan dalam penilaian DCF, andaian yang digunakan untuk mengiranya boleh memberi kesan yang besar terhadap anggaran akhir.
Mengapa Penilaian DCF Boleh Berbeza?
Analisis DCF bergantung kepada andaian tentang masa hadapan. Penganalisis yang berbeza mungkin mempunyai jangkaan yang berbeza berkenaan:
- Pertumbuhan hasil masa hadapan
- Margin keuntungan operasi
- Penjanaan aliran tunai jangka panjang
- Kadar faedah
- Risiko perniagaan
- Keadaan ekonomi jangka panjang
Walaupun perubahan yang agak kecil dalam andaian ini boleh menghasilkan anggaran penilaian yang ketara berbeza. Atas sebab ini, analisis DCF harus dilihat sebagai rangka kerja penilaian dan bukan ramalan yang tepat.
Adakah Penilaian DCF yang Lebih Tinggi Bermaksud Saham Dinilai Terlalu Rendah?
Tidak semestinya. Jika model DCF menghasilkan anggaran nilai intrinsik yang melebihi harga pasaran semasa sesebuah syarikat, sesetengah pelabur mungkin mentafsir perbezaan itu sebagai tanda bahawa saham tersebut mungkin dinilai terlalu rendah. Jika nilai anggaran adalah di bawah harga pasaran, saham tersebut mungkin kelihatan mahal berbanding penilaian tertentu itu.
Walau bagaimanapun, hasilnya bergantung kepada andaian yang digunakan dalam model. Penilaian DCF oleh itu hanyalah satu bahagian daripada proses pelaburan. Pelabur mungkin juga mempertimbangkan faktor seperti kelebihan daya saing, pengurusan, kekuatan kewangan, keadaan industri dan trend ekonomi yang lebih luas.
Kesimpulan
Analisis Aliran Tunai Terdiskaun adalah salah satu kaedah penilaian yang paling banyak digunakan dalam kewangan kerana ia dibina atas prinsip yang mudah: nilai sesebuah perniagaan boleh dianggarkan daripada tunai yang dijangkakan akan dijananya pada masa hadapan.
Model DCF tidak dapat meramalkan masa hadapan dengan kepastian. Hasilnya sangat bergantung kepada andaian tentang aliran tunai masa hadapan, pertumbuhan, risiko dan kadar diskaun, sebab itulah penganalisis yang berbeza boleh mencapai penilaian yang berbeza untuk syarikat yang sama.
Bagi pelabur, memahami DCF bukan tentang membina model kewangan yang kompleks, tetapi lebih kepada memahami bagaimana penjanaan tunai masa hadapan, risiko dan masa boleh mempengaruhi anggaran nilai perniagaan.
Ingin sentiasa dikemas kini? Baca analisis pasaran terkini kami atau terokai panduan pendidikan kami untuk terus belajar.