



إعادة شراء الأسهم وربحية السهم: كيف يمكن لانخفاض عدد الأسهم أن يرفع الأرباح لكل سهم


إعادة شراء الأسهم وربحية السهم مرتبطتان ارتباطاً وثيقاً. إليك كيف يمكن لتقليص عدد الأسهم أن يرفع الأرباح لكل سهم، حتى عندما لا ترتفع أرباح الشركة.
جدول المحتويات
- ما هي الأرباح لكل سهم؟
- ما هي إعادة شراء الأسهم؟
- كيف يمكن لإعادة شراء الأسهم أن ترفع ربحية السهم: مثال توضيحي
- كيف يمكن لإعادة شراء الأسهم أن تؤثر على ربحية السهم
- آبل: كيف أثّرت عمليات إعادة الشراء وانخفاض عدد الأسهم على ربحية السهم
- ما الذي ينبغي للمستثمرين فحصه إلى جانب نمو ربحية السهم؟
- خلاصة القول
- ابقَ على اطلاع
تُفصح شركة عن ارتفاع ضئيل أو معدوم في إجمالي أرباحها، غير أن الأرباح لكل سهم ترتفع. يمكن أن يحدث ذلك حين تقلّص الشركة عدد الأسهم المستخدمة في حساب الأرباح لكل سهم.
تعتمد الأرباح لكل سهم على عاملين: أرباح الشركة وعدد الأسهم الموزّعة عليها تلك الأرباح. فإذا تراجع عدد الأسهم، أمكن توزيع المبلغ ذاته من الأرباح على عدد أقل من الأسهم.
وبالتالي، قد تنتج عن ارتفاع الأرباح أو عن تراجع عدد الأسهم أو عن كليهما معاً أرباحٌ أعلى لكل سهم.
ما هي الأرباح لكل سهم؟
الأرباح لكل سهم، المعروفة اختصاراً بـ EPS، هي مقياس يُقدّر حصة كل سهم من أرباح الشركة.
الصيغة المبسّطة للحساب هي:
الأرباح لكل سهم = صافي الدخل العائد لمساهمي الأسهم العادية ÷ المتوسط المرجّح لعدد الأسهم القائمة
يأخذ المتوسط المرجّح لعدد الأسهم في الاعتبار التغيّرات التي تطرأ على عدد الأسهم خلال الفترة المالية.
تُفصح الشركات عادةً عن ربحية السهم الأساسية والمخفّفة. تستند ربحية السهم الأساسية إلى المتوسط المرجّح لعدد الأسهم العادية القائمة. أما ربحية السهم المخفّفة فتأخذ بعين الاعتبار أيضاً الأثر المحتمل لخيارات الأسهم والأسهم المقيّدة وغيرها من الأوراق المالية التي قد تزيد من عدد الأسهم. ولذلك، توفّر في الغالب مقياساً أكثر تحفّظاً حين توجد أوراق مالية مخفّفة محتملة.
ما هي إعادة شراء الأسهم؟
إعادة شراء الأسهم، المعروفة أيضاً بإعادة استرداد الأسهم، تحدث حين تستخدم الشركة نقودها لشراء بعض أسهمها الخاصة.
يجوز إلغاء الأسهم المُعاد شراؤها أو الاحتفاظ بها كأسهم خزينة، وفقاً للشركة والقواعد المحاسبية المعمول بها. وحين يقلّ عدد الأسهم القائمة، تُوزَّع أرباح الشركة على عدد أقل من الأسهم.
لا تُحدث عملية إعادة الشراء زيادةً مباشرة في المبيعات أو صافي الدخل. إذ تُغيّر المقام المستخدم في حساب ربحية السهم.
كيف يمكن لإعادة شراء الأسهم أن ترفع ربحية السهم: مثال توضيحي
لنفترض شركة افتراضية بصافي دخل يبلغ 100 مليون جنيه إسترليني و100 مليون سهم كمتوسط مرجّح.
قبل إعادة الشراء:
100 مليون جنيه ÷ 100 مليون سهم = 1.00 جنيه ربحية للسهم
لنفترض أن الشركة أعادت شراء ما يكفي من الأسهم لتخفيض المتوسط المرجّح لعدد أسهمها إلى 90 مليون سهم، في حين ظلّ صافي الدخل 100 مليون جنيه إسترليني.
بعد إعادة الشراء:
100 مليون جنيه ÷ 90 مليون سهم = ما يقارب 1.11 جنيه ربحية للسهم
ارتفعت ربحية السهم بنحو 11%، على الرغم من أن إجمالي الأرباح لم يتغيّر. جاء هذا الارتفاع لأن الأرباح ذاتها وُزِّعت على عدد أقل من الأسهم.
هذا مثال افتراضي مبسّط لأغراض تعليمية ولا يمثّل أي شركة فعلية.
كيف يمكن لإعادة شراء الأسهم أن تؤثر على ربحية السهم
تتكوّن ربحية السهم من مكوّنين رئيسيين: الأرباح هي البسط والمتوسط المرجّح لعدد الأسهم هو المقام.
يمكن أن ترتفع ربحية السهم حين ترتفع الأرباح، أو حين ينخفض عدد الأسهم، أو حين يحدث الأمران معاً. ويمكن لتراجع عدد الأسهم أن يُضخّم نمو ربحية السهم حين يكون صافي الدخل في ارتفاع، كما يمكنه الحدّ من تراجع ربحية السهم حين تنخفض الأرباح.
قد تُقدم الشركات على إعادة شراء أسهمها لإعادة الفائض النقدي إلى المساهمين، أو لموازنة الأسهم الصادرة عبر برامج التعويض للموظفين، أو لتعديل هيكلها الرأسمالي. بيد أن إعادة الشراء ليست سوى أحد الاستخدامات المحتملة للنقد. إذ يمكن للشركة بدلاً من ذلك إعادة استثماره في عملياتها، أو تقليص ديونها، أو إجراء عمليات استحواذ، أو توزيع أرباح.
تتوقّف فاعلية إعادة الشراء على الوضع المالي للشركة والسعر المدفوع للأسهم ومدى إمكانية توظيف النقد بشكل أكثر إنتاجية في مكان آخر.
آبل: كيف أثّرت عمليات إعادة الشراء وانخفاض عدد الأسهم على ربحية السهم
تُقدّم آبل مثالاً مفيداً نظراً لانتهاجها إعادة شراء كميات كبيرة من أسهمها بصفة منتظمة.
بين السنة المالية 2020 والسنة المالية 2025، انخفض المتوسط المرجّح لعدد أسهم آبل المخفّفة من نحو 17.528 مليار سهم إلى 15.005 مليار سهم. وفي الفترة ذاتها، ارتفع صافي الدخل من 57.411 مليار دولار إلى 112.010 مليار دولار، وارتفعت ربحية السهم المخفّفة من 3.28 دولار إلى 7.46 دولار.
تتجلّى هذه العلاقة بوضوح خاص في السنة المالية 2023. إذ انخفض صافي دخل آبل من 99.803 مليار دولار في السنة المالية 2022 إلى 96.995 مليار دولار في السنة المالية 2023. غير أن ربحية السهم المخفّفة ارتفعت ارتفاعاً طفيفاً من 6.11 دولار إلى 6.13 دولار، نظراً لانخفاض المتوسط المرجّح لعدد الأسهم المخفّفة من نحو 16.326 مليار إلى 15.813 مليار سهم.
لم يحُل انخفاض عدد الأسهم دون تراجع صافي الدخل. غير أن آبل وزّعت أرباحها المتبقية على عدد أقل من الأسهم، مما أسفر عن ارتفاع طفيف في ربحية السهم المخفّفة.
في السنة المالية 2025، ارتفع صافي دخل آبل إلى 112.010 مليار دولار، فيما واصل المتوسط المرجّح لعدد أسهمها المخفّفة انخفاضه إلى نحو 15.005 مليار سهم. وبالتالي، ارتفعت ربحية السهم المخفّفة إلى 7.46 دولار. في هذه الحالة، أسهم كلٌّ من تحسّن صافي الدخل وانخفاض عدد الأسهم في هذا الارتفاع.
أعادت آبل شراء ما يقارب 402 مليون سهم بقيمة 89.3 مليار دولار خلال السنة المالية 2025. وانخفض عدد أسهمها العادية في نهاية العام من نحو 15.117 مليار إلى 14.773 مليار سهم بعد احتساب عمليات إعادة الشراء والأسهم الصادرة خلال العام.
آبل: صافي الدخل والأسهم المخفّفة والأرباح لكل سهم، السنوات المالية 2020-2025
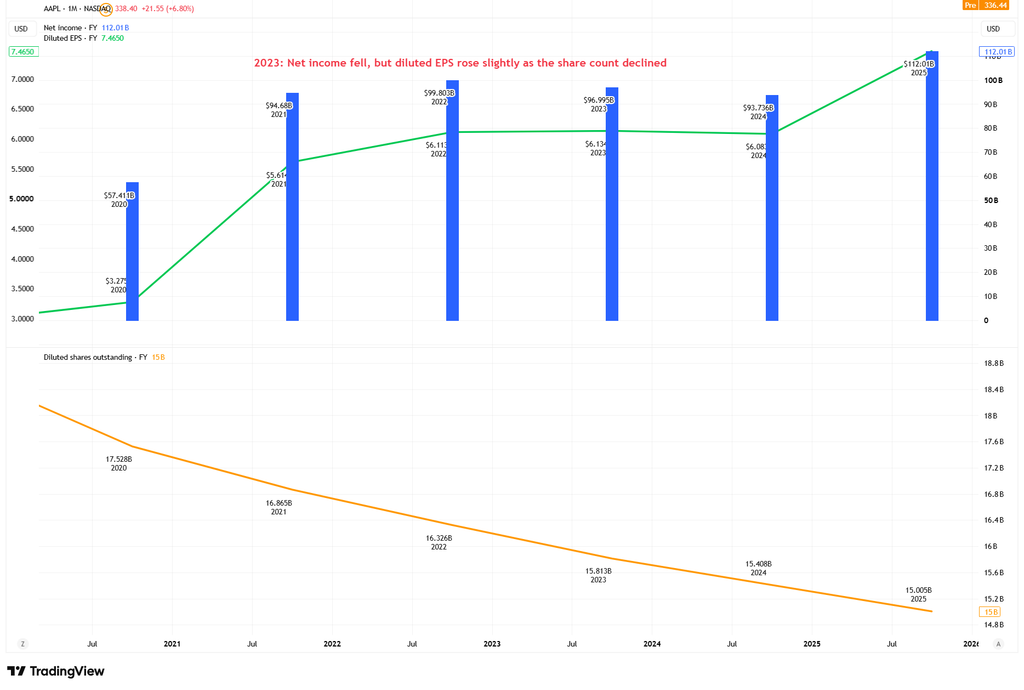
تراجع عدد أسهم آبل المخفّفة طوال الفترة. ففي السنة المالية 2023، انخفض صافي الدخل من نحو 99.8 مليار دولار إلى 97.0 مليار دولار، إلا أن ربحية السهم المخفّفة ارتفعت ارتفاعاً طفيفاً من 6.11 دولار إلى 6.13 دولار مع انخفاض المتوسط المرجّح لعدد الأسهم المخفّفة. وفي السنة المالية 2025، عكس ارتفاع ربحية السهم كلاً من تحسّن صافي الدخل والانخفاض الإضافي في عدد الأسهم.
ما الذي ينبغي للمستثمرين فحصه إلى جانب نمو ربحية السهم؟
لا ينبغي تقييم نمو ربحية السهم بمعزل عن غيره. إذ قد يدرس المستثمرون أيضاً التغيّرات في صافي الدخل وعدد الأسهم المخفّفة والمبلغ النقدي المُنفق على عمليات إعادة الشراء.
يمكن أن تُساعد المقارنة بين نمو ربحية السهم ونمو صافي الدخل في الكشف عمّا إذا كان الارتفاع يعكس في المقام الأول تحسّناً في الربحية أو تراجعاً في عدد الأسهم أو كليهما معاً.
كذلك تكتسب التدفقات النقدية الحرة والديون والنفقات الرأسمالية والتعويضات القائمة على الأسهم أهميةً بالغة. إذ قد تُعيد الشركة شراء عدد كبير من الأسهم بينما تُصدر في الوقت ذاته أسهماً جديدة للموظفين، مما يُقلّص الأثر الصافي على عدد الأسهم المخفّفة.
قد تكون عمليات إعادة الشراء أقل فاعليةً إذا جرى شراء الأسهم بتقييمات مرتفعة، أو إذا تحمّلت الشركة ديوناً مفرطة، أو إذا أُهمل الاستثمار الضروري. كما أن الإعلان عن إعادة الشراء لا يضمن إنفاق المبلغ المرخّص بالكامل. وتُصرّح آبل بأن برامجها لا تُلزم الشركة بالاستحواذ على حدٍّ أدنى من الأسهم.
ينبغي لذلك النظر في عمليات إعادة الشراء إلى جانب الربحية وتوليد النقد والديون والاستراتيجية طويلة الأمد للشركة.
خلاصة القول
يمكن أن ترتفع الأرباح لكل سهم حتى حين لا يرتفع إجمالي الأرباح، لأن ربحية السهم تعتمد على كلٍّ من الأرباح وعدد الأسهم.
يمكن لعمليات إعادة شراء الأسهم أن تُقلّص المقام في معادلة الحساب، مما يُتيح توزيع المبلغ ذاته من الأرباح على عدد أقل من الأسهم. وحين تكون الأرباح في ارتفاع أيضاً، يمكن لانخفاض عدد الأسهم أن يُضاعف نمو ربحية السهم.
ابقَ على اطلاع
تابع أحدث أخبار الأسواق والتعليم في التداول يومياً مع EC Markets.