



L'emploi américain ralentit alors que l'inflation persiste et les rendements obligataires s'envolent | Récapitulatif hebdomadaire : 28 septembre - 2 octobre 2026


Notre récapitulatif hebdomadaire des marchés analyse les principaux développements économiques, les mouvements de marché et les événements qui façonnent les marchés mondiaux chaque semaine.
Les marchés mondiaux ont navigué entre des signaux contradictoires la semaine dernière : un affaiblissement de l’emploi américain a réduit les anticipations d’une nouvelle hausse des taux de la Réserve fédérale, tandis que la persistance de l’inflation et la hausse des coûts d’emprunt ont maintenu la pression sur les obligations et les actifs à risque au sens large.
Le rendement des bons du Trésor américain à 10 ans a atteint 5,34 %, son niveau le plus élevé depuis 2002, tandis que le dollar s’est renforcé et que l’or a reculé. La performance des actions a été plus contrastée, les valeurs technologiques restant résilientes alors même que les marchés américains et européens au sens large subissaient la pression de la hausse des coûts d’emprunt.
Aperçu économique
Les marchés ont cherché à concilier les signes d’un ralentissement de l’emploi américain avec la persistance de l’inflation et la hausse des coûts d’emprunt à l’échelle mondiale.
L’économie américaine a créé 29 000 emplois en septembre, soit un chiffre inférieur aux 90 000 attendus par les économistes. La croissance de la masse salariale pour juillet et août a été révisée à la baisse de 60 000 au total, tandis que le taux de chômage est passé de 4,1 % à 4,2 %. Le salaire horaire moyen a progressé de 0,1 % sur un mois et de 3,0 % sur un an. Ce rapport décevant a réduit les anticipations d’une nouvelle hausse des taux de la Réserve fédérale en octobre.
D’autres données américaines ont confirmé ce clivage. Les offres d’emploi ont reculé à 7,08 millions en août, contre 7,34 millions en données révisées, tandis que le taux de démissions est resté faible. L’activité manufacturière s’est toutefois maintenue, l’indice ISM manufacturier s’établissant à 54,5 en septembre, quasi inchangé par rapport à 54,6, tandis que la hausse des coûts des intrants témoignait d’une pression inflationniste persistante.
L’inflation est restée persistante. L’indice des prix PCE a progressé de 0,3 % sur un mois et de 3,4 % sur un an en août, tandis que le PCE sous-jacent a augmenté de 0,2 % sur un mois et de 3,0 % sur un an. La demande des consommateurs est également restée soutenue, les dépenses progressant de 0,9 % malgré une hausse du revenu personnel limitée à 0,2 %, en partie soutenue par une baisse du taux d’épargne à 4,1 %. Par ailleurs, la troisième estimation a montré que l’économie américaine s’est développée à un rythme annualisé de 2,2 % au deuxième trimestre, révisé à la hausse depuis 1,5 %.
La Banque de réserve d’Australie a relevé son taux directeur de 0,25 point de pourcentage à 4,60 %, invoquant les tensions sur les capacités domestiques, la hausse des coûts énergétiques et les anticipations d’inflation élevées.
L’inflation dans la zone euro a accéléré à 3,8 % en septembre, son niveau le plus élevé depuis trois ans, tandis que l’inflation sous-jacente a progressé à 2,5 %. Cette hausse a renforcé les anticipations d’un nouveau resserrement de la Banque centrale européenne.
En Asie, l’indice PMI manufacturier officiel de la Chine est remonté à 50,1 contre 49,8, signalant un retour en territoire expansionniste. L’indice Tankan des grands fabricants japonais a progressé à 24 contre 22, témoignant d’une amélioration du climat des affaires.
Dans l’ensemble, les données ont placé les banques centrales face à un contexte de plus en plus difficile : si l’emploi montre des signes de ralentissement, la robustesse de l’activité et la persistance de l’inflation laissent peu de marge aux décideurs pour déclarer victoire sur les pressions inflationnistes.
Actions, obligations et matières premières
Actions
Les actions américaines ont terminé la semaine en ordre dispersé, la technologie continuant de surperformer le marché au sens large. Le Nasdaq Composite a progressé de 0,5 %, tandis que le S&P 500 a reculé de 0,3 % et le Dow Jones Industrial Average de 1,3 %. Les valeurs technologiques sont restées relativement résilientes, soutenues par la poursuite des investissements dans l’intelligence artificielle et l’annonce par Nvidia d’une augmentation de 150 milliards de dollars américains de son programme de rachat d’actions.
Le ralentissement de la croissance de la masse salariale a soutenu les actions vendredi, les anticipations d’une hausse de la Fed en octobre ayant diminué. Toutefois, la hausse des coûts d’emprunt et des prix de l’énergie a continué de limiter les gains au sens large.
Les marchés européens se sont affaiblis sous l’effet de la hausse de l’inflation, de la hausse des coûts d’emprunt des États et des préoccupations budgétaires françaises. Le STOXX Europe 600 a reculé de 1,1 % sur la semaine. Le FTSE 100 a cédé 2,2 %, soit son recul hebdomadaire le plus marqué depuis avril, sous l’effet de la vague de ventes sur les marchés obligataires mondiaux qui a pesé sur l’appétit pour le risque.
Obligations
Les obligations d’État ont connu une nouvelle semaine volatile. Le rendement des bons du Trésor américain à 10 ans a atteint 5,34 %, son niveau le plus élevé depuis 2002, avant de terminer vendredi aux alentours de 5,28 %. Les rendements des gilts britanniques et des obligations d’État de la zone euro ont également progressé, tandis que l’écart entre les rendements français et allemands à 10 ans s’est élargi dans un contexte de préoccupations concernant la situation budgétaire de la France. Les rendements des obligations d’État japonaises sont restés proches de leurs plus hauts niveaux depuis plusieurs décennies.
Matières premières
Le Brent brut a clôturé à 102,25 dollars américains le baril vendredi et est resté globalement stable sur la semaine en base comparable sur le contrat de premier échéance. Les prix ont reflété des signaux contradictoires liés à l’amélioration des exportations du Moyen-Orient, au renouvellement des risques géopolitiques, aux restrictions chinoises sur les exportations de carburant et aux plans de déblocage des réserves d’urgence de pétrole et de diesel.
L’or au comptant a reculé d’environ 3,4 % sur la semaine pour s’établir aux alentours de 4 140 dollars américains l’once. La vigueur du dollar et la hausse des rendements des bons du Trésor ont réduit la demande pour le métal ne générant aucun revenu.
Performance sectorielle
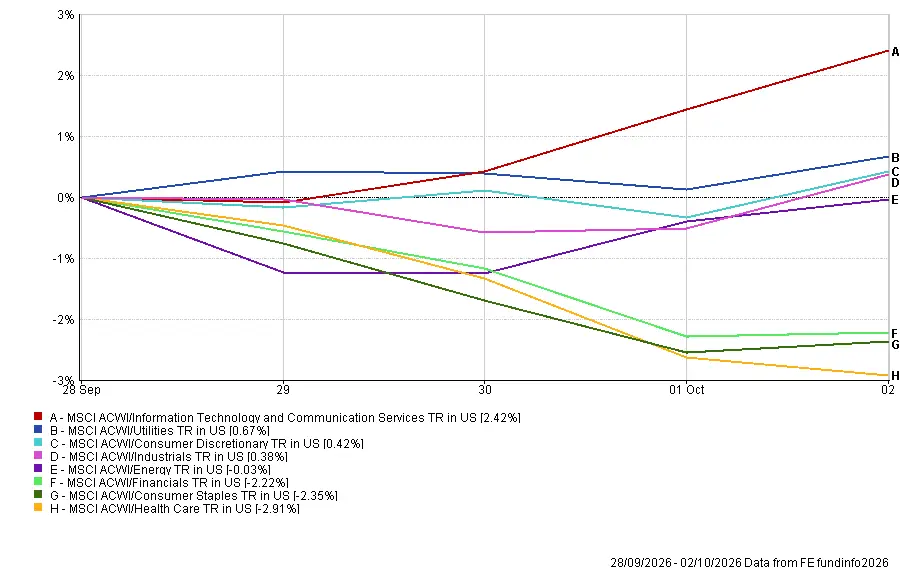
Les technologies de l’information et les services de communication ont constitué le secteur le plus performant, gagnant 2,42 %, les entreprises liées à l’intelligence artificielle et aux semi-conducteurs continuant d’attirer la demande des investisseurs. Les services aux collectivités ont progressé de 0,67 %, la consommation discrétionnaire de 0,42 % et les valeurs industrielles de 0,38 %.
L’énergie a reculé de 0,03 %, tandis que les valeurs financières ont cédé 2,22 % et la consommation de base 2,35 %. La santé a été le secteur le plus faible, en repli de 2,91 %. Ce schéma illustre la vigueur persistante de la technologie face à une faiblesse plus généralisée dans les secteurs financiers et défensifs.
Performance sectorielle du 28 septembre au 2 octobre 2026
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 2 octobre 2026.
Marchés régionaux
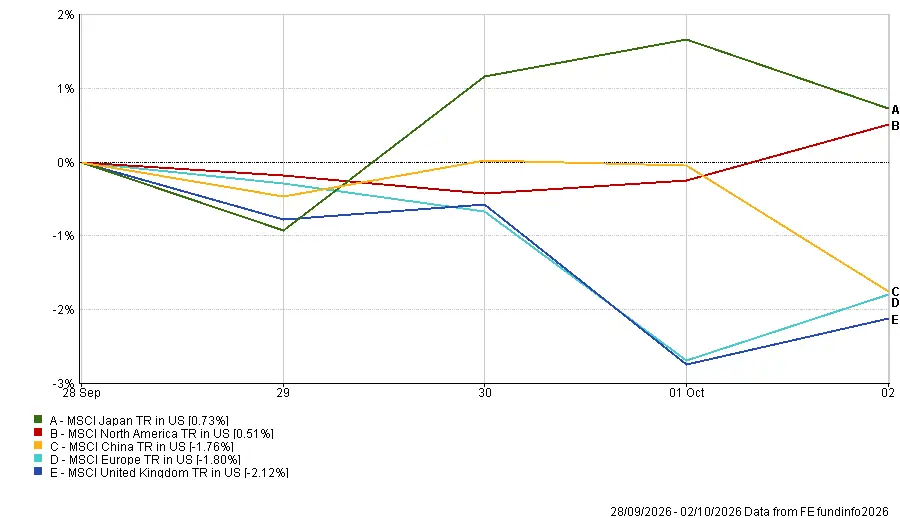
Le Japon a dominé la performance régionale, avec une hausse de 0,73 % du MSCI Japan TR en dollars américains, soutenu par l’amélioration du climat des affaires et la vigueur des valeurs liées à la technologie.
L’Amérique du Nord a progressé de 0,51 %, tandis que la Chine a reculé de 1,76 %. L’Europe a cédé 1,80 %, le Royaume-Uni étant la région la plus faible à -2,12 %, l’inflation et les préoccupations budgétaires pesant sur le sentiment de marché.
La vigueur du dollar américain a également réduit les rendements convertis de plusieurs marchés étrangers.
Performance régionale du 28 septembre au 2 octobre 2026
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 2 octobre 2026.
Marchés des devises
Le dollar américain s’est renforcé face à l’euro et au yen, soutenu par la hausse des rendements des bons du Trésor et par les préoccupations entourant l’inflation et les conditions budgétaires en Europe.
L’EUR/USD est passé du niveau d’ouverture de lundi à 1,1388 pour clôturer à 1,1254 vendredi, laissant l’euro plus faible face au dollar.
Le GBP/USD est passé de 1,3245 à 1,3243, laissant la livre sterling quasi inchangée mais marginalement plus faible face au dollar.
L’USD/JPY a progressé de 157,23 à 157,86, ce qui signifie que le yen s’est affaibli malgré l’amélioration du climat des affaires japonais. L’écart entre les rendements américains élevés et les taux d’intérêt japonais a continué de soutenir le dollar.
Le GBP/JPY est passé du niveau d’ouverture de lundi à 208,33 pour terminer à 209,04 vendredi. La livre sterling s’est donc appréciée face au yen sur la semaine.
Perspectives et semaine à venir
L’attention se tourne désormais vers le compte rendu de la réunion de septembre de la Réserve fédérale, attendu mercredi. Les investisseurs y chercheront de plus amples détails sur la décision de relever les taux d’intérêt et sur la question de savoir si les décideurs estiment toujours qu’une nouvelle hausse est justifiée au regard du ralentissement de la croissance de l’emploi.
L’enquête ISM sur les services aux États-Unis, les données commerciales, les inscriptions hebdomadaires au chômage et l’indice préliminaire de confiance des consommateurs de l’Université du Michigan sont également attendus, fournissant des signaux supplémentaires sur l’activité économique, l’emploi et les anticipations d’inflation.
En Europe, les communications de la BCE et les données économiques seront surveillées pour détecter des indications d’un nouveau resserrement. La Banque de réserve de Nouvelle-Zélande annoncera également sa dernière décision de politique monétaire, tandis que les marchés chinois rouvriront après la semaine de congés de la Semaine dorée.
Au calendrier des entreprises, PepsiCo et Delta Air Lines publieront leurs résultats trimestriels, offrant un éclairage supplémentaire sur les dépenses de consommation, la demande de voyages et les pressions sur les coûts.
Les rendements obligataires, les prix du pétrole et les développements au Moyen-Orient devraient également rester des facteurs d’influence importants sur le sentiment de marché.
Avec un emploi américain en ralentissement mais une inflation toujours élevée, la question centrale est de savoir si l’affaiblissement des données du marché du travail sera suffisant pour réduire les arguments en faveur d’une nouvelle hausse des taux de la Fed.