



El empleo en EE. UU. se desacelera mientras la inflación persiste y los rendimientos de los bonos se disparan | Resumen semanal: 28 de septiembre-2 de octubre de 2026


Nuestro resumen semanal del mercado analiza los principales desarrollos económicos, movimientos del mercado y eventos que dan forma a los mercados globales cada semana.
Los mercados globales navegaron entre señales contradictorias la semana pasada, ya que el debilitamiento del empleo en EE. UU. redujo las expectativas de otro incremento de tipos por parte de la Reserva Federal, mientras que la inflación persistente y el aumento de los costes de endeudamiento mantuvieron la presión sobre los bonos y los activos de riesgo en general.
El rendimiento del bono del Tesoro estadounidense a 10 años alcanzó el 5,34%, su nivel más alto desde 2002, mientras el dólar se fortaleció y el oro cayó. El comportamiento de la renta variable fue más dispar, con las acciones tecnológicas mostrando resistencia a pesar de que los mercados más amplios de EE. UU. y Europa sufrieron la presión de los elevados costes de endeudamiento.
Panorama económico
Los mercados sopesaron las señales de enfriamiento del empleo en EE. UU. frente a la inflación persistente y el aumento de los costes de endeudamiento globales.
La economía estadounidense creó 29.000 empleos en septiembre, por debajo del incremento de 90.000 esperado por los economistas. El crecimiento de las nóminas de julio y agosto se revisó a la baja en un total de 60.000, mientras que el desempleo subió al 4,2% desde el 4,1%. Los salarios por hora promedio aumentaron un 0,1% mensual y un 3,0% interanual. El informe más débil redujo las expectativas de otro incremento de tipos de la Reserva Federal en octubre.
Otros datos de EE. UU. reforzaron esa división. Las ofertas de empleo cayeron a 7,08 millones en agosto desde los 7,34 millones revisados, mientras que la tasa de renuncias se mantuvo baja. Sin embargo, la actividad manufacturera se mostró resiliente, con el índice manufacturero ISM en 54,5 en septiembre, apenas sin cambios respecto al 54,6, aunque el aumento de los costes de insumos apuntó a una presión inflacionaria continuada.
La inflación se mantuvo persistente. El índice de precios PCE subió un 0,3% mensual y un 3,4% interanual en agosto, mientras que el PCE subyacente aumentó un 0,2% mensual y un 3,0% anual. La demanda de los consumidores también se mantuvo firme, con el gasto aumentando un 0,9% a pesar de que la renta personal creció solo un 0,2%, apoyado en parte por una caída de la tasa de ahorro al 4,1%. Mientras tanto, la tercera estimación mostró que la economía estadounidense se expandió a una tasa anualizada del 2,2% en el segundo trimestre, revisada al alza desde el 1,5%.
El Banco de la Reserva de Australia elevó su tipo de interés de referencia en 0,25 puntos porcentuales hasta el 4,60%, citando presiones de capacidad doméstica, mayores costes energéticos y elevadas expectativas de inflación.
La inflación de la zona euro se aceleró hasta el 3,8% en septiembre, su nivel más alto en tres años, mientras que la inflación subyacente aumentó al 2,5%. El repunte reforzó las expectativas de un mayor endurecimiento por parte del Banco Central Europeo.
En Asia, el PMI manufacturero oficial de China subió a 50,1 desde 49,8, señalando un retorno a la expansión. El índice Tankan de Japón para grandes fabricantes aumentó a 24 desde 22, apuntando a una mejora en la confianza empresarial.
En conjunto, los datos presentaron a los bancos centrales una combinación cada vez más difícil: el empleo mostraba señales de enfriamiento, pero la actividad resiliente y la inflación persistente dejaban poco margen a los responsables de política para declarar la victoria sobre las presiones de precios.
Renta variable, bonos y materias primas
Renta variable
La renta variable estadounidense cerró la semana con resultados mixtos, con la tecnología continuando por encima del mercado en general. El Nasdaq Composite ganó un 0,5%, mientras que el S&P 500 cayó un 0,3% y el Dow Jones Industrial Average retrocedió un 1,3%. Las acciones tecnológicas se mostraron comparativamente resilientes, respaldadas por la continua inversión en inteligencia artificial y el anuncio de Nvidia de un aumento de 150.000 millones de dólares en su autorización de recompra de acciones.
El menor crecimiento de las nóminas respaldó a la renta variable el viernes, ya que cayeron las expectativas de un incremento de la Fed en octubre. Sin embargo, los elevados costes de endeudamiento y los precios de la energía continuaron limitando las ganancias más amplias.
Los mercados europeos se debilitaron a medida que el aumento de la inflación, los mayores costes de endeudamiento gubernamental y las preocupaciones fiscales de Francia afectaron al sentimiento. El STOXX Europe 600 cayó un 1,1% durante la semana. El FTSE 100 retrocedió un 2,2%, su mayor caída semanal desde abril, ya que la venta masiva de bonos globales pesó sobre el apetito por el riesgo.
Bonos
Los bonos soberanos vivieron otra semana volátil. El rendimiento del bono del Tesoro estadounidense a 10 años alcanzó el 5,34%, su nivel más alto desde 2002, antes de cerrar el viernes cerca del 5,28%. Los rendimientos de los gilts británicos y los bonos soberanos de la zona euro también subieron, mientras que el diferencial entre los bonos a 10 años de Francia y Alemania se amplió en medio de las preocupaciones sobre la situación fiscal francesa. Los rendimientos de los bonos del gobierno japonés se mantuvieron cerca de máximos de varias décadas.
Materias primas
El crudo Brent cerró a 102,25 dólares por barril el viernes y se mantuvo prácticamente sin cambios durante la semana en base comparable al contrato de mes cercano. Los precios reflejaron señales contradictorias derivadas de la mejora de las exportaciones de Oriente Medio, la renovación de los riesgos geopolíticos, las restricciones chinas a la exportación de combustible y los planes de liberar reservas de emergencia de petróleo y diésel.
El oro al contado cayó aproximadamente un 3,4% durante la semana hasta situarse en torno a los 4.140 dólares por onza. Un dólar más fuerte y los elevados rendimientos del Tesoro redujeron la demanda del metal, que no ofrece rendimientos.
Rendimiento sectorial
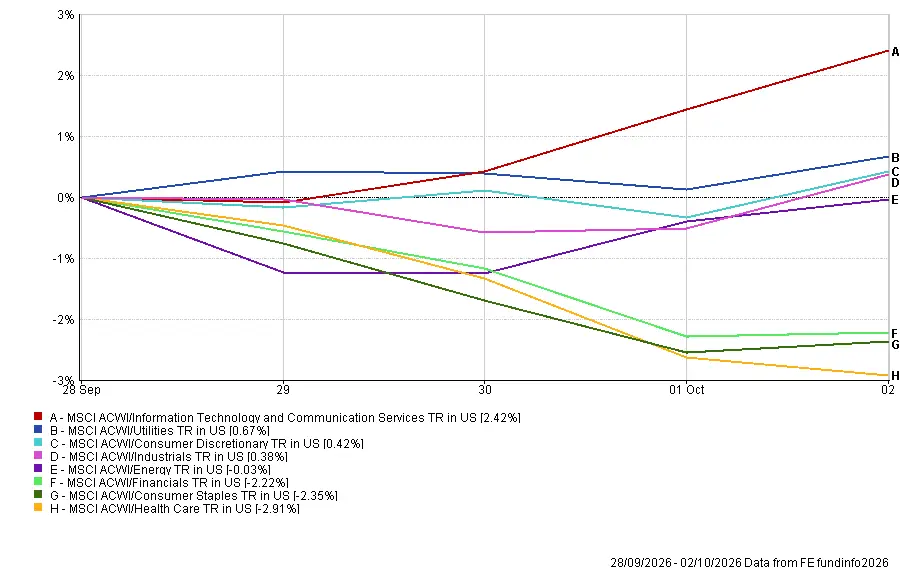
Tecnología de la información y servicios de comunicación fue el sector más fuerte, con una ganancia del 2,42%, ya que las empresas relacionadas con la inteligencia artificial y los semiconductores continuaron atrayendo la demanda de los inversores. Los servicios públicos avanzaron un 0,67%, el consumo discrecional subió un 0,42% y los industriales ganaron un 0,38%.
La energía cayó un 0,03%, mientras que el sector financiero retrocedió un 2,22% y el consumo básico perdió un 2,35%. La sanidad fue el sector más débil, con una caída del 2,91%. El patrón mostró una fortaleza continuada de la tecnología junto con una debilidad más amplia en las áreas financieras y defensivas.
Rendimiento sectorial del 28 de septiembre al 2 de octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 2 de octubre de 2026.
Mercados regionales
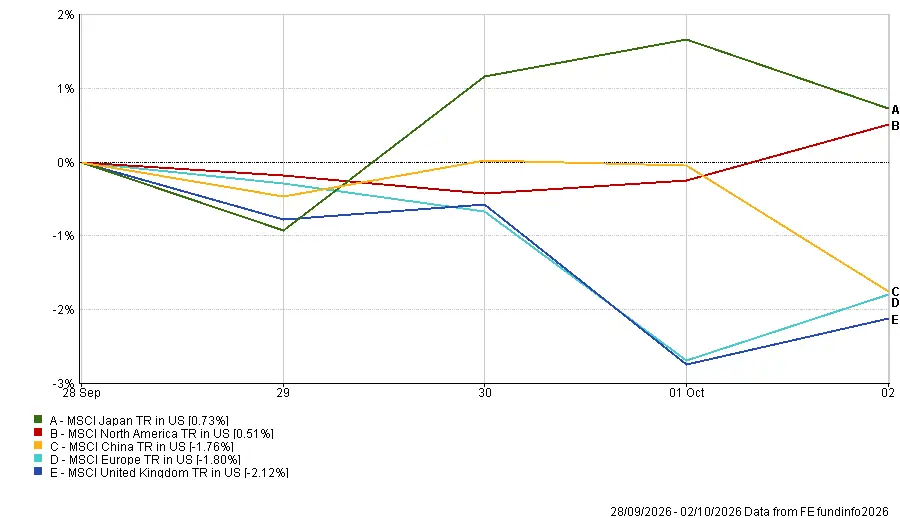
Japón lideró el rendimiento regional, con el MSCI Japan TR ganando un 0,73% en términos de dólar estadounidense, respaldado por la mejora de la confianza empresarial y la fortaleza de las acciones relacionadas con la tecnología.
América del Norte ganó un 0,51%, mientras que China cayó un 1,76%. Europa retrocedió un 1,80%, siendo el Reino Unido la región más débil con un -2,12%, ya que la inflación y las preocupaciones fiscales pesaron sobre el sentimiento.
Un dólar estadounidense más fuerte también redujo los rendimientos traducidos de varios mercados internacionales.
Rendimiento regional del 28 de septiembre al 2 de octubre de 2026
Fuente: FE Analytics. Todos los índices en rentabilidad total en USD. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Datos a 2 de octubre de 2026.
Mercados de divisas
El dólar estadounidense se fortaleció frente al euro y el yen, ya que los elevados rendimientos del Tesoro y las preocupaciones en torno a la inflación europea y las condiciones fiscales respaldaron a la divisa.
El EUR/USD pasó del nivel de apertura del lunes de 1,1388 a cerrar en 1,1254 el viernes, dejando al euro más débil frente al dólar.
El GBP/USD se movió de 1,3245 a 1,3243, dejando a la libra esterlina prácticamente sin cambios pero marginalmente más débil frente al dólar.
El USD/JPY aumentó de 157,23 a 157,86, lo que significa que el yen se debilitó a pesar de la mejora de la confianza empresarial japonesa. La brecha entre los elevados rendimientos estadounidenses y los tipos de interés japoneses continuó favoreciendo al dólar.
El GBP/JPY subió desde el nivel de apertura del lunes de 208,33 hasta el cierre del viernes en 209,04. La libra esterlina se fortaleció por tanto frente al yen durante la semana.
Perspectivas y la semana que viene
La atención se centra ahora en las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles. Los inversores buscarán más detalles sobre la decisión de subir los tipos de interés y si los responsables de política siguen considerando apropiado otro incremento tras el menor crecimiento del empleo.
También se publicarán la encuesta ISM de servicios de EE. UU., datos de comercio exterior, solicitudes semanales de subsidio de desempleo y el índice preliminar de confianza del consumidor de la Universidad de Michigan, que ofrecerán señales adicionales sobre la actividad económica, el empleo y las expectativas de inflación.
En Europa, se seguirán de cerca las comunicaciones del BCE y los datos económicos en busca de indicios de un mayor endurecimiento. El Banco de la Reserva de Nueva Zelanda también publicará su última decisión de política monetaria, mientras que los mercados chinos reabren tras la festividad de la Semana Dorada.
En el calendario corporativo, PepsiCo y Delta Air Lines presentan sus resultados trimestrales, lo que aportará más información sobre el gasto de los consumidores, la demanda de viajes y las presiones sobre los costes.
Los rendimientos de los bonos, los precios del petróleo y los desarrollos en Oriente Medio también seguirán siendo influencias importantes sobre el sentimiento del mercado.
Con el empleo en EE. UU. enfriándose pero la inflación aún elevada, la pregunta clave es si los datos más débiles del mercado laboral serán suficientes para reducir los argumentos a favor de otro incremento de tipos por parte de la Fed.