



Pekerjaan AS Melambat saat Inflasi Bertahan dan Imbal Hasil Obligasi Melonjak | Rekap Mingguan: 28 September–2 Oktober 2026


Rekap Pasar Mingguan kami menguraikan perkembangan ekonomi utama, pergerakan pasar, dan peristiwa yang membentuk pasar global setiap pekan.
Pasar global menavigasi sinyal yang saling bertentangan pekan lalu seiring melemahnya ketenagakerjaan AS yang mengurangi ekspektasi kenaikan suku bunga Federal Reserve berikutnya, sementara inflasi yang persisten dan meningkatnya biaya pinjaman terus memberikan tekanan pada obligasi dan aset berisiko secara lebih luas.
Imbal hasil obligasi Treasury AS 10 tahun mencapai 5,34%, tertinggi sejak 2002, sementara dolar menguat dan emas melemah. Kinerja ekuitas lebih terbagi, dengan saham teknologi tetap tangguh meskipun pasar AS dan Eropa yang lebih luas menghadapi tekanan dari tingginya biaya pinjaman.
Gambaran Ekonomi
Pasar menyeimbangkan bukti pendinginan ketenagakerjaan AS terhadap inflasi yang persisten dan meningkatnya biaya pinjaman global.
Ekonomi AS menambah 29.000 lapangan kerja pada September, di bawah kenaikan 90.000 yang diperkirakan para ekonom. Pertumbuhan penggajian untuk Juli dan Agustus direvisi turun secara gabungan sebesar 60.000, sementara pengangguran naik ke 4,2% dari 4,1%. Rata-rata upah per jam meningkat 0,1% secara bulanan dan 3,0% secara tahunan. Laporan yang lebih lemah ini mengurangi ekspektasi kenaikan suku bunga Federal Reserve lainnya pada Oktober.
Data AS lainnya memperkuat kesenjangan tersebut. Lowongan kerja turun menjadi 7,08 juta pada Agustus dari 7,34 juta yang telah direvisi, sementara tingkat pengunduran diri tetap rendah. Namun, aktivitas manufaktur tetap tangguh, dengan indeks manufaktur ISM di 54,5 pada September, sedikit berubah dari 54,6, sementara kenaikan biaya input menunjukkan tekanan inflasi yang berlanjut.
Inflasi tetap persisten. Indeks harga PCE naik 0,3% secara bulanan dan 3,4% secara tahunan pada Agustus, sementara PCE inti meningkat 0,2% secara bulanan dan 3,0% secara tahunan. Permintaan konsumen juga tetap kuat, dengan pengeluaran naik 0,9% meskipun pendapatan pribadi hanya meningkat 0,2%, sebagian didukung oleh penurunan tingkat tabungan ke 4,1%. Sementara itu, estimasi ketiga menunjukkan ekonomi AS berkembang pada laju tahunan 2,2% pada kuartal kedua, direvisi naik dari 1,5%.
Reserve Bank of Australia menaikkan suku bunga kasnya sebesar 0,25 poin persentase menjadi 4,60%, dengan alasan tekanan kapasitas domestik, biaya energi yang lebih tinggi, dan ekspektasi inflasi yang meningkat.
Inflasi kawasan euro meningkat menjadi 3,8% pada September, tertinggi dalam tiga tahun, sementara inflasi inti naik menjadi 2,5%. Kenaikan ini memperkuat ekspektasi pengetatan lebih lanjut oleh Bank Sentral Eropa.
Di Asia, PMI manufaktur resmi China naik ke 50,1 dari 49,8, menandai kembalinya ke ekspansi. Indeks Tankan Jepang untuk produsen besar meningkat ke 24 dari 22, mengindikasikan kepercayaan bisnis yang membaik.
Secara keseluruhan, data menyajikan bank sentral dengan kombinasi yang semakin sulit: ketenagakerjaan menunjukkan tanda-tanda pendinginan, tetapi aktivitas yang tangguh dan inflasi yang persisten memberikan sedikit ruang bagi pembuat kebijakan untuk menyatakan kemenangan atas tekanan harga.
Ekuitas, Obligasi, dan Komoditas
Ekuitas
Ekuitas AS mengakhiri pekan dengan hasil beragam, dengan teknologi terus mengungguli pasar yang lebih luas. Nasdaq Composite naik 0,5%, sementara S&P 500 turun 0,3% dan Dow Jones Industrial Average turun 1,3%. Saham teknologi tetap relatif tangguh, didukung oleh investasi kecerdasan buatan yang terus berlanjut dan pengumuman Nvidia tentang peningkatan US$150 miliar pada otorisasi pembelian kembali sahamnya.
Pertumbuhan penggajian yang lebih lemah mendukung ekuitas pada hari Jumat karena ekspektasi kenaikan Fed pada Oktober menurun. Namun, tingginya biaya pinjaman dan harga energi terus membatasi kenaikan yang lebih luas.
Pasar Eropa melemah seiring inflasi yang meningkat, biaya pinjaman pemerintah yang lebih tinggi, dan kekhawatiran fiskal Prancis mempengaruhi sentimen. STOXX Europe 600 turun 1,1% selama sepekan. FTSE 100 turun 2,2%, penurunan mingguan terbesarnya sejak April, karena aksi jual obligasi global membebani selera risiko.
Obligasi
Obligasi pemerintah mengalami pekan yang bergejolak lagi. Imbal hasil obligasi Treasury AS 10 tahun mencapai 5,34%, tertinggi sejak 2002, sebelum ditutup mendekati 5,28% pada hari Jumat. Imbal hasil gilt Inggris dan obligasi pemerintah kawasan euro juga naik, sementara selisih antara imbal hasil 10 tahun Prancis dan Jerman melebar di tengah kekhawatiran tentang posisi fiskal Prancis. Imbal hasil obligasi pemerintah Jepang tetap mendekati tertinggi beberapa dekade.
Komoditas
Minyak mentah Brent ditutup pada US$102,25 per barel pada hari Jumat dan relatif tidak berubah selama sepekan pada basis front-month yang sebanding. Harga mencerminkan sinyal yang saling bertentangan dari membaiknya ekspor Timur Tengah, meningkatnya risiko geopolitik, pembatasan ekspor bahan bakar China, dan rencana pelepasan cadangan minyak dan solar darurat.
Emas spot turun sekitar 3,4% selama sepekan ke sekitar US$4.140 per ons. Dolar yang menguat dan imbal hasil Treasury yang tinggi mengurangi permintaan untuk logam yang tidak menghasilkan imbal hasil ini.
Kinerja Sektor
Teknologi Informasi dan Layanan Komunikasi menjadi sektor terkuat, naik 2,42%, karena perusahaan terkait kecerdasan buatan dan semikonduktor terus menarik minat investor. Utilitas naik 0,67%, Barang Konsumsi Diskresianer naik 0,42%, dan Industri naik 0,38%.
Energi turun 0,03%, sementara Keuangan turun 2,22% dan Kebutuhan Pokok Konsumen turun 2,35%. Layanan Kesehatan menjadi sektor terlemah, turun 2,91%. Pola ini menunjukkan kekuatan yang berlanjut pada teknologi di tengah kelemahan yang lebih luas di sektor keuangan dan defensif.
Kinerja Sektor 28 September – 2 Oktober 2026
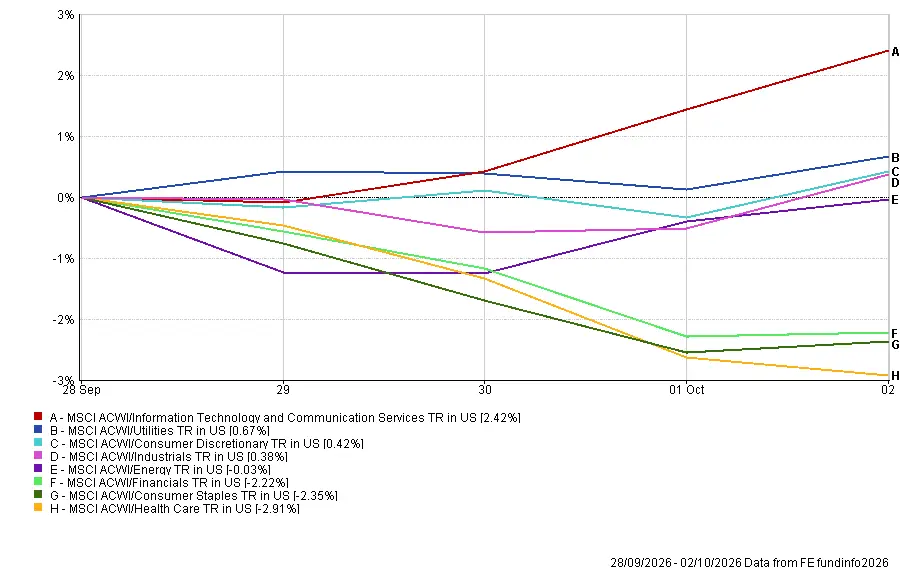
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 2 Oktober 2026.
Pasar Regional
Jepang memimpin kinerja regional, dengan MSCI Japan TR naik 0,73% dalam denominasi dolar AS, didukung oleh kepercayaan bisnis yang membaik dan kekuatan pada saham terkait teknologi.
Amerika Utara naik 0,51%, sementara China turun 1,76%. Eropa turun 1,80%, dengan Inggris menjadi kawasan terlemah di -2,12% karena inflasi dan kekhawatiran fiskal membebani sentimen.
Penguatan dolar AS juga mengurangi imbal hasil yang diterjemahkan dari beberapa pasar luar negeri.
Kinerja Regional 28 September – 2 Oktober 2026
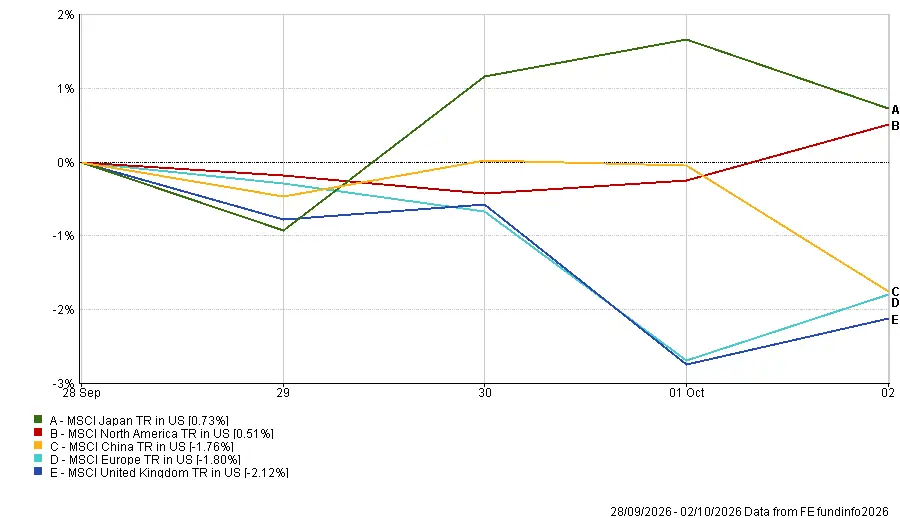
Sumber: FE Analytics. Semua indeks merupakan total return dalam USD. Kinerja masa lalu bukan merupakan indikator yang andal untuk kinerja masa depan. Data per 2 Oktober 2026.
Pasar Mata Uang
Dolar AS menguat terhadap euro dan yen seiring tingginya imbal hasil Treasury dan kekhawatiran seputar inflasi Eropa serta kondisi fiskal mendukung mata uang tersebut.
EUR/USD bergerak dari level pembukaan Senin di 1,1388 dan ditutup pada 1,1254 pada hari Jumat, membuat euro melemah terhadap dolar.
GBP/USD bergerak dari 1,3245 ke 1,3243, membuat sterling hampir tidak berubah namun sedikit melemah terhadap dolar.
USD/JPY naik dari 157,23 ke 157,86, artinya yen melemah meskipun kepercayaan bisnis Jepang membaik. Kesenjangan antara imbal hasil AS yang tinggi dan suku bunga Jepang terus mendukung dolar.
GBP/JPY naik dari level pembukaan Senin di 208,33 ke penutupan Jumat di 209,04. Oleh karena itu, sterling menguat terhadap yen selama sepekan.
Prospek dan Pekan ke Depan
Perhatian kini beralih ke risalah rapat September Federal Reserve pada hari Rabu. Para investor akan mencari rincian lebih lanjut mengenai keputusan untuk menaikkan suku bunga dan apakah para pembuat kebijakan masih menganggap kenaikan lain sebagai hal yang tepat menyusul pertumbuhan ketenagakerjaan yang lebih lemah.
Survei ISM jasa AS, data perdagangan, klaim pengangguran mingguan, dan indeks sentimen konsumen awal Universitas Michigan juga akan dirilis, memberikan sinyal lebih lanjut mengenai aktivitas ekonomi, ketenagakerjaan, dan ekspektasi inflasi.
Di Eropa, komunikasi ECB dan data ekonomi akan dipantau untuk indikasi pengetatan lebih lanjut. Reserve Bank of New Zealand juga mengumumkan keputusan kebijakan terbarunya, sementara pasar China dibuka kembali setelah libur Golden Week.
Dalam kalender korporasi, PepsiCo dan Delta Air Lines melaporkan hasil kuartalan, memberikan wawasan lebih lanjut tentang pengeluaran konsumen, permintaan perjalanan, dan tekanan biaya.
Imbal hasil obligasi, harga minyak, dan perkembangan di Timur Tengah juga kemungkinan akan tetap menjadi pengaruh penting terhadap sentimen.
Dengan ketenagakerjaan AS yang mendingin namun inflasi masih tinggi, pertanyaan kuncinya adalah apakah data pasar tenaga kerja yang lebih lemah akan cukup untuk mengurangi alasan kenaikan suku bunga Fed berikutnya.