



Emprego nos EUA Abranda com Inflação Persistente e Yields Obrigacionistas em Alta | Resumo Semanal: 28 de Setembro a 2 de Outubro de 2026


O nosso Resumo Semanal de Mercado analisa os principais desenvolvimentos económicos, movimentos de mercado e eventos que moldam os mercados globais a cada semana.
Os mercados globais navegaram sinais contraditórios na semana passada, à medida que um emprego norte-americano mais fraco reduziu as expectativas de um novo aumento de taxas por parte da Reserva Federal, enquanto a inflação persistente e o aumento dos custos de financiamento mantiveram pressão sobre as obrigações e os ativos de risco em geral.
O yield das obrigações do Tesouro norte-americano a 10 anos atingiu 5,34%, o nível mais elevado desde 2002, enquanto o dólar se fortaleceu e o ouro recuou. O desempenho das ações foi mais dividido, com as ações tecnológicas a manterem-se resilientes, mesmo quando os mercados norte-americanos e europeus em geral enfrentaram pressão dos custos de financiamento elevados.
Panorama Económico
Os mercados equilibraram evidências de arrefecimento do emprego nos EUA face à inflação persistente e ao aumento dos custos de financiamento globais.
A economia norte-americana criou 29.000 postos de trabalho em setembro, abaixo do aumento de 90.000 esperado pelos economistas. O crescimento da folha de pagamentos de julho e agosto foi revisto em baixa num total de 60.000, enquanto o desemprego subiu para 4,2% face a 4,1%. Os ganhos médios por hora aumentaram 0,1% em termos mensais e 3,0% em termos anuais. O relatório mais fraco reduziu as expectativas de um novo aumento de taxa por parte da Reserva Federal em outubro.
Outros dados dos EUA reforçaram essa divisão. As ofertas de emprego caíram para 7,08 milhões em agosto, face a 7,34 milhões revistos, enquanto a taxa de demissões voluntárias se manteve baixa. A atividade manufatureira manteve-se resiliente, contudo, com o índice ISM de manufatura em 54,5 em setembro, praticamente inalterado face a 54,6, enquanto o aumento dos custos dos fatores de produção apontou para pressão inflacionária continuada.
A inflação manteve-se persistente. O índice de preços PCE subiu 0,3% em termos mensais e 3,4% em termos anuais em agosto, enquanto o PCE subjacente aumentou 0,2% mensalmente e 3,0% anualmente. A procura dos consumidores também se manteve firme, com os gastos a subirem 0,9%, apesar de o rendimento pessoal ter aumentado apenas 0,2%, parcialmente sustentado por uma descida da taxa de poupança para 4,1%. Entretanto, a terceira estimativa mostrou que a economia norte-americana cresceu a uma taxa anualizada de 2,2% no segundo trimestre, revista em alta face a 1,5%.
O Banco de Reserva da Austrália aumentou a sua taxa de juro de referência em 0,25 pontos percentuais para 4,60%, citando pressões internas de capacidade, custos de energia mais elevados e expectativas de inflação elevadas.
A inflação na área do euro acelerou para 3,8% em setembro, o nível mais elevado em três anos, enquanto a inflação subjacente aumentou para 2,5%. A subida reforçou as expectativas de um aperto adicional por parte do Banco Central Europeu.
Na Ásia, o PMI oficial do setor manufatureiro da China subiu para 50,1 face a 49,8, sinalizando um regresso à expansão. O índice Tankan do Japão para os grandes fabricantes aumentou para 24 face a 22, apontando para uma melhoria da confiança empresarial.
No geral, os dados apresentaram aos bancos centrais uma combinação cada vez mais difícil: o emprego mostrou sinais de arrefecimento, mas a atividade resiliente e a inflação persistente deixaram pouca margem para que os decisores políticos declarassem vitória sobre as pressões nos preços.
Ações, Obrigações e Matérias-Primas
Ações
As ações norte-americanas encerraram a semana de forma mista, com a tecnologia a continuar a superar o mercado em geral. O Nasdaq Composite ganhou 0,5%, enquanto o S&P 500 recuou 0,3% e o Dow Jones Industrial Average caiu 1,3%. As ações tecnológicas mantiveram-se comparativamente resilientes, sustentadas pelo investimento contínuo em inteligência artificial e pelo anúncio da Nvidia de um aumento de 150 mil milhões de dólares norte-americanos à sua autorização de recompra de ações.
O crescimento mais fraco da folha de pagamentos sustentou as ações na sexta-feira, à medida que as expectativas de um aumento da Fed em outubro diminuíram. No entanto, os custos de financiamento e os preços da energia elevados continuaram a limitar os ganhos mais amplos.
Os mercados europeus enfraqueceram à medida que o aumento da inflação, os custos de financiamento governamental mais elevados e as preocupações fiscais francesas afetaram o sentimento. O STOXX Europe 600 recuou 1,1% durante a semana. O FTSE 100 caiu 2,2%, a sua maior queda semanal desde abril, com a venda massiva de obrigações globais a pesar sobre o apetite pelo risco.
Obrigações
As obrigações soberanas viveram mais uma semana volátil. O yield das obrigações do Tesouro norte-americano a 10 anos atingiu 5,34%, o nível mais elevado desde 2002, antes de encerrar a sexta-feira perto de 5,28%. Os yields dos gilts do Reino Unido e das obrigações soberanas da área do euro também subiram, enquanto o diferencial entre os yields a 10 anos franceses e alemães alargou-se no meio de preocupações sobre a posição fiscal de França. Os yields das obrigações soberanas japonesas mantiveram-se próximos de máximos de várias décadas.
Matérias-Primas
O crude Brent fixou-se em 102,25 dólares norte-americanos por barril na sexta-feira e registou uma variação aproximadamente nula durante a semana, numa base comparável de contrato de primeiro mês. Os preços refletiram sinais contraditórios provenientes da melhoria das exportações do Médio Oriente, de novos riscos geopolíticos, das restrições chinesas às exportações de combustível e dos planos de libertar reservas de emergência de petróleo e diesel.
O ouro spot recuou aproximadamente 3,4% durante a semana para cerca de 4.140 dólares norte-americanos por onça. Um dólar mais forte e os yields das obrigações do Tesouro elevados reduziram a procura pelo metal sem rendimento.
Desempenho Sectorial
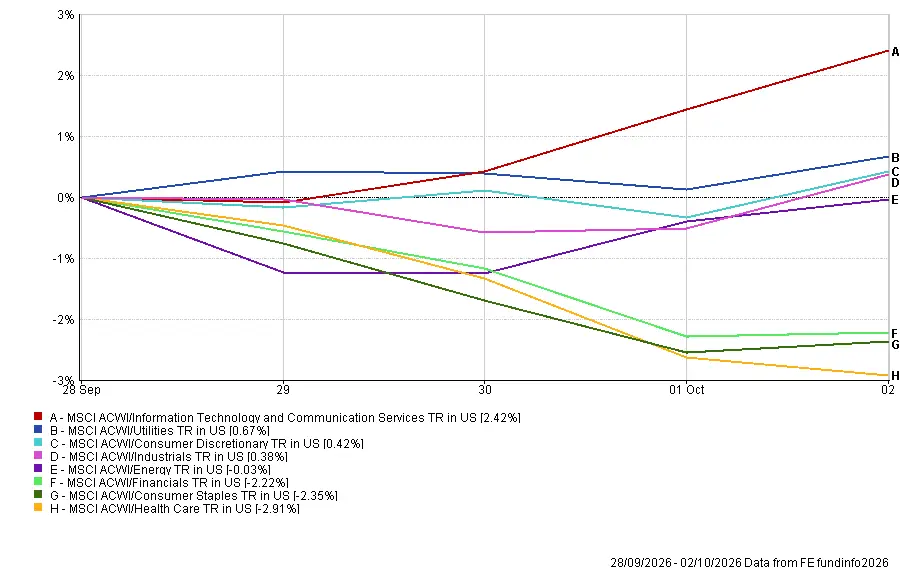
As Tecnologias de Informação e Serviços de Comunicação foram o setor mais forte, ganhando 2,42%, à medida que as empresas relacionadas com inteligência artificial e semicondutores continuaram a atrair a procura dos investidores. Os Serviços de Utilidade Pública avançaram 0,67%, o Consumo Discricionário subiu 0,42% e as Indústrias ganharam 0,38%.
A Energia recuou 0,03%, enquanto os Serviços Financeiros caíram 2,22% e os Bens de Consumo Básico perderam 2,35%. A Saúde foi o setor mais fraco, recuando 2,91%. O padrão evidenciou força continuada na tecnologia a par de fraqueza mais ampla nas áreas financeiras e defensivas.
Desempenho Sectorial de 28 de Setembro a 2 de Outubro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 2 de outubro de 2026.
Mercados Regionais
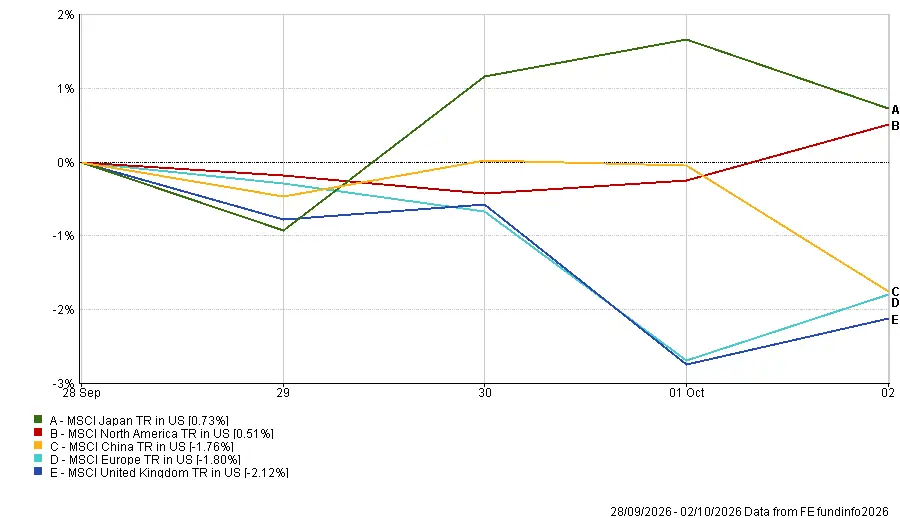
O Japão liderou o desempenho regional, com o MSCI Japan TR a ganhar 0,73% em termos de dólar norte-americano, sustentado pela melhoria da confiança empresarial e pela força das ações relacionadas com tecnologia.
A América do Norte ganhou 0,51%, enquanto a China recuou 1,76%. A Europa caiu 1,80%, sendo o Reino Unido a região mais fraca com -2,12%, à medida que as preocupações com a inflação e as finanças públicas pesaram sobre o sentimento.
Um dólar norte-americano mais forte também reduziu os retornos convertidos de vários mercados externos.
Desempenho Regional de 28 de Setembro a 2 de Outubro de 2026
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 2 de outubro de 2026.
Mercados Cambiais
O dólar norte-americano fortaleceu-se face ao euro e ao iene, com os yields das obrigações do Tesouro elevados e as preocupações em torno da inflação europeia e das condições fiscais a suportarem a moeda.
O EUR/USD moveu-se do nível de abertura de segunda-feira de 1,1388 para encerrar em 1,1254 na sexta-feira, deixando o euro mais fraco face ao dólar.
O GBP/USD moveu-se de 1,3245 para 1,3243, deixando a libra esterlina praticamente inalterada, mas marginalmente mais fraca face ao dólar.
O USD/JPY aumentou de 157,23 para 157,86, o que significa que o iene enfraqueceu apesar da melhoria da confiança empresarial japonesa. O diferencial entre os yields norte-americanos elevados e as taxas de juro japonesas continuou a suportar o dólar.
O GBP/JPY subiu do nível de abertura de segunda-feira de 208,33 para o encerramento de sexta-feira de 209,04. A libra esterlina fortaleceu-se, portanto, face ao iene ao longo da semana.
Perspetivas e a Semana que Se Aproxima
As atenções voltam-se agora para as atas da reunião de setembro da Reserva Federal, na quarta-feira. Os investidores procurarão mais detalhes sobre a decisão de aumentar as taxas de juro e se os decisores políticos ainda consideram adequado um novo aumento face ao crescimento do emprego mais fraco.
O inquérito ISM aos serviços nos EUA, os dados do comércio externo, os pedidos semanais de subsídio de desemprego e o índice preliminar de sentimento do consumidor da Universidade de Michigan também estão previstos, fornecendo mais sinais sobre a atividade económica, o emprego e as expectativas de inflação.
Na Europa, as comunicações do BCE e os dados económicos serão monitorizados em busca de indícios de um aperto adicional. O Banco de Reserva da Nova Zelândia também anuncia a sua mais recente decisão de política monetária, enquanto os mercados chineses reabrem após o feriado da Semana Dourada.
No calendário empresarial, a PepsiCo e a Delta Air Lines divulgam resultados trimestrais, fornecendo mais informações sobre os gastos dos consumidores, a procura de viagens e as pressões de custos.
Os yields das obrigações, os preços do petróleo e os desenvolvimentos no Médio Oriente também deverão continuar a ser influências importantes sobre o sentimento.
Com o emprego nos EUA a arrefecer, mas a inflação ainda elevada, a questão fundamental é saber se dados mais fracos do mercado de trabalho serão suficientes para reduzir os argumentos a favor de um novo aumento de taxa por parte da Fed.