



Pekerjaan AS Perlahan Apabila Inflasi Berterusan dan Hasil Bon Melonjak | Ringkasan Mingguan: 28 September-2 Oktober 2026


Ringkasan Pasaran Mingguan kami mengupas perkembangan ekonomi utama, pergerakan pasaran dan peristiwa yang membentuk pasaran global setiap minggu.
Pasaran global bernavigasi melalui isyarat yang bercanggah minggu lalu apabila kelemahan pekerjaan AS mengurangkan jangkaan kenaikan kadar faedah Rizab Persekutuan yang seterusnya, manakala inflasi yang berterusan dan kenaikan kos pinjaman terus memberikan tekanan ke atas bon dan aset berisiko yang lebih luas.
Hasil Perbendaharaan AS 10 tahun mencapai 5.34%, paras tertinggi sejak 2002, manakala dolar mengukuh dan emas jatuh. Prestasi ekuiti lebih bercampur-campur, dengan saham teknologi kekal berdaya tahan walaupun pasaran AS dan Eropah yang lebih luas menghadapi tekanan daripada kos pinjaman yang tinggi.
Gambaran Keseluruhan Ekonomi
Pasaran mengimbangi bukti penyejukan pekerjaan AS berbanding inflasi yang berterusan dan kenaikan kos pinjaman global.
Ekonomi AS menambah 29,000 pekerjaan pada September, di bawah kenaikan 90,000 yang dijangkakan oleh ahli ekonomi. Pertumbuhan gaji untuk Julai dan Ogos disemak turun sebanyak 60,000 secara gabungan, manakala pengangguran meningkat kepada 4.2% daripada 4.1%. Pendapatan jam purata meningkat 0.1% bulan ke bulan dan 3.0% tahun ke tahun. Laporan yang lebih lemah ini mengurangkan jangkaan kenaikan kadar Rizab Persekutuan yang seterusnya pada Oktober.
Data AS yang lain mengukuhkan jurang tersebut. Kekosongan pekerjaan jatuh kepada 7.08 juta pada Ogos daripada 7.34 juta yang disemak, manakala kadar berhenti kerja kekal rendah. Walau bagaimanapun, aktiviti pembuatan kekal berdaya tahan, dengan indeks pembuatan ISM pada 54.5 pada September, hampir tidak berubah daripada 54.6, manakala kenaikan kos input menunjukkan tekanan inflasi yang berterusan.
Inflasi kekal berterusan. Indeks harga PCE meningkat 0.3% bulan ke bulan dan 3.4% tahun ke tahun pada Ogos, manakala PCE teras meningkat 0.2% setiap bulan dan 3.0% setiap tahun. Permintaan pengguna juga kekal kukuh, dengan perbelanjaan meningkat 0.9% walaupun pendapatan peribadi hanya meningkat 0.2%, sebahagiannya disokong oleh penurunan kadar simpanan kepada 4.1%. Sementara itu, anggaran ketiga menunjukkan ekonomi AS berkembang pada kadar tahunan sebanyak 2.2% pada suku kedua, disemak naik daripada 1.5%.
Bank Rizab Australia menaikkan kadar tunainya sebanyak 0.25 mata peratusan kepada 4.60%, dengan menyebut tekanan kapasiti domestik, kos tenaga yang lebih tinggi dan jangkaan inflasi yang tinggi.
Inflasi kawasan Euro meningkat kepada 3.8% pada September, paras tertinggi dalam tiga tahun, manakala inflasi teras meningkat kepada 2.5%. Kenaikan ini mengukuhkan jangkaan pengetatan Bank Pusat Eropah selanjutnya.
Di Asia, PMI pembuatan rasmi China meningkat kepada 50.1 daripada 49.8, menandakan kembalinya pengembangan. Indeks Tankan Jepun untuk pengeluar besar meningkat kepada 24 daripada 22, menunjukkan peningkatan keyakinan perniagaan.
Secara keseluruhan, data tersebut mengemukakan kepada bank-bank pusat campuran yang semakin sukar: pekerjaan menunjukkan tanda-tanda penyejukan, tetapi aktiviti yang berdaya tahan dan inflasi yang berterusan memberikan sedikit ruang kepada penggubal dasar untuk mengisytiharkan kemenangan ke atas tekanan harga.
Ekuiti, Bon dan Komoditi
Ekuiti
Ekuiti AS mengakhiri minggu secara bercampur-campur, dengan teknologi terus mengatasi prestasi pasaran yang lebih luas. Nasdaq Composite mencatat kenaikan 0.5%, manakala S&P 500 merosot 0.3% dan Dow Jones Industrial Average jatuh 1.3%. Saham teknologi kekal agak berdaya tahan, disokong oleh pelaburan kecerdasan buatan yang berterusan dan pengumuman Nvidia mengenai peningkatan sebanyak AS$150 bilion kepada kebenaran pembelian semula sahamnya.
Pertumbuhan gaji yang lebih lemah menyokong ekuiti pada hari Jumaat apabila jangkaan kenaikan Fed pada Oktober berkurangan. Namun, kos pinjaman dan harga tenaga yang tinggi terus mengehadkan keuntungan yang lebih luas.
Pasaran Eropah melemah apabila inflasi yang meningkat, kos pinjaman kerajaan yang lebih tinggi dan kebimbangan fiskal Perancis mempengaruhi sentimen. STOXX Europe 600 merosot 1.1% sepanjang minggu. FTSE 100 jatuh 2.2%, penurunan mingguan paling curam sejak April, apabila jualan bon global menekan selera risiko.
Bon
Bon kerajaan mengalami minggu yang tidak menentu sekali lagi. Hasil Perbendaharaan AS 10 tahun mencapai 5.34%, paras tertinggi sejak 2002, sebelum berakhir pada hari Jumaat berhampiran 5.28%. Hasil gilt UK dan bon kerajaan kawasan Euro juga meningkat, manakala spread antara hasil 10 tahun Perancis dan Jerman melebar di tengah-tengah kebimbangan mengenai kedudukan fiskal Perancis. Hasil bon kerajaan Jepun kekal berhampiran paras tertinggi berbilang dekad.
Komoditi
Minyak mentah Brent menetap pada AS$102.25 sesalur pada hari Jumaat dan hampir tidak berubah sepanjang minggu berdasarkan bulan hadapan yang setanding. Harga mencerminkan isyarat yang bercanggah daripada peningkatan eksport Timur Tengah, risiko geopolitik yang baharu, sekatan eksport bahan api China dan rancangan untuk melepaskan simpanan minyak dan diesel kecemasan.
Emas spot merosot kira-kira 3.4% sepanjang minggu kepada sekitar AS$4,140 seauns. Dolar yang lebih kukuh dan hasil Perbendaharaan yang tinggi mengurangkan permintaan terhadap logam yang tidak menghasilkan pulangan ini.
Prestasi Sektor
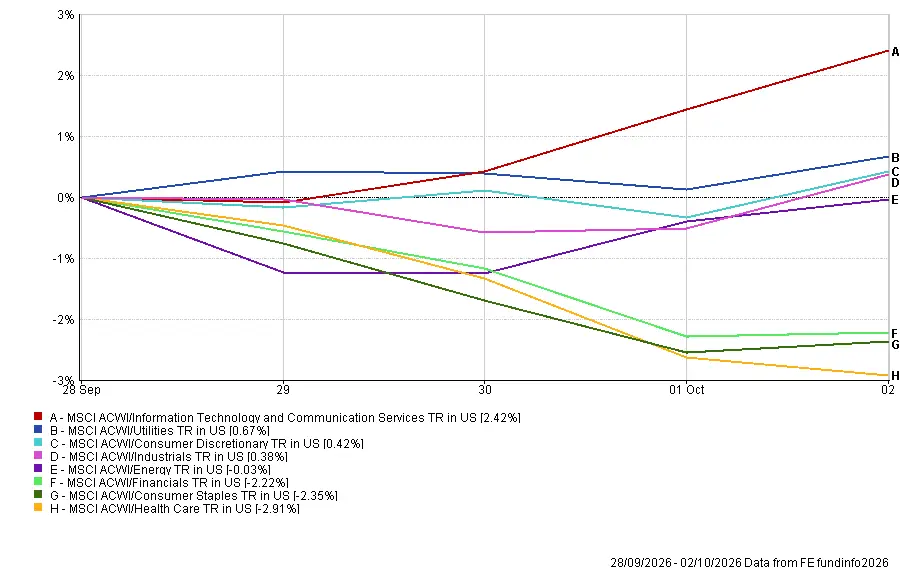
Teknologi Maklumat dan Perkhidmatan Komunikasi merupakan sektor terkuat, mencatat kenaikan 2.42%, apabila syarikat berkaitan kecerdasan buatan dan semikonduktor terus menarik permintaan pelabur. Utiliti maju 0.67%, Barangan Pengguna Budi Bicara naik 0.42% dan Industri mencatat kenaikan 0.38%.
Tenaga merosot 0.03%, manakala Kewangan jatuh 2.22% dan Barangan Pengguna Asasi hilang 2.35%. Penjagaan Kesihatan merupakan sektor paling lemah, merosot 2.91%. Corak ini menunjukkan kekuatan berterusan dalam teknologi bersama-sama kelemahan yang lebih luas merentasi kawasan kewangan dan defensif.
Prestasi Sektor 28 September – 2 Oktober 2026
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lepas bukan petunjuk prestasi masa hadapan yang boleh dipercayai. Data setakat 2 Oktober 2026.
Pasaran Serantau
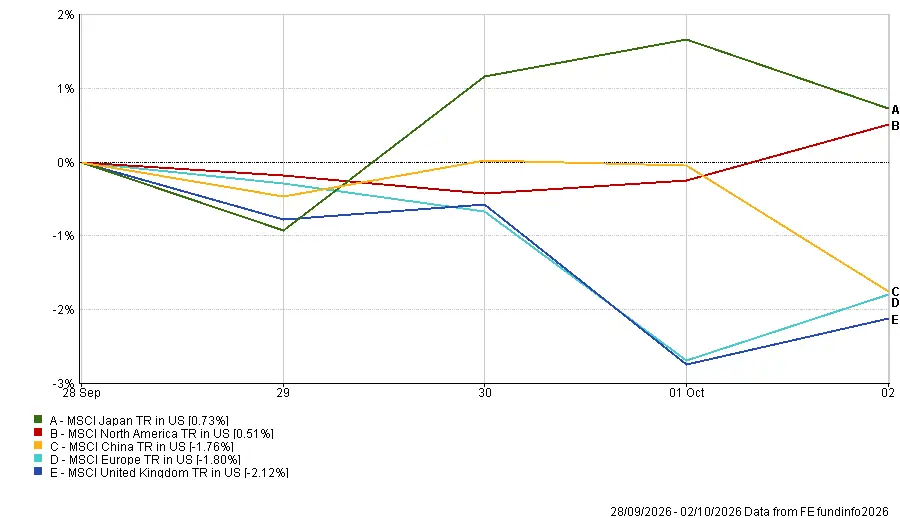
Jepun mengetuai prestasi serantau, dengan MSCI Japan TR mencatat kenaikan 0.73% dalam terma dolar AS, disokong oleh peningkatan keyakinan perniagaan dan kekuatan dalam saham berkaitan teknologi.
Amerika Utara mencatat kenaikan 0.51%, manakala China merosot 1.76%. Eropah jatuh 1.80%, dengan United Kingdom menjadi rantau paling lemah pada -2.12% apabila kebimbangan inflasi dan fiskal menekan sentimen.
Dolar AS yang lebih kukuh juga mengurangkan pulangan yang diterjemahkan daripada beberapa pasaran luar negara.
Prestasi Serantau 28 September – 2 Oktober 2026
Sumber: FE Analytics. Semua indeks jumlah pulangan dalam USD. Prestasi lepas bukan petunjuk prestasi masa hadapan yang boleh dipercayai. Data setakat 2 Oktober 2026.
Pasaran Mata Wang
Dolar AS mengukuh berbanding euro dan yen apabila hasil Perbendaharaan yang tinggi serta kebimbangan mengenai inflasi Eropah dan keadaan fiskal menyokong mata wang tersebut.
EUR/USD bergerak daripada paras pembukaan Isnin pada 1.1388 untuk ditutup pada 1.1254 pada hari Jumaat, menjadikan euro lebih lemah berbanding dolar.
GBP/USD bergerak daripada 1.3245 kepada 1.3243, menjadikan sterling hampir tidak berubah tetapi sedikit lebih lemah berbanding dolar.
USD/JPY meningkat daripada 157.23 kepada 157.86, bermakna yen melemah walaupun keyakinan perniagaan Jepun bertambah baik. Jurang antara hasil AS yang tinggi dan kadar faedah Jepun terus menyokong dolar.
GBP/JPY meningkat daripada paras pembukaan Isnin pada 208.33 kepada penutupan Jumaat pada 209.04. Oleh itu, sterling mengukuh berbanding yen sepanjang minggu.
Prospek dan Minggu Hadapan
Perhatian kini beralih kepada minit mesyuarat September Rizab Persekutuan pada hari Rabu. Para pelabur akan mencari butiran lanjut mengenai keputusan menaikkan kadar faedah dan sama ada penggubal dasar masih melihat kenaikan lain sebagai sesuai berikutan pertumbuhan pekerjaan yang lebih lemah.
Tinjauan perkhidmatan ISM AS, data perdagangan, tuntutan faedah pengangguran mingguan dan indeks sentimen pengguna awal Universiti Michigan juga akan diterbitkan, memberikan isyarat lanjut mengenai aktiviti ekonomi, pekerjaan dan jangkaan inflasi.
Di Eropah, komunikasi ECB dan data ekonomi akan dipantau untuk petunjuk pengetatan selanjutnya. Bank Rizab New Zealand juga akan menyampaikan keputusan dasar terbarunya, manakala pasaran China dibuka semula selepas cuti Minggu Emas.
Dalam kalendar korporat, PepsiCo dan Delta Air Lines melaporkan keputusan suku tahunan, memberikan gambaran lanjut mengenai perbelanjaan pengguna, permintaan perjalanan dan tekanan kos.
Hasil bon, harga minyak dan perkembangan di Timur Tengah juga berkemungkinan kekal sebagai pengaruh penting ke atas sentimen.
Dengan pekerjaan AS yang menyejuk tetapi inflasi masih tinggi, soalan utama adalah sama ada data pasaran buruh yang lebih lemah akan mencukupi untuk mengurangkan hujah bagi kenaikan kadar Fed yang seterusnya.