



Bilan de Marché T3 2026 : Le Pétrole, l'Inflation et la Hausse des Taux Redessinent les Marchés Mondiaux


Table des matières
Notre Bilan de Marché T3 2026 analyse un trimestre marqué par le retour des pressions inflationnistes. La flambée des prix du pétrole et la hausse des rendements obligataires ont persisté. Les principaux marchés actions ont fait preuve d’une résilience surprenante.
Le troisième trimestre 2026 a mis à l’épreuve la résilience que les marchés avaient retrouvée au cours du T2. Après que la baisse des prix de l’énergie et la modération de l’inflation avaient contribué à restaurer la confiance plus tôt dans l’année, le T3 a apporté un brusque retournement. Les prix du pétrole ont flambé sous l’effet des tensions au Moyen-Orient qui ont perturbé les marchés de l’énergie. Les inquiétudes inflationnistes sont revenues, et les rendements obligataires mondiaux ont fortement progressé.
Malgré ces pressions, les marchés actions ont fait preuve d’une résilience remarquable. La solidité des résultats des entreprises, les investissements continus dans l’intelligence artificielle et la vigueur de l’activité économique ont contribué à compenser l’impact du durcissement des conditions financières. Toutefois, la hiérarchie des marchés a de nouveau évolué, l’énergie revenant au premier plan tandis que plusieurs secteurs cycliques et défensifs peinent.
Il en résulte un trimestre défini moins par un appétit généralisé pour le risque que par une sélectivité accrue entre marchés et secteurs. Les actions sont restées positives sur plusieurs grands marchés, mais la hausse des coûts d’emprunt et le retour des risques inflationnistes ont créé un contexte plus difficile pour les obligations et les actifs sensibles aux taux d’intérêt.
Environnement Macroéconomique
Les conditions économiques ont divergé entre les régions au cours du T3, la hausse des prix de l’énergie, le retour des pressions inflationnistes et l’évolution des anticipations en matière de politique monétaire ayant façonné les perspectives mondiales.
États-Unis
L’économie américaine est restée résiliente au cours du T3, soutenue par la consommation des ménages, la solidité de l’investissement des entreprises et la poursuite des dépenses en capital liées à l’intelligence artificielle. Le marché du travail est resté relativement stable, tandis que l’activité économique a continué de progresser à un rythme soutenu. Cependant, la forte hausse des prix de l’énergie a compliqué les perspectives d’inflation, annulant une partie des progrès accomplis au T2.
La Réserve fédérale a maintenu ses taux inchangés en juillet avant de relever la fourchette cible des fonds fédéraux de 25 points de base à 3,75 %-4,00 % en septembre, l’inflation restant supérieure à l’objectif. Bien que certaines mesures de l’inflation aient montré des signes de modération en fin de trimestre, les responsables de la politique monétaire ont continué à trouver un équilibre entre les pressions persistantes sur les prix et un marché du travail globalement sain. L’anticipation d’un durcissement de la politique monétaire a contribué à une hausse significative des rendements des bons du Trésor au cours du trimestre.
Europe
L’Europe a été confrontée à une combinaison plus difficile de hausse des prix de l’énergie et de croissance atone. La nouvelle augmentation des coûts du pétrole et de l’énergie a pesé sur les entreprises et les ménages, tandis que l’inflation s’est accélérée dans plusieurs grandes économies de la zone euro vers la fin du trimestre.
La Banque centrale européenne a répondu en relevant ses taux directeurs de 25 points de base en septembre, invoquant les pressions inflationnistes persistantes liées au conflit au Moyen-Orient. Malgré ces vents contraires, l’économie de la zone euro s’est montrée plus résiliente que prévu, soutenue par l’amélioration de l’activité manufacturière, les dépenses en infrastructures et en défense, ainsi que les investissements continus dans la technologie. Néanmoins, la hausse des coûts d’emprunt et le retour des inquiétudes inflationnistes ont pesé sur les marchés financiers européens.
Asie et Marchés Émergents
Les performances en Asie sont restées mitigées, bien que le Japon et la Chine se soient tous deux améliorés au cours du trimestre. Le Japon a continué de bénéficier des réformes d’entreprises, de l’amélioration des résultats et d’un intérêt accru des investisseurs, tandis que les anticipations d’une nouvelle normalisation de la politique monétaire ont soutenu le yen japonais.
La Chine a montré de timides signes de stabilisation après une longue période de faiblesse. Les décideurs ont introduit des mesures de soutien supplémentaires en faveur des infrastructures, de l’investissement technologique et du marché immobilier, tandis que l’activité manufacturière s’est améliorée vers la fin du trimestre. Cependant, la faiblesse de la consommation intérieure et les défis persistants du secteur immobilier ont maintenu la reprise globale sur une trajectoire inégale. Les marchés émergents dans leur ensemble ont subi des pressions dues à la hausse des rendements mondiaux et à l’augmentation des coûts de l’énergie.
Les Actions Mondiales Restent Résilientes Malgré la Hausse des Taux
Les actions mondiales ont fait preuve d’une résilience surprenante au cours du T3, malgré une forte hausse des prix du pétrole et des coûts d’emprunt.
États-Unis
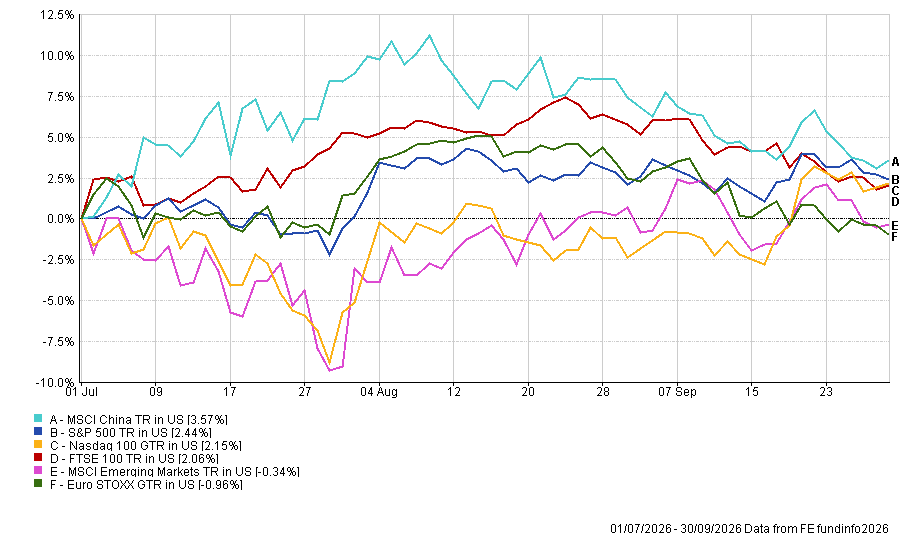
Les actions américaines ont prolongé leur redressement, bien que les gains aient été considérablement plus modérés qu’au T2. Le S&P 500 a progressé de 2,44 %, tandis que le Nasdaq 100 a gagné 2,15 %. L’engouement persistant pour l’intelligence artificielle et la solidité des résultats des entreprises ont contribué à compenser l’impact de la hausse des rendements des bons du Trésor et du durcissement de la politique monétaire.
Europe
Les marchés européens ont souffert de la hausse des coûts de l’énergie et du retour des pressions inflationnistes qui ont pesé sur le sentiment. L’Euro STOXX a reculé de 0,96 %, tandis que le FTSE 100 a progressé de 2,06 %, soutenu par sa plus grande exposition aux sociétés du secteur de l’énergie et des matières premières.
Asie et Marchés Émergents
L’Asie a offert un tableau plus positif. Le MSCI Chine a progressé de 3,57 %, effaçant une partie de sa faiblesse du T2, le soutien des politiques et l’amélioration des données manufacturières ayant favorisé le sentiment. Le Japon a été la grande région la plus performante, avec un rendement de 5,46 %. L’indice MSCI Marchés Émergents au sens large a reculé de 0,34 %, reflétant la pression exercée par la hausse des coûts d’emprunt mondiaux et une divergence significative entre les marchés individuels.
Performance des Marchés Actions Mondiaux T3 2026
Rotation Sectorielle et Thèmes de Marché
Derrière la performance globale des actions, les rendements sectoriels ont considérablement divergé, la hausse des prix de l’énergie et des rendements obligataires ayant reconfiguré la hiérarchie des marchés.
L’Énergie Revient au Premier Plan
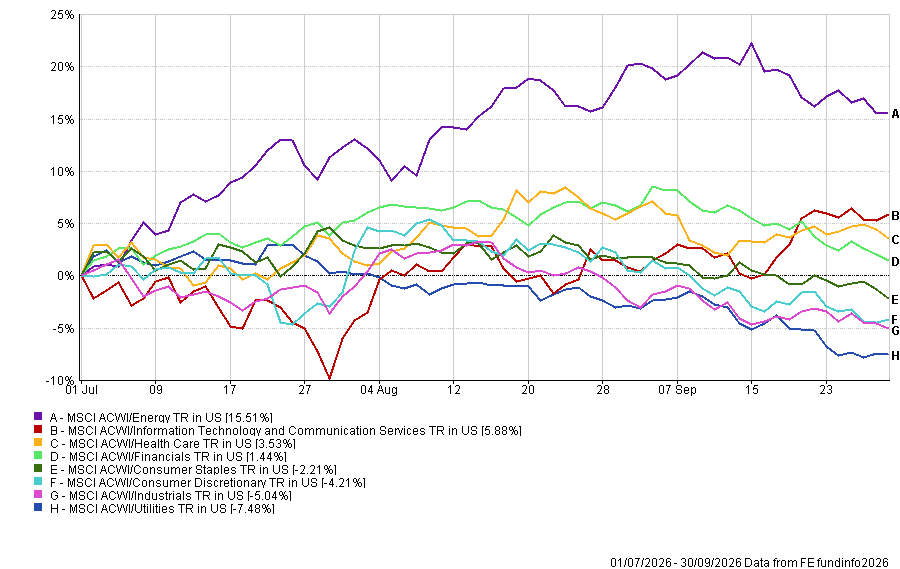
L’énergie a retrouvé sa place de leader au cours du T3, progressant de 15,51 % avec la flambée des prix du pétrole. Ce brusque retournement par rapport au T2 a reflété le regain de risque géopolitique et les perturbations des flux d’énergie en provenance du Moyen-Orient, qui ont poussé les prix du brut nettement à la hausse et amélioré les perspectives de résultats des producteurs d’énergie.
La Technologie Reste Résiliente
Les technologies de l’information et les services de communication ont progressé de 5,88 %, démontrant que l’enthousiasme autour de l’intelligence artificielle est resté intact malgré la hausse des rendements obligataires. Les dépenses continues en infrastructures d’IA, en semi-conducteurs et en centres de données ont soutenu le secteur, bien que les rendements aient été considérablement plus mesurés après le rallye exceptionnel du T2.
Les Secteurs Sensibles aux Taux en Difficulté
La hausse des rendements obligataires a créé un environnement plus difficile ailleurs. Les services aux collectivités ont chuté de 7,48 %, en faisant le secteur le moins performant, tandis que les valeurs industrielles ont reculé de 5,04 % et la consommation discrétionnaire de 4,21 %. La consommation courante a également décliné de 2,21 %. La santé et les financières se sont montrées plus résilientes, progressant respectivement de 3,53 % et 1,44 %.
Performance Sectorielle Mondiale T3 2026
Les Obligations sous Pression avec la Hausse des Rendements
Les marchés obligataires ont traversé un trimestre difficile, la hausse des prix de l’énergie ayant ravivé les inquiétudes inflationnistes et conduit les investisseurs à réévaluer les perspectives de la politique monétaire mondiale. Les rendements des emprunts d’État ont fortement progressé, effaçant une grande partie de l’environnement plus constructif observé au T2.
Les obligations d’État en euros ont reculé de 4,4 %, tandis que les obligations indexées sur l’inflation ont baissé de 3,7 % et le crédit investment grade américain de 3,3 %. La dette des marchés émergents a enregistré un rendement de -2,8 %, tandis que les obligations investment grade en euros et les bons du Trésor américain ont chuté respectivement de 2,5 % et 2,4 %.
Le haut rendement s’est montré relativement plus résilient, le haut rendement en euros et américain reculant respectivement de 1,8 % et 1,9 %. Cette solidité relative reflétait la confiance persistante dans les fondamentaux des entreprises, mais la tendance générale reflétait le retour du risque inflationniste et les anticipations d’une persistance des taux à un niveau élevé, qui ont de nouveau exercé une pression sur les actifs sensibles à la duration.
Performance des Obligations T3 2026
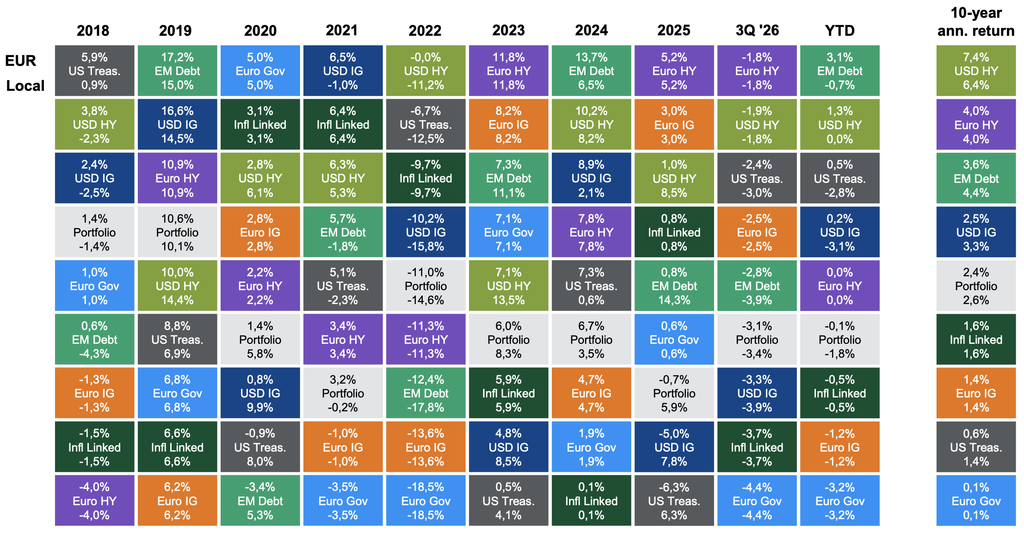
Le document mentionne également UK Gilts Bloomberg Sterling Gilts ; US Treasuries Bloomberg US Agg. Gov. – Treasury ; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. Portefeuille hypothétique (à titre illustratif uniquement) : 20 % UK Gilts ; 15 % US Treasuries ; 10 % Linkers ; 15 % US IG ; 10 % GBP IG ; 10 % US HY ; 5 % EUR HY ; 15 % EM Debt. Les rendements sont non couverts en euros et en devises locales. Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Guide des marchés – EMEA. Données au 30 septembre 2026.
Matières Premières et Devises : L’Énergie Inverse la Tendance
Les marchés des matières premières ont reflété bon nombre des forces qui ont façonné le contexte général du T3, l’énergie enregistrant le mouvement le plus significatif du trimestre.
La Flambée du Pétrole
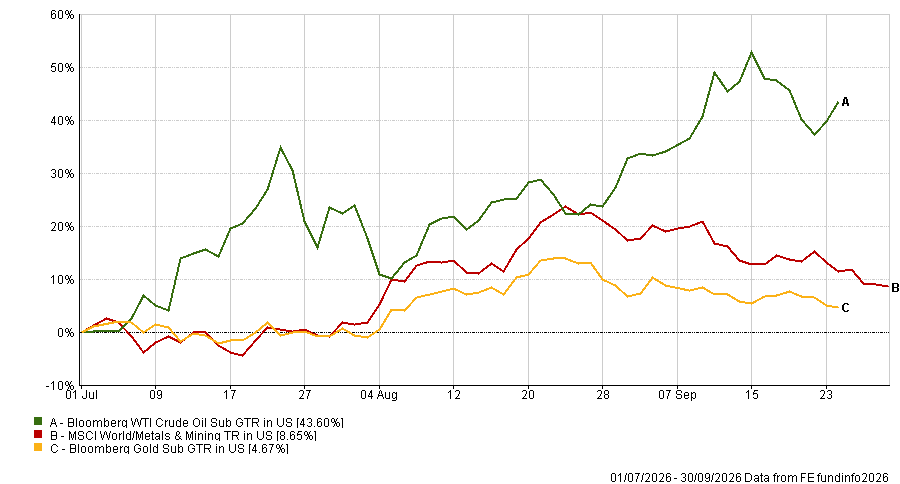
Le mouvement de marché le plus significatif du T3 est venu de l’énergie. Le brut WTI a bondi de 43,60 %, effaçant son fort recul du T2, le conflit au Moyen-Orient ayant perturbé les flux d’énergie régionaux et accru les inquiétudes concernant l’offre mondiale. Le pétrole est remonté au-dessus de 100 dollars le baril au cours du trimestre, contribuant directement au retour des inquiétudes inflationnistes et à la révision des anticipations mondiales en matière de taux d’intérêt.
L’Or et les Métaux Progressent
L’or a progressé de 4,67 %, soutenu par l’incertitude géopolitique et la demande d’actifs défensifs, malgré la hausse des rendements obligataires. L’indice MSCI World Metals & Mining a progressé de 8,65 %, porté par les investissements en infrastructures, la demande stratégique en matières premières industrielles et les dépenses continues liées aux infrastructures technologiques et à l’IA.
Performance des Matières Premières T3 2026
Marchés des Changes
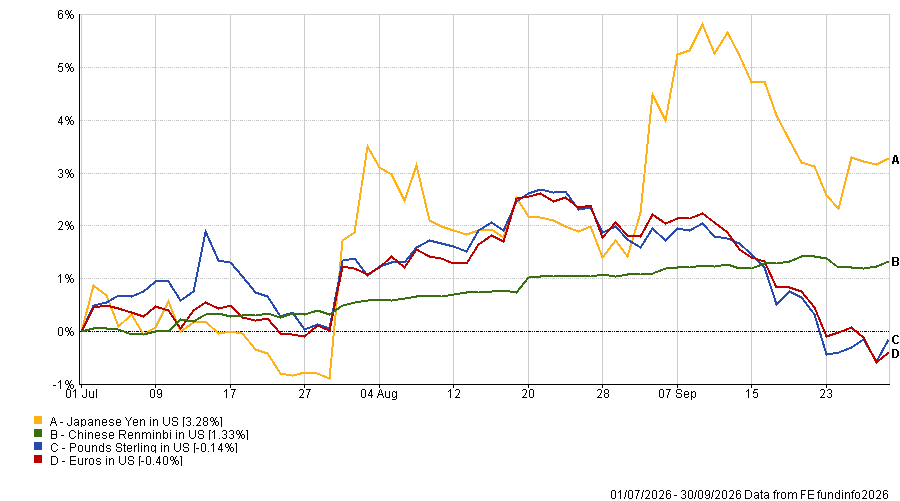
Les mouvements de devises sont restés relativement contenus, bien que le yen japonais se soit renforcé de 3,28 % avec la montée des anticipations d’une nouvelle normalisation de la politique de la Banque du Japon. Le renminbi chinois a progressé de 1,33 %, tandis que la livre sterling a reculé de 0,14 % et l’euro de 0,40 % par rapport au dollar américain.
Performance des Devises T3 2026
Perspectives de Marché T4 2026
À l’entrée dans le dernier trimestre de 2026, les perspectives sont devenues plus complexes. La croissance économique reste résiliente et les résultats des entreprises continuent d’apporter un soutien aux actions, mais le retour des pressions inflationnistes a remis en question les anticipations d’un assouplissement de la politique monétaire.
Les prix de l’énergie sont susceptibles de rester un moteur important à la fois de l’inflation et du sentiment de marché. La persistance des perturbations au Moyen-Orient pourrait maintenir les prix du pétrole à un niveau élevé, pesant sur les consommateurs et les entreprises tout en limitant la capacité des banques centrales à assouplir leur politique monétaire. Parallèlement, les investissements importants dans l’intelligence artificielle et les infrastructures numériques continuent d’apporter une source structurelle de croissance.
Sur les marchés actions, les brusques rotations observées tout au long de 2026 illustrent à quel point la hiérarchie des marchés a évolué entre les secteurs. L’énergie a repris les rênes, tandis que la technologie continue de bénéficier d’investissements structurels à long terme malgré la hausse des rendements. Les rendements obligataires ont progressé, tandis que l’inflation persistante et les préoccupations budgétaires continuent de façonner les perspectives pour les actifs sensibles à la duration.
L’interaction entre croissance, prix de l’énergie, inflation et politique monétaire devrait donc rester au cœur des perspectives de marché tout au long du dernier trimestre de 2026.
Perspectives
Le T3 a démontré la résilience des marchés actions mondiaux malgré une forte hausse des prix du pétrole, le retour des pressions inflationnistes et un trimestre difficile pour les obligations. La hiérarchie des marchés s’est orientée vers l’énergie, tandis que la technologie est restée soutenue par les investissements continus dans l’intelligence artificielle et les infrastructures numériques.
L’attention se tourne désormais vers la question de savoir si la hausse des prix de l’énergie continue de se répercuter sur l’inflation et comment les banques centrales y répondront. La trajectoire des rendements obligataires, de la politique monétaire et des résultats des entreprises sera déterminante pour savoir si la résilience des actions peut se poursuivre au cours du dernier trimestre de 2026.
La hiérarchie des marchés continuant d’évoluer, le T4 débute dans un contexte d’activité économique résiliente, de conditions financières plus strictes et d’une incertitude renouvelée autour de l’inflation.
Vous souhaitez rester informé ? Découvrez nos dernières Analyses de Marché ou approfondissez vos connaissances avec nos Guides Éducatifs.