



Tinjauan Pasar Q3 2026: Minyak, Inflasi, dan Suku Bunga Tinggi Membentuk Ulang Pasar Global


Tinjauan Pasar Q3 2026 kami mengkaji satu kuartal yang dibentuk oleh tekanan inflasi yang kembali muncul. Lonjakan harga minyak dan kenaikan imbal hasil obligasi terus berlanjut. Pasar ekuitas utama tetap menunjukkan ketahanan yang mengejutkan.
Kuartal ketiga tahun 2026 menguji ketahanan yang telah diperoleh kembali oleh pasar selama Q2. Setelah penurunan harga energi dan meredanya inflasi membantu memulihkan kepercayaan diri lebih awal dalam tahun ini, Q3 membawa pembalikan yang tajam. Harga minyak melonjak karena konflik di Timur Tengah mengguncang pasar energi. Kekhawatiran inflasi kembali muncul, dan imbal hasil obligasi global bergerak naik secara signifikan.
Meski menghadapi tekanan-tekanan tersebut, pasar ekuitas terbukti sangat tangguh. Laba korporasi yang kuat, investasi yang terus berlanjut dalam kecerdasan buatan, dan aktivitas ekonomi yang kokoh membantu mengimbangi dampak dari kondisi keuangan yang lebih ketat. Namun demikian, kepemimpinan pasar kembali bergeser, dengan sektor energi kembali ke garis terdepan sementara beberapa sektor siklikal dan defensif mengalami tekanan.
Hasilnya adalah sebuah kuartal yang lebih dicirikan oleh selektivitas di berbagai pasar dan sektor, bukan oleh selera risiko yang merata. Ekuitas tetap positif di beberapa pasar utama, namun meningkatnya biaya pinjaman dan kembalinya risiko inflasi menciptakan latar belakang yang lebih menantang bagi pendapatan tetap dan aset yang sensitif terhadap suku bunga.
Lanskap Makroekonomi
Kondisi ekonomi berbeda-beda antarwilayah selama Q3 karena harga energi yang lebih tinggi, tekanan inflasi yang kembali muncul, dan perubahan ekspektasi kebijakan moneter membentuk prospek global.
Amerika Serikat
Perekonomian AS tetap tangguh selama Q3, didukung oleh pengeluaran konsumen, investasi bisnis yang kuat, dan belanja modal yang terus berlanjut terkait kecerdasan buatan. Pasar tenaga kerja tetap relatif stabil, sementara aktivitas ekonomi terus berkembang dengan laju yang solid. Namun demikian, kenaikan tajam harga energi mempersulit prospek inflasi, membalikkan sebagian kemajuan yang terlihat selama Q2.
Federal Reserve mempertahankan suku bunga pada bulan Juli sebelum menaikkan kisaran target suku bunga dana federal sebesar 25 basis poin menjadi 3,75%-4,00% pada bulan September karena inflasi tetap di atas target. Meskipun beberapa ukuran inflasi menunjukkan tanda-tanda meredanya menjelang akhir kuartal, para pembuat kebijakan terus menyeimbangkan tekanan harga yang persisten dengan pasar tenaga kerja yang secara umum tetap sehat. Pergeseran ke arah ekspektasi kebijakan yang lebih ketat berkontribusi pada kenaikan signifikan imbal hasil Treasury selama kuartal tersebut.
Eropa
Eropa menghadapi kombinasi yang lebih menantang berupa harga energi yang lebih tinggi dan pertumbuhan yang lesu. Kenaikan kembali biaya minyak dan energi memberikan tekanan pada dunia usaha dan rumah tangga, sementara inflasi meningkat di beberapa ekonomi utama zona euro menjelang akhir kuartal.
Bank Sentral Eropa merespons dengan menaikkan suku bunga utamanya sebesar 25 basis poin pada bulan September, mengutip tekanan inflasi yang persisten terkait dengan konflik Timur Tengah. Meskipun menghadapi hambatan-hambatan ini, perekonomian zona euro tetap lebih tangguh dari yang diperkirakan, didukung oleh peningkatan aktivitas manufaktur, pengeluaran infrastruktur dan pertahanan, serta investasi teknologi yang berkelanjutan. Meski demikian, meningkatnya biaya pinjaman dan kekhawatiran inflasi yang kembali muncul menekan pasar keuangan Eropa.
Asia & Pasar Berkembang
Kinerja di seluruh Asia tetap beragam, meskipun Jepang dan Tiongkok keduanya membaik selama kuartal tersebut. Jepang terus mendapat manfaat dari reformasi korporasi, peningkatan laba, dan minat investor yang semakin kuat, sementara ekspektasi normalisasi kebijakan moneter lebih lanjut mendukung Yen Jepang.
Tiongkok menunjukkan tanda-tanda stabilisasi yang masih tentatif setelah periode kelemahan yang berkepanjangan. Para pembuat kebijakan memperkenalkan dukungan tambahan untuk infrastruktur, investasi teknologi, dan pasar properti, sementara aktivitas manufaktur membaik menjelang akhir kuartal. Namun, konsumsi domestik yang lemah dan tantangan sektor properti yang berkelanjutan berarti pemulihan yang lebih luas tetap tidak merata. Pasar berkembang secara umum menghadapi tekanan dari imbal hasil global yang meningkat dan biaya energi yang lebih tinggi.
Ekuitas Global Tetap Tangguh Meski Suku Bunga Naik
Ekuitas global tetap menunjukkan ketahanan yang mengejutkan selama Q3 meskipun terjadi kenaikan signifikan pada harga minyak dan biaya pinjaman.
Amerika Serikat
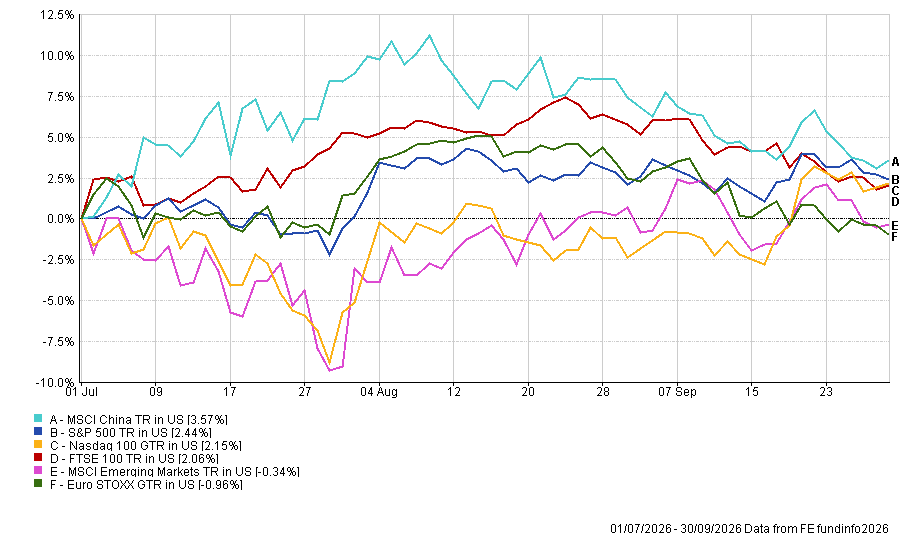
Ekuitas AS melanjutkan pemulihannya, meskipun kenaikannya jauh lebih moderat dibandingkan Q2. S&P 500 naik 2,44%, sementara Nasdaq 100 menguat 2,15%. Antusiasme yang terus berlanjut seputar kecerdasan buatan dan laba korporasi yang kuat membantu mengimbangi dampak dari kenaikan imbal hasil Treasury dan kebijakan moneter yang lebih ketat.
Eropa
Pasar Eropa mengalami tekanan karena biaya energi yang lebih tinggi dan tekanan inflasi yang kembali muncul menekan sentimen. Euro STOXX turun 0,96%, sementara FTSE 100 naik 2,06%, didukung oleh eksposurnya yang lebih besar terhadap perusahaan-perusahaan terkait energi dan komoditas.
Asia & Pasar Berkembang
Asia memberikan gambaran yang lebih positif. MSCI China naik 3,57%, membalikkan sebagian kelemahannya di Q2 seiring dukungan kebijakan dan membaiknya data manufaktur meningkatkan sentimen. Jepang menjadi wilayah utama terkuat, dengan imbal hasil mencapai 5,46%. Indeks MSCI Pasar Berkembang yang lebih luas sedikit melemah 0,34%, mencerminkan tekanan dari meningkatnya biaya pinjaman global dan divergensi yang signifikan antara pasar-pasar individual.
Kinerja Pasar Ekuitas Global Q3 2026
Rotasi Sektor dan Tema Pasar
Di balik kinerja ekuitas secara keseluruhan, imbal hasil sektoral berdivergensi secara signifikan karena harga energi yang lebih tinggi dan imbal hasil obligasi membentuk ulang kepemimpinan pasar.
Energi Kembali ke Garis Terdepan
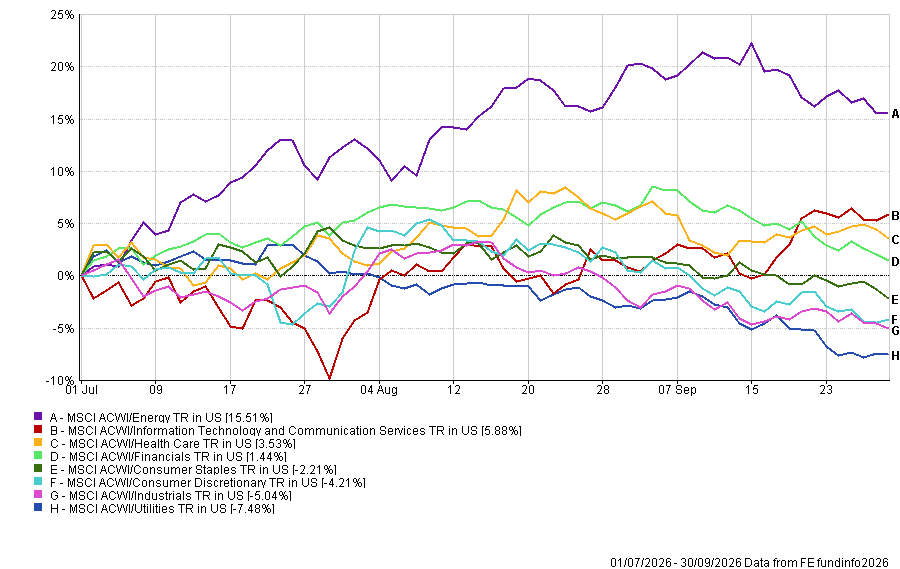
Energi kembali merebut kepemimpinan pasar selama Q3, naik 15,51% seiring lonjakan harga minyak. Pembalikan tajam dari Q2 mencerminkan kembalinya risiko geopolitik dan gangguan terhadap aliran energi Timur Tengah, yang mendorong harga minyak mentah naik secara signifikan dan memperbaiki prospek laba bagi produsen energi.
Teknologi Tetap Tangguh
Teknologi Informasi dan Layanan Komunikasi naik 5,88%, menunjukkan bahwa antusiasme seputar kecerdasan buatan tetap terjaga meskipun imbal hasil obligasi meningkat. Belanja yang terus berlanjut pada infrastruktur AI, semikonduktor, dan pusat data mendukung sektor ini, meskipun imbal hasilnya jauh lebih terukur menyusul reli luar biasa di Q2.
Sektor Sensitif Suku Bunga Mengalami Tekanan
Imbal hasil obligasi yang lebih tinggi menciptakan lingkungan yang lebih sulit di tempat lain. Utilitas turun 7,48%, menjadikannya sektor dengan kinerja terlemah, sementara industri turun 5,04% dan barang konsumsi diskresioner turun 4,21%. Barang konsumsi pokok juga turun 2,21%. Layanan kesehatan dan keuangan terbukti lebih tangguh, masing-masing naik 3,53% dan 1,44%.
Kinerja Sektor Global Q3 2026
Pendapatan Tetap Tertekan Seiring Imbal Hasil Obligasi Naik
Pasar obligasi menghadapi kuartal yang sulit karena kenaikan harga energi menghidupkan kembali kekhawatiran inflasi dan investor mempertimbangkan ulang prospek kebijakan moneter global. Imbal hasil obligasi pemerintah bergerak naik secara signifikan, membalikkan sebagian besar lingkungan yang lebih konstruktif yang terlihat selama Q2.
Obligasi pemerintah Euro turun 4,4%, sementara obligasi terindeks inflasi turun 3,7% dan kredit investasi grade AS turun 3,3%. Utang pasar berkembang memberikan imbal hasil -2,8%, sementara obligasi investasi grade Euro dan US Treasury masing-masing turun 2,5% dan 2,4%.
Imbal hasil tinggi terbukti relatif lebih tangguh, dengan imbal hasil tinggi Euro dan AS masing-masing turun 1,8% dan 1,9%. Kekuatan relatif ini mencerminkan kepercayaan yang terus berlanjut pada fundamental korporasi, namun tren yang lebih luas mencerminkan kembalinya risiko inflasi dan ekspektasi bahwa suku bunga bisa tetap lebih tinggi untuk jangka lebih lama yang kembali memberikan tekanan pada aset yang sensitif terhadap durasi.
Kinerja Pendapatan Tetap Q3 2026
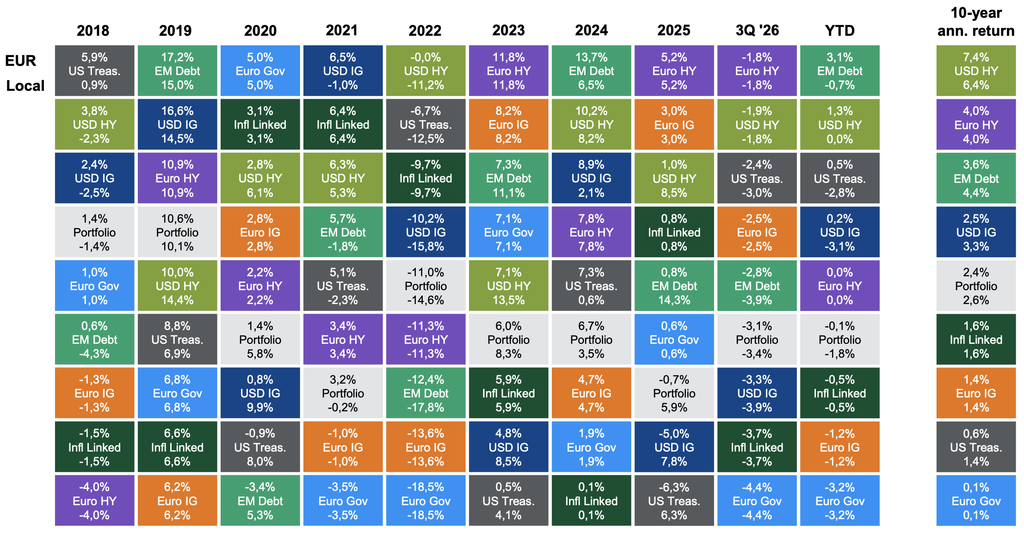
Dokumen ini juga mencatat UK Gilts Bloomberg Sterling Gilts; US Treasuries Bloomberg US Agg. Gov. – Treasury; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. Portofolio hipotetis (hanya ilustrasi): 20% UK Gilts; 15% US Treasuries; 10% Linkers; 15% US IG; 10% GBP IG; 10% US HY; 5% EUR HY; 15% EM Debt. Imbal hasil tidak dilindung nilai dalam euro dan mata uang lokal. Kinerja masa lalu bukan merupakan indikator yang andal untuk hasil masa depan. Panduan Pasar – EMEA. Data per 30 September 2026.
Komoditas dan Mata Uang: Energi Berbalik Arah
Pasar komoditas mencerminkan banyak kekuatan yang membentuk latar belakang Q3 secara keseluruhan, dengan energi mencatat pergerakan paling signifikan sepanjang kuartal.
Minyak Melonjak
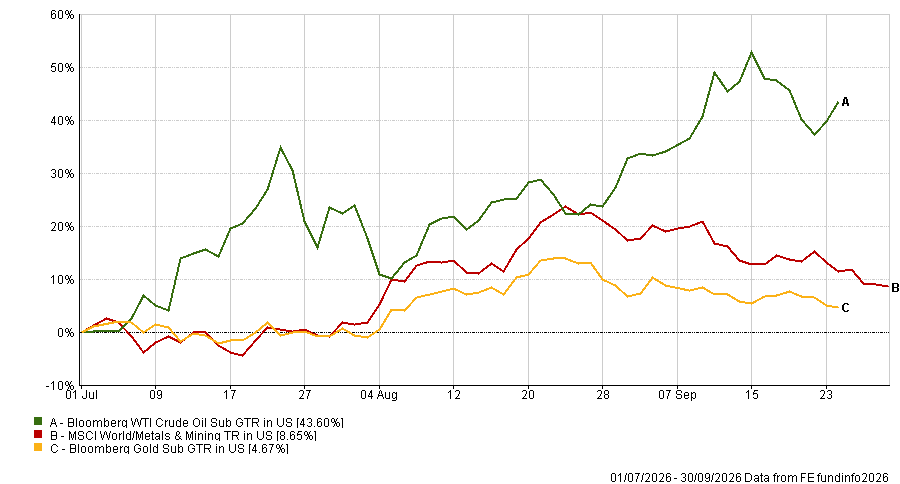
Pergerakan pasar paling signifikan di Q3 berasal dari energi. Minyak mentah WTI melonjak 43,60%, membalikkan penurunan tajamnya di Q2 karena konflik Timur Tengah mengganggu aliran energi regional dan meningkatkan kekhawatiran seputar pasokan global. Harga minyak kembali di atas $100 per barel selama kuartal tersebut, berkontribusi langsung pada kembalinya kekhawatiran inflasi dan penilaian ulang ekspektasi suku bunga global.
Emas dan Logam Menguat
Emas naik 4,67%, didukung oleh ketidakpastian geopolitik dan permintaan terhadap aset defensif meskipun imbal hasil obligasi meningkat. Indeks MSCI World Metals & Mining naik 8,65%, didukung oleh investasi infrastruktur, permintaan strategis untuk komoditas industri, dan belanja yang terus berlanjut terkait infrastruktur teknologi dan AI.
Kinerja Komoditas Q3 2026
Pasar Mata Uang
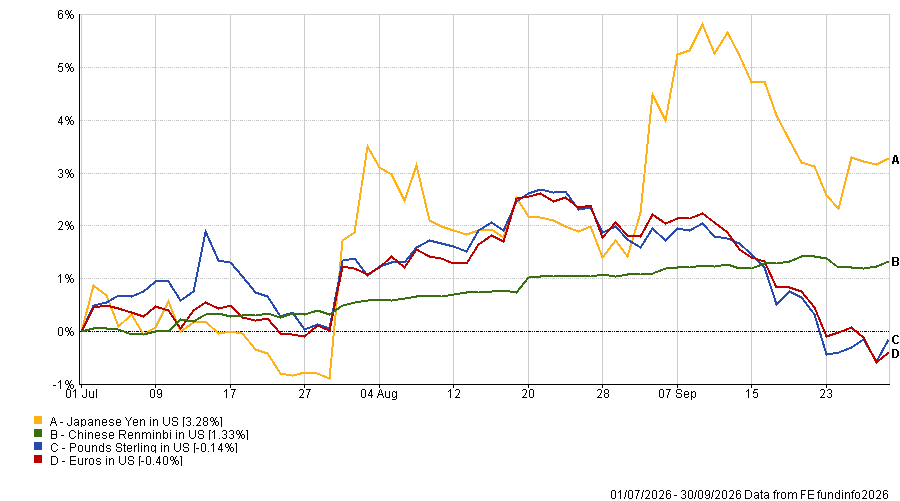
Pergerakan mata uang tetap relatif terkendali, meskipun Yen Jepang menguat 3,28% seiring meningkatnya ekspektasi normalisasi kebijakan Bank of Japan lebih lanjut. Renminbi Tiongkok naik 1,33%, sementara Sterling turun 0,14% dan Euro melemah 0,40% terhadap dolar AS.
Kinerja Mata Uang Q3 2026
Prospek Pasar Q4 2026
Saat pasar memasuki kuartal terakhir tahun 2026, prospeknya menjadi semakin kompleks. Pertumbuhan ekonomi tetap tangguh dan laba korporasi terus memberikan dukungan bagi ekuitas, namun kembalinya tekanan inflasi telah menantang ekspektasi untuk kebijakan moneter yang lebih longgar.
Harga energi kemungkinan akan tetap menjadi pendorong penting baik bagi inflasi maupun sentimen pasar. Gangguan yang terus berlanjut di Timur Tengah dapat mempertahankan harga minyak pada level tinggi, memberikan tekanan pada konsumen dan dunia usaha sekaligus membatasi kemampuan bank sentral untuk melonggarkan kebijakan moneter. Pada saat yang sama, investasi kuat dalam kecerdasan buatan dan infrastruktur digital terus memberikan sumber pertumbuhan struktural.
Dalam ekuitas, rotasi tajam yang terlihat sepanjang tahun 2026 menyoroti betapa signifikannya pergeseran kepemimpinan pasar antarsektor. Energi kembali merebut kepemimpinan, sementara teknologi terus mendapat manfaat dari investasi struktural jangka panjang meskipun imbal hasil lebih tinggi. Imbal hasil pendapatan tetap telah bergerak lebih tinggi, sementara inflasi yang persisten dan kekhawatiran fiskal terus membentuk prospek bagi aset yang sensitif terhadap durasi.
Interaksi antara pertumbuhan, harga energi, inflasi, dan kebijakan moneter oleh karena itu kemungkinan akan tetap menjadi inti dari prospek pasar sepanjang kuartal terakhir tahun 2026.
Melihat ke Depan
Q3 menunjukkan ketahanan pasar ekuitas global meskipun terjadi kenaikan tajam harga minyak, kembalinya tekanan inflasi, dan kuartal yang sulit bagi pendapatan tetap. Kepemimpinan pasar bergeser ke arah energi, sementara teknologi tetap mendapat dukungan dari investasi yang terus berlanjut dalam kecerdasan buatan dan infrastruktur digital.
Perhatian kini beralih pada apakah harga energi yang lebih tinggi terus merembes ke dalam inflasi dan bagaimana bank sentral meresponsnya. Jalur imbal hasil obligasi, kebijakan moneter, dan laba korporasi akan menjadi faktor penting dalam menentukan apakah ketahanan ekuitas dapat berlanjut sepanjang kuartal terakhir tahun 2026.
Dengan kepemimpinan pasar yang terus bergeser, Q4 dimulai dengan latar belakang aktivitas ekonomi yang tangguh, kondisi keuangan yang lebih ketat, dan ketidakpastian yang kembali muncul seputar inflasi.
Ingin tetap terupdate? Jelajahi Analisis Pasar terbaru kami atau pelajari lebih lanjut dengan Panduan Edukasi kami.