



Revisión de Mercados T3 2026: El Petróleo, la Inflación y las Tasas Más Altas Remodelan los Mercados Globales


Índice
- Panorama Macroeconómico
- La Renta Variable Global Mantiene su Resiliencia a Pesar del Aumento de las Tasas
- Rotación Sectorial y Temas de Mercado
- La Renta Fija Bajo Presión ante el Aumento de los Rendimientos de los Bonos
- Materias Primas y Divisas: La Energía Invierte su Rumbo
- Perspectivas de Mercado para el T4 2026
- Mirando hacia Adelante
Nuestra Revisión de Mercados del T3 2026 examina un trimestre marcado por la renovada presión inflacionaria. Los precios del petróleo se dispararon y los rendimientos de los bonos persistieron al alza. Los principales mercados de renta variable se mantuvieron sorprendentemente resilientes.
El tercer trimestre de 2026 puso a prueba la resiliencia que los mercados habían recuperado durante el T2. Tras la caída de los precios de la energía y la moderación de la inflación, que contribuyeron a restablecer la confianza a principios de año, el T3 trajo una brusca inversión. Los precios del petróleo se dispararon al tiempo que el conflicto en Oriente Medio perturbó los mercados energéticos. Las preocupaciones sobre la inflación regresaron y los rendimientos de los bonos globales subieron con fuerza.
A pesar de estas presiones, los mercados de renta variable mostraron una resiliencia notable. Los sólidos resultados empresariales, la continua inversión en inteligencia artificial y la robusta actividad económica contribuyeron a compensar el impacto del endurecimiento de las condiciones financieras. Sin embargo, el liderazgo del mercado volvió a cambiar, con el sector energético recuperando protagonismo mientras varios sectores cíclicos y defensivos enfrentaron dificultades.
El resultado fue un trimestre definido menos por un apetito generalizado por el riesgo y más por la selectividad entre mercados y sectores. La renta variable se mantuvo en positivo en varios mercados importantes, pero el aumento de los costes de endeudamiento y la renovada presión inflacionaria crearon un entorno más exigente para la renta fija y los activos sensibles a los tipos de interés.
Panorama Macroeconómico
Las condiciones económicas divergieron entre regiones durante el T3, ya que los mayores precios de la energía, la renovada presión inflacionaria y el cambio en las expectativas de política monetaria configuraron el panorama global.
Estados Unidos
La economía estadounidense se mantuvo resiliente durante el T3, impulsada por el gasto de los consumidores, la sólida inversión empresarial y la continua inversión de capital vinculada a la inteligencia artificial. El mercado laboral se mantuvo relativamente estable, mientras que la actividad económica continuó expandiéndose a un ritmo sólido. Sin embargo, el brusco aumento de los precios de la energía complicó las perspectivas de inflación, revirtiendo parte de los avances observados durante el T2.
La Reserva Federal mantuvo las tasas sin cambios en julio antes de elevar el rango objetivo de los fondos federales en 25 puntos básicos hasta el 3,75%-4,00% en septiembre, dado que la inflación se mantuvo por encima del objetivo. Aunque algunos indicadores de inflación mostraron señales de moderación hacia el final del trimestre, los responsables de política monetaria continuaron equilibrando las persistentes presiones sobre los precios frente a un mercado laboral que seguía siendo ampliamente saludable. El giro hacia unas expectativas de política más restrictiva contribuyó a una subida significativa de los rendimientos de los bonos del Tesoro durante el trimestre.
Europa
Europa se enfrentó a una combinación más desafiante de mayores precios de la energía y un crecimiento moderado. El renovado aumento de los costes del petróleo y la energía presionó a empresas y hogares, mientras que la inflación se aceleró en varias de las principales economías de la zona euro hacia el final del trimestre.
El Banco Central Europeo respondió elevando sus tipos de interés clave en 25 puntos básicos en septiembre, citando las persistentes presiones inflacionarias asociadas al conflicto en Oriente Medio. A pesar de estos vientos en contra, la economía de la zona euro se mostró más resiliente de lo esperado, apoyada por la mejora de la actividad manufacturera, el gasto en infraestructuras y defensa, y la continua inversión en tecnología. No obstante, el aumento de los costes de endeudamiento y las renovadas preocupaciones sobre la inflación pesaron sobre los mercados financieros europeos.
Asia y Mercados Emergentes
La evolución en Asia fue dispar, aunque tanto Japón como China mejoraron durante el trimestre. Japón continuó beneficiándose de la reforma corporativa, la mejora de los resultados empresariales y el mayor interés de los inversores, mientras que las expectativas de una mayor normalización de la política monetaria respaldaron al yen japonés.
China mostró señales tentativas de estabilización tras un prolongado período de debilidad. Los responsables de política económica introdujeron apoyo adicional para la infraestructura, la inversión en tecnología y el mercado inmobiliario, mientras que la actividad manufacturera mejoró hacia el final del trimestre. Sin embargo, el débil consumo interno y los continuos desafíos del sector inmobiliario supusieron que la recuperación más amplia siguiera siendo desigual. Los mercados emergentes en general enfrentaron presiones derivadas del aumento de los rendimientos globales y los mayores costes de la energía.
La Renta Variable Global Mantiene su Resiliencia a Pesar del Aumento de las Tasas
La renta variable global se mantuvo sorprendentemente resiliente durante el T3, a pesar de un aumento significativo de los precios del petróleo y de los costes de endeudamiento.
Estados Unidos
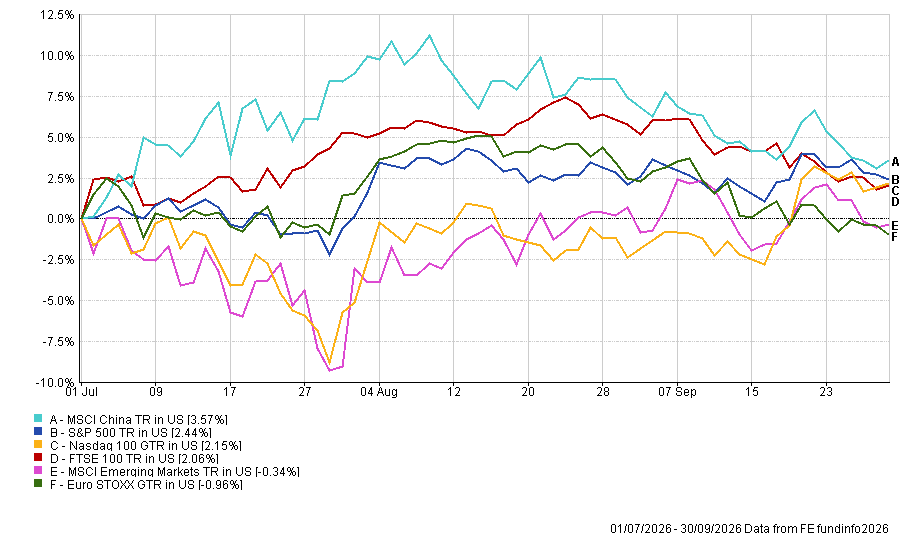
La renta variable estadounidense extendió su recuperación, aunque las ganancias fueron considerablemente más moderadas que en el T2. El S&P 500 avanzó un 2,44%, mientras que el Nasdaq 100 ganó un 2,15%. El entusiasmo continuo en torno a la inteligencia artificial y los sólidos resultados empresariales ayudaron a compensar el impacto del aumento de los rendimientos de los bonos del Tesoro y el endurecimiento de la política monetaria.
Europa
Los mercados europeos tuvieron dificultades, ya que los mayores costes de la energía y las renovadas presiones inflacionarias pesaron sobre el sentimiento. El Euro STOXX cayó un 0,96%, mientras que el FTSE 100 ganó un 2,06%, respaldado por su mayor exposición a empresas del sector energético y de materias primas.
Asia y Mercados Emergentes
Asia ofreció un panorama más positivo. El MSCI China ganó un 3,57%, revirtiendo parte de su debilidad del T2 gracias al apoyo de las políticas económicas y la mejora de los datos manufactureros, que impulsaron el sentimiento. Japón fue la región principal más destacada, con una rentabilidad del 5,46%. El índice MSCI de Mercados Emergentes más amplio retrocedió un 0,34%, reflejando la presión derivada del aumento de los costes de endeudamiento globales y la significativa divergencia entre mercados individuales.
Rendimiento de los Mercados de Renta Variable Globales en el T3 2026
Rotación Sectorial y Temas de Mercado
Más allá del rendimiento global de la renta variable, los retornos por sector divergieron considerablemente, ya que los mayores precios de la energía y los rendimientos de los bonos reconfiguraron el liderazgo del mercado.
La Energía Recupera el Protagonismo
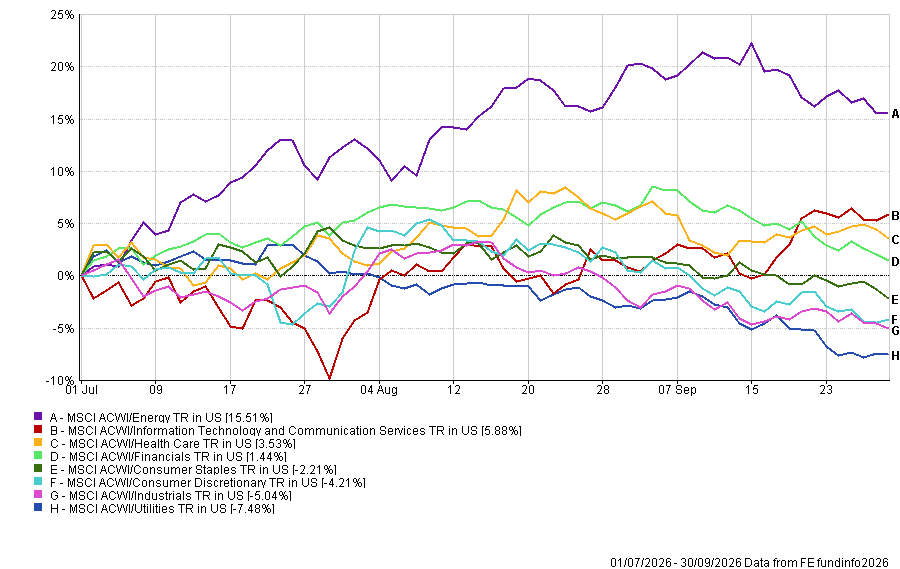
El sector energético recuperó el liderazgo del mercado durante el T3, con una subida del 15,51% impulsada por el alza de los precios del petróleo. La brusca inversión respecto al T2 reflejó el renovado riesgo geopolítico y la perturbación de los flujos energéticos en Oriente Medio, lo que empujó los precios del crudo significativamente al alza y mejoró las perspectivas de beneficios para los productores de energía.
La Tecnología se Mantiene Resiliente
Tecnología de la Información y Servicios de Comunicación ganaron un 5,88%, demostrando que el entusiasmo en torno a la inteligencia artificial se mantuvo intacto a pesar del aumento de los rendimientos de los bonos. El gasto continuo en infraestructura de IA, semiconductores y centros de datos respaldó al sector, aunque los retornos fueron considerablemente más moderados tras el excepcional repunte del T2.
Los Sectores Sensibles a las Tasas Enfrentan Dificultades
El aumento de los rendimientos de los bonos creó un entorno más difícil en otros sectores. Servicios Públicos cayó un 7,48%, convirtiéndose en el sector de peor rendimiento, mientras que Industriales descendió un 5,04% y Consumo Discrecional retrocedió un 4,21%. Consumo Básico también cayó un 2,21%. Salud y Financiero demostraron mayor resiliencia, con ganancias del 3,53% y el 1,44% respectivamente.
Rendimiento Sectorial Global en el T3 2026
La Renta Fija Bajo Presión ante el Aumento de los Rendimientos de los Bonos
Los mercados de bonos atravesaron un trimestre difícil, ya que el aumento de los precios de la energía reavivó las preocupaciones sobre la inflación y los inversores revaluaron las perspectivas de la política monetaria global. Los rendimientos de los bonos soberanos subieron con fuerza, revirtiendo gran parte del entorno más constructivo observado durante el T2.
Los bonos soberanos europeos cayeron un 4,4%, mientras que los bonos ligados a la inflación retrocedieron un 3,7% y el crédito investment grade estadounidense descendió un 3,3%. La deuda de mercados emergentes registró un retorno del -2,8%, mientras que los bonos investment grade europeos y los bonos del Tesoro estadounidense cayeron un 2,5% y un 2,4% respectivamente.
El high yield demostró ser relativamente más resiliente, con el high yield europeo y el estadounidense cayendo un 1,8% y un 1,9%. La relativa fortaleza reflejó la continua confianza en los fundamentos corporativos, aunque la tendencia más amplia reflejó cómo el renovado riesgo de inflación y las expectativas de que las tasas de interés pudieran mantenerse elevadas por más tiempo volvieron a presionar sobre los activos sensibles a la duración.
Rendimiento de la Renta Fija en el T3 2026
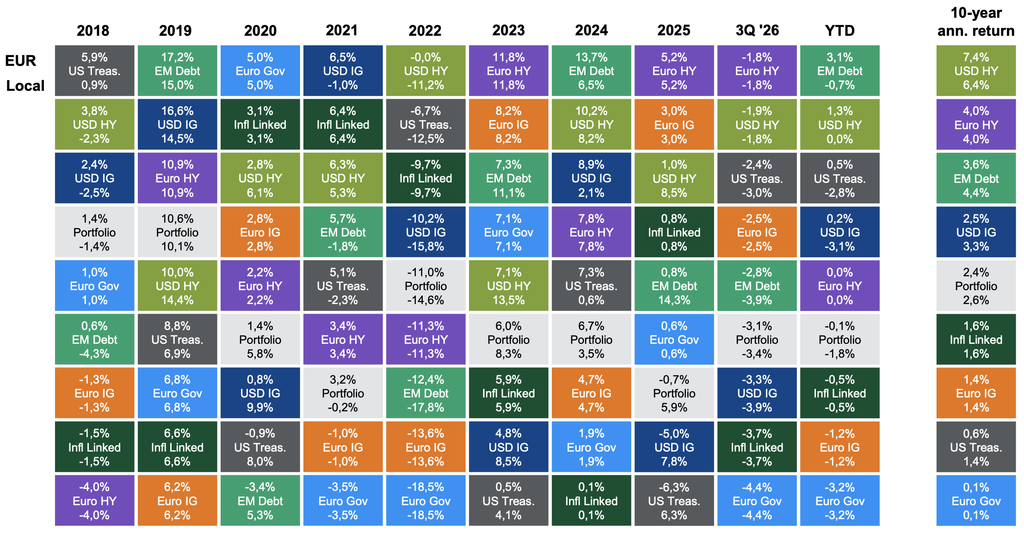
El documento también menciona UK Gilts Bloomberg Sterling Gilts; US Treasuries Bloomberg US Agg. Gov. – Treasury; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. Cartera hipotética (solo ilustrativa): 20% UK Gilts; 15% US Treasuries; 10% Linkers; 15% US IG; 10% GBP IG; 10% US HY; 5% EUR HY; 15% EM Debt. Los rendimientos no están cubiertos en euros y monedas locales. La rentabilidad pasada no es un indicador fiable de resultados futuros. Guía de los Mercados – EMEA. Datos a 30 de septiembre de 2026.
Materias Primas y Divisas: La Energía Invierte su Rumbo
Los mercados de materias primas reflejaron muchas de las fuerzas que configuraron el entorno general del T3, con la energía registrando el movimiento más significativo del trimestre.
El Petróleo se Dispara
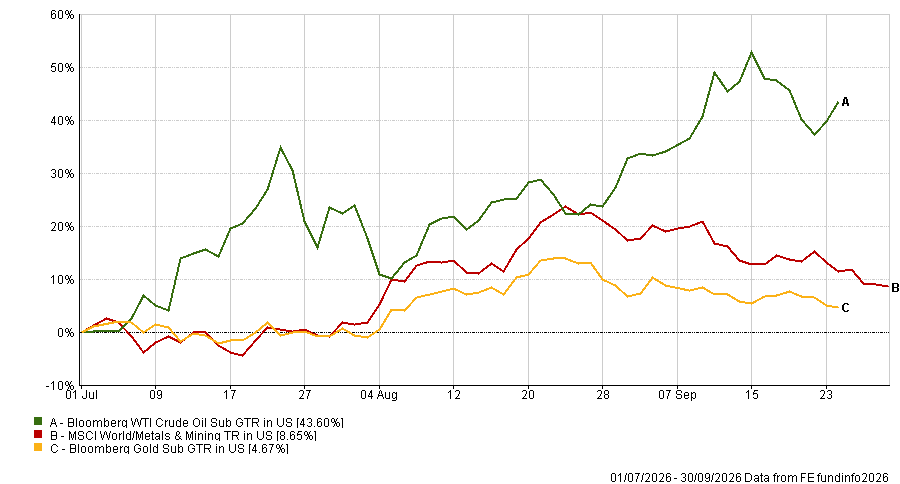
El movimiento de mercado más significativo del T3 provino del sector energético. El WTI se disparó un 43,60%, revirtiendo su brusca caída del T2, ya que el conflicto en Oriente Medio perturbó los flujos energéticos regionales y aumentó las preocupaciones sobre el suministro global. El petróleo volvió a superar los 100 dólares por barril durante el trimestre, contribuyendo directamente a la renovada preocupación por la inflación y a la revaluación de las expectativas sobre los tipos de interés globales.
El Oro y los Metales Avanzan
El oro ganó un 4,67%, respaldado por la incertidumbre geopolítica y la demanda de activos defensivos, a pesar del aumento de los rendimientos de los bonos. El índice MSCI World Metals & Mining subió un 8,65%, impulsado por la inversión en infraestructuras, la demanda estratégica de materias primas industriales y el gasto continuo asociado a la tecnología y la infraestructura de IA.
Rendimiento de las Materias Primas en el T3 2026
Mercados de Divisas
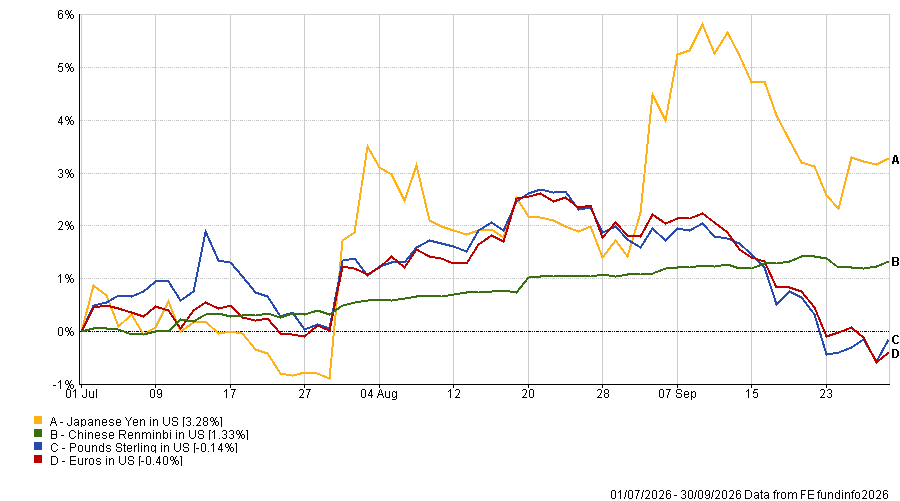
Los movimientos de divisas se mantuvieron relativamente contenidos, aunque el yen japonés se fortaleció un 3,28% a medida que crecieron las expectativas de una mayor normalización de la política del Banco de Japón. El renminbi chino ganó un 1,33%, mientras que la libra esterlina cayó un 0,14% y el euro retrocedió un 0,40% frente al dólar estadounidense.
Rendimiento de las Divisas en el T3 2026
Perspectivas de Mercado para el T4 2026
Al entrar en el último trimestre de 2026, el panorama se ha vuelto más complejo. El crecimiento económico se mantiene resiliente y los resultados empresariales continúan brindando soporte a la renta variable, pero el retorno de las presiones inflacionarias ha desafiado las expectativas de una política monetaria más laxa.
Los precios de la energía seguirán siendo probablemente un factor determinante tanto de la inflación como del sentimiento del mercado. La persistente perturbación en Oriente Medio podría mantener los precios del petróleo elevados, ejerciendo presión sobre consumidores y empresas y limitando la capacidad de los bancos centrales para relajar la política monetaria. Al mismo tiempo, la fuerte inversión en inteligencia artificial e infraestructura digital continúa proporcionando una fuente estructural de crecimiento.
En la renta variable, las bruscas rotaciones observadas a lo largo de 2026 ponen de manifiesto cuánto ha cambiado el liderazgo del mercado entre sectores. La energía ha recuperado el liderazgo, mientras que la tecnología continúa beneficiándose de la inversión estructural a largo plazo, a pesar de los mayores rendimientos. Los rendimientos de la renta fija han subido, mientras que la inflación persistente y las preocupaciones fiscales continúan configurando las perspectivas para los activos sensibles a la duración.
Por tanto, la interacción entre el crecimiento, los precios de la energía, la inflación y la política monetaria seguirá siendo central para las perspectivas del mercado durante el último trimestre de 2026.
Mirando hacia Adelante
El T3 demostró la resiliencia de los mercados de renta variable globales a pesar del brusco aumento de los precios del petróleo, la renovada presión inflacionaria y un trimestre difícil para la renta fija. El liderazgo del mercado se desplazó hacia el sector energético, mientras que la tecnología se mantuvo respaldada por la continua inversión en inteligencia artificial e infraestructura digital.
La atención se centra ahora en si los mayores precios de la energía continúan trasladándose a la inflación y en cómo responden los bancos centrales. La trayectoria de los rendimientos de los bonos, la política monetaria y los resultados empresariales serán determinantes para establecer si la resiliencia de la renta variable puede mantenerse durante el último trimestre de 2026.
Con el liderazgo del mercado en continua rotación, el T4 comienza en un contexto de actividad económica resiliente, condiciones financieras más restrictivas e incertidumbre renovada en torno a la inflación.
¿Desea mantenerse al día? Explore nuestros últimos Análisis de Mercado o amplíe sus conocimientos con nuestras Guías Educativas.