



Rentabilidad por Dividendo Elevada: Por Qué No Siempre Es una Buena Señal


Una rentabilidad por dividendo elevada puede parecer atractiva, pero el porcentaje por sí solo no cuenta toda la historia. Aquí explicamos por qué una rentabilidad alta puede a veces señalar un mayor riesgo en lugar de un mayor potencial de ingresos.
Índice
- ¿Qué Es la Rentabilidad por Dividendo?
- ¿Por Qué una Rentabilidad por Dividendo Elevada Puede Ser una Señal de Alerta?
- Rentabilidad por Dividendo frente a Sostenibilidad del Dividendo
- Intel: Cómo Cambió su Dividendo entre 2022 y 2024
- ¿Qué Deben Analizar los Inversores Junto a la Rentabilidad por Dividendo?
- Por Qué Importa la Rentabilidad Total
- Conclusión
Para los inversores que buscan ingresos periódicos, la rentabilidad por dividendo puede ser una métrica importante. Sin embargo, el porcentaje más alto no representa necesariamente la mejor oportunidad ni el pago más fiable.
La rentabilidad por dividendo de una empresa puede aumentar porque haya incrementado su dividendo. También puede subir porque el precio de sus acciones haya caído. En algunos casos, esa caída del precio refleja preocupaciones sobre los beneficios, el flujo de caja o la capacidad de la empresa para seguir pagando dividendos.
Por lo tanto, entender por qué la rentabilidad es alta resulta más importante que observar el porcentaje de forma aislada.
¿Qué Es la Rentabilidad por Dividendo?
Un dividendo es un pago que una empresa realiza a sus accionistas, habitualmente con cargo a los beneficios o al efectivo generado por el negocio. Sin embargo, las empresas no están obligadas a pagar dividendos, y los pagos pueden reducirse o suspenderse.
La rentabilidad por dividendo compara el dividendo anual por acción de una empresa con su precio de cotización actual.
Rentabilidad por dividendo = Dividendo anual por acción ÷ Precio de la acción × 100
Tomemos como ejemplo una empresa que paga un dividendo anual de 1 £ por acción mientras sus acciones cotizan a 20 £. Su rentabilidad por dividendo es del 5%.
Si el precio de la acción cae a 10 £ mientras el dividendo anual sigue siendo de 1 £, la rentabilidad mostrada sube al 10%. La empresa no ha incrementado el pago en efectivo. La mayor rentabilidad es consecuencia exclusivamente del precio más bajo de la acción.
Esta relación significa que una rentabilidad por dividendo que sube rápidamente puede reflejar en ocasiones una pérdida de confianza de los inversores, en lugar de unas mejores perspectivas de ingresos.
¿Por Qué una Rentabilidad por Dividendo Elevada Puede Ser una Señal de Alerta?
Los precios de las acciones pueden caer cuando los inversores esperan una reducción de los beneficios, un deterioro del flujo de caja o una mayor presión financiera. Si el dividendo permanece sin cambios durante el descenso inicial, su rentabilidad sube automáticamente.
El mercado también puede anticipar que la empresa acabará necesitando reducir o suspender el dividendo. Los precios de las acciones miran hacia el futuro, por lo que pueden reaccionar ante estas preocupaciones antes de que la dirección anuncie un cambio formal.
Un dividendo puede verse presionado cuando los beneficios caen, el flujo de caja libre es insuficiente para sostener los pagos, o cuando la deuda y los costes financieros aumentan. La dirección también puede necesitar preservar efectivo para inversiones, reducción de deuda u otras necesidades del negocio.
No obstante, una rentabilidad por dividendo elevada no es automáticamente indicativa de dificultades financieras. Las empresas maduras de determinados sectores pueden distribuir una mayor proporción de sus beneficios porque necesitan menos capital para expandirse. Los niveles de dividendo y las prácticas de distribución también difieren entre sectores.
La pregunta importante no es simplemente si la rentabilidad es alta, sino si el pago subyacente parece sostenible.
Rentabilidad por Dividendo frente a Sostenibilidad del Dividendo
La rentabilidad por dividendo mide el pago en relación con el precio de la acción. No mide la capacidad de la empresa para continuar realizando ese pago.
El ratio de distribución compara los dividendos con los beneficios de la empresa. Un ratio persistentemente elevado puede dejar al negocio con menos margen de maniobra si los beneficios se debilitan o surgen costes inesperados. Si una empresa registra una pérdida neta, el ratio de distribución convencional basado en beneficios pierde relevancia porque no existen beneficios positivos con los que comparar el dividendo. En ese caso, los inversores pueden prestar mayor atención al flujo de caja libre, la solidez del balance y las necesidades futuras de financiación. Sin embargo, ninguna medida aislada ofrece una evaluación completa de la sostenibilidad del dividendo.
El flujo de caja libre es importante porque los dividendos se pagan en efectivo. Una empresa puede registrar un beneficio contable mientras genera efectivo insuficiente tras abonar los gastos en equipos, instalaciones y otras inversiones.
También debe tenerse en cuenta la deuda. Los pagos de intereses y amortizaciones compiten con los dividendos por el efectivo disponible de la empresa. Cuando los costes de financiación suben o una deuda significativa debe refinanciarse, la dirección puede priorizar el balance frente a las distribuciones a los accionistas.
Un historial de dividendos prolongado puede aportar contexto útil, pero no garantiza los pagos futuros. Las orientaciones de la dirección sobre el flujo de caja, la inversión y la asignación de capital pueden ofrecer más información sobre las prioridades de la empresa.
Intel: Cómo Cambió su Dividendo entre 2022 y 2024
Intel ofrece un ejemplo útil de cómo las políticas de dividendos pueden cambiar cuando una empresa necesita mayor flexibilidad financiera.
En 2022, Intel declaró un dividendo trimestral de 0,365 dólares por acción, equivalente a una tasa anualizada de 1,46 dólares por acción.
El 22 de febrero de 2023, Intel anunció que reduciría su dividendo trimestral a 0,125 dólares por acción, equivalente a una tasa anualizada de 0,50 dólares. La empresa indicó que el cambio mejoraría su flexibilidad financiera y apoyaría la inversión necesaria para ejecutar su estrategia de transformación a largo plazo. Intel también trabajaba para reducir costes y gestionar un período de inversión excepcionalmente elevada.
El 1 de agosto de 2024, Intel anunció que suspendería el dividendo a partir del cuarto trimestre de 2024. La empresa explicó que priorizaba la liquidez para respaldar su estrategia y sus inversiones planificadas. El anuncio formaba parte de un programa más amplio que incluía reducciones en gastos operativos, inversión en capital y plantilla.
Estas decisiones no se produjeron de forma aislada. Intel se enfrentaba a presiones sobre su rentabilidad, importantes requisitos de inversión y la necesidad de mejorar la eficiencia operativa.
El ejemplo no implica que los cambios en el dividendo por sí solos determinaran el precio de las acciones de Intel. Los precios de las acciones responden a múltiples factores, entre ellos los resultados financieros, las perspectivas del negocio, las condiciones del sector, los tipos de interés y las cambiantes expectativas de los inversores.
Precio de la Acción de Intel y Anuncios de Dividendos, 2022-2024
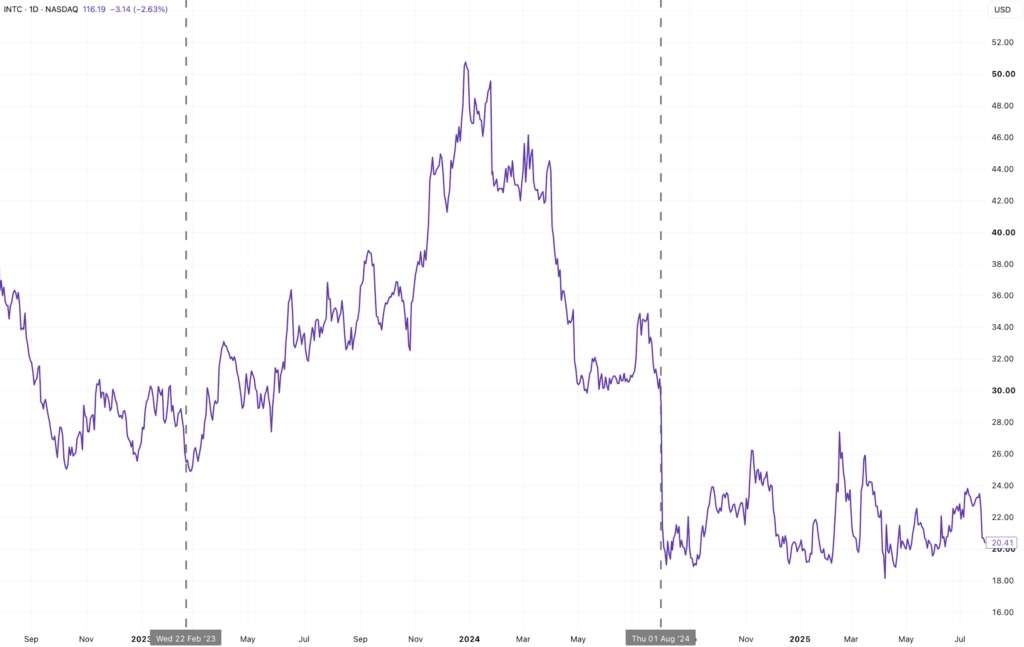
Los anuncios se produjeron durante un período de cambio en las expectativas de beneficios, importantes requisitos de inversión y presión sobre los resultados financieros de Intel. La fuerte caída posterior al anuncio de agosto de 2024 también coincidió con unos resultados financieros más débiles, unas perspectivas más difíciles y un programa de reducción de costes. El gráfico ofrece por tanto contexto para las decisiones sobre dividendos, pero no establece que ninguno de los anuncios fuera el único responsable de los posteriores movimientos en el precio de la acción.
¿Qué Deben Analizar los Inversores Junto a la Rentabilidad por Dividendo?
La rentabilidad por dividendo puede ofrecer información útil sobre los ingresos que una acción proporciona actualmente en relación con su precio, pero resulta más informativa cuando se considera junto con la situación financiera general de la empresa.
Los inversores también pueden examinar:
- Ratio de distribución: qué parte de los beneficios de la empresa se distribuye como dividendos.
- Flujo de caja libre: si el negocio genera efectivo suficiente para sostener el pago de sus dividendos.
- Deuda: si los costes financieros y las amortizaciones podrían ejercer presión sobre el efectivo disponible.
- Historial de dividendos: cómo han evolucionado los pagos de la empresa a lo largo del tiempo.
- Perspectivas de beneficios: si se espera que los beneficios futuros respalden el nivel actual de distribuciones.
Ninguna medida aislada puede determinar si un dividendo es sostenible, pero considerar estos factores en conjunto puede aportar un contexto más amplio a la rentabilidad que figura en el titular.
Por Qué Importa la Rentabilidad Total
Los ingresos por dividendos son solo una parte del resultado global de un inversor. La rentabilidad total incluye tanto los ingresos recibidos como cualquier variación en el precio de la acción.
Por ejemplo, un inversor puede recibir una rentabilidad por dividendo del 8%, pero el precio de la acción podría caer un 20%. El dividendo no compensaría completamente la pérdida de capital.
Esta es una ilustración simplificada que no incluye impuestos, comisiones ni el efecto de la reinversión de dividendos. No obstante, demuestra por qué una rentabilidad elevada no debe evaluarse de forma independiente de los movimientos en el valor de la inversión.
Conclusión
Una rentabilidad por dividendo elevada puede proporcionar ingresos atractivos, pero también puede ser consecuencia de una caída en el precio de la acción o de preocupaciones sobre la sostenibilidad del pago.
En lugar de juzgar a una empresa únicamente por el porcentaje, los inversores pueden analizar por qué la rentabilidad es alta y si el negocio genera beneficios y flujo de caja suficientes para respaldar las distribuciones futuras.
La rentabilidad por dividendo resulta, por tanto, más informativa cuando se considera junto con los beneficios, el flujo de caja libre, la deuda, la sostenibilidad del dividendo y las perspectivas financieras generales de la empresa.