



عائد توزيعات الأرباح المرتفع: لماذا لا يكون دائمًا علامة جيدة


قد يبدو عائد توزيعات الأرباح المرتفع جذابًا، غير أن النسبة المئوية وحدها لا تكشف الصورة الكاملة. إليك السبب في أن العائد المرتفع قد يُشير أحيانًا إلى مخاطر أكبر بدلًا من إمكانات دخل أقوى.
بالنسبة للمستثمرين الساعين إلى دخل منتظم، قد يُمثّل عائد توزيعات الأرباح مقياسًا مهمًا. غير أن أعلى نسبة مئوية لا تعكس بالضرورة أفضل فرصة أو أكثر مدفوعات موثوقية.
قد يرتفع عائد توزيعات الأرباح لشركة ما لأنها رفعت توزيعاتها، كما قد يرتفع بسبب انخفاض سعر سهمها. وفي بعض الحالات، يعكس هذا الانخفاض في السعر مخاوف تتعلق بأرباح الشركة أو تدفقاتها النقدية أو قدرتها على مواصلة دفع التوزيعات.
لذا، فإن فهم سبب ارتفاع العائد أهم بكثير من الاكتفاء بالنظر في النسبة المئوية وحدها.
ما هو عائد توزيعات الأرباح؟
التوزيعات هي المدفوعات التي تُقدّمها الشركة لمساهميها، عادةً من الأرباح أو التدفقات النقدية الناتجة عن نشاطها التجاري. غير أن الشركات غير ملزمة بدفع توزيعات، ويمكن تخفيض هذه المدفوعات أو تعليقها.
يقارن عائد توزيعات الأرباح التوزيعات السنوية للشركة لكل سهم بسعر سهمها الحالي.
عائد توزيعات الأرباح = التوزيعات السنوية لكل سهم ÷ سعر السهم × 100
لنأخذ مثالًا على شركة تدفع توزيعات سنوية قدرها جنيه إسترليني واحد للسهم بينما يُتداول سهمها بسعر 20 جنيهًا إسترلينيًا. يبلغ عائد توزيعاتها 5%.
إذا انخفض سعر السهم إلى 10 جنيهات إسترلينية في حين ظلت التوزيعات السنوية عند جنيه إسترليني واحد، فإن العائد المُعروض يرتفع إلى 10%. لم تزِد الشركة مبلغ الدفع النقدي، بل ينتج العائد المرتفع بالكامل عن انخفاض سعر السهم.
تعني هذه العلاقة أن الارتفاع السريع في عائد التوزيعات قد يعكس أحيانًا تراجع ثقة المستثمرين بدلًا من تحسّن آفاق الدخل.
لماذا قد يكون عائد توزيعات الأرباح المرتفع علامة تحذيرية؟
قد تنخفض أسعار الأسهم حين يتوقع المستثمرون ضعف الأرباح أو تراجع التدفق النقدي أو تصاعد الضغوط المالية. وإذا ظلت التوزيعات دون تغيير في بادئ الأمر، فإن عائدها يرتفع تلقائيًا.
كما قد يتوقع السوق أن تضطر الشركة في نهاية المطاف إلى تخفيض توزيعاتها أو تعليقها. وبما أن أسعار الأسهم تنظر إلى الأمام، فإنها قد تستجيب لهذه المخاوف قبل أن تُعلن الإدارة عن أي تغيير رسمي.
قد تتعرض التوزيعات للضغط حين تتراجع الأرباح، أو حين يكون التدفق النقدي الحر غير كافٍ لدعم المدفوعات، أو حين ترتفع الديون وتكاليف الفائدة. وقد تحتاج الإدارة أيضًا إلى الحفاظ على السيولة النقدية للاستثمار أو سداد الديون أو تلبية متطلبات أعمال أخرى.
غير أن عائد التوزيعات المرتفع ليس بالضرورة دليلًا على ضائقة مالية. فقد تُوزّع الشركات الناضجة في قطاعات بعينها نسبة أكبر من أرباحها لأنها تحتاج إلى أموال أقل للتوسع. كما تتباين مستويات التوزيعات وممارساتها من قطاع إلى آخر.
السؤال الجوهري ليس مجرد ما إذا كان العائد مرتفعًا، بل ما إذا كان الدفع الأساسي يبدو مستدامًا.
عائد توزيعات الأرباح مقابل استدامة التوزيعات
يقيس عائد توزيعات الأرباح المدفوعات مقارنةً بسعر السهم، ولا يقيس قدرة الشركة على الاستمرار في هذه المدفوعات.
تقارن نسبة التوزيع بين التوزيعات وأرباح الشركة. وقد تُقلّص النسبة المرتفعة باستمرار هامش مرونة الشركة إذا تراجعت الأرباح أو نشأت تكاليف غير متوقعة. وإذا أفادت الشركة بخسارة صافية، فإن نسبة التوزيع المحسوبة على أساس الأرباح التقليدية تفقد دلالتها لغياب أرباح موجبة للمقارنة. وقد يُولي المستثمرون حينئذٍ اهتمامًا أكبر بـالتدفق النقدي الحر وقوة الميزانية العمومية ومتطلبات التمويل المستقبلية. غير أن أي مقياس منفرد لا يُقدّم تقييمًا شاملًا لاستدامة التوزيعات.
يكتسب التدفق النقدي الحر أهمية بالغة لأن التوزيعات تُدفع نقدًا. فقد تُسجّل الشركة ربحًا محاسبيًا مع توليد سيولة نقدية غير كافية بعد الإنفاق على المعدات والمنشآت وغيرها من الاستثمارات.
ينبغي أيضًا مراعاة الديون، إذ تتنافس مدفوعات الفائدة وأقساط السداد مع التوزيعات على السيولة المتاحة للشركة. وحين ترتفع تكاليف الاقتراض أو يحين موعد إعادة تمويل ديون ضخمة، قد تُقدّم الإدارة متانة الميزانية العمومية على توزيعات المساهمين.
قد يُوفّر السجل الطويل للتوزيعات سياقًا مفيدًا، لكنه لا يضمن استمرارية المدفوعات مستقبلًا. كما قد تُقدّم توجيهات الإدارة بشأن التدفق النقدي والاستثمار وتخصيص رأس المال مزيدًا من المعلومات حول أولويات الشركة.
إنتل: كيف تغيّرت توزيعاتها بين عامَي 2022 و2024
تُقدّم شركة إنتل مثالًا واضحًا على كيفية تغيّر سياسات التوزيعات حين تحتاج الشركة إلى مرونة مالية أكبر.
في عام 2022، أعلنت إنتل عن توزيع ربع سنوي بقيمة 0.365 دولار للسهم، أي ما يُعادل معدلًا سنويًا قدره 1.46 دولار للسهم.
في 22 فبراير 2023، أعلنت إنتل تخفيض توزيعها ربع السنوي إلى 0.125 دولار للسهم، أي ما يُعادل معدلًا سنويًا قدره 0.50 دولار. وأوضحت الشركة أن هذا التغيير سيُعزز مرونتها المالية ويدعم الاستثمار اللازم لتنفيذ استراتيجية تحولها على المدى البعيد. وكانت إنتل تعمل أيضًا على خفض التكاليف وإدارة مرحلة ذات متطلبات استثمارية استثنائية.
في 1 أغسطس 2024، أعلنت إنتل تعليق التوزيعات اعتبارًا من الربع الرابع من عام 2024. وأوضحت الشركة أنها تُعطي الأولوية للسيولة لدعم استراتيجيتها واستثماراتها المخططة. وجاء هذا الإعلان في إطار برنامج أشمل يشمل تخفيضات في مصروفات التشغيل والنفقات الرأسمالية وعدد الموظفين.
لم تأتِ هذه القرارات في فراغ، إذ كانت إنتل تواجه ضغوطًا على الربحية ومتطلبات استثمارية ضخمة والحاجة إلى تحسين الكفاءة التشغيلية.
لا يعني هذا المثال أن تغييرات التوزيعات وحدها حدّدت سعر سهم إنتل، إذ تستجيب أسعار الأسهم لعوامل عديدة، منها النتائج المالية وتوجيهات الأعمال وظروف القطاع وأسعار الفائدة وتوقعات المستثمرين المتغيرة.
سعر سهم إنتل وإعلانات التوزيعات، 2022-2024
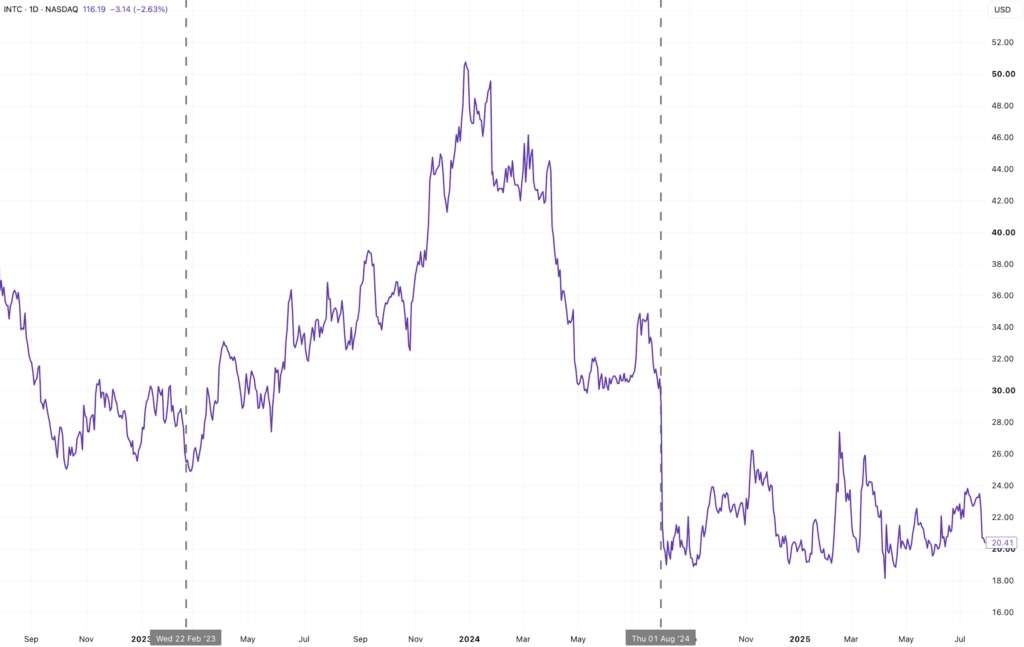
وقعت هذه الإعلانات خلال مرحلة تغيّرت فيها توقعات الأرباح مع تصاعد متطلبات الاستثمار والضغوط على الأداء المالي لإنتل. كما تزامن الانخفاض الحاد الذي أعقب إعلان أغسطس 2024 مع تراجع النتائج المالية وتدهور التوقعات وتطبيق برنامج لخفض التكاليف. ومن ثَمّ، يُقدّم الرسم البياني سياقًا لقرارات التوزيعات، لكنه لا يُثبت أن أيًّا من الإعلانَين كان المسؤول الوحيد عن تحركات سعر السهم اللاحقة.
ما الذي ينبغي للمستثمرين فحصه إلى جانب عائد توزيعات الأرباح؟
يمكن لعائد توزيعات الأرباح أن يُوفّر معلومات مفيدة حول الدخل الذي يُقدّمه السهم حاليًا مقارنةً بسعره، غير أنه يكون أكثر إفادةً حين يُدرَس جنبًا إلى جنب مع الوضع المالي الأشمل للشركة.
قد يفحص المستثمرون أيضًا:
- نسبة التوزيع: مقدار ما تُوزّعه الشركة من أرباحها على شكل توزيعات.
- التدفق النقدي الحر: ما إذا كانت الشركة تولّد سيولة نقدية كافية لدعم مدفوعات التوزيعات.
- الديون: ما إذا كانت تكاليف الفائدة وأقساط السداد قد تضغط على السيولة المتاحة.
- سجل التوزيعات: كيف تغيّرت مدفوعات الشركة عبر الزمن.
- توقعات الأرباح: ما إذا كانت الأرباح المستقبلية المتوقعة ستدعم المستوى الحالي من التوزيعات.
لا يستطيع أي مقياس منفرد تحديد ما إذا كانت التوزيعات مستدامة، لكن النظر في هذه العوامل مجتمعةً يُتيح سياقًا أوسع للعائد الرئيسي.
لماذا يهم العائد الإجمالي
يُمثّل دخل التوزيعات جزءًا واحدًا فحسب من النتيجة الإجمالية للمستثمر. إذ يشمل العائد الإجمالي كلًّا من الدخل المُستلَم وأي تغيير في سعر السهم.
على سبيل المثال، قد يحصل المستثمر على عائد توزيعات بنسبة 8%، لكن سعر السهم قد ينخفض بنسبة 20%. وفي هذه الحالة، لن تُعوّض التوزيعات الانخفاض في قيمة رأس المال بصورة كاملة.
هذا مثال مبسّط لا يأخذ في الحسبان الضرائب والرسوم وأثر إعادة استثمار التوزيعات. ومع ذلك، يُبيّن سبب عدم تقييم العائد المرتفع بمعزل عن تحركات قيمة الاستثمار.
خلاصة القول
قد يُوفّر عائد توزيعات الأرباح المرتفع دخلًا جذابًا، غير أنه قد ينتج أيضًا عن انخفاض سعر السهم أو مخاوف تتعلق باستدامة المدفوعات.
بدلًا من الحكم على الشركة بالنسبة المئوية وحدها، يستطيع المستثمرون فحص سبب ارتفاع العائد وما إذا كانت الشركة تولّد أرباحًا وتدفقات نقدية كافية لدعم التوزيعات المستقبلية.
لذا، يكون عائد توزيعات الأرباح أكثر إفادةً حين يُدرَس جنبًا إلى جنب مع الأرباح والتدفق النقدي الحر والديون واستدامة التوزيعات والتوقعات المالية الأشمل للشركة.