



บทวิเคราะห์ตลาดไตรมาส 3 ปี 2026: น้ำมัน เงินเฟ้อ และอัตราดอกเบี้ยที่สูงขึ้นปรับเปลี่ยนตลาดโลก


บทวิเคราะห์ตลาดไตรมาส 3 ปี 2026 ของเราพิจารณาช่วงเวลาที่ถูกกำหนดด้วยแรงกดดันเงินเฟ้อที่กลับมาอีกครั้ง ราคาน้ำมันที่พุ่งสูงขึ้นและผลตอบแทนพันธบัตรที่ปรับตัวสูงขึ้นอย่างต่อเนื่อง ในขณะที่ตลาดหุ้นหลักยังคงมีความแข็งแกร่งอย่างน่าแปลกใจ
ไตรมาสที่สามของปี 2026 ทดสอบความแข็งแกร่งที่ตลาดได้ฟื้นตัวมาในช่วงไตรมาส 2 หลังจากที่ราคาพลังงานที่ลดลงและเงินเฟ้อที่ชะลอตัวช่วยฟื้นความเชื่อมั่นในช่วงต้นปี ไตรมาส 3 นำมาซึ่งการพลิกกลับอย่างรวดเร็ว ราคาน้ำมันพุ่งสูงขึ้นเมื่อความขัดแย้งในตะวันออกกลางสร้างความปั่นป่วนในตลาดพลังงาน ความกังวลด้านเงินเฟ้อกลับมาอีกครั้ง และผลตอบแทนพันธบัตรโลกปรับตัวสูงขึ้นอย่างรวดเร็ว
แม้จะมีแรงกดดันเหล่านี้ ตลาดหุ้นก็แสดงให้เห็นถึงความแข็งแกร่งที่น่าทึ่ง กำไรของบริษัทที่แข็งแกร่ง การลงทุนอย่างต่อเนื่องในปัญญาประดิษฐ์ และกิจกรรมทางเศรษฐกิจที่แข็งแกร่งช่วยชดเชยผลกระทบจากภาวะทางการเงินที่ตึงตัวมากขึ้น อย่างไรก็ตาม ความเป็นผู้นำของตลาดเปลี่ยนแปลงอีกครั้ง โดยพลังงานกลับมาอยู่แถวหน้า ในขณะที่หลายกลุ่มอุตสาหกรรมที่เป็นวงจรและกลุ่มป้องกันต้องเผชิญกับความยากลำบาก
ผลลัพธ์ที่ได้คือไตรมาสที่ถูกกำหนดโดยการคัดเลือกในตลาดและกลุ่มอุตสาหกรรมมากกว่าความอยากเสี่ยงในวงกว้าง ตลาดหุ้นยังคงเป็นบวกในตลาดหลักหลายแห่ง แต่ต้นทุนการกู้ยืมที่สูงขึ้นและความเสี่ยงด้านเงินเฟ้อที่กลับมาสร้างฉากหลังที่ท้าทายมากขึ้นสำหรับตราสารหนี้และสินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ย
ภาพรวมเศรษฐกิจมหภาค
ภาวะเศรษฐกิจแตกต่างกันไปในแต่ละภูมิภาคในช่วงไตรมาส 3 เนื่องจากราคาพลังงานที่สูงขึ้น แรงกดดันเงินเฟ้อที่กลับมา และความคาดหวังด้านนโยบายการเงินที่เปลี่ยนแปลงกำหนดทิศทางเศรษฐกิจโลก
สหรัฐอเมริกา
เศรษฐกิจสหรัฐฯ ยังคงแข็งแกร่งในช่วงไตรมาส 3 ได้รับการสนับสนุนจากการใช้จ่ายของผู้บริโภค การลงทุนของภาคธุรกิจที่แข็งแกร่ง และการลงทุนด้านทุนอย่างต่อเนื่องที่เชื่อมโยงกับปัญญาประดิษฐ์ ตลาดแรงงานยังคงมีเสถียรภาพค่อนข้างดี ในขณะที่กิจกรรมทางเศรษฐกิจยังคงขยายตัวในอัตราที่มั่นคง อย่างไรก็ตาม การพุ่งสูงขึ้นอย่างรวดเร็วของราคาพลังงานทำให้แนวโน้มเงินเฟ้อซับซ้อนมากขึ้น โดยพลิกกลับความก้าวหน้าบางส่วนที่เห็นในช่วงไตรมาส 2
ธนาคารกลางสหรัฐฯ คงอัตราดอกเบี้ยไว้ในเดือนกรกฎาคม ก่อนจะปรับขึ้นกรอบเป้าหมายอัตราดอกเบี้ย Fed Funds 25 จุดพื้นฐานสู่ระดับ 3.75%-4.00% ในเดือนกันยายน เนื่องจากเงินเฟ้อยังคงอยู่เหนือเป้าหมาย แม้ว่าตัวชี้วัดเงินเฟ้อบางส่วนจะแสดงสัญญาณการชะลอตัวใกล้สิ้นไตรมาส แต่ผู้กำหนดนโยบายยังคงต้องสร้างสมดุลระหว่างแรงกดดันราคาที่ยังคงอยู่กับตลาดแรงงานที่ยังคงแข็งแกร่งโดยรวม การเปลี่ยนแปลงไปสู่ความคาดหวังนโยบายที่เข้มงวดมากขึ้นส่งผลให้ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ เพิ่มขึ้นอย่างมีนัยสำคัญในช่วงไตรมาส
ยุโรป
ยุโรปเผชิญกับการผสมผสานที่ท้าทายมากขึ้นระหว่างราคาพลังงานที่สูงขึ้นและการเติบโตที่ซบเซา การเพิ่มขึ้นอีกครั้งของต้นทุนน้ำมันและพลังงานสร้างแรงกดดันต่อธุรกิจและครัวเรือน ในขณะที่เงินเฟ้อเร่งตัวขึ้นในเศรษฐกิจหลักของยูโรโซนหลายแห่งในช่วงท้ายไตรมาส
ธนาคารกลางยุโรปตอบสนองด้วยการปรับขึ้นอัตราดอกเบี้ยหลัก 25 จุดพื้นฐานในเดือนกันยายน โดยอ้างถึงแรงกดดันเงินเฟ้อที่ยังคงอยู่ซึ่งเกี่ยวข้องกับความขัดแย้งในตะวันออกกลาง แม้จะมีปัจจัยลบเหล่านี้ เศรษฐกิจยูโรโซนยังคงมีความแข็งแกร่งมากกว่าที่คาดไว้ ได้รับการสนับสนุนจากกิจกรรมการผลิตที่ปรับตัวดีขึ้น การใช้จ่ายด้านโครงสร้างพื้นฐานและการป้องกันประเทศ และการลงทุนด้านเทคโนโลยีที่ต่อเนื่อง อย่างไรก็ตาม ต้นทุนการกู้ยืมที่สูงขึ้นและความกังวลด้านเงินเฟ้อที่กลับมาสร้างแรงกดดันต่อตลาดการเงินยุโรป
เอเชียและตลาดเกิดใหม่
ผลการดำเนินงานในเอเชียยังคงหลากหลาย แม้ว่าญี่ปุ่นและจีนจะปรับตัวดีขึ้นในช่วงไตรมาส ญี่ปุ่นยังคงได้รับประโยชน์จากการปฏิรูปองค์กร กำไรที่ปรับตัวดีขึ้น และความสนใจจากนักลงทุนที่แข็งแกร่งมากขึ้น ในขณะที่ความคาดหวังสำหรับการปรับนโยบายการเงินให้เป็นปกติเพิ่มเติมช่วยหนุนเงินเยนของญี่ปุ่น
จีนแสดงสัญญาณการเสถียรภาพที่เบาบางหลังจากช่วงเวลาอ่อนแอที่ยาวนาน ผู้กำหนดนโยบายนำมาตรการสนับสนุนเพิ่มเติมสำหรับโครงสร้างพื้นฐาน การลงทุนด้านเทคโนโลยี และตลาดอสังหาริมทรัพย์ ในขณะที่กิจกรรมการผลิตปรับตัวดีขึ้นในช่วงท้ายไตรมาส อย่างไรก็ตาม การบริโภคภายในประเทศที่อ่อนแอและความท้าทายของภาคอสังหาริมทรัพย์ที่ยังดำเนินต่อเนื่องหมายความว่าการฟื้นตัวในวงกว้างยังคงไม่สม่ำเสมอ ตลาดเกิดใหม่โดยทั่วไปเผชิญกับแรงกดดันจากผลตอบแทนโลกที่สูงขึ้นและต้นทุนพลังงานที่สูงขึ้น
หุ้นโลกยังคงแข็งแกร่งแม้อัตราดอกเบี้ยจะสูงขึ้น
หุ้นโลกยังคงแข็งแกร่งอย่างน่าแปลกใจในช่วงไตรมาส 3 แม้จะมีการเพิ่มขึ้นอย่างมีนัยสำคัญของราคาน้ำมันและต้นทุนการกู้ยืม
สหรัฐอเมริกา
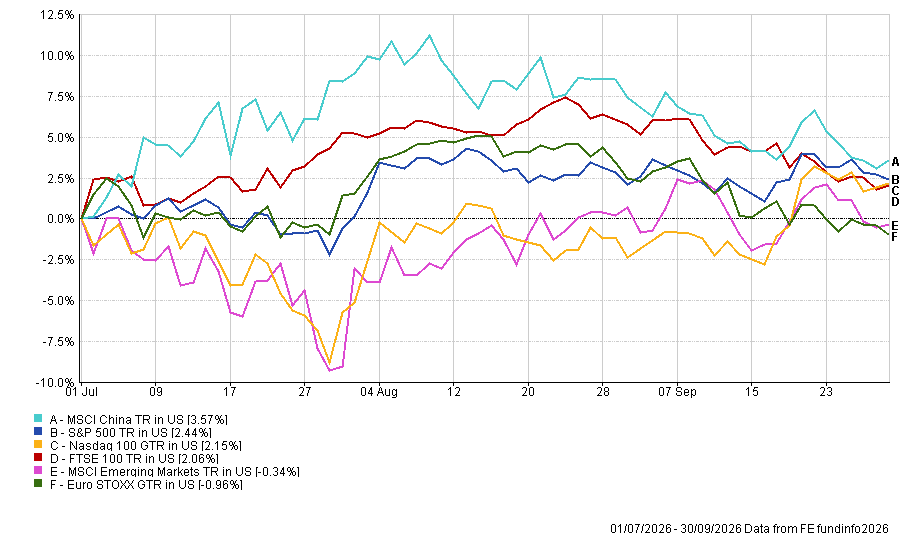
หุ้นสหรัฐฯ ขยายการฟื้นตัว แม้ว่าผลกำไรจะพอประมาณกว่าในไตรมาส 2 มาก S&P 500 เพิ่มขึ้น 2.44% ในขณะที่ Nasdaq 100 ปรับขึ้น 2.15% ความกระตือรือร้นที่ต่อเนื่องในเรื่องปัญญาประดิษฐ์และกำไรของบริษัทที่แข็งแกร่งช่วยชดเชยผลกระทบจากผลตอบแทนพันธบัตรรัฐบาลที่สูงขึ้นและนโยบายการเงินที่เข้มงวดมากขึ้น
ยุโรป
ตลาดยุโรปประสบความยากลำบากเนื่องจากต้นทุนพลังงานที่สูงขึ้นและแรงกดดันเงินเฟ้อที่กลับมากดดันบรรยากาศการลงทุน Euro STOXX ลดลง 0.96% ในขณะที่ FTSE 100 เพิ่มขึ้น 2.06% ได้รับการสนับสนุนจากการมีสัดส่วนที่มากกว่าในบริษัทด้านพลังงานและสินค้าโภคภัณฑ์
เอเชียและตลาดเกิดใหม่
เอเชียแสดงภาพที่เป็นบวกมากขึ้น MSCI China เพิ่มขึ้น 3.57% ฟื้นตัวจากความอ่อนแอในไตรมาส 2 เนื่องจากมาตรการสนับสนุนนโยบายและข้อมูลการผลิตที่ปรับตัวดีขึ้นช่วยหนุนบรรยากาศการลงทุน ญี่ปุ่นเป็นภูมิภาคหลักที่แข็งแกร่งที่สุด โดยให้ผลตอบแทน 5.46% ดัชนี MSCI Emerging Markets ที่กว้างขึ้นลดลงเล็กน้อย 0.34% สะท้อนแรงกดดันจากต้นทุนการกู้ยืมโลกที่สูงขึ้นและความแตกต่างอย่างมีนัยสำคัญระหว่างตลาดแต่ละแห่ง
ผลการดำเนินงานของตลาดหุ้นโลกไตรมาส 3 ปี 2026
การหมุนเวียนกลุ่มอุตสาหกรรมและธีมตลาด
ภายใต้ผลการดำเนินงานของหุ้นในระดับหัวข้อ ผลตอบแทนของกลุ่มอุตสาหกรรมแตกต่างกันอย่างมีนัยสำคัญเมื่อราคาพลังงานและผลตอบแทนพันธบัตรที่สูงขึ้นเปลี่ยนแปลงความเป็นผู้นำของตลาด
พลังงานกลับมาอยู่แถวหน้า
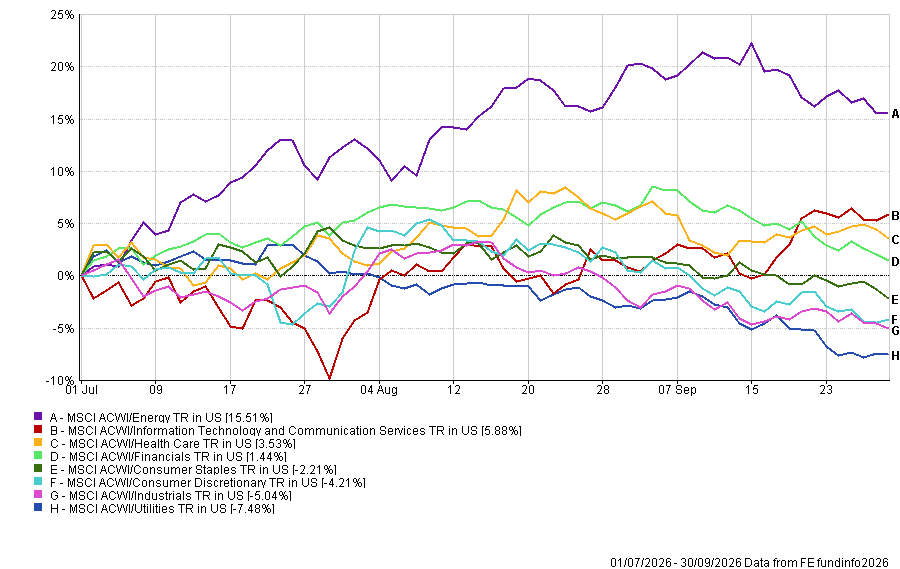
พลังงานกลับมานำตลาดในช่วงไตรมาส 3 โดยเพิ่มขึ้น 15.51% เมื่อราคาน้ำมันพุ่งสูงขึ้น การพลิกกลับอย่างรวดเร็วจากไตรมาส 2 สะท้อนความเสี่ยงทางภูมิรัฐศาสตร์ที่กลับมาและการหยุดชะงักของการไหลเวียนพลังงานในตะวันออกกลาง ซึ่งผลักดันราคาน้ำมันดิบขึ้นอย่างมีนัยสำคัญและปรับปรุงแนวโน้มกำไรสำหรับผู้ผลิตพลังงาน
เทคโนโลยียังคงแข็งแกร่ง
กลุ่มเทคโนโลยีสารสนเทศและบริการสื่อสารเพิ่มขึ้น 5.88% แสดงให้เห็นว่าความกระตือรือร้นที่ล้อมรอบปัญญาประดิษฐ์ยังคงดำรงอยู่แม้ผลตอบแทนพันธบัตรจะสูงขึ้น การใช้จ่ายอย่างต่อเนื่องในโครงสร้างพื้นฐาน AI เซมิคอนดักเตอร์ และศูนย์ข้อมูลช่วยหนุนกลุ่มอุตสาหกรรม แม้ว่าผลตอบแทนจะพอประมาณกว่ามากหลังจากการชุมนุมพิเศษในไตรมาส 2
กลุ่มอุตสาหกรรมที่อ่อนไหวต่ออัตราดอกเบี้ยประสบความยากลำบาก
ผลตอบแทนพันธบัตรที่สูงขึ้นสร้างสภาพแวดล้อมที่ยากลำบากมากขึ้นในที่อื่น กลุ่มสาธารณูปโภคลดลง 7.48% ทำให้เป็นกลุ่มอุตสาหกรรมที่มีผลการดำเนินงานอ่อนแอที่สุด ในขณะที่กลุ่มอุตสาหกรรมลดลง 5.04% และกลุ่มสินค้าดุลยพินิจลดลง 4.21% กลุ่มสินค้าจำเป็นก็ลดลง 2.21% เช่นกัน กลุ่มการดูแลสุขภาพและการเงินพิสูจน์ว่าแข็งแกร่งกว่า โดยเพิ่มขึ้น 3.53% และ 1.44% ตามลำดับ
ผลการดำเนินงานของกลุ่มอุตสาหกรรมโลกไตรมาส 3 ปี 2026
ตราสารหนี้อยู่ภายใต้แรงกดดันเมื่อผลตอบแทนพันธบัตรปรับสูงขึ้น
ตลาดพันธบัตรเผชิญกับไตรมาสที่ยากลำบากเมื่อราคาพลังงานที่สูงขึ้นทำให้ความกังวลด้านเงินเฟ้อกลับมาอีกครั้งและนักลงทุนประเมินแนวโน้มนโยบายการเงินโลกใหม่ ผลตอบแทนพันธบัตรรัฐบาลปรับตัวสูงขึ้นอย่างรวดเร็ว พลิกกลับสภาพแวดล้อมที่เอื้ออำนวยมากขึ้นในช่วงไตรมาส 2
พันธบัตรรัฐบาลยูโรลดลง 4.4% ในขณะที่พันธบัตรที่เชื่อมโยงกับเงินเฟ้อลดลง 3.7% และสินเชื่อเกรดการลงทุนสหรัฐฯ ลดลง 3.3% ตราสารหนี้ตลาดเกิดใหม่ให้ผลตอบแทน -2.8% ในขณะที่พันธบัตรเกรดการลงทุนยูโรและพันธบัตรรัฐบาลสหรัฐฯ ลดลง 2.5% และ 2.4% ตามลำดับ
ไฮยีลด์พิสูจน์ว่าแข็งแกร่งกว่าค่อนข้างมาก โดยไฮยีลด์ยูโรและสหรัฐฯ ลดลง 1.8% และ 1.9% ความแข็งแกร่งสัมพัทธ์สะท้อนความเชื่อมั่นที่ต่อเนื่องในปัจจัยพื้นฐานของบริษัท แต่แนวโน้มที่กว้างขึ้นสะท้อนความเสี่ยงเงินเฟ้อที่กลับมาและความคาดหวังว่าอัตราดอกเบี้ยอาจคงอยู่ในระดับสูงต่อไปนานขึ้นอีกครั้งสร้างแรงกดดันต่อสินทรัพย์ที่อ่อนไหวต่อระยะเวลา
ผลการดำเนินงานของตราสารหนี้ไตรมาส 3 ปี 2026
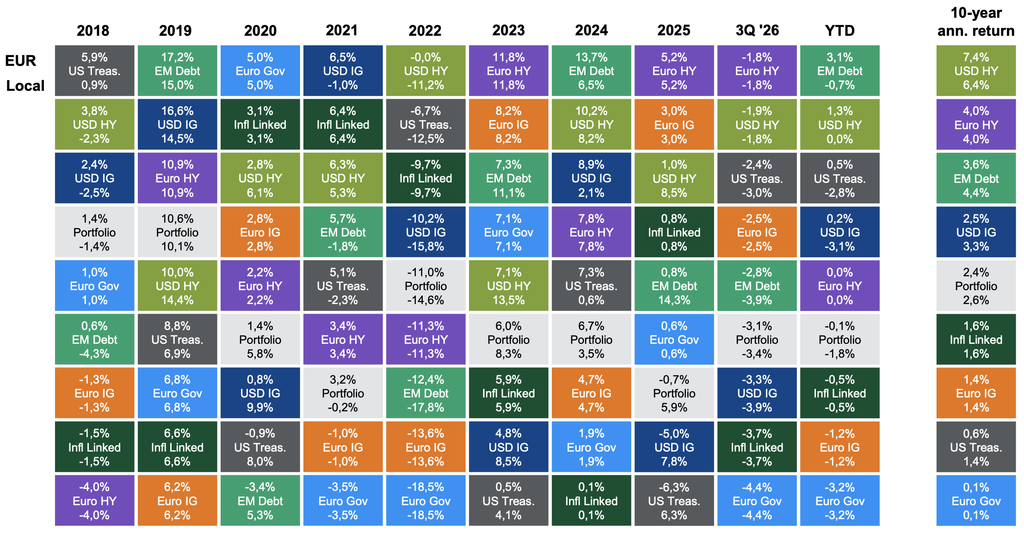
เอกสารยังระบุถึง UK Gilts Bloomberg Sterling Gilts; US Treasuries Bloomberg US Agg. Gov. – Treasury; Infl Linked ICE BofA UK Gilt Inflation-Linked Government. พอร์ตโฟลิโอสมมติ (เพื่อประกอบการอธิบายเท่านั้น): 20% UK Gilts; 15% US Treasuries; 10% Linkers; 15% US IG; 10% GBP IG; 10% US HY; 5% EUR HY; 15% EM Debt. ผลตอบแทนไม่ได้ป้องกันความเสี่ยงสกุลเงินในสกุลยูโรและสกุลเงินท้องถิ่น ผลการดำเนินงานในอดีตไม่ใช่ตัวชี้วัดที่เชื่อถือได้สำหรับผลลัพธ์ในอนาคต Guide to the Markets – EMEA. ข้อมูล ณ วันที่ 30 กันยายน 2026.
สินค้าโภคภัณฑ์และสกุลเงิน: พลังงานพลิกทิศทาง
ตลาดสินค้าโภคภัณฑ์สะท้อนแรงขับเคลื่อนหลายอย่างที่กำหนดฉากหลังของไตรมาส 3 ในวงกว้าง โดยพลังงานบันทึกการเคลื่อนไหวที่มีนัยสำคัญที่สุดของไตรมาส
น้ำมันพุ่งสูง
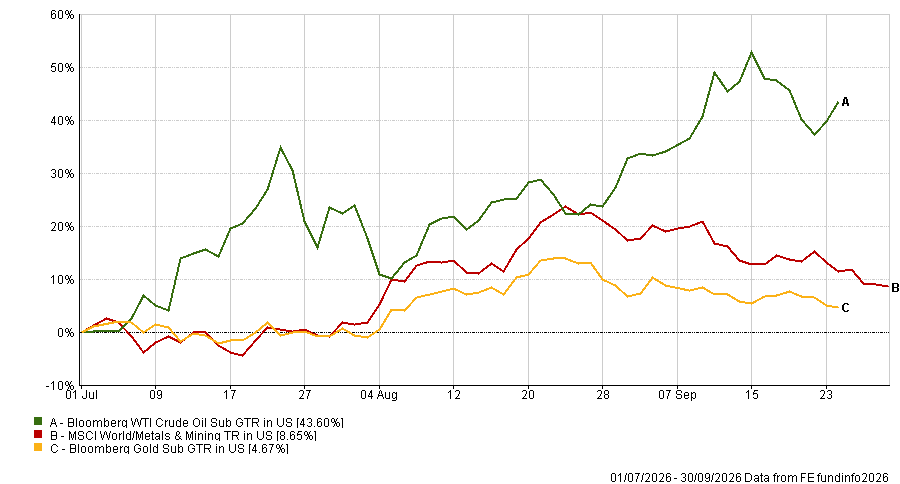
การเคลื่อนไหวของตลาดที่มีนัยสำคัญที่สุดในไตรมาส 3 มาจากพลังงาน น้ำมันดิบ WTI พุ่งสูงขึ้น 43.60% พลิกกลับการลดลงอย่างรวดเร็วในไตรมาส 2 เมื่อความขัดแย้งในตะวันออกกลางสร้างความปั่นป่วนในการไหลเวียนพลังงานในภูมิภาคและเพิ่มความกังวลเกี่ยวกับอุปทานโลก น้ำมันกลับมาเหนือ 100 ดอลลาร์ต่อบาร์เรลในช่วงไตรมาส ซึ่งมีส่วนโดยตรงต่อความกังวลด้านเงินเฟ้อที่กลับมาและการปรับราคาของความคาดหวังอัตราดอกเบี้ยโลก
ทองคำและโลหะปรับตัวขึ้น
ทองคำเพิ่มขึ้น 4.67% ได้รับการสนับสนุนจากความไม่แน่นอนทางภูมิรัฐศาสตร์และความต้องการสินทรัพย์ป้องกันความเสี่ยงแม้ผลตอบแทนพันธบัตรจะสูงขึ้น ดัชนี MSCI World Metals & Mining เพิ่มขึ้น 8.65% ได้รับการสนับสนุนจากการลงทุนด้านโครงสร้างพื้นฐาน ความต้องการเชิงกลยุทธ์สำหรับสินค้าโภคภัณฑ์อุตสาหกรรม และการใช้จ่ายอย่างต่อเนื่องที่เกี่ยวข้องกับโครงสร้างพื้นฐานเทคโนโลยีและ AI
ผลการดำเนินงานของสินค้าโภคภัณฑ์ไตรมาส 3 ปี 2026
ตลาดสกุลเงิน
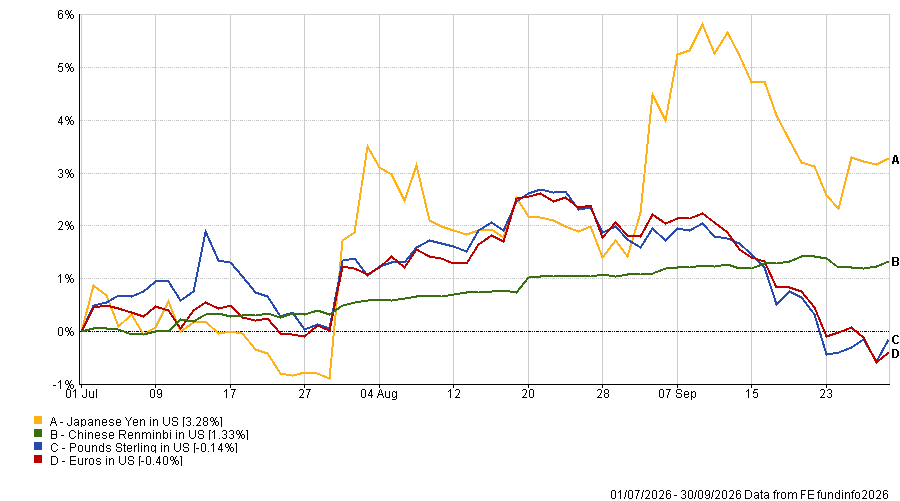
การเคลื่อนไหวของสกุลเงินยังคงค่อนข้างจำกัด แม้ว่าเงินเยนของญี่ปุ่นจะแข็งค่าขึ้น 3.28% เมื่อความคาดหวังสำหรับการปรับนโยบายของธนาคารแห่งประเทศญี่ปุ่นให้เป็นปกติเพิ่มขึ้น เงินหยวนจีนเพิ่มขึ้น 1.33% ในขณะที่เงินปอนด์สเตอร์ลิงลดลง 0.14% และเงินยูโรลดลง 0.40% เมื่อเทียบกับดอลลาร์สหรัฐ
ผลการดำเนินงานของสกุลเงินไตรมาส 3 ปี 2026
แนวโน้มตลาดไตรมาส 4 ปี 2026
เมื่อตลาดเข้าสู่ไตรมาสสุดท้ายของปี 2026 แนวโน้มได้ซับซ้อนมากขึ้น การเติบโตทางเศรษฐกิจยังคงแข็งแกร่งและกำไรของบริษัทยังคงให้การสนับสนุนหุ้น แต่การกลับมาของแรงกดดันเงินเฟ้อได้ท้าทายความคาดหวังสำหรับนโยบายการเงินที่ผ่อนคลายมากขึ้น
ราคาพลังงานมีแนวโน้มที่จะยังคงเป็นตัวขับเคลื่อนที่สำคัญของทั้งเงินเฟ้อและบรรยากาศตลาด ความปั่นป่วนที่ต่อเนื่องในตะวันออกกลางอาจทำให้ราคาน้ำมันอยู่ในระดับสูง สร้างแรงกดดันต่อผู้บริโภคและธุรกิจในขณะที่จำกัดความสามารถของธนาคารกลางในการผ่อนคลายนโยบายการเงิน ในขณะเดียวกัน การลงทุนที่แข็งแกร่งในปัญญาประดิษฐ์และโครงสร้างพื้นฐานดิจิทัลยังคงให้แหล่งการเติบโตเชิงโครงสร้าง
ในหุ้น การหมุนเวียนอย่างรวดเร็วที่เห็นตลอดปี 2026 เน้นให้เห็นถึงการเปลี่ยนแปลงความเป็นผู้นำของตลาดอย่างมีนัยสำคัญระหว่างกลุ่มอุตสาหกรรม พลังงานได้กลับมานำตลาด ในขณะที่เทคโนโลยียังคงได้รับประโยชน์จากการลงทุนเชิงโครงสร้างระยะยาวแม้ผลตอบแทนจะสูงขึ้น ผลตอบแทนตราสารหนี้ปรับตัวสูงขึ้น ในขณะที่เงินเฟ้อที่ยังคงอยู่และความกังวลด้านการคลังยังคงกำหนดแนวโน้มสำหรับสินทรัพย์ที่อ่อนไหวต่อระยะเวลา
ปฏิสัมพันธ์ระหว่างการเติบโต ราคาพลังงาน เงินเฟ้อ และนโยบายการเงินจึงมีแนวโน้มที่จะยังคงเป็นศูนย์กลางของแนวโน้มตลาดตลอดไตรมาสสุดท้ายของปี 2026
มองไปข้างหน้า
ไตรมาส 3 แสดงให้เห็นถึงความแข็งแกร่งของตลาดหุ้นโลกแม้จะมีราคาน้ำมันที่พุ่งสูงขึ้นอย่างรวดเร็ว แรงกดดันเงินเฟ้อที่กลับมา และไตรมาสที่ยากลำบากสำหรับตราสารหนี้ ความเป็นผู้นำของตลาดเปลี่ยนไปสู่พลังงาน ในขณะที่เทคโนโลยียังคงได้รับการสนับสนุนจากการลงทุนอย่างต่อเนื่องในปัญญาประดิษฐ์และโครงสร้างพื้นฐานดิจิทัล
ความสนใจในขณะนี้หันมาที่คำถามว่าราคาพลังงานที่สูงขึ้นจะยังคงส่งผ่านมายังเงินเฟ้อหรือไม่ และธนาคารกลาง