



مراجعة أسواق الربع الثالث 2026: النفط والتضخم وارتفاع أسعار الفائدة يُعيد تشكيل الأسواق العالمية


تستعرض مراجعة أسواق الربع الثالث 2026 ربعاً تشكّل في ظل ضغوط تضخمية متجددة، مع استمرار ارتفاع أسعار النفط وعوائد السندات، في حين أظهرت أسواق الأسهم الرئيسية صموداً لافتاً.
جاء الربع الثالث من عام 2026 ليختبر الصمود الذي استعادته الأسواق خلال الربع الثاني. فبعد أن أسهم تراجع أسعار الطاقة وتراجع التضخم في استعادة الثقة في وقت سابق من العام، شهد الربع الثالث انعكاساً حاداً؛ إذ ارتفعت أسعار النفط بشكل ملحوظ في أعقاب اضطرابات في أسواق الطاقة الناجمة عن الصراع في الشرق الأوسط، فعادت مخاوف التضخم إلى الواجهة وارتفعت عوائد السندات الحكومية العالمية بحدة.
على الرغم من هذه الضغوط، أبدت أسواق الأسهم مرونة لافتة؛ إذ أسهمت قوة أرباح الشركات والزخم المستمر في الاستثمار بالذكاء الاصطناعي والنشاط الاقتصادي المتين في تعويض أثر تشديد الأوضاع المالية. غير أن قيادة السوق شهدت تحولاً جديداً، حيث عاد قطاع الطاقة إلى الصدارة في حين واجهت عدة قطاعات دورية ودفاعية ضغوطاً ملموسة.
وقد جاء الربع ليُعرَّف بالانتقائية عوضاً عن الإقبال الواسع على المخاطر؛ فرغم أن الأسهم حافظت على مكاسبها في عدد من الأسواق الرئيسية، فإن ارتفاع تكاليف الاقتراض وعودة مخاطر التضخم أفرزا بيئة أكثر تحدياً للدخل الثابت والأصول الحساسة لأسعار الفائدة.
المشهد الاقتصادي الكلي
تباينت الأوضاع الاقتصادية بين المناطق خلال الربع الثالث، في ظل ارتفاع أسعار الطاقة وتجدد ضغوط التضخم وتحوّل توقعات السياسة النقدية التي رسمت ملامح المشهد الاقتصادي العالمي.
الولايات المتحدة
حافظ الاقتصاد الأمريكي على صموده خلال الربع الثالث، مدعوماً بالإنفاق الاستهلاكي وقوة الاستثمار التجاري واستمرار الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي. وظل سوق العمل مستقراً نسبياً، فيما واصل النشاط الاقتصادي توسعه بوتيرة جيدة. بيد أن الارتفاع الحاد في أسعار الطاقة عقّد مسار التضخم، ومحا جزءاً من التقدم المحرز خلال الربع الثاني.
أبقى الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير في يوليو، قبل أن يرفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%-4.00% في سبتمبر، في ظل استمرار التضخم فوق المستهدف. وعلى الرغم من أن بعض مقاييس التضخم أشارت إلى بوادر تراجع نحو نهاية الربع، واصل صانعو السياسة النقدية موازنتهم بين الضغوط السعرية المستمرة وسوق عمل يظل صحياً على نطاق واسع. وقد أسهم التحول نحو توقعات سياسة أكثر تشدداً في ارتفاع حاد لعوائد سندات الخزانة خلال الربع.
أوروبا
واجهت أوروبا مزيجاً أكثر تحدياً من ارتفاع أسعار الطاقة وضعف النمو، إذ أثقلت الزيادة المتجددة في تكاليف النفط والطاقة كاهل الشركات والأسر، فيما تسارع التضخم في عدد من اقتصادات منطقة اليورو الرئيسية نحو نهاية الربع.
ردّ البنك المركزي الأوروبي برفع أسعار الفائدة الرئيسية 25 نقطة أساس في سبتمبر، مستشهداً بضغوط التضخم المستمرة المرتبطة بالصراع في الشرق الأوسط. وعلى الرغم من هذه الرياح المعاكسة، بقي اقتصاد منطقة اليورو أكثر صموداً مما كان متوقعاً، مدعوماً بتحسّن النشاط التصنيعي والإنفاق على البنية التحتية والدفاع واستمرار الاستثمار في التكنولوجيا. ومع ذلك، أثقل ارتفاع تكاليف الاقتراض وتجدد مخاوف التضخم على الأسواق المالية الأوروبية.
آسيا والأسواق الناشئة
جاء الأداء في آسيا متفاوتاً، وإن شهدت كلٌّ من اليابان والصين تحسناً خلال الربع. واصلت اليابان الاستفادة من إصلاحات الشركات وتحسّن الأرباح وتنامي اهتمام المستثمرين، فيما دعمت توقعات مزيد من التطبيع النقدي عملة الين الياباني.
أظهرت الصين بوادر استقرار بعد فترة مطوّلة من الضعف، إذ أطلق صانعو السياسة حزم دعم إضافية للبنية التحتية والاستثمار في التكنولوجيا وسوق العقارات، كما تحسّن النشاط التصنيعي نحو نهاية الربع. بيد أن ضعف الاستهلاك المحلي والتحديات المستمرة في قطاع العقارات أبقيا التعافي الأشمل غير متوازن. وفي المقابل، واجهت الأسواق الناشئة بوجه عام ضغوطاً من ارتفاع العوائد العالمية وتزايد تكاليف الطاقة.
الأسهم العالمية تُحافظ على صمودها رغم ارتفاع أسعار الفائدة
أبدت الأسهم العالمية صموداً لافتاً خلال الربع الثالث على الرغم من الارتفاع الحاد في أسعار النفط وتكاليف الاقتراض.
الولايات المتحدة
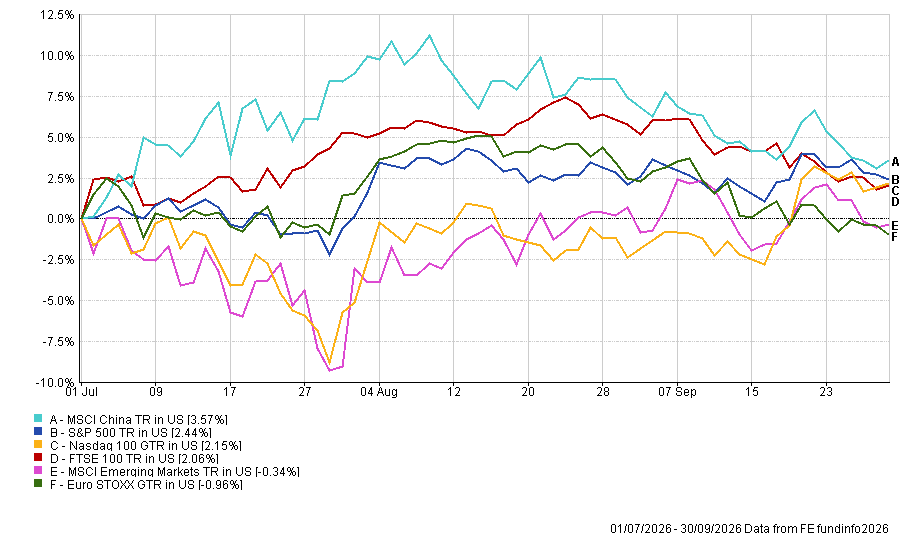
مدّدت الأسهم الأمريكية مسار تعافيها، وإن جاءت المكاسب أكثر تواضعاً مقارنةً بالربع الثاني. سجّل مؤشر S&P 500 ارتفاعاً بنسبة 2.44%، فيما ربح مؤشر Nasdaq 100 نحو 2.15%، إذ أسهم الزخم المستمر حول الذكاء الاصطناعي وقوة أرباح الشركات في تعويض أثر ارتفاع عوائد سندات الخزانة وتشديد السياسة النقدية.
أوروبا
عانت الأسواق الأوروبية من صعوبات إذ أثقل ارتفاع تكاليف الطاقة وتجدد ضغوط التضخم على معنويات المستثمرين؛ فتراجع مؤشر Euro STOXX بنسبة 0.96%، بينما ارتفع مؤشر FTSE 100 بنسبة 2.06%، مدعوماً بتعرّضه الأكبر للشركات المرتبطة بالطاقة والسلع الأساسية.
آسيا والأسواق الناشئة
قدّمت آسيا صورة أكثر إيجابية؛ إذ ارتفع مؤشر MSCI China بنسبة 3.57%، مستعيداً جزءاً من خسائر الربع الثاني مع دعم السياسات وتحسّن بيانات التصنيع للمعنويات. وكانت اليابان الأقوى بين المناطق الرئيسية، محققةً عائداً بنسبة 5.46%. في المقابل، تراجع مؤشر MSCI للأسواق الناشئة الأشمل بنسبة 0.34%، عاكساً الضغوط الناجمة عن ارتفاع تكاليف الاقتراض العالمية والتباين الكبير بين الأسواق الفردية.
أداء أسواق الأسهم العالمية في الربع الثالث 2026
التدوير القطاعي ومحاور السوق
خلف المشهد العام لأداء الأسهم، تباينت عوائد القطاعات بشكل ملحوظ مع إعادة ارتفاع أسعار الطاقة وعوائد السندات لرسم ملامح قيادة السوق.
الطاقة تعود إلى الصدارة
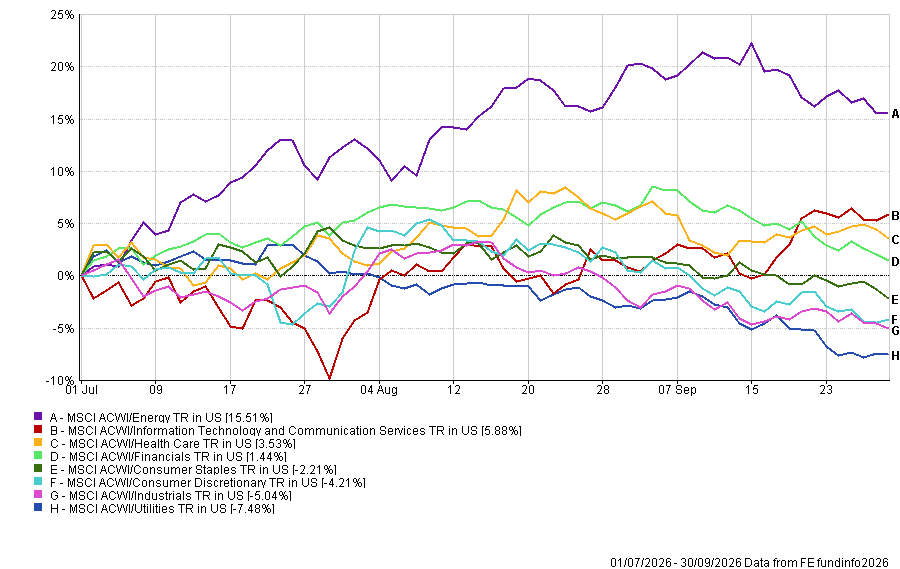
استعاد قطاع الطاقة قيادة السوق خلال الربع الثالث، مرتفعاً بنسبة 15.51% مع تصاعد أسعار النفط. وعكس هذا الانقلاب الحاد من الربع الثاني تجدد المخاطر الجيوسياسية والاضطرابات في تدفقات الطاقة من منطقة الشرق الأوسط، مما دفع أسعار النفط الخام إلى الارتفاع بشكل ملحوظ وحسّن توقعات أرباح منتجي الطاقة.
قطاع التكنولوجيا يُحافظ على صموده
حقق قطاعا تقنية المعلومات وخدمات الاتصالات مكاسب بنسبة 5.88%، مما يُثبت أن الحماس المحيط بالذكاء الاصطناعي ظل راسخاً على الرغم من ارتفاع عوائد السندات. ودعم الإنفاق المستمر على بنية الذكاء الاصطناعي التحتية وأشباه الموصلات ومراكز البيانات القطاعَ، وإن جاءت العوائد أكثر تواضعاً مقارنةً بالارتفاع الاستثنائي الذي شهده الربع الثاني.
القطاعات الحساسة لأسعار الفائدة تتعثر
أفرز ارتفاع عوائد السندات بيئة أكثر صعوبة في قطاعات أخرى؛ إذ تراجع قطاع المرافق بنسبة 7.48% ليكون الأضعف أداءً، فيما انخفض قطاع الصناعات 5.04% وتراجع قطاع السلع الاستهلاكية التقديرية 4.21%، كما انخفضت السلع الاستهلاكية الأساسية 2.21%. وأبدى كلٌّ من قطاع الرعاية الصحية والقطاع المالي صموداً أكبر، بمكاسب بلغت 3.53% و1.44% على التوالي.
الأداء القطاعي العالمي في الربع الثالث 2026
الدخل الثابت تحت الضغط مع ارتفاع عوائد السندات
مرّت أسواق السندات بربع عسير مع إعادة أسعار الطاقة المرتفعة إحياء مخاوف التضخم وإعادة المستثمرين تقييم آفاق السياسة النقدية العالمية، فارتفعت عوائد سندات الحكومات بحدة، ممحيةً جزءاً كبيراً من البيئة الأكثر إيجابية التي سادت في الربع الثاني.
تراجعت السندات الحكومية الأوروبية بنسبة 4.4%، فيما انخفضت السندات المرتبطة بالتضخم 3.7% وتراجع الائتمان الاستثماري الأمريكي 3.3%. وأعطى الدين في الأسواق الناشئة عائداً سلبياً بنسبة 2.8%، فيما تراجعت سندات منطقة اليورو الاستثمارية وسندات الخزانة الأمريكية بنسبة 2.5% و2.4% على التوالي.
أبدى سوق السندات عالية العائد مرونة نسبية أكبر، إذ تراجع الأوروبي والأمريكي منها بنسبة 1.8% و1.9% على التوالي. وعكست هذه المرونة النسبية استمرار الثقة في أساسيات الشركات، غير أن الاتجاه الأشمل عكس تجدد مخاطر التضخم وتوقعات بقاء أسعار الفائدة مرتفعة لفترة أطول مجدداً، مما أثقل على الأصول الحساسة لمدة الاستحقاق.
أداء الدخل الثابت في الربع الثالث 2026
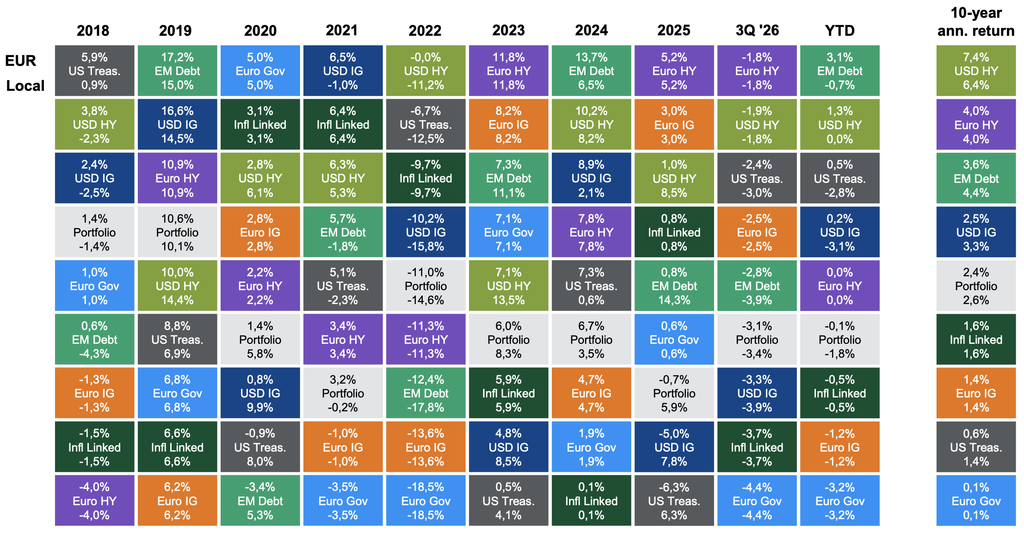
تُشير الوثيقة أيضاً إلى: UK Gilts Bloomberg Sterling Gilts؛ وUS Treasuries Bloomberg US Agg. Gov. – Treasury؛ وInfl Linked ICE BofA UK Gilt Inflation-Linked Government. المحفظة الافتراضية (للإيضاح فقط): 20% سندات حكومية بريطانية؛ 15% سندات خزانة أمريكية؛ 10% سندات مرتبطة بالتضخم؛ 15% US IG؛ 10% GBP IG؛ 10% US HY؛ 5% EUR HY؛ 15% ديون أسواق ناشئة. العوائد غير مغطاة بالأسعار باليورو والعملات المحلية. الأداء السابق ليس مؤشراً موثوقاً على النتائج المستقبلية. دليل الأسواق – منطقة أوروبا والشرق الأوسط وأفريقيا. البيانات كما في 30 سبتمبر 2026.
السلع والعملات: الطاقة تعكس مسارها
عكست أسواق السلع الأساسية كثيراً من القوى التي شكّلت المشهد العام للربع الثالث، مع تسجيل قطاع الطاقة أبرز تحركات الربع.
النفط يرتفع بحدة
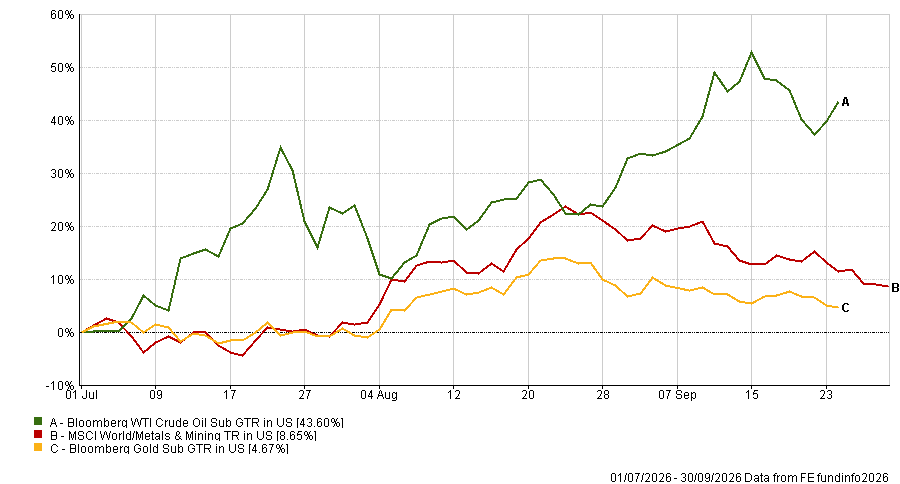
جاء أبرز تحركات الربع الثالث من قطاع الطاقة، إذ ارتفع خام WTI بنسبة 43.60%، عاكساً تراجعه الحاد في الربع الثاني مع اضطراب تدفقات الطاقة الإقليمية جراء الصراع في الشرق الأوسط وتصاعد المخاوف حول الإمدادات العالمية. وعادت أسعار النفط إلى تجاوز 100 دولار للبرميل خلال الربع، مما أسهم مباشرةً في تجدد مخاوف التضخم وإعادة تسعير توقعات أسعار الفائدة العالمية.
الذهب والمعادن يرتفعان
ارتفع الذهب بنسبة 4.67%، مدعوماً بعدم اليقين الجيوسياسي والطلب على الأصول الدفاعية رغم ارتفاع عوائد السندات. وصعد مؤشر MSCI العالمي للمعادن والتعدين بنسبة 8.65%، مستفيداً من الاستثمار في البنية التحتية والطلب الاستراتيجي على السلع الصناعية والإنفاق المرتبط بالتكنولوجيا والبنية التحتية للذكاء الاصطناعي.
أداء السلع الأساسية في الربع الثالث 2026
أسواق العملات
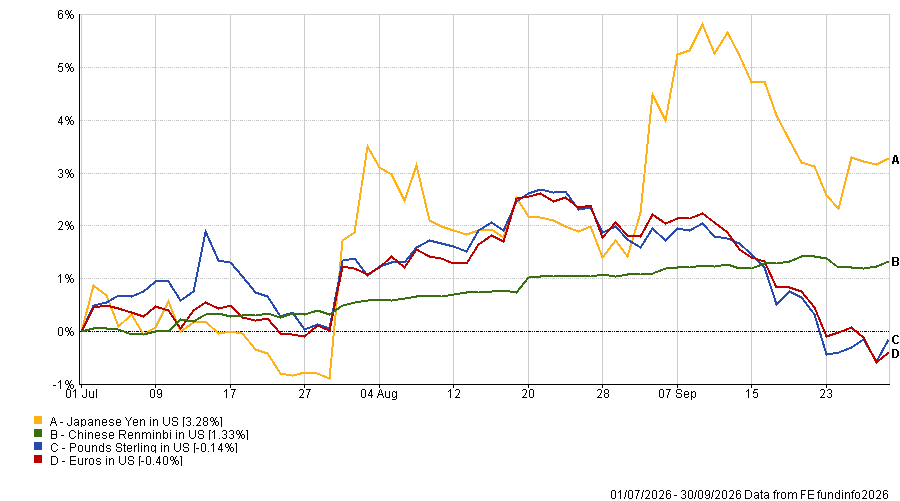
ظلت تحركات العملات محدودة نسبياً، غير أن الين الياباني تعزّز بنسبة 3.28% مع تصاعد توقعات مزيد من التطبيع النقدي من بنك اليابان. وارتفع اليوان الصيني بنسبة 1.33%، فيما تراجع الجنيه الإسترليني بنسبة 0.14% وانخفض اليورو بنسبة 0.40% مقابل الدولار الأمريكي.
أداء العملات في الربع الثالث 2026
توقعات السوق للربع الرابع 2026
مع دخول الأسواق الربعَ الأخير من عام 2026، باتت التوقعات أكثر تعقيداً؛ فرغم أن النمو الاقتصادي يظل صامداً وأرباح الشركات تواصل دعمها للأسهم، فإن عودة ضغوط التضخم أربكت التوقعات بتخفيف السياسة النقدية.
يُرجَّح أن تظل أسعار الطاقة محركاً رئيسياً لكل من التضخم ومعنويات السوق. وقد تُبقي الاضطرابات المستمرة في الشرق الأوسط أسعار النفط مرتفعة، مما يثقل على المستهلكين والشركات ويُقيّد قدرة البنوك المركزية على تخفيف السياسة النقدية. في الوقت ذاته، يواصل الاستثمار القوي في الذكاء الاصطناعي والبنية الرقمية التحتية توفير مصدر هيكلي للنمو.
في سياق الأسهم، تكشف التناوبات الحادة التي شهدها عام 2026 عن حجم التحولات في قيادة السوق بين القطاعات؛ إذ استعاد قطاع الطاقة زمام القيادة، فيما يواصل قطاع التكنولوجيا الاستفادة من الاستثمار الهيكلي طويل الأمد رغم ارتفاع العوائد. وارتفعت عوائد الدخل الثابت، فيما يواصل التضخم المستمر والمخاوف المالية تشكيل توقعات الأصول الحساسة لمدة الاستحقاق.
لذا، يُرجَّح أن يظل التفاعل بين النمو وأسعار الطاقة والتضخم والسياسة النقدية في صميم مشهد السوق طوال الربع الأخير من عام 2026.
النظرة المستقبلية
أثبت الربع الثالث مرونة أسواق الأسهم العالمية رغم الارتفاع الحاد في أسعار النفط وتجدد ضغوط التضخم وصعوبة الأوضاع في سوق الدخل الثابت. وتحوّلت قيادة السوق نحو قطاع الطاقة، فيما واصل قطاع التكنولوجيا استفادته من الاستثمار المستمر في الذكاء الاصطناعي والبنية الرقمية التحتية.
ينصبّ الاهتمام الآن على ما إذا كانت أسعار الطاقة المرتفعة ستواصل انعكاسها على التضخم وكيفية استجابة البنوك المركزية. وسيكون مسار عوائد السندات والسياسة النقدية وأرباح الشركات محورياً في تحديد ما إذا كان صمود الأسهم قادراً على الاستمرار خلال الربع الأخير من عام 2026.
مع استمرار تحوّل قيادة السوق، يبدأ الربع الرابع على خلفية من نشاط اقتصادي صامد وأوضاع مالية أكثر تشدداً وعدم يقين متجدد حول التضخم.
هل تريد البقاء على اطلاع دائم؟ استكشف أحدث تحليلاتنا للأسواق أو تعلّم المزيد من خلال أدلتنا التعليمية.