


หุ้นเทคโนโลยีร่วงลงขณะธนาคารกลางยังคงท่าทีระมัดระวัง | สรุปภาวะตลาดรายสัปดาห์: 26-30 ตุลาคม 2026


ตลาดโลกปิดเดือนตุลาคมภายใต้แรงกดดัน เนื่องจากความกังวลเกี่ยวกับการใช้จ่ายด้านปัญญาประดิษฐ์ (AI) ส่งผลกระทบต่อหุ้นเทคโนโลยีสหรัฐฯ ขณะที่ธนาคารกลางในสหรัฐฯ ยุโรป และญี่ปุ่นคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลง โดยมีปัจจัยกดดันจากเงินเฟ้อที่ยังคงสูงและความตึงเครียดในตะวันออกกลาง ซึ่งทำให้แนวโน้มนโยบายการเงินมีความซับซ้อนมากขึ้น
แม้เศรษฐกิจสหรัฐฯ จะเติบโตแข็งแกร่ง แต่นักลงทุนก็ตั้งคำถามว่าการลงทุนอย่างหนักในด้าน AI จะสร้างผลตอบแทนได้ตามที่คาดหวังหรือไม่ ภาคส่วนที่มีความมั่นคงและหุ้นยุโรปสามารถรับมือได้ดีกว่า ขณะที่หุ้นเทคโนโลยีอยู่ภายใต้แรงกดดัน
ภาพรวมเศรษฐกิจ
ธนาคารกลางในสหรัฐฯ ยุโรป และญี่ปุ่นคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลง เนื่องจากเงินเฟ้อที่ยังคงสูง ราคาพลังงานที่อยู่ในระดับสูง และความตึงเครียดในตะวันออกกลาง ทำให้แนวโน้มนโยบายมีความซับซ้อนมากขึ้น
ธนาคารกลางสหรัฐฯ (เฟด) คงอัตราดอกเบี้ยไว้ที่ 3.75%–4.00% เมื่อวันพุธ โดยเจ้าหน้าที่ 10 คนลงมติคงอัตราดอกเบี้ย ขณะที่อีก 2 คน ได้แก่ ผู้ว่าการลิซา คุก และประธานเฟดสาขาคลีฟแลนด์ เบธ แฮมแมค สนับสนุนการขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน ประธานเฟด เควิน วอร์ช กล่าวว่าเศรษฐกิจยังคงเติบโตอย่างแข็งแกร่ง แต่เจ้าหน้าที่ยังต้องการข้อมูลเพิ่มเติมก่อนตัดสินใจในขั้นต่อไป พร้อมยืนยันเป้าหมายเงินเฟ้อของเฟดที่ 2%
ข้อมูลเศรษฐกิจสหรัฐฯ สะท้อนความท้าทายดังกล่าว โดย GDP ไตรมาสที่สามเติบโตเร่งขึ้นเป็น 3.4% (อัตราต่อปี) จาก 2.2% ขณะที่ดัชนีราคา PCE ซึ่งเป็นมาตรวัดเงินเฟ้อที่เฟดให้ความสำคัญ ปรับตัวขึ้น 0.5% ในเดือนกันยายน และ 3.6% เมื่อเทียบรายปี ส่วนจำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ลดลงสู่ระดับ 194,000 ราย
ธนาคารกลางยุโรป (ECB) ยังคงอัตราดอกเบี้ยนโยบายหลักทั้งสามอัตราไว้ไม่เปลี่ยนแปลง พร้อมเตือนว่าราคาพลังงานที่สูงขึ้นอาจกระตุ้นเงินเฟ้อและชะลอการเติบโตทางเศรษฐกิจ GDP ของยูโรโซนขยายตัว 0.4% ในไตรมาสที่สาม ขณะที่อัตราเงินเฟ้อของเยอรมนีลดลงสู่ระดับ 2.8% ในเดือนตุลาคม จาก 3.3% นอกจากนี้ ประธาน ECB คริสติน ลาการ์ด ประกาศว่าจะลาออกในวันที่ 7 กุมภาพันธ์ 2027
ธนาคารกลางญี่ปุ่นคงอัตราดอกเบี้ยไว้ที่ 1.25% โดยสมาชิก 8 คนลงมติคงอัตราดอกเบี้ย และ 1 คนสนับสนุนการปรับขึ้น ธนาคารกลางปรับคาดการณ์เงินเฟ้อเพิ่มขึ้น และส่งสัญญาณว่ายังมีความเป็นไปได้ที่จะปรับขึ้นอัตราดอกเบี้ยในระยะต่อไป
ในสหราชอาณาจักร งบประมาณฤดูใบไม้ร่วงเสนอการออกพันธบัตรรัฐบาลใหม่น้อยกว่าที่ตลาดคาดการณ์ ส่งผลให้ผลตอบแทนพันธบัตรรัฐบาลระยะยาวปรับตัวลดลง
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ ปรับตัวลดลง เนื่องจากความกังวลเกี่ยวกับขนาดและความสามารถในการทำกำไรจากการลงทุนด้าน AI กดดันหุ้นเทคโนโลยี
ดัชนี S&P 500 ปรับตัวลดลง 0.6% ตลอดสัปดาห์ ขณะที่ Nasdaq Composite ร่วงลง 2.0% และ Dow Jones Industrial Average ลดลง 0.9%
วันศุกร์เป็นช่วงที่ตลาดอ่อนแอที่สุด โดยดัชนี S&P 500 ร่วงลง 1.8% ในระหว่างการซื้อขาย ขณะที่ Nasdaq ปรับตัวลดลง 2.9% เนื่องจากผลประกอบการของบริษัทต่างๆ ยิ่งทำให้ความกังวลเกี่ยวกับการใช้จ่ายด้านเทคโนโลยีทวีความรุนแรงขึ้น
หุ้น Intel ร่วงลงประมาณ 29% ซึ่งเป็นการลดลงรายวันที่รุนแรงที่สุดนับตั้งแต่ปี 1974 ขณะที่ Amazon ร่วงลง 1.9% Nvidia ลดลง 4.9% โดย AMD, Micron และ Broadcom ก็อยู่ภายใต้แรงกดดันเช่นกัน ส่วนหุ้นพลังงานทำผลงานได้ดีกว่าหลังจากประกาศผลประกอบการของ Exxon Mobil และ Chevron
หุ้นยุโรปทำผลงานได้ดีกว่า โดยดัชนี STOXX Europe 600 ปรับตัวขึ้นประมาณ 1.7% ตลอดสัปดาห์ ขณะที่ FTSE 100 ปิดในวันศุกร์ที่ระดับ 10,729.78 จุด การปรับตัวขึ้นของ AstraZeneca และ BT ช่วยหนุนตลาด แม้ว่าความอ่อนแอของหุ้นกลุ่มธนาคารและเหมืองแร่จะจำกัดการปรับตัวขึ้น
พันธบัตร
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวลดลงในช่วงปลายสัปดาห์ เนื่องจากนักลงทุนแสวงหาสินทรัพย์ที่ปลอดภัยกว่าท่ามกลางการขายหุ้น ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปิดใกล้ระดับ 4.9% ขณะที่ผลตอบแทนอายุ 2 ปี ก็ปรับตัวลดลงเช่นกัน ผลตอบแทนพันธบัตรรัฐบาลสหราชอาณาจักรระยะยาวปรับตัวลดลงหลังประกาศงบประมาณ ขณะที่ผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปี อยู่ใกล้ระดับ 2.8% ในวันศุกร์
สินค้าโภคภัณฑ์
ในตลาดสินค้าโภคภัณฑ์ น้ำมันดิบ Brent ปรับตัวขึ้นประมาณ 1.5% สู่ระดับ 117.64 ดอลลาร์ต่อบาร์เรล ได้รับแรงหนุนจากความกังวลเกี่ยวกับการโจมตีโครงสร้างพื้นฐานด้านพลังงานและเส้นทางเดินเรือในตะวันออกกลาง
ทองคำเคลื่อนไหวในทิศทางตรงข้าม โดยร่วงลงประมาณ 3% ปิดต่ำกว่า 3,900 ดอลลาร์ต่อออนซ์ ซึ่งเป็นระดับต่ำสุดในรอบกว่าหนึ่งปี ความคาดหวังว่าอัตราดอกเบี้ยจะยังคงอยู่ในระดับสูงกดดันโลหะดังกล่าว ขณะที่การขายหุ้นในวันศุกร์อาจทำให้นักลงทุนขายทองคำเพื่อชดเชยการขาดทุนในส่วนอื่น
ผลการดำเนินงานรายภาคส่วน
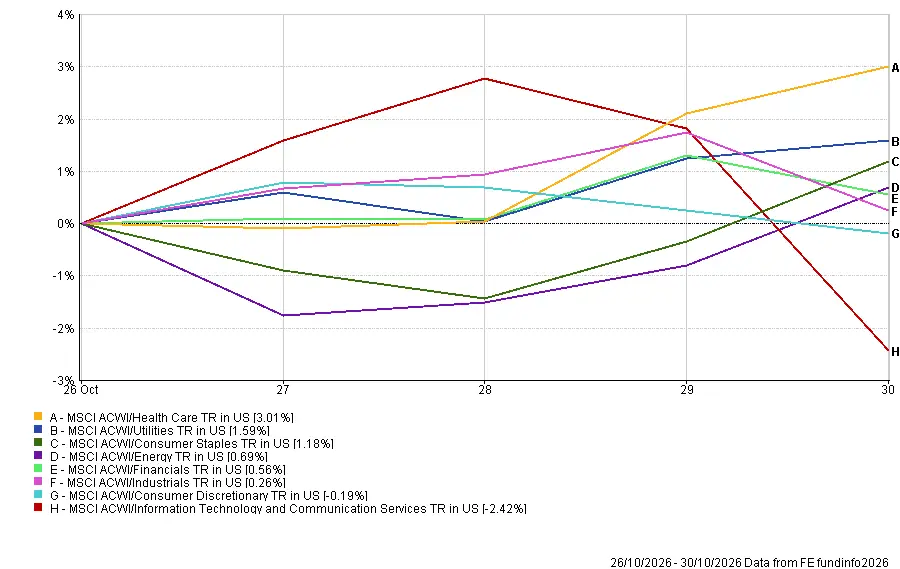
ภาคการดูแลสุขภาพนำตลาด โดยดัชนี MSCI ACWI Healthcare ปรับตัวขึ้น 3.01% ในสกุลเงินดอลลาร์สหรัฐฯ รวมเงินปันผล ภาคสาธารณูปโภคปรับตัวขึ้น 1.59% สินค้าอุปโภคบริโภคประจำวัน 1.18% พลังงาน 0.69% การเงิน 0.56% และอุตสาหกรรม 0.26%
สินค้าอุปโภคบริโภคตามดุลยพินิจปรับตัวลดลงเล็กน้อย 0.19% ขณะที่เทคโนโลยีสารสนเทศและบริการสื่อสารเป็นภาคส่วนที่อ่อนแอที่สุด ร่วงลง 2.42%
ผลดังกล่าวสะท้อนให้เห็นถึงการเปลี่ยนแปลงสู่ภาคส่วนที่มีความมั่นคงมากขึ้น เนื่องจากนักลงทุนประเมินมูลค่าหุ้นเทคโนโลยีและผลตอบแทนที่อาจเกิดขึ้นจากการลงทุนด้าน AI ใหม่อีกครั้ง
ผลการดำเนินงานรายภาคส่วน 26-30 ตุลาคม 2026
ที่มา: FE Analytics ผลการดำเนินงานในอดีตไม่ใช่เครื่องบ่งชี้ที่เชื่อถือได้ของผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 30 ตุลาคม 2026
ตลาดภูมิภาค
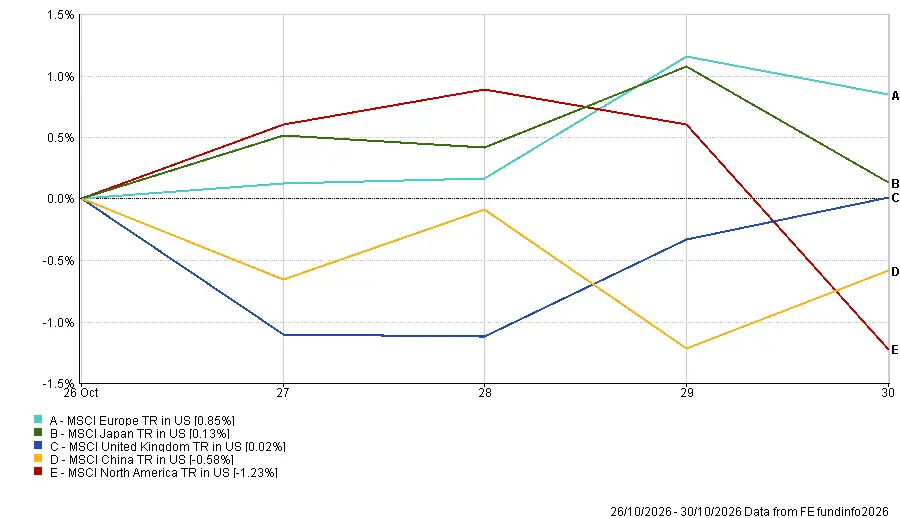
ยุโรปเป็นภูมิภาคที่ทำผลงานได้ดีที่สุด โดยดัชนี MSCI Europe ปรับตัวขึ้น 0.85% ในสกุลเงินดอลลาร์สหรัฐฯ ญี่ปุ่นปรับตัวขึ้น 0.13% สหราชอาณาจักรแทบไม่เปลี่ยนแปลงที่ 0.02% และจีนปรับตัวลดลง 0.58% อเมริกาเหนือเป็นภูมิภาคที่อ่อนแอที่สุด ลดลง 1.23% เนื่องจากการขายหุ้นเทคโนโลยีในวันศุกร์มีน้ำหนักมากกว่ากำไรที่เกิดขึ้นก่อนหน้า
การเคลื่อนไหวของสกุลเงินยังส่งผลต่อผลตอบแทนเมื่อวัดในสกุลเงินดอลลาร์สหรัฐฯ โดยเงินยูโรและเงินเยนอ่อนค่าลงเมื่อเทียบกับดอลลาร์ ซึ่งลดผลตอบแทนที่คิดในสกุลเงินดอลลาร์จากยุโรปและญี่ปุ่น ขณะที่เงินปอนด์แข็งค่าขึ้นเล็กน้อย
ผลการดำเนินงานรายภูมิภาค 26-30 ตุลาคม 2026
ที่มา: FE Analytics ผลการดำเนินงานในอดีตไม่ใช่เครื่องบ่งชี้ที่เชื่อถือได้ของผลการดำเนินงานในอนาคต ข้อมูล ณ วันที่ 30 ตุลาคม 2026
ตลาดสกุลเงิน
เงินดอลลาร์สหรัฐฯ แข็งค่าขึ้นเมื่อเทียบกับเงินยูโรและเงินเยนญี่ปุ่นตลอดสัปดาห์ แต่อ่อนค่าลงเล็กน้อยเมื่อเทียบกับเงินปอนด์สเตอร์ลิง
เปรียบเทียบระดับราคาเปิดตลาดวันจันทร์กับราคาปิดตลาดวันศุกร์:
- EUR/USD: ปรับตัวลดลง 0.37% จาก 1.1202 สู่ 1.1160 เงินยูโรอ่อนค่าลงในวันจันทร์และอังคาร ฟื้นตัวขึ้นในช่วงกลางสัปดาห์ จากนั้นอ่อนค่าลงอีกครั้งในวันศุกร์
- GBP/USD: เพิ่มขึ้น 0.10% จาก 1.3379 ไปที่ 1.3392 เงินปอนด์สเตอร์ลิงปรับตัวสูงขึ้นเล็กน้อย โดยงบประมาณของสหราชอาณาจักรส่งผลกระทบต่อตลาดอย่างจำกัด
- USD/JPY: เพิ่มขึ้น 0.46% จาก 156.83 ไปที่ 157.55 เงินเยนอ่อนค่าลงเมื่อเทียบกับดอลลาร์ แม้ธนาคารแห่งประเทศญี่ปุ่นจะปรับเพิ่มการคาดการณ์อัตราเงินเฟ้อก็ตาม
- GBP/JPY: เพิ่มขึ้น 0.54% จาก 209.87 ไปที่ 211.00 เนื่องจากเงินปอนด์สเตอร์ลิงแข็งค่าขึ้นเมื่อเทียบกับเงินเยน
แนวโน้มและภาพรวมในสัปดาห์ข้างหน้า
ขณะนี้ความสนใจหันมาที่การตัดสินใจด้านอัตราดอกเบี้ยของธนาคารแห่งประเทศอังกฤษ และรายงานการจ้างงานเดือนตุลาคมของสหรัฐฯ พร้อมกับการเปิดเผยข้อมูลเศรษฐกิจและผลประกอบการของบริษัทต่างๆ เพิ่มเติม
เหตุการณ์สำคัญในช่วง 2-6 พฤศจิกายน 2026 ได้แก่:
- วันจันทร์: ดัชนี ISM Manufacturing PMI ของสหรัฐฯ Apple รายงานผลประกอบการหลังตลาดสหรัฐฯ ปิดทำการ
- วันอังคาร: ตำแหน่งงานว่าง JOLTS ของสหรัฐฯ การเลือกตั้งกลางเทอมของสหรัฐฯ และการตัดสินใจด้านอัตราดอกเบี้ยของธนาคารกลางออสเตรเลีย (RBA) AMD รายงานผลประกอบการหลังตลาดสหรัฐฯ ปิดทำการ
- วันพุธ: ข้อมูลการจ้างงาน ADP ของสหรัฐฯ ตัวเลขการค้า ดัชนี ISM Services PMI และประมาณการอัตราเงินเฟ้อเดือนตุลาคมของยูโรโซน
- วันพฤหัสบดี: การตัดสินใจด้านอัตราดอกเบี้ยและรายงานนโยบายการเงินของธนาคารแห่งประเทศอังกฤษ ยอดผู้ขอรับสวัสดิการว่างงานและข้อมูลผลิตภาพของสหรัฐฯ ประธานธนาคารกลางสหรัฐฯ สาขาคลีฟแลนด์ Beth Hammack กล่าวสุนทรพจน์
- วันศุกร์: รายงานการจ้างงานเดือนตุลาคมของสหรัฐฯ
ธนาคารแห่งประเทศอังกฤษคาดว่าจะปรับขึ้นอัตราดอกเบี้ย 25 basis points สู่ระดับ 4.00% ซึ่งจะถือเป็นการปรับขึ้นครั้งแรกในรอบกว่าสามปี นอกจากนี้ ตลาดยังมองว่ามีความน่าจะเป็นประมาณ 79% ที่ RBA จะปรับขึ้นอัตราดอกเบี้ยในวันอังคาร
รายงานการจ้างงานของสหรัฐฯ ในวันศุกร์จะมีความสำคัญเป็นพิเศษ ภายหลังตัวเลข GDP และอัตราเงินเฟ้อที่แข็งแกร่ง ข้อมูลดังกล่าวอาจส่งผลต่อความคาดหวังเกี่ยวกับการตัดสินใจของเฟดในเดือนธันวาคม ขณะที่การเลือกตั้งกลางเทอมของสหรัฐฯ อาจเพิ่มความไม่แน่นอนเกี่ยวกับนโยบายการคลังและความเชื่อมั่นของตลาด