



การจ้างงานสหรัฐฯ ชะลอตัวท่ามกลางเงินเฟ้อที่ยังสูงและอัตราผลตอบแทนพันธบัตรพุ่ง | สรุปตลาดรายสัปดาห์: 28 กันยายน - 2 ตุลาคม 2026


สรุปตลาดรายสัปดาห์ของเราวิเคราะห์พัฒนาการทางเศรษฐกิจที่สำคัญ ความเคลื่อนไหวของตลาด และเหตุการณ์ที่ส่งผลต่อตลาดโลกในแต่ละสัปดาห์
ตลาดโลกรับมือกับสัญญาณที่ขัดแย้งกันในสัปดาห์ที่ผ่านมา โดยตัวเลขการจ้างงานของสหรัฐฯ ที่อ่อนแอลงได้ลดความคาดหวังต่อการปรับขึ้นอัตราดอกเบี้ยอีกครั้งของธนาคารกลางสหรัฐฯ (เฟด) ขณะที่เงินเฟ้อที่ยังคงสูงและต้นทุนการกู้ยืมที่เพิ่มขึ้นยังคงสร้างแรงกดดันต่อพันธบัตรและสินทรัพย์เสี่ยงในวงกว้าง
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี แตะระดับ 5.34% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 ขณะที่ค่าเงินดอลลาร์แข็งค่าขึ้นและทองคำปรับตัวลง ผลการดำเนินงานของหุ้นแบ่งแยกชัดเจนมากขึ้น โดยหุ้นเทคโนโลยียังคงทนทาน แม้ตลาดสหรัฐฯ และยุโรปในวงกว้างจะเผชิญแรงกดดันจากต้นทุนการกู้ยืมที่สูง
ภาพรวมเศรษฐกิจ
ตลาดสร้างสมดุลระหว่างสัญญาณการชะลอตัวของการจ้างงานสหรัฐฯ กับเงินเฟ้อที่ยังคงสูงและต้นทุนการกู้ยืมที่เพิ่มขึ้นทั่วโลก
เศรษฐกิจสหรัฐฯ เพิ่มตำแหน่งงาน 29,000 ตำแหน่งในเดือนกันยายน ต่ำกว่าที่นักเศรษฐศาสตร์คาดการณ์ไว้ที่ 90,000 ตำแหน่ง การเติบโตของเงินเดือนในเดือนกรกฎาคมและสิงหาคมได้รับการปรับลดลงรวม 60,000 ตำแหน่ง ขณะที่อัตราการว่างงานเพิ่มขึ้นจาก 4.1% เป็น 4.2% รายได้ต่อชั่วโมงเฉลี่ยเพิ่มขึ้น 0.1% ต่อเดือน และ 3.0% ต่อปี ตัวเลขที่อ่อนแอกว่าคาดลดความคาดหวังต่อการปรับขึ้นอัตราดอกเบี้ยของเฟดในเดือนตุลาคม
ข้อมูลอื่นๆ ของสหรัฐฯ ยิ่งตอกย้ำความแตกต่างดังกล่าว ตำแหน่งงานว่างลดลงเหลือ 7.08 ล้านตำแหน่งในเดือนสิงหาคม จาก 7.34 ล้านตำแหน่งที่ได้รับการปรับ ขณะที่อัตราการลาออกยังคงอยู่ในระดับต่ำ อย่างไรก็ตาม กิจกรรมการผลิตยังคงแข็งแกร่ง โดยดัชนี ISM ภาคการผลิตอยู่ที่ 54.5 ในเดือนกันยายน แทบไม่เปลี่ยนแปลงจาก 54.6 ขณะที่ต้นทุนปัจจัยการผลิตที่เพิ่มขึ้นชี้ให้เห็นถึงแรงกดดันเงินเฟ้อที่ยังคงดำเนินต่อไป
เงินเฟ้อยังคงสูงอย่างต่อเนื่อง ดัชนีราคา PCE ปรับขึ้น 0.3% ต่อเดือน และ 3.4% ต่อปีในเดือนสิงหาคม ขณะที่ PCE พื้นฐานเพิ่มขึ้น 0.2% ต่อเดือน และ 3.0% ต่อปี ความต้องการของผู้บริโภคยังคงแข็งแกร่ง โดยการใช้จ่ายเพิ่มขึ้น 0.9% แม้ว่ารายได้ส่วนบุคคลจะเพิ่มขึ้นเพียง 0.2% ส่วนหนึ่งได้รับแรงหนุนจากอัตราการออมที่ลดลงมาอยู่ที่ 4.1% ในขณะเดียวกัน ตัวเลขประมาณการครั้งที่สามแสดงให้เห็นว่าเศรษฐกิจสหรัฐฯ ขยายตัวในอัตราเฉลี่ยต่อปีที่ 2.2% ในไตรมาสที่สอง ปรับขึ้นจาก 1.5%
ธนาคารกลางออสเตรเลีย (RBA) ปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25 เปอร์เซ็นต์พอยต์ มาอยู่ที่ 4.60% โดยอ้างถึงแรงกดดันด้านอุปสงค์ภายในประเทศ ต้นทุนพลังงานที่สูงขึ้น และความคาดหวังเงินเฟ้อที่ยังคงสูง
เงินเฟ้อในยูโรโซนเร่งตัวขึ้นเป็น 3.8% ในเดือนกันยายน ซึ่งเป็นระดับสูงสุดในรอบสามปี ขณะที่เงินเฟ้อพื้นฐานเพิ่มขึ้นเป็น 2.5% การเพิ่มขึ้นนี้ทำให้ความคาดหวังต่อการคุมเข้มนโยบายการเงินเพิ่มเติมของธนาคารกลางยุโรป (ECB) แข็งแกร่งขึ้น
ในเอเชีย ดัชนี PMI ภาคการผลิตทางการของจีนเพิ่มขึ้นเป็น 50.1 จาก 49.8 ส่งสัญญาณการกลับมาขยายตัว ดัชนี Tankan สำหรับผู้ผลิตรายใหญ่ของญี่ปุ่นเพิ่มขึ้นเป็น 24 จาก 22 ชี้ให้เห็นถึงความเชื่อมั่นทางธุรกิจที่ดีขึ้น
โดยรวมแล้ว ข้อมูลดังกล่าวทำให้ธนาคารกลางต้องเผชิญกับสภาวะที่ยากลำบากยิ่งขึ้น นั่นคือ การจ้างงานแสดงสัญญาณการชะลอตัว แต่กิจกรรมทางเศรษฐกิจที่ยังแข็งแกร่งและเงินเฟ้อที่ยังคงสูงทำให้ผู้กำหนดนโยบายแทบไม่มีพื้นที่สำหรับประกาศชัยชนะเหนือแรงกดดันด้านราคา
หุ้น พันธบัตร และสินค้าโภคภัณฑ์
หุ้น
หุ้นสหรัฐฯ ปิดสัปดาห์ด้วยผลลัพธ์ที่ผสมผสาน โดยเทคโนโลยียังคงมีผลงานดีกว่าตลาดในวงกว้าง Nasdaq Composite ปรับขึ้น 0.5% ขณะที่ S&P 500 ปรับลง 0.3% และ Dow Jones Industrial Average ร่วงลง 1.3% หุ้นเทคโนโลยียังคงทนทานอย่างเห็นได้ชัด ได้รับแรงหนุนจากการลงทุนในปัญญาประดิษฐ์ที่ต่อเนื่อง และการประกาศของ Nvidia ในการเพิ่มวงเงินซื้อคืนหุ้นอีก 1.5 แสนล้านดอลลาร์สหรัฐ
การเติบโตของเงินเดือนที่อ่อนแอลงช่วยหนุนหุ้นในวันศุกร์ เนื่องจากความคาดหวังต่อการปรับขึ้นอัตราดอกเบี้ยของเฟดในเดือนตุลาคมลดลง อย่างไรก็ตาม ต้นทุนการกู้ยืมและราคาพลังงานที่ยังสูงยังคงจำกัดการปรับขึ้นในวงกว้าง
ตลาดยุโรปอ่อนแอลง เนื่องจากเงินเฟ้อที่สูงขึ้น ต้นทุนการกู้ยืมของรัฐบาลที่เพิ่มขึ้น และความกังวลด้านการคลังของฝรั่งเศสส่งผลต่อความเชื่อมั่น STOXX Europe 600 ปรับลง 1.1% ตลอดสัปดาห์ FTSE 100 ร่วงลง 2.2% ซึ่งเป็นการปรับลงรายสัปดาห์ที่ชันที่สุดนับตั้งแต่เดือนเมษายน เนื่องจากการเทขายพันธบัตรทั่วโลกกดดันความต้องการความเสี่ยง
พันธบัตร
พันธบัตรรัฐบาลเผชิญสัปดาห์ที่ผันผวนอีกครั้ง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี แตะระดับ 5.34% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 ก่อนจะปิดในวันศุกร์ใกล้ระดับ 5.28% อัตราผลตอบแทนพันธบัตรรัฐบาลสหราชอาณาจักรและยูโรโซนก็ปรับขึ้นเช่นกัน ขณะที่ส่วนต่างระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของฝรั่งเศสและเยอรมนีขยายกว้างขึ้น ท่ามกลางความกังวลเกี่ยวกับฐานะการคลังของฝรั่งเศส อัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นยังคงอยู่ใกล้ระดับสูงสุดในรอบหลายสิบปี
สินค้าโภคภัณฑ์
น้ำมันดิบ Brent ปิดที่ 102.25 ดอลลาร์สหรัฐต่อบาร์เรลในวันศุกร์ และแทบไม่เปลี่ยนแปลงตลอดสัปดาห์เมื่อเทียบบนฐานสัญญาส่งมอบเดือนหน้าที่เทียบเคียงกันได้ ราคาสะท้อนสัญญาณที่ขัดแย้งกันจากการส่งออกของตะวันออกกลางที่ปรับตัวดีขึ้น ความเสี่ยงทางภูมิรัฐศาสตร์ที่กลับมา ข้อจำกัดการส่งออกเชื้อเพลิงของจีน และแผนการปล่อยสำรองน้ำมันและดีเซลฉุกเฉิน
ราคาทองคำ Spot ปรับลงประมาณ 3.4% ตลอดสัปดาห์ มาอยู่ที่ประมาณ 4,140 ดอลลาร์สหรัฐต่อออนซ์ ค่าเงินดอลลาร์ที่แข็งค่าขึ้นและอัตราผลตอบแทนพันธบัตรรัฐบาลที่สูงลดความต้องการทองคำซึ่งเป็นสินทรัพย์ที่ไม่มีผลตอบแทน
ผลการดำเนินงานรายภาคส่วน
เทคโนโลยีสารสนเทศและบริการการสื่อสารเป็นภาคส่วนที่แข็งแกร่งที่สุด โดยปรับขึ้น 2.42% เนื่องจากบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์และเซมิคอนดักเตอร์ยังคงดึงดูดความต้องการของนักลงทุน ภาคสาธารณูปโภคปรับขึ้น 0.67% สินค้าดิสเครชันนารีเพิ่มขึ้น 0.42% และภาคอุตสาหกรรมปรับขึ้น 0.38%
ภาคพลังงานปรับลง 0.03% ขณะที่ภาคการเงินร่วง 2.22% และสินค้าอุปโภคบริโภคจำเป็นสูญเสีย 2.35% ภาคสุขภาพเป็นภาคส่วนที่อ่อนแอที่สุด โดยปรับลง 2.91% รูปแบบดังกล่าวแสดงให้เห็นถึงความแข็งแกร่งที่ต่อเนื่องในภาคเทคโนโลยี ควบคู่กับความอ่อนแอในวงกว้างของภาคการเงินและภาคป้องกันความเสี่ยง
ผลการดำเนินงานรายภาคส่วน 28 กันยายน – 2 ตุลาคม 2026
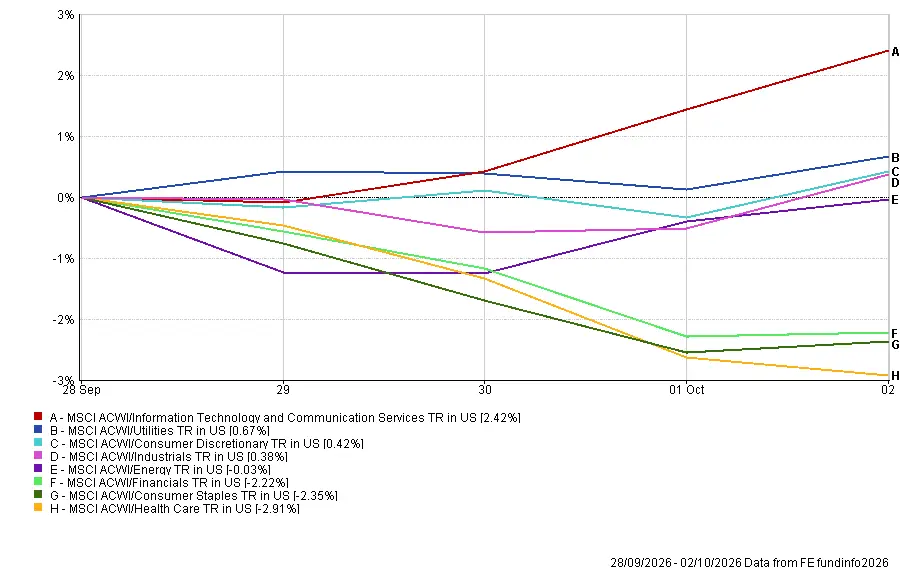
ที่มา: FE Analytics. ผลตอบแทนรวมของดัชนีทั้งหมดในสกุลเงิน USD. ผลการดำเนินงานในอดีตไม่ใช่เครื่องบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต. ข้อมูล ณ วันที่ 2 ตุลาคม 2026.
ตลาดรายภูมิภาค
ญี่ปุ่นนำผลการดำเนินงานระดับภูมิภาค โดย MSCI Japan TR ปรับขึ้น 0.73% ในสกุลเงินดอลลาร์สหรัฐ ได้รับแรงหนุนจากความเชื่อมั่นทางธุรกิจที่ดีขึ้นและความแข็งแกร่งของหุ้นที่เกี่ยวข้องกับเทคโนโลยี
อเมริกาเหนือปรับขึ้น 0.51% ขณะที่จีนปรับลง 1.76% ยุโรปร่วงลง 1.80% โดยสหราชอาณาจักรเป็นภูมิภาคที่อ่อนแอที่สุดที่ -2.12% เนื่องจากความกังวลด้านเงินเฟ้อและการคลังกดดันความเชื่อมั่น
ค่าเงินดอลลาร์สหรัฐที่แข็งค่าขึ้นยังลดผลตอบแทนที่แปลงค่าจากตลาดต่างประเทศหลายแห่ง
ผลการดำเนินงานรายภูมิภาค 28 กันยายน – 2 ตุลาคม 2026
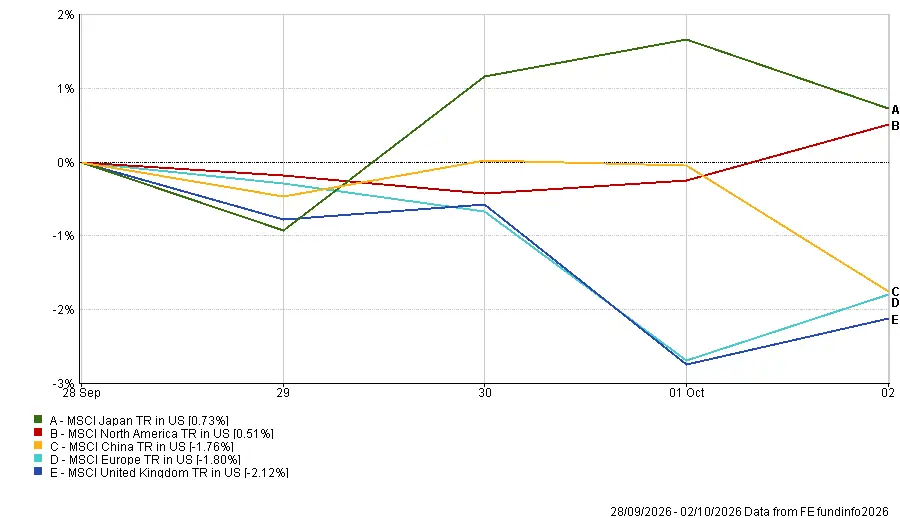
ที่มา: FE Analytics. ผลตอบแทนรวมของดัชนีทั้งหมดในสกุลเงิน USD. ผลการดำเนินงานในอดีตไม่ใช่เครื่องบ่งชี้ที่เชื่อถือได้สำหรับผลการดำเนินงานในอนาคต. ข้อมูล ณ วันที่ 2 ตุลาคม 2026.
ตลาดอัตราแลกเปลี่ยน
ค่าเงินดอลลาร์สหรัฐแข็งค่าขึ้นเมื่อเทียบกับยูโรและเยน เนื่องจากอัตราผลตอบแทนพันธบัตรรัฐบาลที่สูงและความกังวลเกี่ยวกับเงินเฟ้อและฐานะการคลังในยุโรปสนับสนุนค่าเงิน
EUR/USD เคลื่อนไหวจากระดับเปิดตลาดวันจันทร์ที่ 1.1388 มาปิดที่ 1.1254 ในวันศุกร์ ทำให้ยูโรอ่อนค่าลงเมื่อเทียบกับดอลลาร์
GBP/USD เคลื่อนไหวจาก 1.3245 เป็น 1.3243 ทำให้ค่าเงินปอนด์สเตอร์ลิงแทบไม่เปลี่ยนแปลงแต่อ่อนค่าลงเล็กน้อยเมื่อเทียบกับดอลลาร์
USD/JPY เพิ่มขึ้นจาก 157.23 เป็น 157.86 หมายความว่าเยนอ่อนค่าลงแม้ความเชื่อมั่นทางธุรกิจของญี่ปุ่นจะดีขึ้น ช่องว่างระหว่างอัตราผลตอบแทนของสหรัฐฯ ที่สูงกับอัตราดอกเบี้ยของญี่ปุ่นยังคงหนุนค่าเงินดอลลาร์ต่อไป
GBP/JPY ปรับขึ้นจากระดับเปิดตลาดวันจันทร์ที่ 208.33 มาปิดในวันศุกร์ที่ 209.04 ดังนั้น ค่าเงินปอนด์สเตอร์ลิงจึงแข็งค่าขึ้นเมื่อเทียบกับเยนตลอดสัปดาห์
แนวโน้มและสัปดาห์ข้างหน้า
ความสนใจในขณะนี้มุ่งไปที่รายงานการประชุมเฟดเดือนกันยายนในวันพุธ นักลงทุนจะจับตามองรายละเอียดเพิ่มเติมเกี่ยวกับการตัดสินใจปรับขึ้นอัตราดอกเบี้ย และว่าผู้กำหนดนโยบายยังมองว่าการปรับขึ้นอีกครั้งเป็นสิ่งที่เหมาะสมหรือไม่ หลังจากการเติบโตของการจ้างงานที่อ่อนแอลง
การสำรวจภาคบริการ ISM ของสหรัฐฯ ข้อมูลการค้า ตัวเลขผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ และดัชนีความเชื่อมั่นผู้บริโภคเบื้องต้นของมหาวิทยาลัยมิชิแกนมีกำหนดเผยแพร่ด้วย ซึ่งจะให้สัญญาณเพิ่มเติมเกี่ยวกับกิจกรรมทางเศรษฐกิจ การจ้างงาน และความคาดหวังด้านเงินเฟ้อ
ในยุโรป การสื่อสารของ ECB และข้อมูลเศรษฐกิจจะถูกติดตามเพื่อหาสัญญาณของการคุมเข้มนโยบายการเงินเพิ่มเติม ธนาคารกลางนิวซีแลนด์จะประกาศการตัดสินใจด้านนโยบายล่าสุด ขณะที่ตลาดจีนเปิดทำการอีกครั้งหลังวันหยุด Golden Week
ในปฏิทินองค์กร PepsiCo และ Delta Air Lines รายงานผลประกอบการรายไตรมาส ซึ่งให้ข้อมูลเชิงลึกเพิ่มเติมเกี่ยวกับการใช้จ่ายของผู้บริโภค ความต้องการการเดินทาง และแรงกดดันด้านต้นทุน
อัตราผลตอบแทนพันธบัตร ราคาน้ำมัน และพัฒนาการในตะวันออกกลางยังมีแนวโน้มที่จะเป็นปัจจัยสำคัญที่ส่งผลต่อความเชื่อมั่น
เมื่อการจ้างงานของสหรัฐฯ ชะลอตัวแต่เงินเฟ้อยังคงสูง คำถามสำคัญคือ ข้อมูลตลาดแรงงานที่อ่อนแอลงจะเพียงพอที่จะลดเหตุผลในการปรับขึ้นอัตราดอกเบี้ยของเฟดอีกครั้งหรือไม่