



La Fed relève ses taux alors que les banques centrales mondiales affrontent une inflation persistante | Récapitulatif hebdomadaire : 14-18 septembre 2026


La politique monétaire mondiale est fermement revenue au premier plan alors que la Réserve fédérale et la Banque du Japon ont relevé leurs taux d’intérêt, tandis que la Banque d’Angleterre a maintenu ses taux tout en avertissant que des pressions persistantes sur l’énergie pourraient nécessiter un durcissement de la politique monétaire.
Les marchés ont réagi de manière inégale. Les valeurs technologiques sont restées résilientes malgré la hausse des taux, le dollar américain s’est renforcé et les rendements des obligations d’État sont demeurés élevés. Pendant ce temps, le pétrole a enregistré son premier recul hebdomadaire en trois semaines, offrant un certain répit face aux pressions inflationnistes liées à l’énergie qui ont dominé les récentes évolutions des marchés.
Vue d’ensemble économique
Les décisions des banques centrales ont dominé les marchés alors que les décideurs répondaient à une inflation persistante et à des prix de l’énergie élevés.
La Réserve fédérale a relevé sa fourchette cible de 0,25 point de pourcentage à 3,75 %-4,00 % mercredi, sa première hausse depuis 2023. La décision a été prise à l’unanimité. Le président Kevin Warsh a déclaré que l’inflation restait trop élevée et que les pressions sous-jacentes sur les prix ne s’étaient pas améliorées de manière significative, tout en décrivant l’activité économique comme solide et le marché du travail comme proche du plein emploi.
Les projections actualisées ont renforcé le message plus restrictif. Les décideurs ont relevé leur prévision médiane du taux des fonds fédéraux pour fin 2026 à 4,1 %, contre 3,8 % en juin, indiquant qu’une nouvelle hausse restait possible. La projection médiane pour la croissance économique de 2026 a été portée à 2,3 %, tandis que le taux de chômage a été abaissé à 4,1 %. Les prévisions d’inflation PCE globale et sous-jacente ont été relevées à 3,7 % et 3,4 %, respectivement.
Les ventes au détail américaines ont progressé de 1,2 % en glissement mensuel en août, leur plus forte hausse depuis mars, tandis que le groupe de contrôle utilisé dans les calculs du PIB a augmenté de 1,4 %. La production industrielle est restée inchangée, la production manufacturière ayant reculé de 0,3 %. Les inscriptions hebdomadaires au chômage sont tombées à 196 000, témoignant de la résilience continue du marché du travail.
La Banque d’Angleterre a maintenu le taux directeur à 3,75 % par un vote de 6 contre 3, trois membres préférant une hausse à 4,00 %. Les décideurs ont averti que le conflit prolongé au Moyen-Orient et la hausse des prix de l’énergie avaient accru les risques haussiers sur l’inflation. La Banque a également introduit un plan pluriannuel de resserrement quantitatif, prévoyant 20 milliards de livres sterling de ventes annuelles de gilts en plus des obligations arrivant à échéance.
L’inflation au Royaume-Uni s’est accélérée à 3,1 % en août, contre 2,9 % en juillet, bien que l’inflation sous-jacente soit restée à 2,6 % et l’inflation des services à 3,4 %. Les volumes de ventes au détail ont augmenté de 0,5 % en août, dépassant les prévisions.
La Banque du Japon a relevé son taux directeur de 1,00 % à 1,25 %, son niveau le plus élevé en 31 ans, et a signalé que de nouvelles hausses restaient possibles. En Chine, la croissance de la production industrielle s’est accélérée à 5,2 % en glissement annuel en août, mais la croissance des ventes au détail a ralenti à 0,4 % et l’investissement en actifs fixes a reculé de 7,2 % au cours des huit premiers mois de l’année.
Dans l’ensemble, la semaine a montré que l’activité économique restait résiliente, mais que l’inflation persistante et l’incertitude sur les prix de l’énergie encourageaient les principales banques centrales à maintenir ou à adopter des orientations de politique monétaire plus restrictives.
Actions, obligations et matières premières
Les actions américaines ont divergé, l’engouement persistant pour l’intelligence artificielle ayant aidé les valeurs technologiques à résister à la pression des taux d’intérêt plus élevés. Le Nasdaq Composite a progressé de 0,7 %, tandis que le S&P 500 a reculé de 0,1 % et le Dow Jones Industrial Average de 1,7 %.
Les valeurs technologiques sont restées comparativement résilientes, les investisseurs continuant de privilégier les sociétés exposées à l’intelligence artificielle et à l’investissement dans les centres de données. Cependant, la hausse des taux de la Réserve fédérale et la trajectoire de politique monétaire plus élevée projetée ont pesé sur les secteurs plus sensibles aux taux d’intérêt et exposés à la conjoncture économique.
Les marchés européens se sont affaiblis. Le STOXX Europe 600 a reculé de 0,6 % sur la semaine, terminant vendredi à 635,45. Volkswagen a chuté après avoir revu ses perspectives à la baisse en raison de conditions plus difficiles en Chine, de coûts de restructuration et de charges liées à Porsche. Le FTSE 100 a enregistré un modeste gain hebdomadaire malgré une baisse de 1,4 % vendredi à 10 659,13, lorsque les valeurs financières et énergétiques ont subi des pressions.
Les marchés obligataires souverains sont restés volatils alors que les investisseurs absorbaient un nouveau glissement vers une politique monétaire plus restrictive. Le rendement du bon du Trésor américain à 10 ans est revenu aux alentours de 5 % à la suite de la décision de la Fed, tandis que les rendements japonais sont restés sous pression après la hausse des taux de la Banque du Japon.
Les rendements des gilts britanniques se sont détendus à la suite de la décision de la Banque d’Angleterre et des modifications apportées à son cadre de resserrement quantitatif à long terme, le rendement à 30 ans se retirant de son niveau le plus élevé depuis 1998.
Le Brent brut s’est établi à 104,87 USD le baril vendredi et a enregistré son premier recul hebdomadaire en trois semaines (en baisse d’environ 4,20 % par rapport à son point haut d’ouverture du lundi). Les prix avaient approché des sommets sur quatre mois en début de semaine après que des attaques aient endommagé le pipeline Est-Ouest de l’Arabie saoudite, avant de se détendre alors que la Chine encourageait l’Iran à contribuer à limiter de nouvelles attaques houthies et que l’Arabie saoudite s’employait à restaurer ses capacités.
L’or a progressé d’environ 1 % sur la semaine, atteignant un plus haut sur une semaine et s’échangeant près de 4 390 USD l’once vendredi. La baisse des prix du pétrole a dissipé certaines craintes inflationnistes et incité les investisseurs à déboucler leurs positions baissières, bien que le dollar plus fort et la hausse des taux d’intérêt soient restés des vents contraires.
Performance sectorielle
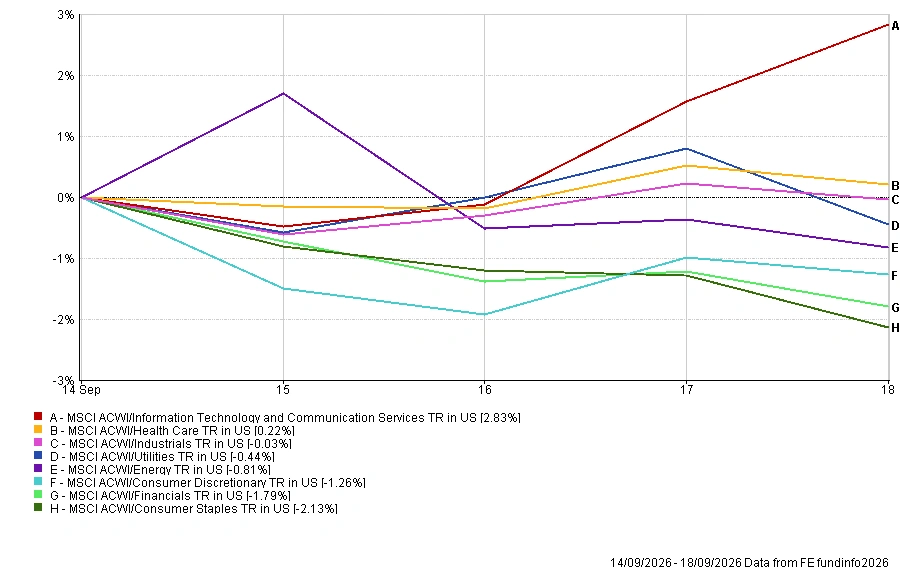
La performance sectorielle a reflété la divergence plus large de la semaine, la technologie surperformant nettement alors que la demande liée à l’IA et aux centres de données continuait d’attirer les investisseurs malgré la hausse des taux d’intérêt.
Les Technologies de l’information et Services de communication ont progressé de 2,83 %, constituant clairement le secteur le plus performant, tandis que la Santé a été le seul autre secteur en hausse, avec +0,22 %.
L’Industrie est restée globalement stable à -0,03 %, suivie des Services aux collectivités (-0,44 %), de l’Énergie (-0,81 %), de la Consommation discrétionnaire (-1,26 %) et de la Finance (-1,79 %). Les Produits de consommation courante ont été le secteur le plus faible, en recul de 2,13 %.
Cette configuration a reflété une force concentrée dans la technologie, tandis que la hausse des taux et l’appétit pour le risque plus limité ont pesé sur une grande partie du marché dans son ensemble.
Performance sectorielle du 14 au 18 septembre 2026
Source : FE Analytics. Tous les indices en performance totale en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 18 septembre 2026.
Marchés régionaux
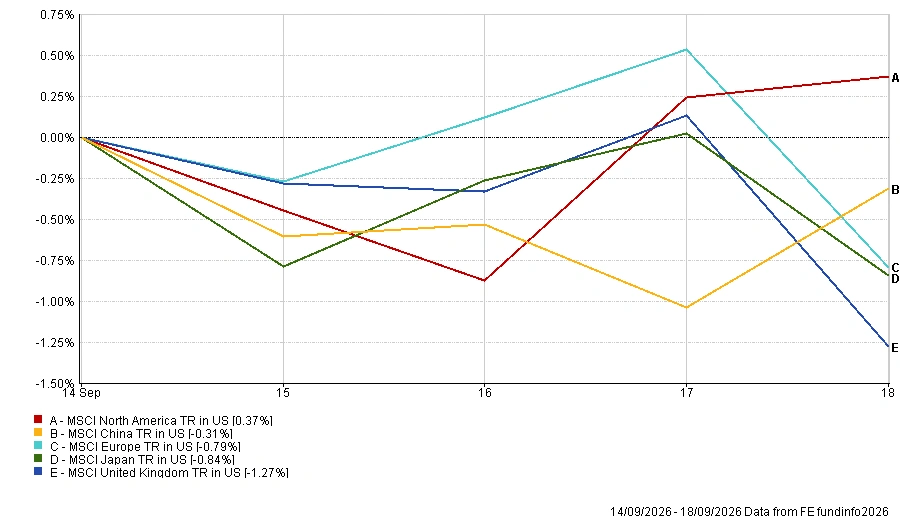
L’Amérique du Nord a été la région la plus performante, le MSCI North America TR progressant de 0,37 % en dollars américains, soutenu par la résilience des valeurs technologiques.
La Chine a reculé de 0,31 %, la vigueur de la production industrielle ayant été compensée par des données de consommation et d’investissement plus faibles. L’Europe a chuté de 0,79 %, le Japon a reculé de 0,84 % et le Royaume-Uni a été la région la plus faible avec -1,27 %.
Les mouvements de change ont également affecté les rendements en dollars américains, la livre sterling, l’euro et le yen s’étant tous dépréciés face au dollar au cours de la semaine.
Performance régionale du 14 au 18 septembre 2026
Source : FE Analytics. Tous les indices en performance totale en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 18 septembre 2026.
Marchés des changes
Le dollar américain s’est globalement renforcé à la suite de la hausse des taux de la Réserve fédérale et de projections de politique monétaire plus restrictives.
L’EUR/USD est passé de 1,1593 à 1,1484, tandis que le GBP/USD a reculé de 1,3525 à 1,3395 malgré des données de ventes au détail britanniques résilientes.
Le yen s’est également déprécié malgré la hausse des taux de la Banque du Japon, l’USD/JPY montant de 153,45 à 156,89. Le GBP/JPY a progressé de 207,67 à 210,15, ce qui signifie que la livre sterling s’est appréciée face au yen même si elle s’est dépréciée face au dollar.
Dans l’ensemble, les mouvements de change de la semaine ont mis en évidence la force relative du dollar américain alors que les marchés s’ajustaient à la trajectoire de politique monétaire plus élevée de la Fed.
Perspectives et semaine à venir
Après une semaine dominée par les banques centrales, l’attention se porte désormais de nouveau sur l’activité économique et sur la question de savoir si la hausse des taux d’intérêt commence à peser plus lourdement sur la croissance.
Les PMI préliminaires de septembre pour les États-Unis, le Royaume-Uni et la zone euro fourniront la première évaluation large de l’activité des entreprises, de l’emploi et des pressions sur les prix depuis le dernier cycle de décisions de politique monétaire.
Aux États-Unis, les inscriptions hebdomadaires au chômage et les ventes de logements neufs suivront jeudi, tandis que les commandes de biens durables et la lecture définitive de l’indice de confiance des consommateurs de l’Université du Michigan sont attendues vendredi. Les investisseurs suivront également les interventions des membres de la Réserve fédérale pour obtenir des indications supplémentaires sur la probabilité d’une nouvelle hausse des taux.
Sur le plan des entreprises, l’attention se portera sur les résultats trimestriels de Costco jeudi, qui offriront un nouvel indicateur de la résilience des consommateurs et de l’impact de l’inflation sur les dépenses des ménages.
La géopolitique restera une source d’incertitude importante, les marchés suivant les développements au Moyen-Orient ainsi que les discussions entre les États-Unis et la Chine sur le commerce, l’intelligence artificielle et les minéraux critiques.
Alors que les principales banques centrales maintiennent une orientation restrictive, les marchés se posent désormais une question cruciale : l’activité économique peut-elle rester résiliente alors que la hausse des taux et l’inflation persistante continuent de se diffuser dans l’économie mondiale ?