


미국 고용 호조로 금리 인상 기대 고조, 기술주·유가 하락 | 주간 시장 동향: 2026년 11월 2~6일


글로벌 시장은 변동성이 큰 한 주를 보냈습니다. 예상을 웃도는 미국 고용 지표가 연방준비제도(Fed)의 추가 금리 인상 기대를 높인 반면, 인공지능(AI) 지출 및 규제에 대한 우려는 기술주에 부담을 주었습니다.
미국 중간선거는 시장 불확실성을 가중시켰고, 유가는 급락한 반면 금값은 회복세를 보였습니다. 한편, 영국과 호주는 인플레이션 우려가 지속되는 가운데 금리를 인상했습니다.
경제 개요
미국의 양호한 경제 지표, 중앙은행의 결정, 그리고 중간선거가 한 주 내내 시장 심리를 좌우했습니다.
미국 고용 호조, 금리 인상 기대 강화
미국 경제는 10월에 165,000개의 일자리를 추가하며 65,000개라는 예상치를 크게 웃돌았습니다. 실업률은 4.2%에서 4.1%로 하락했으며, 임금은 전월 대비 0.4%, 전년 대비 3.1% 상승했습니다. 9월 고용 증가폭 역시 60,000개로 상향 조정되었습니다.
이번 호조를 보인 고용 보고서로 인해 연방준비제도(Fed)가 12월에 금리를 추가 인상할 것이라는 기대가 높아졌으며, 시장은 25베이시스포인트 인상 가능성을 약 77%로 반영했습니다.
미국 기업 경기 조사 결과도 견조한 흐름을 유지했습니다. ISM 제조업 PMI는 54.5에서 55.5로 상승한 반면, 서비스업 PMI는 54.9에서 54.5로 소폭 하락했습니다. 두 지표 모두 50을 웃돌며 경기 확장세가 지속되고 있음을 나타냈습니다.
영국과 호주, 금리 인상
영국 중앙은행(BoE)은 기준금리를 25베이시스포인트 인상하여 4.00%로 결정했으며, 이는 3년 만에 처음 있는 인상입니다. 8명의 위원이 이번 결정을 지지한 반면, Catherine Mann 위원은 50베이시스포인트 인상을 선호했습니다.
영국 중앙은행은 9월에 3.5%를 기록한 영국 인플레이션이 에너지 비용 상승으로 인해 2027년 중반까지 5%에 근접할 수 있다고 경고했습니다.
호주 중앙은행도 기준금리를 25베이시스포인트 인상하여 4.85%로 결정했습니다.
유럽에서는 10월 잠정 인플레이션이 2023년 이후 최고 수준인 4.0%로 상승하며 유럽중앙은행(ECB)에 대한 압박이 커졌습니다.
미국 중간선거, 시장 불확실성 가중
미국 중간선거에서 민주당이 의회를 장악함에 따라 경제 및 규제 정책의 방향성에 대한 의문이 제기되었습니다.
수요일에는 이란 관련 긴장 완화 기대감에 미국 주식이 반등한 반면, 유가는 약 8% 하락했습니다.
목요일에는 AI 규제 강화와 데이터센터 건설 투자 둔화에 대한 우려를 투자자들이 재평가하면서 기술주가 급락했습니다.
주식, 채권 및 원자재
주식
AI 지출 및 규제에 대한 우려가 강한 고용 지표 및 금리 인상 기대와 맞물리면서 미국 주식이 하락했습니다.
S&P 500은 2.7% 하락하며 2025년 4월 이후 최악의 한 주를 기록했습니다. 나스닥 종합지수는 3.4% 하락했으며, 다우존스 산업평균지수는 0.9% 하락했습니다. 금요일에 기술주가 일부 반등했으나 주간 손실을 되돌리기에는 역부족이었습니다.
유럽 주식은 비교적 안정적인 흐름을 보였습니다. STOXX Europe 600은 주간 기준 약 0.2% 상승했으며, 금요일에는 1% 하락하였습니다.
FTSE 100은 약 0.5% 하락하며 금요일 10,673.94로 마감했는데, AI 우려와 미국 규제 불확실성이 주가에 부담을 주며 당일 1% 하락했습니다.
채권
예상을 웃도는 고용 보고서 발표 이후 금요일에 미국 국채 금리가 상승했으며, 이는 Fed의 추가 금리 인상에 대한 기대가 높아진 것을 반영합니다.
미국 10년물 국채 금리는 약 4.9%를 기록했으며, 2년물 금리는 약 4.5%에 달했습니다.
채권 가격과 금리는 반대 방향으로 움직입니다. 금리 인상 기대가 높아지면 기존 채권 가격은 하락하고 금리는 상승할 수 있습니다.
원자재
중동 공급 여건을 둘러싼 기대가 변화하면서 유가는 주간 기준 가장 큰 폭의 움직임을 기록했습니다. 브렌트유는 약 13% 하락했으며, 1월 선물은 금요일 배럴당 약 US$ 98 수준에서 거래되었습니다.
중간선거 이후 이란 관련 긴장 완화에 대한 기대와 글로벌 원유 공급 과잉 우려가 맞물려 유가를 끌어내렸습니다. 그러나 호르무즈 해협 인근에서의 선박 공격이 지속되며 해상 운송 및 에너지 공급에 대한 위험은 여전히 부각되었습니다.
금은 반대 방향으로 움직이며 약 5% 상승하여 온스당 약 US$4,070을 기록했으며, 이는 2개월여 만에 가장 강한 주간 성과였습니다.
유가가 하락한 수요일에 금값은 3.3% 급등했으나, 에너지 가격 변동으로 인해 인플레이션 우려가 계속 주목받으면서 금요일에는 소폭 후퇴했습니다.
섹터별 성과
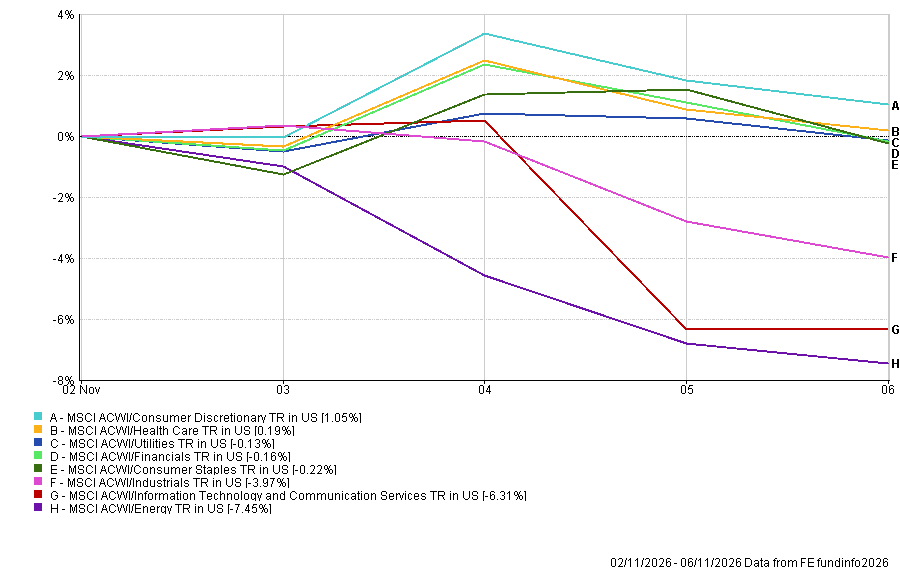
글로벌 섹터별 성과는 비교적 견조한 소비재 및 방어주와 기술 지출 및 에너지 가격에 가장 많이 노출된 업종 간에 뚜렷한 차이를 보였습니다.
경기소비재 섹터가 1.05% 상승하며 상승세를 주도했고, 헬스케어는 0.19% 올랐습니다.
유틸리티는 0.13% 하락했고, 금융은 0.16% 하락했으며, 필수소비재는 0.22% 하락하여 주간 최약 섹터 대비 비교적 제한적인 움직임을 보였습니다.
산업재는 3.97% 하락하며 경기 민감주 전반에 대한 압박을 반영했습니다.
가장 큰 손실은 기술 및 에너지 섹터에 집중되었습니다.
정보기술 및 커뮤니케이션 서비스 섹터는 6.31% 하락했으며, 목요일에 투자자들이 AI 인프라 지출, 규제 리스크 및 데이터센터 개발 속도를 재평가하면서 약세가 두드러졌습니다.
에너지 섹터는 7.45% 하락하며 가장 부진한 섹터를 기록했는데, 원유 가격의 급격한 하락이 생산업체들에 부담을 주었습니다.
섹터별 성과 2026년 11월 2일~6일
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 11월 6일.
지역별 시장
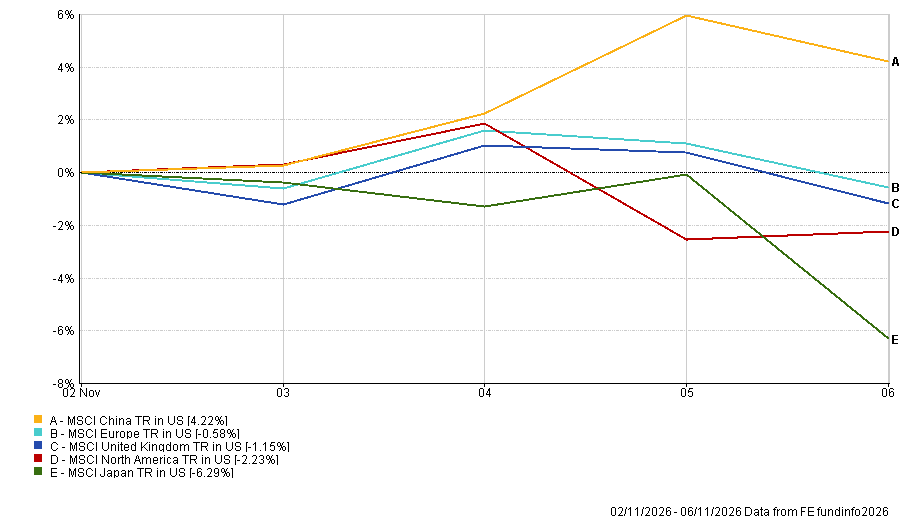
기술주 비중, 환율 변동, 투자 심리 변화가 수익률에 영향을 미치면서 지역별 성과도 뚜렷한 차이를 보였습니다.
중국은 MSCI 중국 지수가 미국 달러 기준 4.22% 상승하며 가장 강한 성과를 기록한 지역이었습니다.
유럽은 0.58% 하락했고, 영국은 1.15% 하락했으나, 기술주 약세가 미국 시장에 부담을 주며 2.23% 손실을 기록한 북미보다는 선방했습니다.
일본은 6.29% 하락하며 가장 큰 낙폭을 기록했습니다. 닛케이 지수는 금요일 미국 기술주 매도세의 영향으로 6% 이상 급락하며 2020년 3월 이후 최악의 한 주를 보냈습니다.
지역별 성과 2026년 11월 2일~6일
출처: FE Analytics. 모든 지수는 USD 기준 총 수익률입니다. 과거 성과는 미래 성과의 신뢰할 수 있는 지표가 아닙니다. 데이터 기준일: 2026년 11월 6일.
외환 시장
고용 지표 호조로 미 연방준비제도의 추가 금리 인상 기대감이 높아지면서, 미국 달러는 유로, 파운드, 일본 엔화 대비 강세를 보였습니다.
월요일 시가와 금요일 종가를 비교하면 다음과 같습니다:
- EUR/USD는 1.1159에서 1.1144로 하락하여 유로화는 소폭 약세를 나타냈습니다.
- GBP/USD는 1.3390에서 1.3350으로 하락했습니다. 파운드화는 영란은행의 금리 인상에도 불구하고 소폭 약세를 보였습니다.
- USD/JPY는 157.51에서 158.48로 상승하여 엔화는 약세를 나타냈습니다.
- GBP/JPY는 210.96에서 211.57로 상승하여, 파운드화는 달러 대비 약세였음에도 불구하고 엔화 대비 강세를 기록했습니다.
달러 강세는 미국 금리 인상 기대감을 반영한 것이며, 엔화는 달러와 파운드화 모두에 대해 약세 압력을 지속적으로 받았습니다.
향후 전망 및 주간 주요 일정
이제 시장의 관심은 중앙은행들의 추가 금리 인상 압력 여부를 가늠할 수 있는 물가 및 성장 지표로 모아지고 있습니다.
2026년 11월 9일~13일 주요 이벤트:
- 월요일: 중국 10월 물가 지표 발표.
- 화요일: 미국 10월 소비자물가지수(CPI) 발표.
- 목요일: 영국 3분기 GDP 속보치 발표.
- 금요일: 미국 생산자물가지수(PPI) 발표.
고용 지표 호조에 이어 발표되는 화요일 미국 물가 보고서는 특히 중요한 의미를 가집니다. 물가 지표가 또다시 높게 나올 경우, 연준의 12월 금리 인상 기대감을 더욱 굳힐 수 있습니다.
영국에서는 GDP 속보치를 통해 영란은행의 최근 금리 인상 이후 경제가 어떻게 움직이고 있는지 확인할 수 있을 것입니다.
시장은 이란 관련 동향 및 호르무즈 해협을 통한 선박 운항 상황과 함께, AI 지출 및 규제에 대한 우려도 주시할 것입니다.
미국 고용 지표 호조가 금리 인상 기대를 뒷받침하는 가운데, 다음 물가 지표 발표는 향후 몇 주간 시장 심리를 좌우하는 결정적인 변수가 될 수 있습니다.