


Ce que la marge brute révèle aux investisseurs sur une entreprise


Table des matières
- Qu'est-ce que le bénéfice brut ?
- Qu'est-ce que la marge brute et comment est-elle calculée ?
- Pourquoi la marge brute peut augmenter
- Pourquoi la marge brute peut diminuer
- Nike : chiffre d'affaires et marge brute
- À quoi les investisseurs doivent-ils prêter attention lorsqu'ils comparent des marges brutes ?
- Conclusion
Le chiffre d’affaires indique le montant généré par les ventes d’une entreprise, mais ne révèle pas ce qu’il reste après déduction des coûts directs liés à ces ventes. La marge brute permet de combler cet écart, en indiquant la proportion du chiffre d’affaires conservée sous forme de bénéfice brut.
Les variations de la marge brute peuvent révéler si une entreprise conserve une part plus ou moins importante de ses ventes, même lorsque le chiffre d’affaires est en croissance.
Comprendre ce qui entraîne ces variations peut aider les investisseurs à évaluer la politique tarifaire, les pressions sur les coûts et la composition des ventes d’une entreprise.
Qu’est-ce que le bénéfice brut ?
Le bénéfice brut correspond au chiffre d’affaires diminué du coût direct de production ou d’achat des biens et services vendus par une entreprise. Ces charges directes sont généralement présentées sous la forme du coût des ventes ou du coût des marchandises vendues.
Prenons l’exemple d’une entreprise qui génère 100 millions de dollars de chiffre d’affaires et enregistre 60 millions de dollars de coût des ventes. Son bénéfice brut est de 40 millions de dollars.
Le bénéfice brut ne représente pas le bénéfice final de l’entreprise. Les charges telles que le marketing, l’administration, la recherche, les intérêts et les impôts n’ont pas encore été déduites.
Qu’est-ce que la marge brute et comment est-elle calculée ?
Elle exprime le bénéfice brut en pourcentage du chiffre d’affaires.
Marge brute (%) = (Bénéfice brut ÷ Chiffre d’affaires) × 100
Dans cet exemple, l’entreprise réalise 40 millions de dollars de bénéfice brut pour 100 millions de dollars de chiffre d’affaires. Sa marge brute est donc de 40 %.
Cela signifie que l’entreprise conserve 40 centimes de bénéfice brut pour chaque dollar de chiffre d’affaires, avant déduction de ses autres charges d’exploitation.
La marge brute se distingue de la marge opérationnelle et de la marge bénéficiaire nette, car elle ne tient pas compte de l’ensemble des charges liées à l’exploitation et au financement d’une entreprise. La compréhension d’autres ratios financiers peut aider les investisseurs à évaluer la rentabilité en parallèle de la valorisation et de la solidité financière.
Il s’agit d’un exemple hypothétique simplifié, fourni à des fins éducatives uniquement, et ne représentant pas une entreprise réelle.
Pourquoi la marge brute peut augmenter
Ce pourcentage peut augmenter lorsqu’une entreprise relève ses prix sans subir une hausse équivalente de ses coûts de production.
La baisse des coûts des matières premières, du transport ou de la fabrication peut également améliorer la marge. Une plus grande efficacité peut permettre à l’entreprise de produire chaque article à un coût inférieur.
La composition des ventes peut également influencer le résultat. La composition des ventes désigne la combinaison de produits qu’une entreprise commercialise. Si les produits à marge plus élevée représentent une part plus importante des ventes, la marge brute globale peut augmenter.
Une entreprise peut également bénéficier d’une réduction des remises accordées, d’une meilleure gestion des stocks ou d’une proportion plus importante de ventes directes.
Une amélioration de la marge brute indique que l’entreprise conserve davantage sur chaque vente. Toutefois, la raison de cette amélioration est importante. Une baisse temporaire des coûts de fret ou des matériaux ne produira pas nécessairement un changement durable.
Pourquoi la marge brute peut diminuer
La marge peut reculer lorsque les coûts de production ou d’achat augmentent plus rapidement que les prix de vente.
Des remises plus importantes peuvent également peser sur la marge. Une entreprise peut réduire ses prix pour attirer des clients ou écouler des produits qui ne se sont pas vendus comme prévu.
Les stocks peuvent devenir obsolètes ou moins attractifs. L’entreprise peut alors enregistrer une provision pour dépréciation des stocks. Il s’agit d’un montant comptabilisé lorsque la direction estime que certains produits pourraient devoir être vendus à un prix inférieur à celui initialement prévu, ou ne pas être vendus du tout.
La marge brute peut également diminuer lorsque les clients se tournent vers des produits moins chers ou lorsque les produits à faible marge représentent une part plus importante des ventes.
Un recul n’est pas toujours le signe d’une faiblesse structurelle de l’entreprise. Une entreprise peut temporairement accepter une marge réduite pour écouler d’anciens stocks, pénétrer un nouveau marché ou conquérir de nouveaux clients.
Nike : chiffre d’affaires et marge brute
Nike constitue un exemple utile illustrant comment les variations de politique tarifaire, de coûts de production, de remises et de canaux de distribution peuvent affecter la marge brute, même lorsque le chiffre d’affaires évolue dans une direction différente.
Entre les exercices 2020 et 2022, le chiffre d’affaires déclaré de Nike est passé de 37,4 milliards de dollars à 46,7 milliards de dollars, tandis que la marge brute progressait de 43,4 % à 46,0 %. Nike a attribué l’amélioration de la marge au cours de l’exercice 2022 en partie à une plus grande proportion de ventes au prix fort, à des marges Nike Direct plus solides et à des évolutions de change favorables, malgré la hausse des coûts de fret et de logistique.
Cependant, la croissance du chiffre d’affaires ne s’est pas toujours traduite par un renforcement des marges. Au cours de l’exercice 2023, le chiffre d’affaires a progressé à 51,2 milliards de dollars, mais la marge a reculé à 43,5 %. La hausse des coûts des intrants, des frais de fret, des remises accordées et des effets de change défavorables ont pesé sur la marge.
La marge brute s’est redressée à 44,6 % au cours de l’exercice 2024, soutenue par une politique tarifaire stratégique et une baisse des coûts de fret maritime et de logistique. L’année suivante, le chiffre d’affaires a reculé à 46,3 milliards de dollars et la marge brute est tombée à 42,7 %, sous l’effet de remises plus importantes, de modifications dans la composition des canaux de distribution et d’une augmentation des provisions pour dépréciation des stocks.
Au cours de l’exercice 2026, le chiffre d’affaires est resté globalement stable à 46,4 milliards de dollars, tandis que la marge brute s’est légèrement améliorée à 42,9 %. Toutefois, la marge demeurait inférieure à son niveau de l’exercice 2024.
Ces chiffres illustrent pourquoi les investisseurs devraient aller au-delà de la croissance du chiffre d’affaires. Des ventes plus élevées ne signifient pas nécessairement qu’une entreprise conserve davantage de bénéfice brut pour chaque dollar de revenus. Comprendre les raisons qui sous-tendent ces évolutions est une partie importante de l’analyse fondamentale.
Chiffre d’affaires annuel et marge brute standardisée de Nike, 2020 à 2026
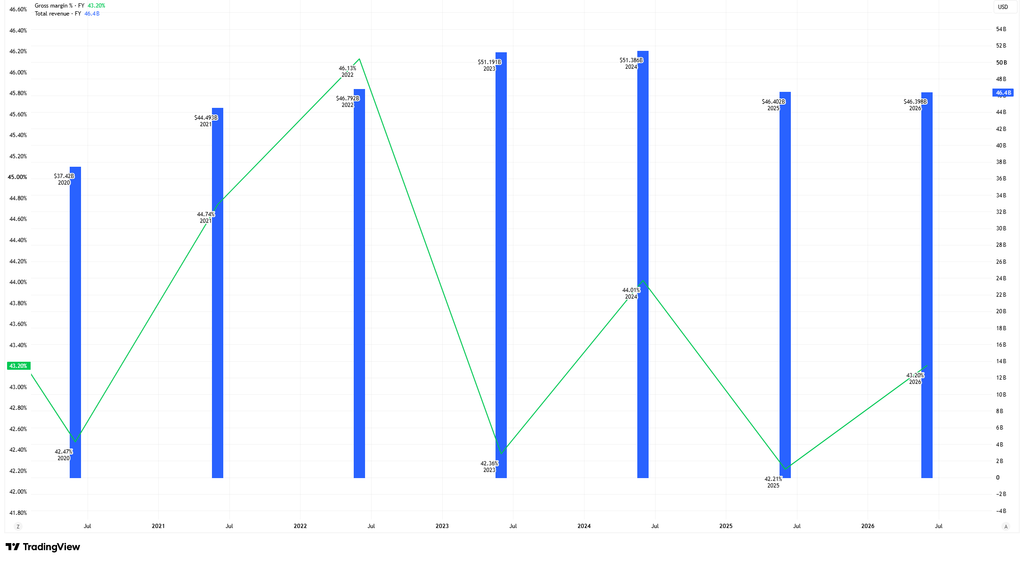
Source et méthodologie : TradingView. Le graphique compare le chiffre d’affaires total annuel de Nike et sa marge brute standardisée pour les exercices fiscaux 2020 à 2026. Le graphique présente le chiffre d’affaires total de Nike en dollars américains, en milliards, sous forme de colonnes bleues sur l’axe de droite. La marge brute standardisée est indiquée en pourcentage à l’aide de la ligne verte sur l’axe de gauche. Les données annuelles sont libellées selon l’exercice fiscal de Nike, qui se clôture le 31 mai. Le graphique positionne chaque observation en fin d’année, de sorte que la position calendaire peut ne pas correspondre au libellé de l’année. Les données financières standardisées de TradingView peuvent différer des chiffres publiés directement dans les documents déposés par Nike en raison de la méthodologie et de la classification propres au fournisseur. Les chercheurs peuvent réviser les données historiques. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 3 novembre 2026.
Le graphique TradingView montre que le chiffre d’affaires standardisé et la marge brute de Nike n’ont pas évolué de manière cohérente dans la même direction entre les exercices fiscaux 2020 et 2026. Le chiffre d’affaires a augmenté pendant certaines périodes, même lorsque la marge brute diminuait, illustrant ainsi comment les variations des coûts, des remises et de la composition des ventes peuvent influer sur la proportion des revenus conservée en tant que bénéfice brut.
Les chiffres standardisés diffèrent des résultats publiés par Nike en raison de différences dans la méthodologie et la classification appliquées par le fournisseur de données.
À quoi les investisseurs doivent-ils prêter attention lorsqu’ils comparent des marges brutes ?
Cet indicateur est le plus utile lorsqu’il est examiné sur plusieurs périodes de publication et conjointement avec d’autres mesures financières.
Les investisseurs peuvent chercher à déterminer si une variation de marge reflète un changement durable de la politique tarifaire ou de l’efficacité de production, ou s’il s’agit d’un facteur temporaire tel que les coûts de fret ou les ajustements de stocks.
Les comparaisons entre entreprises requièrent également une certaine prudence. Les marges brutes peuvent varier considérablement d’un secteur à l’autre, car les entreprises ont des structures de coûts, des produits et des pratiques comptables différents.
Une marge brute plus élevée ne signifie pas nécessairement qu’une entreprise est globalement plus rentable. Les charges d’exploitation, les coûts de la dette, les impôts et les flux de trésorerie peuvent avoir une incidence significative sur sa situation financière.
Examiner ces facteurs conjointement, notamment la relation entre les bénéfices et les flux de trésorerie, offre une vision plus complète de la situation.
Conclusion
La marge brute indique la part du bénéfice brut qu’une entreprise conserve sur son chiffre d’affaires après déduction des coûts directs liés à ses ventes.
Les variations de la marge peuvent révéler des évolutions en matière de tarification, de coûts de production, de remises et de composition des produits. Comme le montrent les résultats de Nike, la croissance du chiffre d’affaires et les indicateurs de rentabilité ne progressent pas toujours de concert.
Pour les investisseurs, la question essentielle n’est pas simplement de savoir si la marge brute a augmenté ou diminué, mais pourquoi. Comprendre les facteurs sous-jacents, parallèlement aux charges d’exploitation, aux flux de trésorerie et à la performance financière globale, permet d’obtenir une évaluation plus pertinente de la rentabilité d’une entreprise.