


تراجع أسهم التكنولوجيا في ظل تحفظ البنوك المركزية | ملخص الأسواق الأسبوعي: 26-30 أكتوبر 2026


أنهت الأسواق العالمية شهر أكتوبر في مواجهة ضغوط متزايدة، إذ أثقلت المخاوف المتعلقة بالإنفاق على الذكاء الاصطناعي (AI) كاهلَ أسهم التكنولوجيا الأمريكية. وفي الوقت ذاته، أبقت البنوك المركزية في الولايات المتحدة وأوروبا واليابان على أسعار الفائدة دون تغيير، في ظل استمرار الضغوط التضخمية والتوترات في الشرق الأوسط التي تُعقّد آفاق السياسة النقدية.
على الرغم من النمو الاقتصادي القوي الذي شهدته الولايات المتحدة، تساءل المستثمرون عما إذا كانت الاستثمارات الضخمة في الذكاء الاصطناعي ستُحقق العوائد المرتقبة. وقد صمدت القطاعات الدفاعية والأسهم الأوروبية بشكل أفضل نسبياً في حين تعرضت أسهم التكنولوجيا لضغوط متصاعدة.
النظرة الاقتصادية العامة
أبقت البنوك المركزية في الولايات المتحدة وأوروبا واليابان على أسعار الفائدة دون تغيير، في ظل استمرار الضغوط التضخمية وارتفاع أسعار الطاقة والتوترات في الشرق الأوسط التي تُعقّد آفاق السياسة النقدية.
أبقى الاحتياطي الفيدرالي الأمريكي (الفيد) على أسعار الفائدة عند مستوى 3.75%–4.00% يوم الأربعاء. وصوّت عشرة مسؤولين لصالح الإبقاء على الأسعار كما هي، في حين فضّل اثنان منهم، هما عضو مجلس المحافظين ليزا كوك ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك، رفع الفائدة بمقدار 25 نقطة أساس. وأكد رئيس الفيد كيفن وارش أن الاقتصاد يواصل نموه بوتيرة قوية، غير أن المسؤولين بحاجة إلى مزيد من المعطيات قبل اتخاذ قرارهم بشأن الخطوة التالية، مجدداً تأكيده على هدف الفيد المتمثل في تحقيق معدل تضخم 2%.
جاءت البيانات الأمريكية لتعكس صعوبة المشهد؛ إذ تسارع نمو الناتج المحلي الإجمالي للربع الثالث إلى معدل سنوي بلغ 3.4% مقارنةً بـ 2.2% سابقاً، فيما ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، المقياس المفضل للفيد لقياس التضخم، بنسبة 0.5% في سبتمبر و3.6% على أساس سنوي. كما انخفضت طلبات إعانة البطالة الأسبوعية إلى 194,000 طلب.
أبقى البنك المركزي الأوروبي (ECB) أيضاً على أسعار فائدته الرئيسية الثلاثة دون تغيير، محذراً من أن ارتفاع أسعار الطاقة قد يُذكي التضخم ويُبطئ وتيرة النمو. وتوسّع الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.4% في الربع الثالث، في حين تراجع معدل التضخم في ألمانيا إلى 2.8% في أكتوبر بعد أن كان 3.3%. كما أعلنت رئيسة البنك المركزي الأوروبي كريستين لاغارد عزمها الاستقالة في 7 فبراير 2027.
أبقى بنك اليابان على سعر الفائدة عند 1.25%، فيما صوّت ثمانية أعضاء للإبقاء عليه ورأى عضو واحد رفعه. كما رفع البنك توقعاته للتضخم، مُشيراً إلى إمكانية مواصلة رفع أسعار الفائدة مستقبلاً.
في المملكة المتحدة، اقترحت موازنة الخريف إصدار سندات حكومية جديدة بحجم أقل مما كان متوقعاً، مما أسهم في تراجع عوائد السندات الحكومية البريطانية طويلة الأجل.
الأسهم والسندات والسلع
الأسهم
تراجعت الأسهم الأمريكية مع تصاعد المخاوف حول حجم الاستثمار في الذكاء الاصطناعي ومدى ربحيته، مما أثقل كاهل أسهم التكنولوجيا.
انخفض مؤشر S&P 500 بنسبة 0.6% على مدار الأسبوع، فيما خسر مؤشر Nasdaq Composite نسبة 2.0%، وتراجع مؤشر Dow Jones Industrial Average بنسبة 0.9%.
تحمّل يوم الجمعة العبء الأكبر من هذا الضعف؛ إذ هبط مؤشر S&P 500 بنسبة 1.8% خلال الجلسة، بينما تراجع Nasdaq بنسبة 2.9%، في أعقاب نتائج الشركات التي عمّقت المخاوف بشأن الإنفاق على التكنولوجيا.
هوت أسهم Intel بنحو 29%، في أحدّ انخفاض يومي لها منذ عام 1974، فيما تراجعت أسهم Amazon بنسبة 1.9%، وانخفضت أسهم Nvidia بنسبة 4.9%، إلى جانب تعرّض كل من AMD وMicron وBroadcom لضغوط مماثلة. في المقابل، أدّت أسهم قطاع الطاقة أداءً أفضل في أعقاب نتائج أعمال Exxon Mobil وChevron.
صمدت الأسهم الأوروبية بشكل أفضل نسبياً؛ إذ ارتفع مؤشر STOXX Europe 600 بنحو 1.7% خلال الأسبوع، وأغلق مؤشر FTSE 100 يوم الجمعة عند مستوى 10,729.78. وقدّمت أسهم AstraZeneca وBT دعماً للمؤشر، غير أن الضعف في أسهم القطاع المصرفي والتعدين حدّ من حجم المكاسب.
السندات
تراجعت عوائد سندات الخزانة الأمريكية في أواخر الأسبوع مع لجوء المستثمرين إلى الأصول الأكثر أماناً في خضم موجة البيع في الأسهم. وأنهى عائد سندات الخزانة لأجل 10 سنوات الأسبوع قرب مستوى 4.9%، فيما تراجع عائد السندات لأجل سنتين أيضاً. كما انخفضت عوائد السندات الحكومية البريطانية طويلة الأجل في أعقاب إعلان الموازنة، في حين استقر عائد سندات الحكومة اليابانية لأجل 10 سنوات قرب مستوى 2.8% يوم الجمعة.
السلع
في أسواق السلع، ارتفع خام برنت بنحو 1.5% ليبلغ 117.64 دولاراً للبرميل، مدعوماً بالمخاوف المتعلقة بالهجمات على البنية التحتية لقطاع الطاقة وطرق الشحن في منطقة الشرق الأوسط.
سلك الذهب مساراً معاكساً، إذ تراجع بنحو 3% ليغلق دون مستوى 3,900 دولار للأونصة، وهو أدنى مستوى له منذ أكثر من عام. وقد أثقلت توقعات ارتفاع أسعار الفائدة على المعدن الأصفر، فيما ربما دفعت موجة البيع في الأسهم يوم الجمعة بعض المستثمرين إلى التخلص من الذهب لتغطية خسائرهم في مكان آخر.
أداء القطاعات
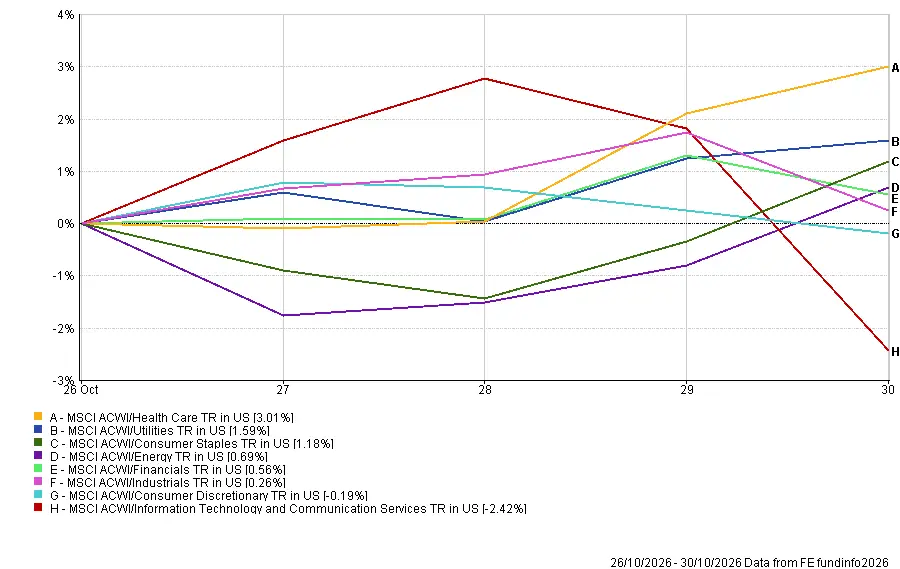
تصدّر قطاع الرعاية الصحية المشهد، حيث ارتفع مؤشر MSCI ACWI للرعاية الصحية بنسبة 3.01% بالدولار الأمريكي شاملاً توزيعات الأرباح. وصعد قطاع المرافق العامة بنسبة 1.59%، والسلع الاستهلاكية الأساسية بنسبة 1.18%، والطاقة بنسبة 0.69%، والخدمات المالية بنسبة 0.56%، والصناعات بنسبة 0.26%.
تراجع قطاع السلع الاستهلاكية التقديرية بنسبة 0.19%، في حين جاء قطاعا تكنولوجيا المعلومات وخدمات الاتصالات في المرتبة الأضعف أداءً بانخفاض بلغ 2.42%.
كشفت هذه النتائج عن تحوّل نحو القطاعات الأكثر دفاعية، إذ أعاد المستثمرون تقييم تقييمات التكنولوجيا والعوائد المحتملة من الاستثمار في الذكاء الاصطناعي.
أداء القطاعات من 26 إلى 30 أكتوبر 2026
المصدر: FE Analytics. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 30 أكتوبر 2026.
الأسواق الإقليمية
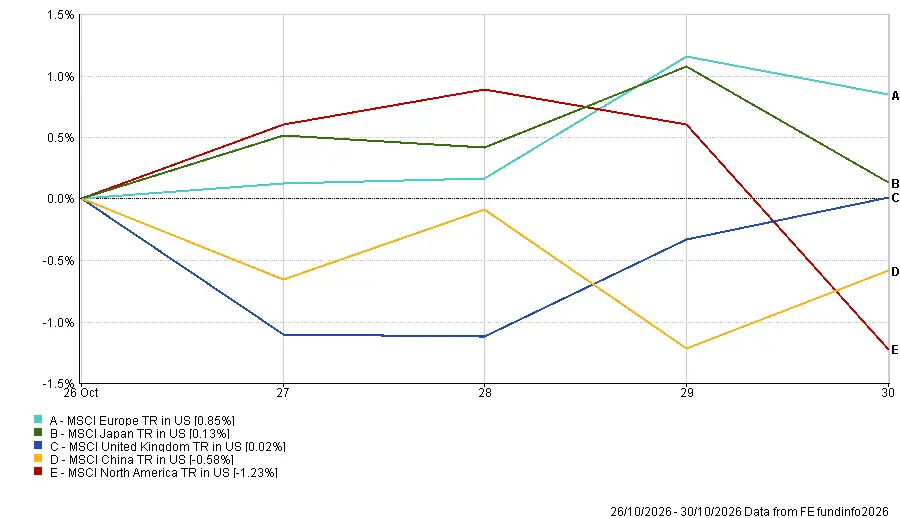
تصدّرت أوروبا قائمة أفضل الأسواق أداءً على المستوى الإقليمي، إذ ارتفع مؤشر MSCI Europe بنسبة 0.85% بالدولار الأمريكي. وسجّلت اليابان ارتفاعاً بنسبة 0.13%، فيما جاء أداء المملكة المتحدة شبه مستقر عند 0.02%، وتراجعت الصين بنسبة 0.58%. في المقابل، جاءت أمريكا الشمالية الأضعف أداءً بانخفاض بلغ 1.23%، حيث طغت موجة البيع في أسهم التكنولوجيا يوم الجمعة على المكاسب التي تحققت في وقت سابق.
أسهمت تحركات العملات أيضاً في التأثير على العوائد عند قياسها بالدولار الأمريكي؛ إذ ضعف اليورو والين الياباني أمام الدولار، مما أدى إلى تقليص العوائد المحسوبة بالدولار من أوروبا واليابان، في حين ارتفع الجنيه الإسترليني بشكل طفيف.
الأداء الإقليمي من 26 إلى 30 أكتوبر 2026
المصدر: FE Analytics. الأداء السابق ليس مؤشراً موثوقاً على الأداء المستقبلي. البيانات كما في 30 أكتوبر 2026.
أسواق العملات
ارتفع الدولار الأمريكي أمام اليورو والين الياباني خلال الأسبوع، في حين تراجع بشكل طفيف أمام الجنيه الإسترليني.
بمقارنة مستويات الافتتاح يوم الاثنين بمستويات الإغلاق يوم الجمعة:
- EUR/USD: انخفض بنسبة 0.37%، من 1.1202 إلى 1.1160. ضعف اليورو يومَي الاثنين والثلاثاء، ثم تعافى في منتصف الأسبوع، قبل أن يتراجع مجدداً يوم الجمعة.
- GBP/USD: ارتفع بنسبة 0.10%، من 1.3379 إلى 1.3392. تقدّم الجنيه الإسترليني بشكل طفيف، إذ أثار الميزانية البريطانية ردود فعل محدودة في الأسواق.
- USD/JPY: ارتفع بنسبة 0.46%، من 156.83 إلى 157.55. ضعف الين الياباني أمام الدولار الأمريكي على الرغم من رفع بنك اليابان توقعاته للتضخم.
- GBP/JPY: ارتفع بنسبة 0.54%، من 209.87 إلى 211.00، مع تعزّز الجنيه الإسترليني أمام الين الياباني.
التوقعات وأبرز أحداث الأسبوع المقبل
تتجه الأنظار الآن نحو قرار بنك إنجلترا بشأن أسعار الفائدة وتقرير التوظيف الأمريكي لشهر أكتوبر، إلى جانب البيانات الاقتصادية وأرباح الشركات المرتقبة.
تشمل الأحداث الرئيسية في الفترة من 2 إلى 6 نوفمبر 2026:
- الاثنين: مؤشر مديري المشتريات لقطاع التصنيع (ISM) الأمريكي. تُصدر Apple نتائج أرباحها بعد إغلاق السوق الأمريكية.
- الثلاثاء: بيانات إعلانات الوظائف الشاغرة JOLTS الأمريكية، والانتخابات النصفية الأمريكية، وقرار بنك الاحتياطي الأسترالي (RBA) بشأن أسعار الفائدة. تُصدر AMD نتائج أرباحها بعد إغلاق السوق الأمريكية.
- الأربعاء: بيانات التوظيف الصادرة عن ADP الأمريكية، وأرقام الميزان التجاري، ومؤشر مديري المشتريات لقطاع الخدمات (ISM)، وتقديرات التضخم في منطقة اليورو لشهر أكتوبر.
- الخميس: قرار بنك إنجلترا بشأن أسعار الفائدة وتقرير السياسة النقدية، وبيانات طلبات إعانة البطالة الأمريكية وبيانات الإنتاجية. تُلقي رئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك كلمةً.
- الجمعة: تقرير التوظيف الأمريكي لشهر أكتوبر.
من المتوقع أن يرفع بنك إنجلترا أسعار الفائدة بمقدار 25 نقطة أساس إلى 4.00%، وهو ما سيمثّل أول رفع للفائدة منذ أكثر من ثلاث سنوات. كما تُرجّح الأسواق بنسبة تبلغ نحو 79% احتمالية رفع بنك الاحتياطي الأسترالي لأسعار الفائدة يوم الثلاثاء.
سيكتسب تقرير التوظيف الأمريكي الصادر يوم الجمعة أهمية بالغة في أعقاب بيانات قوية للناتج المحلي الإجمالي والتضخم. وقد تؤثر هذه البيانات على التوقعات المتعلقة بقرار بنك الاحتياطي الفيدرالي في ديسمبر، فيما قد تُضفي الانتخابات النصفية الأمريكية مزيداً من حالة عدم اليقين على السياسة المالية ومعنويات الأسواق.