



Les actions américaines progressent entre optimisme autour de l'IA et pressions inflationnistes | Récapitulatif hebdomadaire : 5-9 octobre 2026


Notre récapitulatif hebdomadaire des marchés examine une semaine au cours de laquelle les actions américaines ont atteint des sommets historiques, malgré une inflation persistante, des rendements obligataires élevés et la hausse des prix de l’énergie qui ont incité les investisseurs à la prudence.
L’intelligence artificielle est restée une source d’optimisme, mais cet enthousiasme ne s’est pas reflété de manière uniforme sur le marché. Les secteurs de l’énergie et défensifs ont surperformé, tandis que les entreprises liées à la technologie ont fait l’objet d’un examen croissant concernant leurs valorisations et leurs coûts de financement.
Par ailleurs, la résilience des données économiques américaines et le dernier compte rendu de réunion de la Réserve fédérale ont renforcé les anticipations d’un maintien durable des taux d’intérêt à des niveaux élevés, laissant les marchés concentrés sur l’équilibre entre croissance économique et inflation.
Cette introduction présente aux lecteurs les principaux développements sans dévoiler toutes les statistiques qui suivent.
Aperçu économique
Les marchés ont cherché à concilier la résilience économique persistante avec une inflation tenace, des prix de l’énergie élevés et l’incertitude entourant les prochaines décisions des grandes banques centrales.
Le compte rendu de la réunion de la Réserve fédérale des 15 et 16 septembre a montré que la majorité des responsables anticipaient une nouvelle hausse des taux d’intérêt avant la fin de l’année 2026. L’inflation est restée une préoccupation centrale, avec des progrès limités vers l’objectif de 2 %, bien que le ralentissement de la croissance de l’emploi ait plaidé en faveur d’une approche plus prudente quant au calendrier d’un nouveau resserrement monétaire.
L’activité dans les services américains a continué de se développer en septembre, bien que l’élan se soit ralenti. L’indice ISM des services PMI a reculé à 54,9, contre 55,4 en août. La composante emploi est revenue en zone d’expansion à 50,1, tandis que l’indice des prix a progressé à 74,0, son niveau le plus élevé depuis juillet 2022, témoignant de pressions persistantes sur les coûts.
Les inscriptions hebdomadaires au chômage ont diminué de 2 000 à 197 000 pour la semaine se terminant le 3 octobre, suggérant que les licenciements restaient limités malgré un ralentissement des embauches. Toutefois, les données préliminaires de l’Université du Michigan ont montré que le sentiment des consommateurs a chuté à 46,3 en octobre, contre 48,1 en septembre. Les anticipations d’inflation à un an ont augmenté à 4,7 %, tandis que les anticipations à cinq ans sont montées à 3,5 %.
Le compte rendu de la réunion de septembre de la Banque centrale européenne a révélé un soutien unanime à sa précédente hausse des taux de 0,25 point de pourcentage. Les responsables ont reconnu que les risques inflationnistes restaient orientés à la hausse, bien que certains aient avancé que la stabilité de l’inflation sous-jacente et l’ancrage des anticipations à long terme réduisaient la nécessité d’une nouvelle hausse immédiate.
La production industrielle allemande a progressé de 2,0 % en glissement mensuel en août, soutenue par la construction et la production de machines. Au Japon, les salaires moyens en espèces ont augmenté de 3,8 % en glissement annuel, tandis que les dépenses des ménages ont reculé de 3,1 %. Les marchés chinois ont rouvert après la semaine dorée, avec peu de données économiques majeures publiées durant cette période de cotation écourtée.
Les données de la semaine ont dressé le portrait d’une économie demeurée résiliente malgré des signes de fragilisation de l’emploi et de la confiance des consommateurs. Avec des pressions inflationnistes toujours élevées, les banques centrales avaient peu de raisons de signaler un virage rapide vers un assouplissement de leur politique restrictive.
Actions, obligations et matières premières
Actions
Les actions américaines ont progressé sur la semaine, le S&P 500 gagnant 1,2 %, le Dow Jones Industrial Average prenant 0,9 % et le Nasdaq Composite ajoutant 0,6 %. Le S&P 500 et le Nasdaq ont tous deux atteint des sommets historiques, les investisseurs continuant à privilégier les entreprises exposées à l’intelligence artificielle et à l’investissement dans les centres de données.
Cependant, l’enthousiasme est devenu plus sélectif à mesure que la semaine avançait. Les investisseurs ont réévalué les valorisations technologiques et les coûts de financement associés aux infrastructures d’IA à grande échelle, tandis que des rapports concernant les perspectives de revenus d’OpenAI et ses projets de levée de fonds ont alimenté les interrogations sur les attentes de croissance à long terme du secteur.
PepsiCo a fait état d’une hausse de 5,6 % de son chiffre d’affaires net au troisième trimestre et d’une croissance organique de 3,1 %, bien qu’elle ait abaissé ses prévisions de croissance de son bénéfice de base pour l’ensemble de l’année. Delta Air Lines a réduit ses prévisions de bénéfice annuel, la forte hausse des coûts de carburant ayant plus que compensé la résilience de la demande passagers et la hausse des tarifs.
Les actions européennes se sont redressées vendredi, à la faveur d’un repli des prix du pétrole et des rendements obligataires. Le STOXX Europe 600 a terminé la semaine sur un léger gain, après des baisses antérieures liées aux prix de l’énergie, aux craintes d’inflation et à l’incertitude budgétaire française. Le FTSE 100 a gagné 0,9 %, porté par le repli des rendements des gilts britanniques vendredi.
Obligations
Le rendement des bons du Trésor américain à 10 ans a grimpé à 5,364 % mercredi, son niveau le plus élevé depuis 2002, avant de se replier à environ 5,26 % vendredi. Malgré ce plus haut en plusieurs décennies, le rendement a reculé d’environ 3,5 points de base sur l’ensemble de la semaine. Les rendements des gilts britanniques et des obligations d’État de la zone euro se sont également détendus vendredi après avoir atteint des sommets pluridécennaux en début de semaine.
Matières premières
Le Brent brut s’est établi à 104,72 USD le baril, en hausse d’environ 2,4 % sur la semaine. Les prix ont été soutenus par les inquiétudes liées aux approvisionnements au Moyen-Orient et par l’arrêt de plus de 70 % de la production pétrolière américaine dans le golfe du Mexique à l’approche de l’ouragan Isaias.
L’or au comptant a progressé d’environ 1,3 % sur la semaine pour atteindre environ 4 194 USD l’once. Des achats opportunistes ont soutenu le métal après qu’il ait touché un plus bas de deux mois, bien que la hausse des taux d’intérêt et la fermeté du dollar soient restés des facteurs défavorables.
Performance sectorielle
L’énergie a dominé la performance sectorielle mondiale avec un gain de 3,57 %, soutenue par la hausse des prix du brut et les inquiétudes liées aux perturbations géopolitiques et météorologiques de l’offre. La consommation de base a suivi de près, avec un rendement de 3,53 %.
Les services aux collectivités ont progressé de 2,56 %, la consommation discrétionnaire a avancé de 2,51 % et la santé a augmenté de 2,02 %, tandis que les services financiers ont progressé de 0,52 %.
Malgré l’attention persistante portée à l’intelligence artificielle, les technologies de l’information et les services de communication ont reculé de 0,37 %, les investisseurs étant devenus plus sélectifs à l’égard des entreprises technologiques. L’industrie a enregistré la performance la plus faible, avec une baisse de 1,19 %.
Cette divergence met en lumière une caractéristique importante de la semaine : les principaux indices américains ont progressé, mais le leadership sectoriel s’est déplacé vers l’énergie et les secteurs les plus défensifs du marché.
Performance sectorielle du 5 au 9 octobre 2026
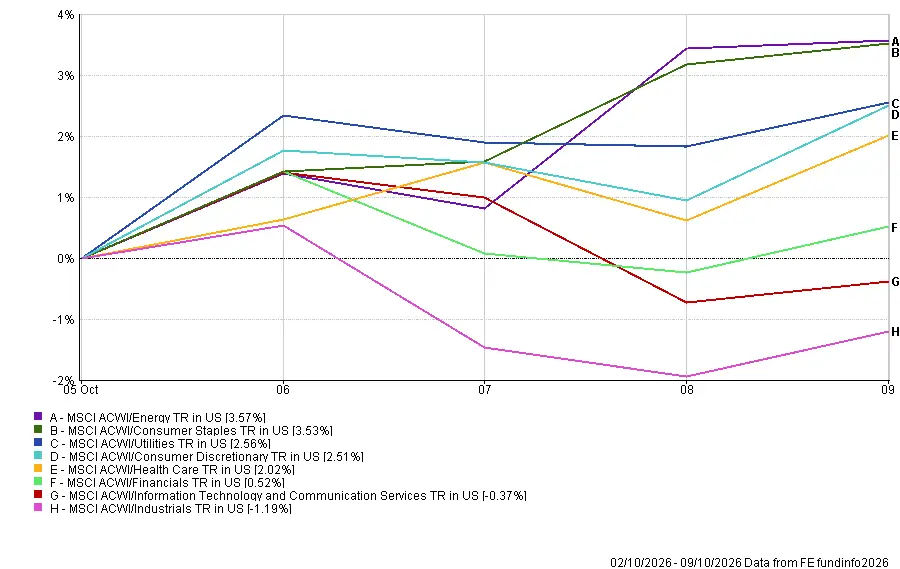
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 9 octobre 2026.
Marchés régionaux
La Chine a été le marché régional le plus performant, l’indice MSCI China Total Return progressant de 1,22 % en dollars américains lors d’une semaine de cotation écourtée par un jour férié. L’Amérique du Nord a suivi avec une hausse de 1,14 %, reflétant les gains des principaux marchés actions américains.
Le Royaume-Uni a avancé de 0,58 %, tandis que l’Europe a reculé de 0,65 %. Le Japon a enregistré la performance régionale la plus faible, avec une baisse de 1,57 %.
Les fluctuations des devises ont également influencé les rendements pour les investisseurs en dollars américains. La faiblesse de l’euro et du yen a réduit les rendements convertis depuis l’Europe et le Japon, tandis que la performance relativement stable de la livre sterling par rapport au dollar a limité l’effet de change sur les actions britanniques.
Les résultats ont mis en évidence une nette divergence régionale, la Chine et l’Amérique du Nord surperformant tandis que les marchés européens et japonais ont connu une semaine plus difficile.
Performance régionale du 5 au 9 octobre 2026
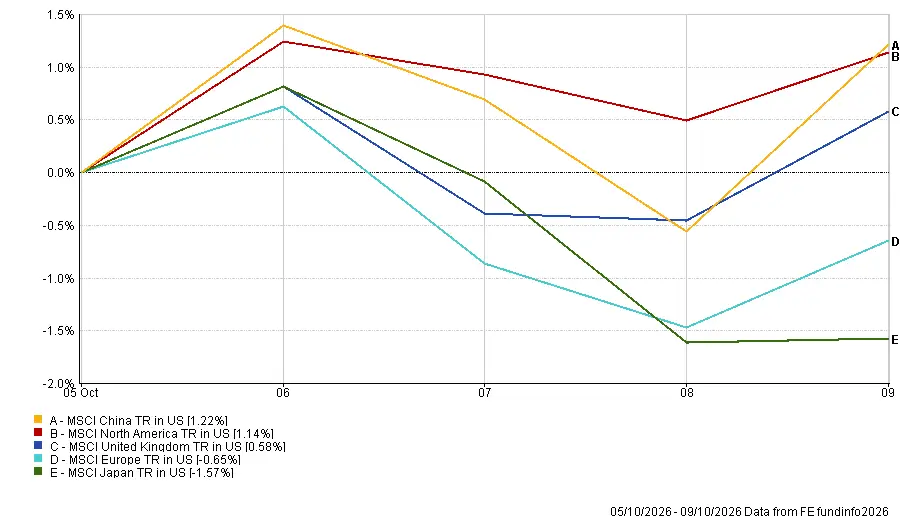
Source : FE Analytics. Tous les indices en rendement total en USD. Les performances passées ne constituent pas un indicateur fiable des performances futures. Données au 9 octobre 2026.
Marchés des devises
Le dollar américain s’est renforcé face à l’euro et au yen, les rendements élevés des bons du Trésor et les anticipations d’un nouveau resserrement de la Réserve fédérale continuant de soutenir la monnaie.
L’EUR/USD a reculé du niveau d’ouverture de lundi à 1,1258 pour clôturer vendredi à 1,1202. Les inquiétudes concernant les finances publiques européennes et la prudence de la politique de la BCE ont également pesé sur l’euro.
Le GBP/USD est resté quasi inchangé, passant de 1,3241 à 1,3235 sur la semaine.
Face au yen, le dollar a progressé, le différentiel de taux d’intérêt entre les États-Unis et le Japon continuant de favoriser la monnaie américaine. L’USD/JPY est passé de 157,72 à 158,34, tandis que le GBP/JPY a augmenté de 208,87 à 209,56.
Dans l’ensemble, le dollar est resté ferme, l’euro et le yen subissant des pressions plus importantes que la livre sterling.
Perspectives et semaine à venir
L’attention se porte désormais sur l’indice des prix à la consommation américain de septembre, attendu mercredi, suivi des prix à la production, des ventes au détail et des inscriptions hebdomadaires au chômage jeudi. La production industrielle ainsi que les prix à l’importation et à l’exportation sont prévus vendredi. Ensemble, ces publications aideront les marchés à évaluer si l’inflation reste suffisamment persistante pour justifier une nouvelle hausse des taux de la Réserve fédérale.
En Europe, le PIB mensuel du Royaume-Uni, la production industrielle, la production dans la construction et les données commerciales fourniront une mise à jour sur l’activité économique. La production industrielle de la zone euro et la lecture finale de l’inflation de septembre apporteront également des informations complémentaires sur l’équilibre entre croissance et pressions sur les prix.
La saison des résultats du troisième trimestre américain débute avec JPMorgan Chase, Goldman Sachs, Wells Fargo et Citigroup mardi, suivis de Bank of America et Morgan Stanley mercredi. Au-delà des résultats globaux, les investisseurs seront attentifs aux déclarations des dirigeants de banques sur la situation financière des ménages, les conditions de crédit et les effets de la hausse des coûts d’emprunt.
Avec les données d’inflation, les résultats bancaires, les rendements des bons du Trésor et les prix du pétrole au cœur des préoccupations, les marchés font face à un nouveau test quant à la capacité de la résilience économique à continuer de soutenir les actions sans renforcer les anticipations d’un resserrement monétaire supplémentaire.