



Rachats d'Actions et BPA : Comment Moins d'Actions Peuvent Augmenter le Bénéfice Par Action


Les rachats d’actions et le BPA sont étroitement liés. Voici comment la réduction du nombre d’actions peut augmenter le bénéfice par action, même lorsque le bénéfice de l’entreprise n’augmente pas.
Table des matières
- Qu'est-ce que le Bénéfice Par Action ?
- Qu'est-ce qu'un Rachat d'Actions ?
- Comment un Rachat d'Actions Peut Augmenter le BPA : Un Exemple
- Comment les Rachats d'Actions Peuvent Affecter le BPA
- Apple : Comment les Rachats et un Nombre d'Actions Réduit ont Affecté le BPA
- Que Doivent Examiner les Investisseurs Parallèlement à la Croissance du BPA ?
- Conclusion
- Restez Informé
Une entreprise affiche peu ou pas d’augmentation de son bénéfice total, et pourtant son bénéfice par action augmente. Cela peut se produire lorsque l’entreprise réduit le nombre d’actions utilisé dans le calcul du bénéfice par action.
Le bénéfice par action dépend de deux facteurs : le bénéfice de l’entreprise et le nombre d’actions entre lesquelles ce bénéfice est réparti. Si le nombre d’actions diminue, le même montant de bénéfice peut être distribué entre moins d’actions.
Un bénéfice par action plus élevé peut donc résulter d’un bénéfice plus solide, d’un nombre d’actions réduit, ou d’une combinaison des deux.
Qu’est-ce que le Bénéfice Par Action ?
Le bénéfice par action, communément appelé BPA, estime la part du bénéfice d’une entreprise attribuable à chaque action.
Le calcul simplifié est le suivant :
Bénéfice par action = Résultat net attribuable aux actionnaires ordinaires ÷ Nombre moyen pondéré d’actions en circulation
Le nombre moyen pondéré d’actions tient compte des variations du nombre d’actions au cours de la période financière.
Les entreprises publient généralement un BPA de base et un BPA dilué. Le BPA de base utilise le nombre moyen pondéré d’actions ordinaires en circulation. Le BPA dilué prend également en compte l’effet potentiel des options sur actions, des actions soumises à restrictions et d’autres titres susceptibles d’augmenter le nombre d’actions. Il offre donc généralement une mesure plus prudente lorsque des titres potentiellement dilutifs existent.
Qu’est-ce qu’un Rachat d’Actions ?
Un rachat d’actions, également connu sous le nom de rachat de titres, se produit lorsqu’une entreprise utilise ses liquidités pour acquérir une partie de ses propres actions.
Les actions rachetées peuvent être annulées ou conservées en tant qu’actions propres, selon l’entreprise et les règles comptables applicables. Lorsque moins d’actions restent en circulation, le bénéfice de l’entreprise est réparti entre un nombre moindre d’actions.
Un rachat n’augmente pas directement le chiffre d’affaires ou le résultat net. Il modifie le dénominateur utilisé dans le calcul du BPA.
Comment un Rachat d’Actions Peut Augmenter le BPA : Un Exemple
Prenons l’exemple d’une entreprise hypothétique avec un résultat net de 100 millions de livres sterling et 100 millions d’actions en moyenne pondérée.
Avant le Rachat :
100 millions £ ÷ 100 millions d’actions = BPA de 1,00 £
Supposons que l’entreprise rachète suffisamment d’actions pour réduire son nombre moyen pondéré d’actions à 90 millions, tandis que le résultat net reste à 100 millions de livres sterling.
Après le Rachat :
100 millions £ ÷ 90 millions d’actions = BPA d’environ 1,11 £
Le BPA a augmenté d’environ 11 %, même si le bénéfice total n’a pas changé. L’augmentation s’est produite parce que le même bénéfice a été réparti entre un nombre moindre d’actions.
Il s’agit d’un exemple hypothétique simplifié à des fins pédagogiques et ne représente pas une entreprise réelle.
Comment les Rachats d’Actions Peuvent Affecter le BPA
Le BPA comporte deux composantes principales : le bénéfice est le numérateur et le nombre moyen pondéré d’actions est le dénominateur.
Le BPA peut augmenter lorsque le bénéfice progresse, lorsque le nombre d’actions diminue ou lorsque les deux se produisent simultanément. Une baisse du nombre d’actions peut amplifier la croissance du BPA lorsque le résultat net est en hausse. Elle peut également limiter la baisse du BPA lorsque le bénéfice recule.
Les entreprises peuvent racheter des actions pour restituer des liquidités excédentaires aux actionnaires, compenser les actions émises dans le cadre de programmes de rémunération des salariés ou ajuster leur structure de capital. Cependant, les rachats ne constituent qu’une utilisation possible des liquidités. Une entreprise peut au contraire réinvestir dans ses activités, réduire sa dette, procéder à des acquisitions ou verser des dividendes.
L’efficacité d’un rachat dépend de la situation financière de l’entreprise, du prix payé pour les actions et de la question de savoir si les liquidités auraient pu être utilisées de manière plus productive ailleurs.
Apple : Comment les Rachats et un Nombre d’Actions Réduit ont Affecté le BPA
Apple constitue un exemple pertinent car l’entreprise a régulièrement racheté des montants substantiels de ses propres actions.
Entre l’exercice 2020 et l’exercice 2025, le nombre moyen pondéré d’actions diluées d’Apple a diminué d’environ 17,528 milliards à 15,005 milliards. Au cours de la même période, le résultat net est passé de 57,411 milliards de dollars à 112,010 milliards de dollars et le BPA dilué est passé de 3,28 $ à 7,46 $.
La relation est particulièrement claire lors de l’exercice 2023. Le résultat net d’Apple a diminué de 99,803 milliards de dollars lors de l’exercice 2022 à 96,995 milliards de dollars lors de l’exercice 2023. Cependant, le BPA dilué a légèrement augmenté, passant de 6,11 $ à 6,13 $, car le nombre moyen pondéré d’actions diluées est passé d’environ 16,326 milliards à 15,813 milliards.
La baisse du nombre d’actions n’a pas empêché le résultat net de diminuer. Apple a réparti ses bénéfices restants sur un nombre d’actions moins élevé, ce qui a entraîné une légère hausse du BPA dilué.
Lors de l’exercice 2025, le résultat net d’Apple a augmenté à 112,010 milliards de dollars, tandis que son nombre moyen pondéré d’actions diluées a encore diminué à environ 15,005 milliards. Le BPA dilué a par conséquent progressé à 7,46 $. Dans ce cas, à la fois la hausse du résultat net et la réduction du nombre d’actions ont contribué à cette augmentation.
Apple a racheté environ 402 millions d’actions pour 89,3 milliards de dollars au cours de l’exercice 2025. Le nombre d’actions ordinaires en fin d’exercice a diminué d’environ 15,117 milliards à 14,773 milliards après prise en compte des rachats et des actions émises au cours de l’année.
Apple : Résultat Net, Actions Diluées et Bénéfice Par Action, Exercices 2020-2025
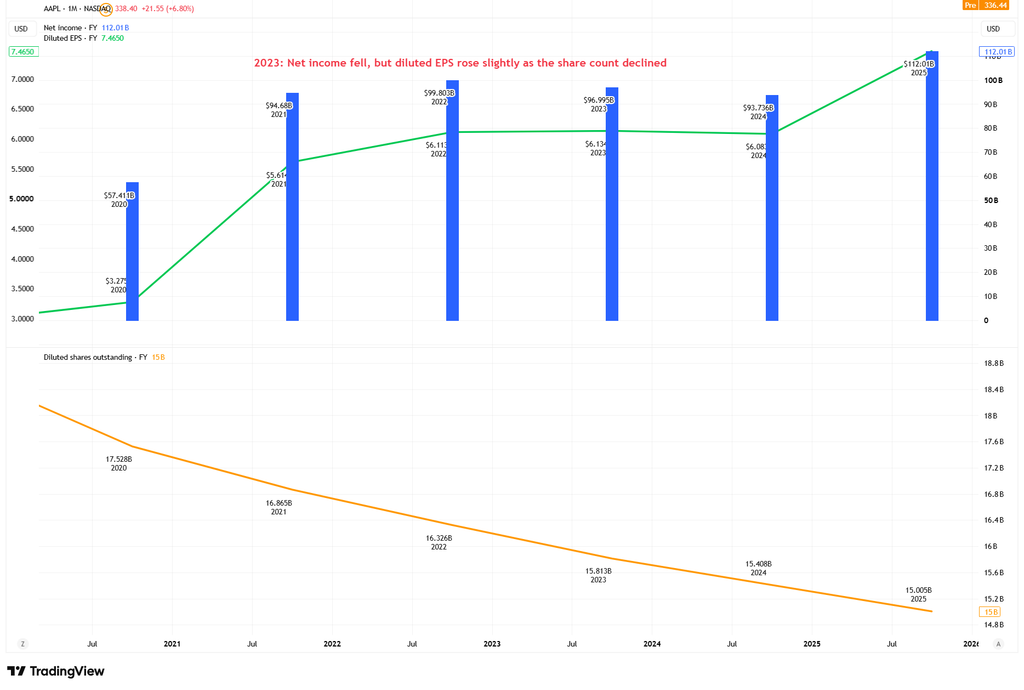
Le nombre d’actions diluées d’Apple a diminué tout au long de la période. Au cours de l’exercice 2023, le résultat net est passé d’environ 99,8 milliards de dollars à 97,0 milliards de dollars, mais le BPA dilué a légèrement augmenté, passant de 6,11 $ à 6,13 $, à mesure que le nombre moyen pondéré d’actions diluées diminuait. Au cours de l’exercice 2025, la hausse du BPA a reflété à la fois un résultat net plus solide et une nouvelle réduction du nombre d’actions.
Que Doivent Examiner les Investisseurs Parallèlement à la Croissance du BPA ?
La croissance du BPA ne doit pas être évaluée de manière isolée. Les investisseurs peuvent également examiner les variations du résultat net, du nombre d’actions diluées et du montant des liquidités dépensées pour les rachats.
Comparer la croissance du BPA avec la croissance du résultat net peut aider à déterminer si l’augmentation reflète principalement une meilleure rentabilité, une baisse du nombre d’actions ou une combinaison des deux.
Le flux de trésorerie disponible, la dette, les dépenses d’investissement et la rémunération en actions sont également pertinents. Une entreprise peut racheter un grand nombre d’actions tout en émettant simultanément de nouvelles actions pour ses salariés, ce qui réduit l’effet net sur le nombre d’actions diluées.
Les rachats peuvent être moins efficaces si les actions sont acquises à une valorisation élevée, si l’entreprise s’endette excessivement ou si les investissements nécessaires sont négligés. Une annonce de rachat ne garantit pas non plus que le montant total autorisé sera dépensé. Apple indique que ses programmes n’obligent pas l’entreprise à acquérir un nombre minimum d’actions.
Les rachats doivent donc être considérés conjointement avec la rentabilité, la génération de trésorerie, la dette et la stratégie à long terme de l’entreprise.
Conclusion
Le bénéfice par action peut augmenter même lorsque le bénéfice total ne progresse pas, car le BPA dépend à la fois du bénéfice et du nombre d’actions.
Les rachats d’actions peuvent réduire le dénominateur dans le calcul, permettant ainsi que le même montant de bénéfice soit réparti entre un nombre moindre d’actions. Lorsque le bénéfice est également en hausse, la réduction du nombre d’actions peut amplifier la croissance du BPA.
Restez Informé
Explorez chaque jour les dernières Actualités des Marchés et les ressources d’Éducation au Trading avec EC Markets.