



Otimismo com IA Impulsiona Mercados enquanto Dados Sólidos dos EUA Elevam Yields | Resumo Semanal: 21-25 de Setembro de 2026


Os mercados globais navegaram entre forças opostas na semana passada, com dados económicos mais sólidos a empurrar os yields obrigacionistas em alta, enquanto o renovado entusiasmo em torno da inteligência artificial sustentou as ações tecnológicas.
Os dados da atividade empresarial e do mercado de trabalho dos EUA reforçaram a imagem de uma economia resiliente, mantendo firmes as expectativas de uma política monetária restritiva. O dólar norte-americano valorizou e os yields do Tesouro subiram, mas as ações tecnológicas continuaram a avançar, ajudando o Nasdaq a superar os mercados acionistas mais alargados.
Panorama Económico
A atividade empresarial nos EUA acelerou de forma expressiva em setembro, reforçando as evidências de uma resiliência económica continuada. O S&P Global Flash US Composite PMI subiu para 58,4, face a 56,0 em agosto, atingindo o nível mais elevado desde julho de 2021. O crescimento do emprego também acelerou, ao passo que as pressões sobre os custos dos fatores de produção atingiram os valores mais elevados em quase quatro anos, aumentando as preocupações de que a inflação poderá manter-se elevada. Os pedidos iniciais de subsídio de desemprego mantiveram-se baixos, em 197.000, reforçando as evidências de um mercado de trabalho resiliente.
Os dados do mercado imobiliário também foram mais positivos. As vendas de novas habitações aumentaram 6,4% em agosto para uma taxa anualizada de 684.000 unidades, enquanto as encomendas de bens duradouros se mantiveram praticamente inalteradas. As encomendas excluindo o setor dos transportes aumentaram, apontando para uma continuidade do investimento empresarial subjacente.
Os responsáveis da Reserva Federal mantiveram uma postura cautelosa na sequência do aumento de taxas de setembro. Os dados de atividade sólidos e as pressões persistentes sobre os preços aumentaram as expectativas de que um novo aumento poderia ser considerado, empurrando os yields do Tesouro de longo prazo em alta.
Na Europa, o PMI composto da área do euro subiu para 53,1 em setembro, face a 52,0, o valor mais elevado desde abril de 2023, enquanto os elevados custos de energia e dos fatores de produção mantiveram em foco um novo aperto por parte do BCE. A atividade no Reino Unido expandiu-se de forma mais lenta, com o PMI dos serviços a cair para 51,7, de 52,5, em meio a pressões crescentes sobre os custos.
A cimeira EUA-China produziu progressos limitados, mas contribuiu para conter as preocupações sobre uma escalada imediata das tensões comerciais. A trégua comercial existente foi prolongada, foram anunciadas reduções pautais para determinados bens e os países acordaram estabelecer um canal para incidentes relacionados com inteligência artificial. As divergências estruturais em matéria de tecnologia, semicondutores avançados e minerais críticos permaneceram por resolver.
Em termos gerais, os dados de atividade mais sólidos reforçaram a perspetiva de que as principais economias, em particular os Estados Unidos, permanecem suficientemente resilientes para suportar uma política monetária restritiva. Contudo, as pressões persistentes sobre os preços e os elevados custos de energia continuaram a complicar as perspetivas para as taxas de juro.
Ações, Obrigações e Matérias-Primas
As ações norte-americanas avançaram, dado que o entusiasmo em torno da inteligência artificial sobrepôs-se à pressão resultante da subida dos yields obrigacionistas. O Nasdaq Composite ganhou 2,1%, superando o S&P 500 (+1,2%) e o Dow Jones Industrial Average (+0,3%).
As ações tecnológicas lideraram os ganhos. A Meta Platforms valorizou na sequência de uma receção positiva ao seu assistente de inteligência artificial Muse, enquanto as empresas de semicondutores beneficiaram das expectativas de investimento continuado em centros de dados e infraestruturas de computação. O desempenho mais alargado do mercado foi menos convincente, dado que as ações do setor financeiro e sensíveis às taxas de juro sofreram pressão face ao aumento dos custos de financiamento.
As ações europeias também recuperaram. O STOXX Europe 600 ganhou 0,5%, encerrando três semanas consecutivas de perdas, enquanto o FTSE 100 subiu 0,3%. A queda dos preços do petróleo no início da semana apoiou o sentimento, embora a subida dos yields das obrigações soberanas e a incerteza em torno do Médio Oriente tenham limitado a valorização.
Os mercados obrigacionistas enfraqueceram, com os dados económicos mais sólidos a levar os investidores a reavaliar as perspetivas para as taxas de juro. O yield do Tesouro dos EUA a 10 anos encerrou a semana próximo de 5,18%, após ter atingido o nível mais elevado desde 2007.
Os yields das obrigações soberanas da área do euro também subiram, com os custos de energia mais elevados a manter em foco um novo aperto por parte do BCE. Os yields dos gilts do Reino Unido permaneceram elevados, enquanto os yields das obrigações soberanas japonesas subiram para novos máximos em vários anos.
O crude Brent fechou a US$104,32 por barril na sexta-feira, aproximadamente 0,5% abaixo face à semana anterior. Os preços foram voláteis, dado que os mercados ponderaram os riscos de oferta continuados no Médio Oriente face a relatos de negociações sobre uma reabertura faseada do Estreito de Ormuz.
O ouro caiu mais de 2% durante a semana para aproximadamente US$4.284 por onça. Um dólar mais forte, a subida dos yields do Tesouro e as expectativas de que as taxas de juro nos EUA poderiam manter-se elevadas reduziram a procura pelo metal sem rendimento.
Desempenho Setorial
O desempenho setorial refletiu o impacto dos yields mais elevados, com a tecnologia a continuar a superar o mercado enquanto os setores sensíveis às taxas de juro sofreram pressão.
As Tecnologias de Informação e os Serviços de Comunicação constituíram o setor mais forte, com um ganho de 0,93%, dado que a procura dos investidores se manteve concentrada em empresas ligadas à inteligência artificial, semicondutores e centros de dados. A Saúde avançou 0,43%, enquanto os Bens de Consumo Essenciais subiram 0,10%.
Os Industriais recuaram 0,17% e a Energia caiu 0,39%. o Consumo Discricionário perdeu 1,62%, os Financeiros recuaram 1,77% e as Utilities foram o setor mais fraco, com uma queda de 2,32%. Os yields obrigacionistas mais elevados pesaram de forma particularmente acentuada sobre os setores defensivos e sensíveis ao rendimento, enquanto a tecnologia beneficiou do renovado otimismo em torno da inteligência artificial.
Desempenho Setorial de 21 a 25 de Setembro de 2026
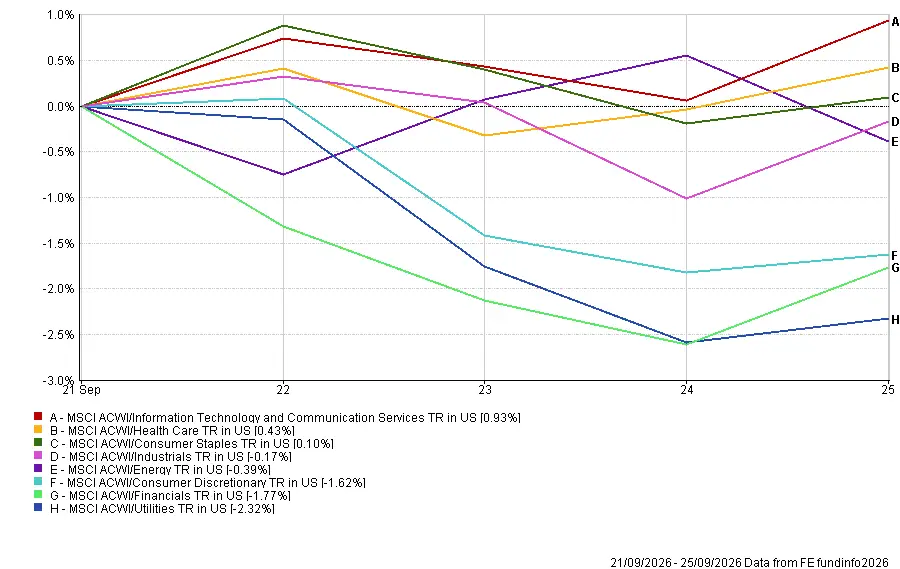
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 25 de setembro de 2026.
Mercados Regionais
O MSCI Japan TR em dólares norte-americanos foi o índice regional mais forte, com um ganho de 1,17%. As ações japonesas beneficiaram da exposição à tecnologia e da melhoria do enquadramento de risco global, embora os movimentos do iene tenham influenciado o retorno em dólares norte-americanos.
O MSCI North America TR em dólares norte-americanos recuou 0,34%, de acordo com a FE Analytics. O desempenho no âmbito do índice regional mais alargado foi mais fraco do que os ganhos registados pelos principais índices acionistas norte-americanos, refletindo diferenças na composição dos índices e na metodologia de cálculo.
O MSCI Europe TR em dólares norte-americanos caiu 1,01%, enquanto o MSCI United Kingdom TR em dólares norte-americanos recuou 1,37%. O MSCI China TR em dólares norte-americanos foi o índice regional mais fraco, com uma queda de 2,04%, à medida que as preocupações em torno do consumo e do investimento internos continuaram. A cimeira EUA-China reduziu o risco de uma escalada imediata, mas não resolveu as divergências de longo prazo em matéria de comércio, tecnologia e minerais críticos.
O dólar mais forte reduziu os retornos traduzidos da Europa, do Reino Unido e da China. O movimento do iene foi mais limitado, ajudando o Japão a superar as outras regiões em termos de dólares norte-americanos.
Desempenho Regional de 21 a 25 de Setembro de 2026
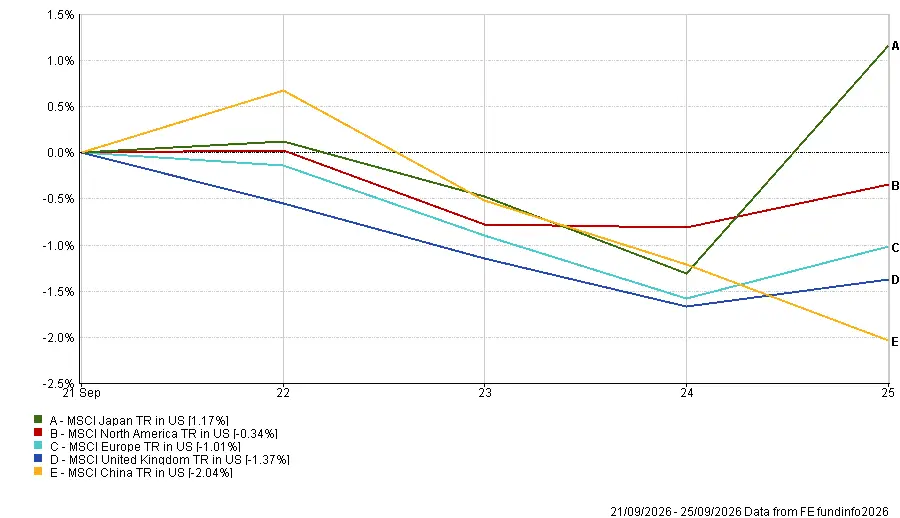
Fonte: FE Analytics. Todos os índices em retorno total em USD. O desempenho passado não é um indicador fiável do desempenho futuro. Dados a 25 de setembro de 2026.
Mercados Cambiais
O dólar norte-americano valorizou face ao euro e à libra esterlina, com os dados robustos dos EUA e os yields mais elevados do Tesouro a suportar as expectativas de que a Reserva Federal poderá apertar novamente a política monetária.
O dólar norte-americano valorizou de forma generalizada, com os dados económicos resilientes e a subida dos yields do Tesouro a reforçar as expectativas de que a política da Reserva Federal poderá manter-se restritiva.
O EUR/USD caiu de 1,1487 para 1,1391, apesar da maior solidez da atividade empresarial na área do euro, enquanto o GBP/USD recuou de 1,3388 para 1,3253 com a desaceleração do crescimento dos serviços no Reino Unido.
O USD/JPY subiu de 156,81 para 157,28, deixando o iene modestamente mais fraco durante a semana, apesar de ter recuperado algum terreno na sexta-feira. O GBP/JPY caiu de 210,04 para 208,44, o que significa que a libra esterlina enfraqueceu face ao iene mesmo que ambas as divisas tenham recuado face ao dólar norte-americano.
Em termos gerais, os mercados cambiais refletiram o fosso crescente entre os dados económicos resilientes dos EUA e a atividade mais fraca noutras regiões.
Perspetivas e a Semana Seguinte
As atenções voltam-se agora para os dados de inflação e emprego nos EUA, que poderão desempenhar um papel importante na definição das expectativas para a próxima decisão de política da Reserva Federal.
A inflação PCE de agosto, a medida de inflação preferida da Fed, é divulgada na quarta-feira, em conjunto com o rendimento pessoal, as despesas dos consumidores e a terceira estimativa do PIB norte-americano do segundo trimestre. A publicação será acompanhada de perto para identificar indícios de persistência das pressões subjacentes sobre os preços na sequência do aumento de taxas de setembro.
O relatório de emprego de setembro nos EUA segue-se na sexta-feira, com os investidores focados nos postos de trabalho não agrícolas, no desemprego e nos salários médios por hora para obter mais evidências da resiliência do mercado de trabalho e das pressões salariais.
Outras publicações incluem as ofertas de emprego JOLTS e o inquérito ISM ao setor transformador. Noutras geografias, a inflação da área do euro ajudará a moldar as expectativas para o BCE, enquanto o Banco de Reserva da Austrália divulga a sua mais recente decisão de taxa de juro. Os PMIs chineses e o inquérito Tankan do Banco do Japão fornecerão mais sinais sobre as condições económicas na Ásia.
Os preços do petróleo e os desenvolvimentos no Médio Oriente permanecerão relevantes, tal como eventuais novos desenvolvimentos nas relações EUA-China. Com os mercados a questionar cada vez mais durante quanto tempo uma política restritiva pode coexistir com um crescimento resiliente, os dados de inflação e emprego desta semana poderão revelar-se decisivos para o próximo movimento nas expectativas de taxas de juro.